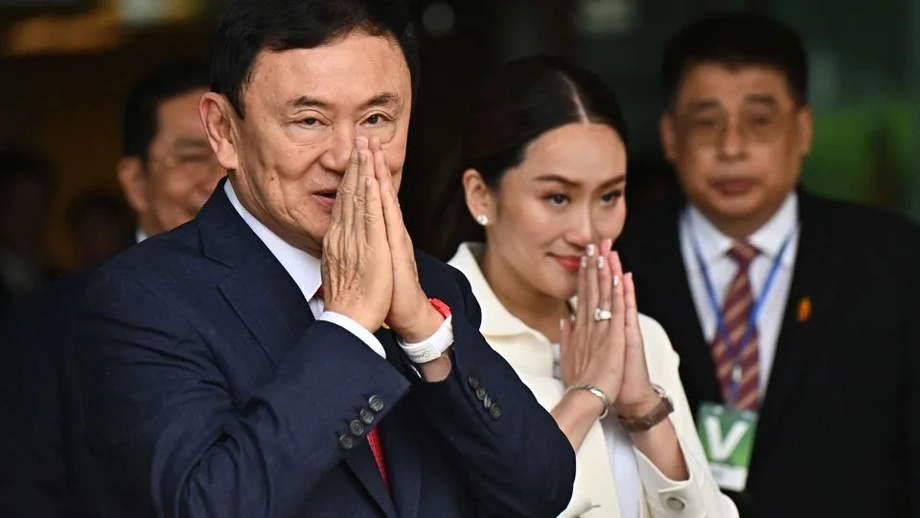
Einziehung kann fortgesetzt werden, während Thaksin die Steuerforderung anficht
Das Zentrale Steuergericht Thailands lehnte am 16. November 2026 den Antrag des ehemaligen Ministerpräsidenten Thaksin Shinawatra ab, die Finanzbehörde daran zu hindern, Vermögenswerte zu pfänden oder einzufrieren, um eine Steuerforderung von rund 17 Milliarden Baht aus Transaktionen mit Aktien der Shin Corporation einzutreiben.
Inhalt
- Einziehung kann fortgesetzt werden, während Thaksin die Steuerforderung anficht
- Warum das Gericht den vorläufigen Schutz ablehnte
- Die Vollstreckungsregeln hinter der Entscheidung
- Der Streit um mehr als 40 Milliarden Baht
- Wie die Shin-Corp-Transaktionen den Streit auslösten
- Warum sich die Steuerforderung gegen Thaksin richtete
- Pfändung, Versteigerung und die Frage einer Insolvenz
- Die für den Fall maßgeblichen Daten
- Berufung neben der weiterlaufenden Klage
- Die wichtigsten Punkte
Das Gericht entschied im Verfahren mit dem Aktenzeichen ภ 59/2569, dass Thaksin sich nicht auf Paragraph 254 der Zivilprozessordnung berufen könne, um vorläufigen Schutz vor diesen Einziehungsmaßnahmen zu beantragen. Es stufte das Vorgehen der Behörde als Vollstreckung nach Paragraph 12 des Steuergesetzes ein und ordnete den Streit damit einem anderen Verfahrensrahmen zu.
Thaksin hatte zudem beantragt, Ankündigungen öffentlicher Versteigerungen gepfändeter Vermögenswerte zu untersagen. Sein Anwalt Winyat Chatmontri erklärte, eine Versteigerung habe noch nicht stattgefunden und das Anwaltsteam werde gegen die Zurückweisung des Antrags Berufung einlegen.
Die zugrunde liegende Klage gegen die Finanzbehörde läuft weiter. Das Gericht hat für den 21. Dezember eine Anhörung angesetzt, bei der die strittigen Tatsachen und Rechtsfragen festgelegt werden sollen, zu denen die Parteien Stellung nehmen müssen. Winyat sagte, Argumente zur Steuerfestsetzung und zu zuvor eingezogenen Vermögenswerten würden bei der Beweisaufnahme geprüft.
Dem Streit ging ein Urteil des Obersten Gerichtshofs vom 17. November 2025 voraus, das die Einziehung einer Steuerforderung von 17,629 Milliarden Baht anordnete. Thaksins unmittelbarer Rechtsstreit dreht sich daher darum, wie die Einziehung fortgesetzt wird, während er seine Einwände vor Gericht geltend macht.
Warum das Gericht den vorläufigen Schutz ablehnte
Paragraph 254 ermöglicht es einem Kläger, also der Person, die eine Klage erhebt, vor einem Urteil bestimmte Schutzanordnungen zu beantragen. Solche Anordnungen können Schäden während eines Verfahrens verhindern, etwa wenn eine andere Partei Vermögenswerte verlagern oder veräußern könnte, die zur Erfüllung eines späteren Urteils benötigt werden.
Das Gericht erklärte, diese Schutzmaßnahmen gehörten zu dem Teil der Zivilprozessordnung, der vorläufige Maßnahmen vor einem Urteil regelt. Paragraph 264, der ebenfalls den Schutz der Interessen einer Partei während des Verfahrens oder die Sicherstellung der Erfüllung eines Urteils betrifft, ist Teil dieses Regelungsrahmens.
Thaksins Situation sei eine andere, befand das Gericht. Die Finanzbehörde übe bereits gesetzliche Befugnisse aus, um Steuern einzutreiben, die ihr Generaldirektor als überfällig eingestuft habe. Zu diesem Zweck nehme die Behörde eine mit einem Gläubiger vergleichbare Stellung ein, der eine Zahlung vollstreckt, während Thaksin eine mit einem Schuldner vergleichbare Stellung habe.
Ein Gläubiger ist eine Person oder Organisation, die geschuldetes Geld einfordert; ein Schuldner ist die Person, die zur Zahlung verpflichtet ist. Obwohl Thaksin die aktuelle Klage erhoben hatte, berücksichtigte das Gericht bei der Entscheidung über die anwendbaren Verfahrensregeln seine Rolle im Einziehungsverfahren.
Das Gericht wies den Antrag nach Paragraph 254(2) in Verbindung mit Paragraph 17 des Gesetzes über die Einrichtung von Steuergerichten und das Verfahren in Steuersachen von 1985 zurück. Seine Begründung ordnet Einwände gegen das Einziehungsverfahren den Vollstreckungsverfahren zu und nicht dem Verfahren zum vorläufigen Schutz, auf das sich Thaksin berufen hatte.
Die Vollstreckungsregeln hinter der Entscheidung
Paragraph 12 des Steuergesetzes war für die Begründung des Gerichts zentral. Er bildet die Rechtsgrundlage für das Vorgehen der Finanzbehörde gegen Thaksins Vermögenswerte, um ausstehende Steuern einzutreiben.
Das Gericht bezog sich ausdrücklich auf den vierten Absatz dieses Paragraphen. Danach richten sich Pfändungen und öffentliche Versteigerungen unter den erforderlichen Anpassungen nach der Zivilprozessordnung. Sicherstellungsverfahren, durch die Geld oder andere Vermögenswerte eingefroren werden können, richten sich nach Vorschriften des Generaldirektors, die der Zustimmung des Finanzministers bedürfen.
Das Gericht legte den Verweis auf die Zivilprozessordnung so aus, dass damit deren Vollstreckungsvorschriften gemeint seien. Diese regeln die Beschlagnahme und den Verkauf des Vermögens eines Schuldners, um einen Gläubiger zu befriedigen.
Auch Paragraph 289 wurde erörtert. Das Gericht erklärte, ein Schuldner oder eine andere betroffene Person, die das Recht eines Gläubigers zur Vollstreckung oder die Rechtmäßigkeit der Vollstreckung anficht, könne unter den in diesem Paragraphen genannten Voraussetzungen eine Aussetzung beantragen. Ein weiterer Antrag müsste die einschlägigen gesetzlichen Anforderungen erfüllen.
Der Streit um mehr als 40 Milliarden Baht
Winyat sagte, Thaksins zentraler Einwand in der Sache betreffe Vermögenswerte im Wert von mehr als 40 Milliarden Baht, die 2010 gepfändet oder eingefroren worden seien. Das Anwaltsteam argumentiert, diese Vermögenswerte gehörten zu demselben Geldbestand, auf den die aktuelle Steuereinziehung ziele.
Thaksins Anwälte bezeichnen die aktuelle Einziehung als rechtswidrige doppelte Inanspruchnahme. Die Position der Finanzbehörde, wie sie in den Ausführungen des Gerichts zu ihren Vollstreckungsbefugnissen zum Ausdruck kommt, lautet, dass sie eine festgesetzte und unbezahlte Steuer eintreibt.
Die Beträge beziehen sich auf unterschiedliche Teile des Streits. Die vom Obersten Gerichtshof zur Einziehung angeordnete Steuerforderung belief sich auf 17,629 Milliarden Baht. Bei dem Betrag von mehr als 40 Milliarden Baht handelt es sich laut Winyat um Vermögenswerte, die in früheren Verfahren eingezogen oder eingefroren wurden. Das Gericht wird den behaupteten Zusammenhang zwischen ihnen im laufenden Verfahren prüfen.
Der vom Anwalt genannte frühere Betrag ist mehr als doppelt so hoch wie die Steuerforderung von 17,629 Milliarden Baht. Dieser Vergleich erklärt, warum sein Team die Geschichte der Vermögenswerte in den Mittelpunkt seiner Argumentation stellt: Es will das Gericht prüfen lassen, was eingezogen wurde, um welche Gelder es sich handelte und welche Auswirkungen dies auf die aktuelle Einziehungsforderung hat.
Wie die Shin-Corp-Transaktionen den Streit auslösten
Der Steuerfall geht auf Aktienübertragungen zwischen Ample Rich Investment Ltd., einem 1999 auf den Britischen Jungferninseln eingetragenen Unternehmen, und Thaksins Kindern Panthongtae und Pintongta Shinawatra zurück.
Ample Rich verkaufte jedem der beiden Geschwister außerhalb der Börse 164,6 Millionen Shin-Corp-Aktien zum Preis von einem Baht je Aktie. Am 23. Januar 2006 verkauften die Geschwister die Aktien über die Thailändische Börse zum Marktpreis von 49,25 Baht je Aktie an Unternehmen, die mit der singapurischen Temasek Holdings verbunden waren.
Die Differenz zwischen dem Kaufpreis und dem Marktpreis betrug 48,25 Baht je Aktie. Die Finanzbehörde behandelte den Vorteil aus dem Erwerb der Aktien zu einem Baht als steuerpflichtiges Einkommen für das Steuerjahr 2006. Steuerpflichtiges Einkommen ist Einkommen, das bei der Berechnung der Steuerschuld berücksichtigt werden muss.
Zunächst ging die Behörde gegen die Kinder vor. Am 30. August 2007 setzte sie gegen Panthongtae Steuern und Zuschläge von 5,90479 Milliarden Baht und gegen Pintongta von 5,67686 Milliarden Baht fest, insgesamt 11,58165 Milliarden Baht. Die beiden legten zunächst Verwaltungsbeschwerde ein und zogen anschließend vor das Zentrale Steuergericht.
Entscheidend war die Eigentumsfrage. Die Strafkammer des Obersten Gerichtshofs für Inhaber politischer Ämter stellte fest, dass Thaksin weiterhin der wirtschaftliche Eigentümer von 1.419.490.150 Shin-Corp-Aktien war und die Kinder die Aktien in seinem Auftrag hielten. Die Geschwister beriefen sich auf diese Feststellung und argumentierten, sie seien nicht die Personen, die für die Steuer hafteten. Am 29. Dezember 2010 hob das Zentrale Steuergericht ihre Steuerfestsetzungen auf.
Warum sich die Steuerforderung gegen Thaksin richtete
Die Finanzbehörde nahm die Einziehung während der Regierung von General Prayut Chan-o-cha wieder auf. Die zuständigen Beamten kamen am 13. März 2017 zusammen, als eine Frist am 31. März näher rückte, um einen rechtlichen Weg zur Steuereinziehung zu finden, bevor die Verjährungsfrist ablief.
Das Vorgehen stützte sich auf die Paragraphen 820 und 821 des Zivil- und Handelsgesetzbuchs, die die Haftung zwischen einem Auftraggeber und einem Beauftragten regeln. Vereinfacht gesagt wollten die Beamten die Person hinter den Transaktionen für Handlungen verantwortlich machen, die über andere abgewickelt worden waren.
Am 28. März 2017 stellte die Behörde Thaksin für das Steuerjahr 2006 eine Einkommensteuer von insgesamt 17,629 Milliarden Baht in Rechnung. Der Bescheid wurde kurz vor Ablauf der Frist an seine gemeldete Wohnanschrift zugestellt.
Thaksin focht die Steuerfestsetzung an und bekam zunächst Recht. Am 18. Juli 2022 hob das Zentrale Steuergericht die Festsetzung auf, weil die Behörde ihm vor deren Erlass keine Vorladung nach Paragraph 19 des Steuergesetzes zugestellt hatte. Die Steuerkammer des Fachberufungsgerichts bestätigte dieses Urteil am 2. Juni 2023.
Der Oberste Gerichtshof hob diese Entscheidungen am 17. November 2025 auf und ordnete die Einziehung an. Er stellte fest, dass Thaksin seine Eigentümerschaft über seine Kinder verschleiert habe und der Konstruktion wirtschaftliche Substanz gefehlt habe, sie also keinen tatsächlichen Wandel der zugrunde liegenden wirtschaftlichen Eigentumsverhältnisse widerspiegelte. Das Gericht stellte außerdem unzulässige Zwecke fest, darunter steuerliche Vorteile, und sah keinen Grund, Zuschläge zu erlassen oder zu reduzieren.
Pfändung, Versteigerung und die Frage einer Insolvenz
Winyat sagte, die Finanzbehörde habe bereits einige Vermögenswerte gepfändet oder sichergestellt. Bei einer Pfändung wird Vermögen zum Zweck der Einziehung rechtlich unter Kontrolle gestellt; eine Sicherstellung kann verhindern, dass Geld oder andere Vermögenswerte übertragen oder ausgezahlt werden.
Eine öffentliche Versteigerung ist ein späterer Schritt: Das Vermögen wird verkauft und der Erlös zur Begleichung der Schuld verwendet. Winyat zufolge ist es dazu noch nicht gekommen. Mit der Zurückweisung vom 16. November bleibt Thaksin der beantragte vorläufige Aufschub verwehrt, während die Einziehungsverfahren weiterlaufen.
Auch eine Insolvenz kam in den Äußerungen des Anwalts zur Sprache. Winyat sagte, ein möglicher Insolvenzantrag müsse anhand der geltenden gesetzlichen Kriterien geprüft werden, darunter auch Fragen zur Höhe der aus Vermögenswerten eingezogenen Beträge.
Ein Versteigerungstermin oder eine Insolvenzentscheidung wurde nicht bekanntgegeben. Im unmittelbaren Verfahren geht es um die Einziehungsmaßnahmen, die angekündigte Berufung gegen die Entscheidung zum vorläufigen Schutz und die weiterlaufende Steuerklage.
Die für den Fall maßgeblichen Daten
Der Streit nahm seinen Lauf von den Aktiengeschäften über Steuerfestsetzungen gegen die Kinder bis hin zu einer Steuerfestsetzung gegen Thaksin und der aktuellen Anfechtung der Vollstreckung. Die wichtigsten Daten zeigen, wie diese Phasen zusammenhängen.
- 23. Januar 2006: Panthongtae und Pintongta verkauften Shin-Corp-Aktien über die Thailändische Börse an Unternehmen, die mit Temasek verbunden waren.
- 30. August 2007: Die Finanzbehörde setzte gegen die Geschwister insgesamt 11,58165 Milliarden Baht an Steuern und Zuschlägen fest.
- 29. Dezember 2010: Das Zentrale Steuergericht hob die Steuerfestsetzungen gegen die Geschwister auf, nachdem diese ihre Eigenschaft als Steuerpflichtige angefochten hatten.
- 28. März 2017: Die Behörde stellte Thaksin Steuern von insgesamt 17,629 Milliarden Baht in Rechnung.
- 18. Juli 2022 und 2. Juni 2023: Das Steuergericht und das Berufungsgericht entschieden zugunsten Thaksins, weil das Vorladungsverfahren nicht eingehalten worden war.
- 17. November 2025: Der Oberste Gerichtshof hob diese Urteile auf und ordnete die Einziehung an.
- 16. November 2026: Das Zentrale Steuergericht wies Thaksins Antrag auf vorläufigen Schutz vor Einziehungsmaßnahmen zurück.
- 21. Dezember 2026: Das Gericht soll die Streitfragen für das laufende Verfahren festlegen.
Die Anhörung im Dezember wird dazu beitragen, festzulegen, welche Tatsachen die beiden Seiten belegen müssen und welche Rechtsfragen das Gericht entscheiden muss. Winyat verwies auf eine Beweisaufnahme im Jahr 2027, ohne ein Datum zu nennen.
Berufung neben der weiterlaufenden Klage
Winyat sagte, er habe Thaksin über die Zurückweisung informiert und der ehemalige Ministerpräsident habe das Team angewiesen, das Verfahren fortzusetzen. Der Anwalt bestätigte den nächsten Schritt in einer kurzen Erklärung:
Wir werden gegen diese Anordnung Berufung einlegen.
Das Anwaltsteam will die verfahrensrechtliche Entscheidung anfechten und zugleich die Sachfragen des Steuerstreits weiterverfolgen. Dabei geht es um unterschiedliche Fragen: Welches Verfahren kann genutzt werden, um eine Aussetzung der Vollstreckung zu beantragen, und wie sind die Steuerfestsetzung und die früheren Vermögenspfändungen zu behandeln?
Für Thaksin bedeutet die Entscheidung konkret, dass sein Vermögen weiterhin eingezogen werden kann, während diese Argumente vorgebracht werden. Für die Finanzbehörde wurde die beantragte Aussetzung abgelehnt; ihre Einziehungsbefugnisse bleiben damit vorbehaltlich des laufenden Gerichtsverfahrens bestehen.
Die wichtigsten Punkte
- Das Zentrale Steuergericht lehnte Thaksins Antrag ab, Pfändungen, Sicherstellungen und Versteigerungsmaßnahmen am 16. November 2026 auszusetzen.
- Das Gericht entschied, dass für das Einziehungsverfahren Vollstreckungsregeln gelten und nicht die Vorschriften über vorläufigen Schutz nach Paragraph 254.
- Der Oberste Gerichtshof ordnete im November 2025 die Einziehung einer Steuerforderung von 17,629 Milliarden Baht an.
- Laut Thaksins Anwalt sind Vermögenswerte im Wert von mehr als 40 Milliarden Baht, die 2010 eingezogen oder eingefroren wurden, für die laufende Anfechtung zentral.
- Winyat plant Berufung und sagt, dass bislang keine öffentliche Versteigerung stattgefunden hat.
- Die nächste Anhörung ist für den 21. Dezember 2026 angesetzt, um die strittigen Fragen festzulegen.