Drei Zentralbanken verknüpfen unterschiedliche Systeme, um ein Risiko von 1,4 Billionen US-Dollar anzugehen
Die Bank of England, die Monetary Authority of Singapore und die Bank of Thailand gaben am 13. November 2026 bekannt, dass sie Tests zur Verknüpfung von Devisenzahlungen über drei unterschiedliche Arten von Zentralbank-Abwicklungsinfrastrukturen abgeschlossen haben. Project Meridian FX APAC untersuchte, ob sich beide Seiten eines Währungstauschs sicher koordinieren lassen, selbst wenn das Geld über Systeme mit unterschiedlichen Technologien fließt.
Inhalt
- Drei Zentralbanken verknüpfen unterschiedliche Systeme, um ein Risiko von 1,4 Billionen US-Dollar anzugehen
- Wie verknüpfte Zahlungen einen Währungstausch absichern
- Was die drei Testumgebungen beitrugen
- Singapurs Treuhandvereinbarung veränderte die Rolle des Betreibers
- Vier Phasen mit einem entscheidenden Verbindlichkeitspunkt
- Netting könnte den für die Abwicklung benötigten Geldbetrag verringern
- Fehlertests zeigten praktische Anforderungen auf
- Wer würde einen Live-Dienst beaufsichtigen?
- Von der ersten Zusammenarbeit zum geplanten Interface 2028
- Wichtige Punkte
Das Problem ist erheblich. Nach Angaben der Zentralbanken ergab die dreijährliche Zentralbankerhebung der BIZ für 2025, dass im April 2025 Devisenabwicklungen im Wert von mehr als 1,4 Billionen US-Dollar beziehungsweise 10 Prozent des durchschnittlichen täglichen Abwicklungsvolumens weiterhin vollständig dem Abwicklungsrisiko ausgesetzt waren. Dabei besteht die Gefahr, eine Währung zu zahlen, ohne die andere zu erhalten.
Die Tests verknüpften konventionelle Echtzeit-Bruttoabwicklungssysteme mit Plattformen auf Basis der Distributed-Ledger-Technologie. Außerdem wurde untersucht, ob sich durch den Ausgleich von Zahlungen zwischen mehreren Beteiligten der Geldbetrag verringern lässt, den Banken für die Abwicklung bereithalten müssen.
In der gemeinsamen Mitteilung der Zentralbanken beschrieb die Monetary Authority of Singapore erfolgreiche Experimente in den Testumgebungen der drei Institutionen. Die Ergebnisse wurden in drei Dokumenten veröffentlicht: Executive Summary and Introduction, Technical Report und Policy Report.
Den Zentralbanken gelang die Koordination, ohne dass alle Beteiligten ein gemeinsames Register einführen mussten. Die ausführlichen Ergebnisse zeigen auch, warum die Verbindung von Systemen mehr erfordert als den Austausch von Nachrichten: Unterschiede darin, wie die einzelnen Plattformen Geld reservieren, veränderten die Aufgaben des Betreibers, der sie miteinander verknüpfte.
Wie verknüpfte Zahlungen einen Währungstausch absichern
Bei einem Devisengeschäft entstehen zwei Zahlungsverpflichtungen. Eine Bank, die eine Währung verkauft, muss diese liefern; der Käufer muss den vereinbarten Betrag in einer anderen Währung zahlen. Die Abwicklung ist der Zeitpunkt, an dem diese Verpflichtungen durch Geldtransfers erfüllt werden.
Das Herstatt-Risiko entsteht, wenn eine Partei zahlt, die andere aber ausfällt, bevor sie ihre Währung geliefert hat. Zahlung gegen Zahlung, meist mit PvP abgekürzt, begegnet diesem Risiko, indem die Übertragung der einen Währung von der Übertragung der anderen abhängig gemacht wird.
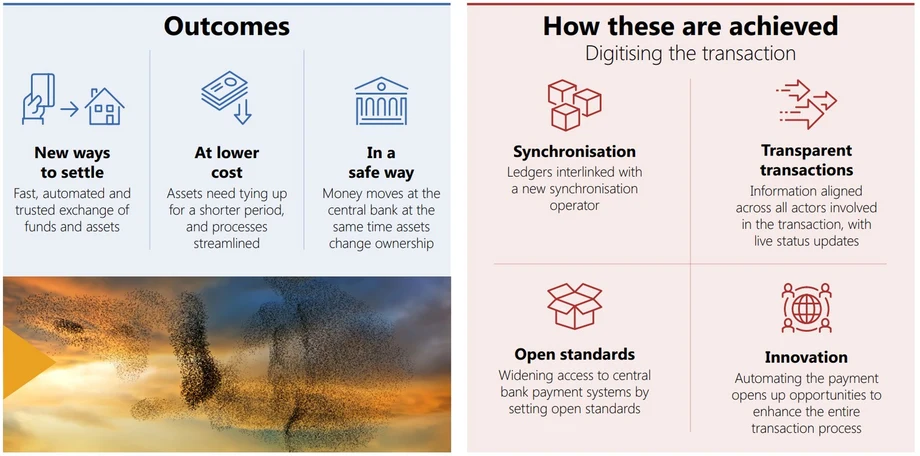
Bei Project Meridian FX APAC kam ein Prototyp eines Synchronisationsbetreibers zum Einsatz, den Partior, ein Anbieter von Clearing- und Abwicklungsinfrastruktur auf Basis der Distributed-Ledger-Technologie, entwickelt, integriert und getestet hatte. Der Betreiber glich Zahlungsanweisungen ab, sicherte die erforderlichen Mittel, prüfte, ob alle Zahlungen bereit waren, und koordinierte die Ausführung.
Das Projekt beschreibt das angestrebte Ergebnis als atomare Abwicklung: Verknüpfte Übertragungen erfolgen gemeinsam oder gar nicht. In der Praxis setzte der Prototyp dies mithilfe von Reservierungen, Abwicklungsanweisungen und Wiederherstellungsverfahren über getrennte Systeme hinweg um.
Kenneth Gay, Chief FinTech Officer bei der Monetary Authority of Singapore, erläuterte den Zweck dieser Koordination:
Project Meridian FX APAC hat gezeigt, wie Synchronisierung eine PvP-Abwicklung über diese unterschiedlichen Umgebungen hinweg ermöglichen könnte. So ließe sich das Abwicklungsrisiko senken und zugleich die Interoperabilität verbessern.
Interoperabilität bedeutet, dass unterschiedliche Systeme zusammenarbeiten können. Hier ging es darum, bestehende und neue Formen der Großbetragsabwicklung miteinander zu verbinden. Diese Infrastruktur nutzen Banken und andere Finanzinstitute, um gegenseitige Verpflichtungen abzuwickeln.
Was die drei Testumgebungen beitrugen
Im technischen Projektbericht der Bank of England werden als teilnehmende Umgebungen ihr Synchronisation Lab, das Project SAN der Bank of Thailand und das SGD Testnet der Monetary Authority of Singapore in einer Konfiguration außerhalb des laufenden Betriebs genannt.
Das Synchronisation Lab simulierte ein kontobasiertes Echtzeit-Bruttoabwicklungssystem (RTGS). RTGS-Systeme wickeln Zahlungen einzeln ab, sobald sie verarbeitet werden. Im Experiment erlaubte das Lab, Mittel direkt auf den Konten der Beteiligten zu reservieren. Sie blieben dort, konnten während der Reservierung aber nicht anderweitig verwendet werden.
Thailands Project SAN nutzte ein zentral verwaltetes Token-Register mit einer Interoperabilitätsschicht, die Anweisungen weiterleitete und Transaktionsinformationen zurückgab. Die Mittel wurden über eine interne Treuhandvereinbarung gesichert und bedingt zurückgehalten, ohne dass der Synchronisationsbetreiber die Verwahrung übernahm.
Singapurs SGD Testnet stand für eine Infrastruktur mit von den Beteiligten kontrollierten Wallets und Unterstützung für digitale Zentralbankwährungen für den Großbetragsverkehr. Eine digitale Zentralbankwährung, kurz CBDC, ist digitales Geld, das von einer Zentralbank ausgegeben wird. CBDC für den Großbetragsverkehr sind für Finanzinstitute und nicht für alltägliche Einkäufe bestimmt.
Synchronisierung kann unterschiedliche Formen von Großbetragsgeld verbinden, ohne dass jedes System eine CBDC nutzen muss. Der Wert des Experiments lag darin, diese unterschiedlichen Modelle zusammenarbeiten zu lassen und zugleich die Abwicklung in Zentralbankgeld zu gewährleisten.
Singapurs Treuhandvereinbarung veränderte die Rolle des Betreibers
Das SGD Testnet erforderte einen anderen Ansatz, weil die Testkonfiguration keine direkte Reservierung von Mitteln der Beteiligten durch den Betreiber vorsah. Stattdessen nutzte der Prototyp eine eigens dafür vorgesehene Wallet im Eigentum einer Bank, die unter deren Autorisierung verwaltet wurde, sowie eine technische Treuhand-Wallet.
Digitale Signaturen der Beteiligten autorisierten Übertragungen in die Treuhandvereinbarung hinein und aus ihr heraus. So konnte der Prototyp die Wirkung einer Mittelreservierung nachbilden. Zugleich erhielt der Betreiber dadurch Aufgaben bei der Verwahrung oder Kontrolle von Geld, die über die reine Koordination hinausgingen.
Die Zentralbanken sehen einen Betreiber vor, der die Abwicklung normalerweise koordiniert, ohne die Mittel der Beteiligten zu verwahren. Geld auf dem eigenen Konto eines Beteiligten zu reservieren, begrenzt diese Rolle stärker, als es auf eine Treuhand-Wallet unter Kontrolle des Betreibers zu übertragen.
Singapurs Modell brachte Fragen zur Verwahrung, zum Schutz von Vermögenswerten, zu Kredit und Liquidität sowie zur Insolvenz in die Analyse der politischen Rahmenbedingungen ein. Ein Live-Dienst bräuchte beispielsweise klare Regeln zur Kontrolle des Geldes und dazu, wie es behandelt wird, wenn ein Betreiber oder Beteiligter zahlungsunfähig wird.
Die Zentralbanken bezeichneten diese Vereinbarungen als Entscheidungen für das Experiment. Eine bessere Unterstützung autorisierter Zugriffe und der Mittelreservierung könnte es einem künftigen Betreiber ermöglichen, weniger Aufgaben zu übernehmen. Das würde sowohl die Integrationskomplexität als auch die mit der Geldverwaltung verbundenen Pflichten verringern.
Vier Phasen mit einem entscheidenden Verbindlichkeitspunkt
Der Prototyp durchlief vier Phasen: Entgegennahme von Abwicklungsanweisungen, Abgleich der beiden Seiten eines Geschäfts, Reservierung der Mittel und Anforderung der Abwicklung. Die Anweisungen enthielten Angaben unter anderem zu Währung, Betrag, Gegenpartei und Abwicklungstag.
In der anfänglichen, reversiblen Phase konnte der Betreiber Reservierungen bei Problemen aufheben. Hatte eine Bank genügend Geld, die andere jedoch nicht, konnten die reservierten Mittel der ersten Bank freigegeben und das Geschäft vor der Zahlung beendet werden.
Nachdem der Ablauf den Verbindlichkeitspunkt überschritten hatte und Abwicklungsanweisungen erteilt wurden, galt ein anderes Wiederherstellungsverfahren. Der Betreiber führte die Abwicklung weiter, statt Mittel freizugeben, die womöglich noch für eine Zahlung benötigt wurden, die anderswo bereits lief.
Ein Systemausfall nach diesem Punkt führte daher zu wiederholten Versuchen. Würden die übrigen Reservierungen in dieser Phase freigegeben, könnte eine Währung geliefert werden, während die andere unbezahlt bliebe. Genau das sollte der verknüpfte Ablauf verhindern.
Der Bericht unterscheidet diesen technischen Verbindlichkeitsprozess von der rechtlichen Endgültigkeit der Abwicklung. Rechtliche Endgültigkeit ist der Zeitpunkt, an dem eine Zahlung rechtlich abgeschlossen ist und nach den geltenden Regeln nicht widerrufen werden kann. Ein Live-Dienst bräuchte neben seinem technischen Ablauf auch ein abgestimmtes rechtliches Ergebnis über die verbundenen Rechtsräume hinweg.
Netting könnte den für die Abwicklung benötigten Geldbetrag verringern
Der zweite wichtige Anwendungsfall war die multilaterale Nettoabwicklung. Statt den vollen Betrag jeder Zahlung einzeln zu überweisen, werden beim Netting eingehende und ausgehende Verpflichtungen miteinander verrechnet und nur die verbleibenden Salden abgewickelt.
Eine Bank mit ein- und ausgehenden Zahlungen braucht dadurch möglicherweise weniger verfügbare Mittel, als wenn sie jede ausgehende Zahlung einzeln finanzieren müsste. Das ist der Liquiditätsvorteil: Weniger Geld wird allein für die Abwicklung gebunden.
Der Prototyp hielt geeignete Transaktionen in einer Warteschlange zurück und fasste sie zu Abwicklungszyklen zusammen. Anschließend berechnete er Nettopositionen und versuchte, Reservierungen für dieselbe Gruppe von Transaktionen über alle drei Systeme hinweg zu erhalten.
Dafür war eine Abstimmung zwischen den Systemen erforderlich. Konnte ein Beteiligter das vorgeschlagene Paket nicht finanzieren, nutzte der Betreiber die Fehlerinformationen, um eine geeignete Transaktion herauszunehmen, und versuchte es erneut. Das Verfahren wurde fortgesetzt, bis alle drei Systeme einem gemeinsamen Paket zustimmten.
Das Experiment zeigte das Potenzial für Liquiditätseinsparungen, ohne dass die gemeinsame Mitteilung eine konkrete prozentuale Verringerung nannte. Die Berechnung von Nettopositionen erweiterte auch die Aufgaben des Betreibers und rückte seine Arbeit näher an das Clearing heran, bei dem Zahlungsverpflichtungen vor der Abwicklung ermittelt werden.
Fehlertests zeigten praktische Anforderungen auf
Im Versuch wurden unzureichende Mittel, ungültige Kontoangaben, Pakete mit mehreren Fehlern und Infrastrukturausfälle getestet. Diese Szenarien prüften, wie der Betreiber reagierte, wenn eine verknüpfte Transaktion nicht normal ausgeführt werden konnte.
Ein ungültiges Konto oder unzureichende Mittel führten in der reversiblen Phase zur Stornierung und Freigabe der zugehörigen Reservierungen. Enthielt ein Paket mehrere Probleme, isolierte der Prototyp die fehlerhaften Transaktionen und verarbeitete die übrigen geeigneten Transaktionen weiter.
Ein Ausfall nach dem Verbindlichkeitspunkt erforderte wiederholte Versuche, die Abwicklung abzuschließen. Dabei wurden die Abstände zwischen den Versuchen schrittweise verlängert; zudem gab es einen Schwellenwert für ein Eingreifen des Betreibers. Zuverlässige Informationen zum Transaktionsstatus waren für diese Reaktion unverzichtbar.
Die Ergebnisse nennen Idempotenz als weitere Anforderung. Einfach gesagt: Eine mehrfach gesendete Anweisung darf trotzdem nur einmal verarbeitet werden. Ohne diesen Schutz könnte ein erneuter Versuch nach einer ausgebliebenen Antwort eine doppelte Zahlung auslösen.
Die Zentralbanken nannten zudem die zuverlässige Zustellung von Ereignissen und abrufbare Informationen zum Transaktionsstatus als Anforderungen an die Resilienz. Die Tests umfassten weder Betriebszeiten ohne zeitliche Überschneidung noch das Ablaufen von Mittelreservierungen. Beides bleibt eine praktische Herausforderung bei der Koordination von Zahlungen über Zeitzonen hinweg.
Wer würde einen Live-Dienst beaufsichtigen?
Der Bericht zu den politischen Rahmenbedingungen der Bank of England gliedert die wichtigsten Aspekte in operationelle Risiken, Integrität und Endgültigkeit der Abwicklung, Governance und Rechenschaftspflicht sowie rechtliche, datenbezogene und internationale Abhängigkeiten.
Ein Koordinierungsdienst könnte Zahlungen verzögern, selbst wenn die zugrunde liegenden Zentralbanksysteme verfügbar bleiben. Seine Cybersicherheit, Kapazität, Wiederherstellungsmaßnahmen und Verbindungen wären daher für die Resilienz der gesamten Abwicklungskette relevant.
Regelwerke und Verträge müssten festlegen, wer Transaktionen genehmigen, pausieren, stornieren oder erneut anstoßen darf. Außerdem müssten sie die Haftung regeln und erklären, wie anhaltende Ausfälle behandelt werden. Diese Pflichten wachsen, wenn ein Betreiber Geld kontrolliert oder Nettoverpflichtungen berechnet.
Der Bericht verweist auf bestehende Modelle. Der Rahmen für Batch Administrators der Reserve Bank of Australia zeigt, wie eine externe Organisation Abwicklungsverpflichtungen unter Zugangs- und Betriebsauflagen übermitteln kann. Die kooperative Aufsicht über Swift bietet ein Beispiel dafür, wie Zentralbanken die Aufsicht über einen internationalen Dienst gemeinsam wahrnehmen.
CLS dient als Referenz für rechtlich anerkannte PvP-Abwicklung, obwohl seine Währungsverpflichtungen über ein gemeinsames Register abgewickelt werden. Meridian koordiniert Zahlungen über getrennte nationale Systeme hinweg. Der Bericht betrachtet außerdem die Prinzipien 2 und 8 der Principles for Financial Market Infrastructures zu Governance und Endgültigkeit der Abwicklung sowie das Global Layer One Market Infrastructure Toolkit.
Weitere Arbeiten zu den politischen Rahmenbedingungen betreffen den Zugang im Inland, die internationale Governance, Betriebszeiten, Rechtssicherheit und den Datenaustausch. Die Reserve Bank of Australia und die Bangko Sentral ng Pilipinas brachten als beobachtende Zentralbanken ihre Perspektiven ein.
Von der ersten Zusammenarbeit zum geplanten Interface 2028
Project Meridian FX APAC baut auf Project Meridian FX auf, das vom BIS Innovation Hub London gemeinsam mit der Bank of England, der Banque de France, der Deutschen Bundesbank, der Banca d’Italia und der Europäischen Zentralbank geleitet wurde. Das APAC-Experiment weitete den Ansatz auf ein breiteres Spektrum an Währungen, Technologien, Infrastrukturen und Zeitzonen aus.
Der Entwicklungszeitraum umfasst den Start der Zusammenarbeit, die Veröffentlichung der Ergebnisse und einen geplanten Schritt bei der britischen Infrastruktur:
- November 2025: Die Zentralbanken Großbritanniens, Singapurs und Thailands kündigten erstmals ihre Zusammenarbeit an.
- 13. November 2026: Die Zentralbanken veröffentlichten die Ergebnisse des abgeschlossenen Versuchs und die drei Berichte.
- 2028: Die Bank of England plant die Einführung eines Live-Synchronisationsinterfaces, das tokenisierte Vermögenswerte und verschiedene Formen von Großbetragsgeld unterstützen soll.
Die Zentralbanken nannten kein Startdatum für einen gemeinsamen Live-Dienst Meridian FX APAC. Weitere Untersuchungen könnten zusätzliche Rechtsräume, Finanzinstitute, Währungen und Transaktionsszenarien umfassen, ergänzt durch Arbeiten an technischen, rechtlichen und betrieblichen Vereinbarungen sowie an Governance-Regelungen.
Tom Mutton, Executive Director of Payments, Innovation and Fintech bei der Bank of England, erläuterte, wie sich das Experiment in diese Arbeiten einfügt:
Project Meridian FX APAC liefert praktische Erkenntnisse dazu, wie eine synchronisierte Abwicklung dazu beitragen könnte, Risiken bei grenzüberschreitenden Devisengeschäften zu senken und die Effizienz zu steigern. Die Ergebnisse bilden eine solide Grundlage für eine weitere Zusammenarbeit, während wir prüfen, wie sich dieser Ansatz für den Einsatz in der Praxis weiterentwickeln lässt.
Für Banken liegen die möglichen Vorteile in sichereren Währungsgeschäften und weniger Geld, das in der Abwicklung gebunden ist. Um diese Vorteile in Live-Märkten zu erzielen, braucht es sowohl eine zuverlässige Koordinierungstechnologie als auch klare Vereinbarungen darüber, wer die Mittel kontrolliert, wer sich um Ausfälle kümmert und wann jede Zahlung rechtlich endgültig ist.
Wichtige Punkte
- Großbritannien, Singapur und Thailand schlossen Tests zur synchronisierten Devisenabwicklung ab und veröffentlichten die Ergebnisse am 13. November 2026.
- Das Experiment verknüpfte konventionelle und tokenisierte Zentralbank-Testsysteme über einen Prototyp von Partior.
- Nach der von den Zentralbanken zitierten BIZ-Erhebung waren mehr als 1,4 Billionen US-Dollar beziehungsweise 10 Prozent des durchschnittlichen täglichen Devisenabwicklungsvolumens im April 2025 weiterhin vollständig dem Abwicklungsrisiko ausgesetzt.
- Bei Zahlung gegen Zahlung wurden Währungslieferungen verknüpft; multilaterales Netting bot Möglichkeiten für Liquiditätseinsparungen.
- Singapurs Testmodell erforderte eine Treuhandlösung, wodurch die Aufgaben des Betreibers über die Koordination hinausgingen.
- Rechtliche Endgültigkeit, Aufsicht, Betriebszeiten und Wiederherstellungsmaßnahmen müssen weiter ausgearbeitet werden, bevor ein internationaler Live-Dienst starten kann.
- Die Bank of England plant für 2028 ein Live-Synchronisationsinterface; ein Startdatum für Meridian FX APAC als gemeinsamen Dienst wurde nicht bekannt gegeben.