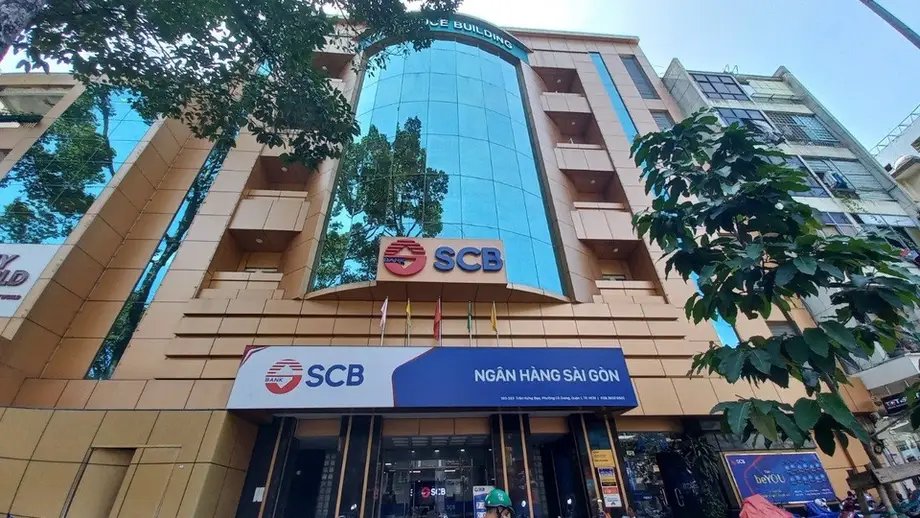
Umfassende Bankenreform mit Unternehmenskrediten im Zentrum
Die vietnamesische Zentralbank hat einen Fahrplan für die Bankenreform bis 2030 vorgelegt, der drei Ziele miteinander verbindet: das Finanzsystem zu modernisieren, angeschlagene Kreditgeber zu sanieren und Unternehmen, insbesondere kleinen und mittleren Unternehmen, den Zugang zu Finanzierung zu erleichtern.
Inhalt
- Umfassende Bankenreform mit Unternehmenskrediten im Zentrum
- Vier Arbeitsbereiche mit klar zugewiesenen Zuständigkeiten
- Was ändert sich für kleinere Unternehmen?
- Modernisierung geht über Zahlungstechnologie hinaus
- Angeschlagene Kreditgeber halten einen großen Teil der notleidenden Kredite
- Die rechtlichen Instrumente für die Banksanierung
- Mehr Kredite müssen mit finanzieller Stabilität in Einklang gebracht werden
- Was die Umsetzung leisten muss
- Die wichtigsten Punkte
Laut der Ankündigung des Aktionsplans der Staatsbank von Vietnam unterzeichnete der Gouverneur am 1. November 2026 den Beschluss Nr. 2409/QD-NHNN. Er trat noch am selben Tag in Kraft und setzt ein Projekt um, das der Premierminister am 18. September 2026 mit dem Beschluss Nr. 1809/QD-TTg gebilligt hatte.
Der Plan bündelt Technologie, Aufsicht, angeschlagene Banken und Unternehmenskredite in einem Programm. Die praktische Herausforderung besteht darin, Finanzierungen leichter zugänglich zu machen und zugleich die Stabilität der Institute zu verbessern, die sie bereitstellen.
Frühere Bankkennzahlen zeigen, wie groß diese Herausforderung ist. Ende Februar 2025 beliefen sich die in den Bilanzen vietnamesischer Banken ausgewiesenen notleidenden Kredite auf insgesamt 833 Billionen Dong oder 5,3 % der ausstehenden Kredite. Das geht aus Zahlen hervor, die Viet Dragon Securities Corporation anhand von Daten der Vietnam Banks Association und der Zentralbank zusammengestellt hat. Auf fünf Banken unter Sonderaufsicht entfielen 65 % dieser notleidenden Kredite.
Für ein Unternehmen, das Geld für den Kauf von Materialien, die Bezahlung von Lieferanten oder den Ausbau der Produktion benötigt, ist die Verfassung seiner Bank entscheidend. Ein Kreditgeber mit vielen unbezahlten Krediten muss Geld und Personal für die Eintreibung von Schulden und die Abdeckung von Verlusten aufwenden. Das Reformprogramm setzt sowohl bei dieser finanziellen Belastung als auch bei den Regeln und Systemen an, über die Unternehmen Kredite beantragen.
Vier Arbeitsbereiche mit klar zugewiesenen Zuständigkeiten
Die Staatsbank von Vietnam, kurz SBV, gliedert den Aktionsplan in vier Bereiche: allgemeine Maßnahmen, die Modernisierung des Bankensektors, die Sanierung angeschlagener Kreditinstitute und einen besseren Zugang von Unternehmen zu Krediten. Kreditinstitute sind Organisationen, die zur Erbringung von Finanzdienstleistungen wie Kreditvergabe und Einlagengeschäft berechtigt sind.
Die allgemeinen Maßnahmen umfassen Änderungen von Gesetzen und politischen Vorgaben, die IT-Infrastruktur, Bankdatenbanken, die Weiterbildung von Beschäftigten, die Kommunikation politischer Maßnahmen und die internationale Zusammenarbeit. Die SBV hat ihren Abteilungen, den zuständigen Organisationen und den Kreditinstituten entsprechend ihren jeweiligen Aufgaben die Umsetzung zugewiesen.
Der Fahrplan reicht bis 2030. Die Ankündigung enthält weder ein zahlenmäßiges Ziel für zusätzliche Kredite an KMU noch einen Finanzierungsrahmen für die Sanierung angeschlagener Banken oder einen Termin für die Restrukturierung einzelner Institute. Solche Angaben wären für Unternehmen und Einleger wichtig, die einen klareren Zeitplan für konkrete Veränderungen benötigen.
Die wichtigsten Termine, die den Aktionsplan mit früheren Bankgesetzen verbinden, sind:
- 27. Juni 2025: Die Nationalversammlung billigte Änderungen am Kreditinstitutsgesetz von 2024.
- 15. Oktober 2025: Die Änderungen traten in Kraft und schufen Instrumente für angeschlagene Kreditgeber und die Eintreibung notleidender Kredite.
- 18. September 2026: Der Premierminister billigte das Bankenreformprojekt mit dem Beschluss Nr. 1809/QD-TTg.
- 1. November 2026: Die SBV erließ mit dem Beschluss Nr. 2409/QD-NHNN ihren sofort in Kraft tretenden Aktionsplan.
- 2030: Ende des Umsetzungszeitraums des Aktionsplans.
Was ändert sich für kleinere Unternehmen?
Kleine und mittlere Unternehmen, kurz KMU, stehen im gesamten Plan besonders im Fokus. Nach Angaben der SBV wird der Bankensektor Kredit- und Bankvorschriften überprüfen und die Kreditvergabepolitik verbessern, um die Finanzierung von Produktion und Geschäftstätigkeit zu erleichtern.
Kredite sollen in die Produktion, den Geschäftsbetrieb, vorrangige Sektoren und die von Regierung und Premierminister benannten Wachstumstreiber der Wirtschaft fließen. Der Plan sieht außerdem vor, staatliche Kreditprogramme fortzuführen und die Zusammenarbeit zwischen Banken und Unternehmen zu stärken.
Diese Zusammenarbeit soll Behörden und Kreditgebern dabei helfen, Finanzierungsschwierigkeiten zu erkennen und zeitnah anzugehen. Für ein einzelnes Unternehmen wäre ein konkreter Nutzen etwa ein klarerer Weg, um einen abgelehnten Antrag zu besprechen, den Finanzierungsbedarf zu erläutern oder Probleme im Kreditvergabeprozess zu benennen.
Der Plan zielt auf mehr als eine Ausweitung des Kreditvolumens in der Wirtschaft. Er befasst sich auch damit, wie das Geld Unternehmen erreicht. Kreditregeln zu überprüfen, Informationssysteme zu verbessern und Kreditgeber mit Kreditnehmern zusammenzubringen, sind unterschiedliche Teile dieses Prozesses: Die Regeln bestimmen die Antragstellung, Informationen unterstützen Kreditentscheidungen und direkte Gespräche helfen dabei, Schwierigkeiten beim Zugang zu erkennen.
Modernisierung geht über Zahlungstechnologie hinaus
Die Modernisierungsagenda der SBV umfasst die Geldpolitik, das Devisenmanagement und die Kreditpolitik ebenso wie Zahlungssysteme und den Betrieb einzelner Kreditgeber. Die Geldpolitik betrifft die Steuerung der Geldmenge und der Kreditbedingungen, während die Devisenpolitik Währungen und deren Wechselkurse betrifft.
Zahlungssysteme, über die Geld zwischen Privatpersonen, Unternehmen und Finanzinstituten bewegt wird, sind ein weiterer Schwerpunkt. Der Plan sieht vor, sowohl die Systeme selbst als auch ihre Verwaltung und Beaufsichtigung zu modernisieren. Für Unternehmen sind zuverlässige Zahlungen Teil des Alltagsgeschäfts, von der Einnahme von Kundengeldern bis zur Begleichung von Lieferantenrechnungen.
Auch die Bankeninspektion und -aufsicht gehören dazu. Inspektoren prüfen Institute und deren Tätigkeiten, während Aufsichtsbehörden ihre finanzielle Lage und die Einhaltung von Vorschriften fortlaufend überwachen. Der Plan soll diese Funktionen wirksamer machen, während die Banken ihre Abläufe modernisieren.
Modernisierte Datenbanken und Informationssysteme sowie die Weiterbildung von Beschäftigten unterstützen diese Aufgaben. Für den Betrieb neuer Technologien braucht es entsprechend geschultes Personal, und eine wirksame Aufsicht ist auf nutzbare Informationen angewiesen. Indem der Plan Infrastruktur, Daten und Personalentwicklung zusammenführt, berücksichtigt er mehrere praktische Voraussetzungen für Veränderungen im Bankensystem.
Angeschlagene Kreditgeber halten einen großen Teil der notleidenden Kredite
Anfang 2025 konzentrierte sich Vietnams Problem mit notleidenden Krediten stark auf eine kleine Gruppe von Instituten. Nach den von Viet Dragon Securities zusammengestellten Zahlen hielten die fünf Banken unter Sonderaufsicht Ende Februar 65 % der im Bankensystem ausgewiesenen notleidenden Kredite.
Ein notleidender Kredit, auch als Non-Performing Loan bezeichnet, ist eine Forderung, deren Rückzahlung erheblich überfällig oder anderweitig problematisch ist. Die damalige Quote von 5,3 % bedeutete, dass etwas mehr als fünf von 100 Dong der ausstehenden Kredite in den Bankbilanzen als notleidend eingestuft waren.
Besonders auffällig war die Saigon Joint Stock Commercial Bank, kurz SCB. Ende Februar 2025 lag ihre Quote notleidender Kredite bei 98,5 %, verglichen mit 20,9 % Mitte 2017. Im Oktober 2022 erlebte die SCB einen Bank Run, nachdem Truong My Lan, ihre faktische Eigentümerin und Vorsitzende der Immobiliengruppe Van Thinh Phat, festgenommen worden war. Von einem Bank Run spricht man, wenn viele Kunden gleichzeitig versuchen, ihre Einlagen abzuheben.
Auch bei börsennotierten Kreditgebern war der Druck spürbar. Die notleidenden Kredite von 27 börsennotierten Banken summierten sich in den ersten drei Monaten des Jahres 2025 auf 265 Billionen Dong, 16 % mehr als Ende 2024.
Der Aktionsplan sieht direkte und flankierende Maßnahmen vor, um die Sanierung angeschlagener Institute zu beschleunigen. Zu den erklärten Zielen gehören eine solidere Finanzlage, eine bessere Unternehmensführung und eine höhere Widerstandsfähigkeit gegenüber Schocks. Zugleich sollen Schäden für die Stabilität des Bankensektors und die Wirtschaft begrenzt werden.
Die rechtlichen Instrumente für die Banksanierung
Die Änderungen am Kreditinstitutsgesetz von 2024 bilden einen Teil des rechtlichen Rahmens für den Umgang mit angeschlagenen Kreditgebern. Sie wurden am 27. Juni 2025 von der Nationalversammlung gebilligt und traten am 15. Oktober desselben Jahres in Kraft. Unter bestimmten Umständen ermächtigen sie die Zentralbank, Sonderkredite zu einem Zinssatz von null Prozent zu vergeben.
Diese Umstände umfassen Banken, bei denen es zu einem Bank Run kommt, sowie Institute, die Kapital für eine Sanierung oder eine verpflichtende Übertragung benötigen. Bei einer verpflichtenden Übertragung wird eine angeschlagene Bank auf behördliche Anordnung unter einen neuen Eigentümer gestellt. Sonderkredite geben den Behörden die Möglichkeit, bei solchen Eingriffen Geld bereitzustellen.
Das überarbeitete Gesetz stellt Kreditgebern außerdem bestimmte Befugnisse zur Verwertung von Sicherheiten von säumigen Kreditnehmern wieder zur Verfügung, auch in einigen Fällen mit strafrechtlichen Ermittlungen. Eine Sicherheit ist ein Vermögenswert, der als Pfand für einen Kredit dient, etwa eine Immobilie. Bei einem Zahlungsausfall kann der Kreditgeber versuchen, darauf zuzugreifen.
Ähnliche Befugnisse gab es im Rahmen der Resolution 42, eines Pilotprogramms zur Abwicklung notleidender Kredite, das von 2017 bis Ende 2023 galt. Nach Daten der Ratingagentur VIS Rating stieg die durchschnittliche monatliche Rückführung notleidender Kredite in diesem Zeitraum gegenüber dem vorherigen Zeitraum um 65 %. Der Anteil freiwilliger Rückzahlungen an allen notleidenden Krediten erhöhte sich um 13 Prozentpunkte von 23 % auf 36 %.
Phan Duy Hung, leitender Analyst für Finanzinstitute bei VIS Rating, beschrieb 2025 bei der Verabschiedung der Änderungen die erwarteten Auswirkungen der Rechtsänderungen:
„Wir erwarten, dass diese Gesetzesreform die Rentabilität der Banken durch eine bessere Eintreibung von Schulden und niedrigere Betriebskosten stützen wird, unterstützt durch eine Erholung der Immobilientransaktionen im Jahr 2025“,
Die Eintreibung von Schulden und die Sanierung von Banken betreffen miteinander verbundene Probleme. Die Rückführung unbezahlter Kredite hilft Kreditgebern, Verluste aufzufangen. Eine Restrukturierung setzt dagegen bei den Finanzen, den Eigentumsverhältnissen oder der Führung von Instituten an, die tiefer gehende Eingriffe benötigen.
Mehr Kredite müssen mit finanzieller Stabilität in Einklang gebracht werden
Vietnams Abhängigkeit von Bankkrediten stellt die politischen Entscheidungsträger vor eine schwierige Abwägung. Unternehmen benötigen Finanzierungen, um ihren Betrieb aufrechtzuerhalten und zu wachsen, während Banken die Risiken neuer Kredite steuern müssen.
Vor der Nationalversammlung erklärte SBV-Gouverneurin Nguyen Thi Hong am 19. Juni 2025, der Anteil der Kredite am Bruttoinlandsprodukt habe 2024 bei 134 % gelegen. Dabei wird der Bestand an Krediten dem Wert der innerhalb eines Jahres erzeugten Waren und Dienstleistungen gegenübergestellt. Sie warnte, dass eine anhaltend starke Abhängigkeit von Bankfinanzierungen Risiken für das Finanzsystem und die Wirtschaft mit sich bringen könne.
Die Kreditvergabe nahm 2025 bereits rasch zu. In den ersten fünf Monaten des Jahres stiegen die Kredite gegenüber Ende 2024 um 6,5 %. Im gleichen Zeitraum ein Jahr zuvor hatte der Zuwachs 2,4 % betragen. Das Kreditwachstumsziel für 2025 lag bei 16 %, nach 15 % im Jahr 2024.
Hung nannte das schnelle Wachstum der Kreditvergabe an die Immobilien- und Baubranche sowie die Eigentumsverflechtungen zwischen Banken und Unternehmensgruppen als Risiken für die Kreditqualität. Sind ein Kreditgeber und eine große Unternehmensgruppe eng miteinander verbunden, können finanzielle Schwierigkeiten der Gruppe die Bank durch unbezahlte Kredite und schwindendes Vertrauen der Einleger unter Druck setzen.
Der Aktionsplan stellt den erweiterten Zugang von Unternehmen zu Krediten neben eine stärkere Aufsicht, bessere Unternehmensführung und die Sanierung angeschlagener Kreditgeber. Diese Prioritäten betreffen zwei Seiten derselben Aufgabe: Kredite für sinnvolle wirtschaftliche Aktivitäten bereitzustellen und zugleich Banken zu erhalten, die die damit verbundenen Risiken tragen können.
Was die Umsetzung leisten muss
Die SBV hat die Arbeitsbereiche festgelegt und die Zuständigkeiten im Bankensektor verteilt. Die konkreten Ergebnisse sollen sich aus Änderungen von Vorschriften, der Zahlungsinfrastruktur, der Aufsicht, der Restrukturierung von Instituten und dem Umgang mit Finanzierungsschwierigkeiten von Unternehmen ergeben.
Für kleinere Unternehmen sind vor allem die Überprüfung der Kreditregeln, die Fortführung staatlich gelenkter Kreditprogramme und der engere Austausch mit Banken relevant. Für Einleger und die Gesamtwirtschaft sind die Sanierung angeschlagener Institute und eine stärkere Aufsicht zentrale Ziele des Plans zur Stabilisierung des Systems.
Die früheren Zahlen erklären, warum beide Prioritäten in einem Fahrplan zusammengefasst sind. Vietnam verfügte über einen großen und wachsenden Bestand an Bankkrediten, zugleich konzentrierten sich die notleidenden Kredite stark auf angeschlagene Institute. Mehr Geld für produktive Unternehmen bereitzustellen und geschädigte Kreditgeber zu sanieren, erfordert abgestimmte Maßnahmen bei Kreditpolitik, Schuldeneintreibung, Technologie und Aufsicht.
Der Fahrplan bis 2030 gibt diesen Arbeiten einen gemeinsamen Zeithorizont. Sein Erfolg wird sich an konkreten Ergebnissen zeigen: stabileren Instituten, zuverlässigeren Bankdienstleistungen und Unternehmen, die geeignete Finanzierungen für Produktion und Handel erhalten können.
Die wichtigsten Punkte
- Die SBV erließ am 1. November 2026 den Beschluss Nr. 2409/QD-NHNN, mit dem ein Bankenreformprojekt mit einem Fahrplan bis 2030 umgesetzt wird.
- Der Plan umfasst die Modernisierung des Bankensektors, angeschlagene Kreditgeber, den Zugang von Unternehmen zu Krediten sowie flankierende Änderungen bei Vorschriften, Technologie, Daten und Weiterbildung.
- KMU haben Vorrang. Vorgesehen sind eine Überprüfung der Kreditvergabepolitik und eine engere Zusammenarbeit zwischen Banken und Unternehmen.
- Ende Februar 2025 beliefen sich die ausgewiesenen notleidenden Kredite auf insgesamt 833 Billionen Dong. 65 % davon entfielen auf fünf Banken unter Sonderaufsicht.
- Seit dem 15. Oktober 2025 geltende Gesetzesänderungen erlauben bestimmte Sonderkredite zu null Prozent und stellen festgelegte Befugnisse zur Verwertung von Sicherheiten wieder her.
- Die SBV hat ihren Einheiten, den zuständigen Organisationen und den Kreditinstituten Zuständigkeiten für die Umsetzung zugewiesen.