Höherer Gewinn trifft auf gestiegene Markterwartungen
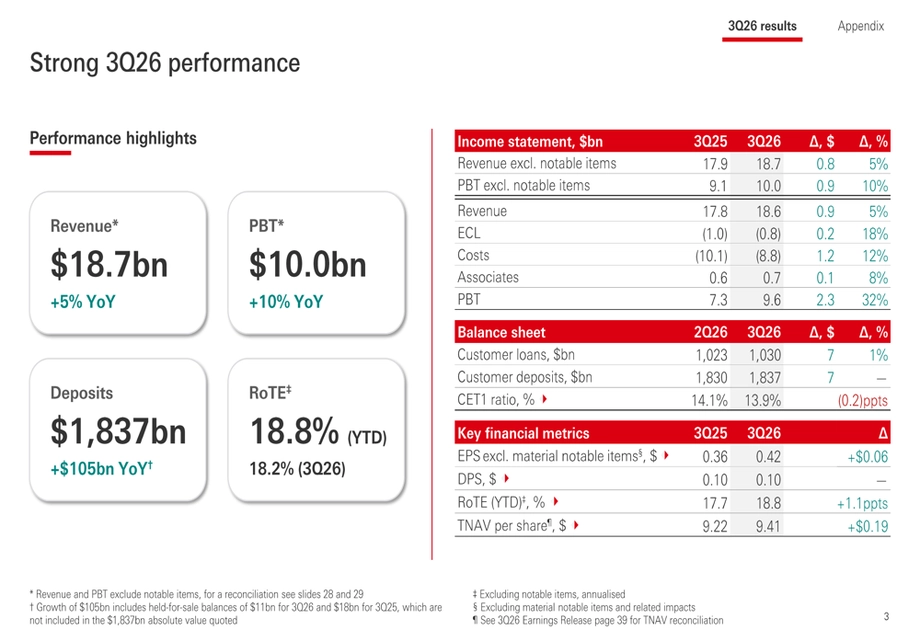
HSBC meldete am 27. Oktober 2026 für das dritte Quartal einen Vorsteuergewinn von 9,632 Milliarden Dollar, 32 % mehr als ein Jahr zuvor, und kündigte einen Aktienrückkauf von bis zu 1 Milliarde Dollar an. Anleger verkauften die Aktie dennoch: Der Umsatz blieb hinter den Erwartungen zurück, die Bank ließ ihre Prognose für die Zinserträge unverändert und eine wichtige Kapitalquote sank unter die mittelfristige Zielspanne.
Inhalt
- Höherer Gewinn trifft auf gestiegene Markterwartungen
- Was trieb den Gewinnanstieg um 32 %?
- Warum der Ausblick auf die Zinserträge wichtig war
- Aktienrückkauf bei geringerem Kapitalspielraum
- Neue Kapitalregeln könnten 2027 Spielraum schaffen
- Zuflüsse in Asiens Vermögensverwaltung stärken eine weitere Ertragsquelle
- Geringere Kreditverluste, aber Kosten bleiben im Blick
- Verkäufe verändern die Ausrichtung der Gruppe
- Warum Anleger vorsichtig blieben
- Die wichtigsten Punkte
Die in London ansässige Bank kündigte eine dritte Zwischendividende von 0,10 Dollar je Aktie an. Der geplante Rückkauf folgt auf einen abgeschlossenen Aktienrückkauf über 1 Milliarde Dollar, der zusammen mit den Zwischenergebnissen angekündigt worden war. Das neue Programm soll abgeschlossen sein, bevor HSBC die Ergebnisse für das Gesamtjahr 2026 veröffentlicht.
Der Umsatz stieg um 5 % auf 18,62 Milliarden Dollar und lag damit unter dem von der Bank ermittelten Analystenkonsens von 18,93 Milliarden Dollar. Der Vorsteuergewinn blieb leicht hinter dem Konsens von 9,69 Milliarden Dollar zurück. Die Umsatzlücke betrug rund 310 Millionen Dollar beziehungsweise etwa 1,6 %, die Gewinnlücke rund 58 Millionen Dollar beziehungsweise 0,6 %.
In der über die Londoner Börse veröffentlichten Ankündigung zur Ergebnispräsentation vom 27. Oktober unter der RNS-Nummer 6044A wurde Finanzvorständin Pam Kaur als Sprecherin der Präsentation für Anleger und Analysten genannt. Laut Mitteilung beliefen sich die Vermögenswerte der Gruppe am 30. September auf 3,445 Billionen Dollar. HSBC war in 56 Ländern und Gebieten tätig.
Die offizielle Ergebnisveröffentlichung von HSBC Holdings plc für das dritte Quartal 2026 enthält Finanztabellen mit der Überschrift „Ausgewiesene Ergebnisse und Ergebnisse bei konstanten Wechselkursen“. Darin wird der ausgewiesene „Vorsteuergewinn“ für das Quartal mit 9.632 Millionen Dollar und für die ersten neun Monate mit 29.154 Millionen Dollar angegeben. Der ausgewiesene „Umsatz“ belief sich auf 18.620 Millionen beziehungsweise 56.362 Millionen Dollar.
Im Mittelpunkt stand für die Aktionäre die Diskrepanz zwischen den besseren Jahresergebnissen und den Erwartungen an die nächste Wachstumsphase. Der Gewinn profitierte davon, dass eine hohe Rechtsrückstellung nicht erneut anfiel. Gleichzeitig litt die Bank unter engeren Zinsmargen und hatte weniger Kapitalspielraum als Ende Juni.
Was trieb den Gewinnanstieg um 32 %?
Der Gewinnvergleich von HSBC profitierte stark davon, dass im dritten Quartal 2025 eine Rechtsrückstellung von 1,4 Milliarden Dollar verbucht worden war, die dieses Jahr entfiel. Eine Rückstellung ist Geld, das für erwartete Kosten zurückgelegt wird. Fällt ein hoher Aufwand im Vergleichszeitraum weg, kann der Jahresgewinn kräftig steigen, selbst wenn das zugrunde liegende Geschäft langsamer wächst.
Die Betriebskosten sanken um 12 % auf 8,8 Milliarden Dollar, vor allem weil die Rechtsrückstellung nicht erneut anfiel. Ohne Sondereffekte stiegen die Kosten, da Inflation und Technologieausgaben sie in die Höhe trieben.
Der Vorsteuergewinn von HSBC ohne Sondereffekte und bei konstanten Wechselkursen stieg um rund 900 Millionen auf 10 Milliarden Dollar. Bei Vergleichen zu konstanten Wechselkursen werden die Wechselkurse unverändert angesetzt, damit Währungsschwankungen die Entwicklung des Geschäfts nicht verschleiern.
Im Quartalsvergleich fiel die Entwicklung schwächer aus. Der ausgewiesene Vorsteuergewinn sank gegenüber dem zweiten Quartal um 5,1 %. Der den Stammaktionären zurechenbare Gewinn erreichte 7,09 Milliarden Dollar und lag damit 45,5 % über dem Vorjahreswert, aber rund 7,8 % unter dem Vorquartal. In denselben Ergebnissen standen somit ein Jahreswachstum und eine Verlangsamung gegenüber dem Vorquartal nebeneinander.
Warum der Ausblick auf die Zinserträge wichtig war
HSBC hielt an seiner Prognose für den Nettozinsertrag im Bankgeschäft 2026 von mindestens 46 Milliarden Dollar fest. Anleger hatten erwartet, dass das Management die Prognose zum dritten Mal anheben würde. Die unveränderte Prognose sorgte daher für Enttäuschung.
Der Nettozinsertrag im Bankgeschäft stieg im Quartal um 5 % auf 11,66 Milliarden Dollar. Der separat ausgewiesene Nettozinsertrag der Gruppe betrug 9,3 Milliarden Dollar, ein Plus von 6 %. Beide Kennzahlen beziehen sich auf Erträge aus Zinsen, beruhen jedoch auf unterschiedlichen Definitionen und sollten bei Zeitvergleichen jeweils einheitlich verwendet werden.
Der Nettozinsertrag ist im Wesentlichen die Differenz zwischen den Zinsen aus Krediten und anderen Vermögenswerten und den Zinsen, die auf Einlagen und andere Finanzierungsquellen gezahlt werden. HSBC profitierte vom Einlagenwachstum und davon, dass auslaufende Anlagen ihrer strukturellen Absicherung zu höheren Renditen reinvestiert wurden. Diese Absicherung nutzt Finanzkontrakte, um Zinserträge langfristig stabiler zu machen.
Die Nettozinsmarge, die die Zinserträge ins Verhältnis zu den zinstragenden Vermögenswerten setzt, lag bei 1,57 %. Damit blieb sie gegenüber dem Vorjahr unverändert, sank aber gegenüber dem zweiten Quartal um fünf Basispunkte. Ein Basispunkt entspricht einem Hundertstel eines Prozentpunkts. Der Rückgang gegenüber dem Vorquartal betrug also 0,05 Prozentpunkte.
Der Wettbewerb um Einlagen in Hongkong erhöhte den Druck. Kunden, die Geld von Girokonten auf Festgelder umschichten, können höhere Zinsen erhalten, doch diese Einlagen kosten die Bank mehr. HSBC warb Gelder ein und musste zugleich für einen Teil davon mehr zahlen, um sie zu halten.
Aktienrückkauf bei geringerem Kapitalspielraum
Die harte Kernkapitalquote von HSBC, auch CET1-Quote genannt, sank Ende September auf 13,9 %, nach 14,1 % Ende Juni. Die Quote setzt das Kapital höchster Qualität einer Bank ins Verhältnis zu den risikogewichteten Vermögenswerten. Ein riskanterer Kredit erfordert mehr Kapital als ein sicherer Vermögenswert.
Die Bank führte den Rückgang auf höhere risikogewichtete Aktiva, niedrigere beizulegende Zeitwerte von Schuldtiteln und den bei den Zwischenergebnissen angekündigten Aktienrückkauf zurück. Das mittelfristige CET1-Ziel blieb bei 14 % bis 14,5 %. Die Quote im September lag somit 0,1 Prozentpunkte unter der Untergrenze dieser Spanne.
Kaur sagte, ein Rückkauf von 1 Milliarde Dollar sei bei einer CET1-Quote von etwa 14 % machbar. Dabei würden die erwartete Kapitalbildung und die Prioritäten der Bank bei der Kapitalverwendung berücksichtigt. Bei einem Aktienrückkauf gibt das Unternehmen Geld zurück, indem es eigene Aktien kauft und so deren Zahl verringert. Eine Dividende wird den Aktionären direkt ausgezahlt.
Der geplante Betrag lag über den 500 Millionen Dollar, mit denen einige Brokerhäuser gerechnet hatten. Er blieb jedoch unter den Rückkäufen von 2 bis 3 Milliarden Dollar, die in jedem Quartal des Jahres 2024 und im ersten Halbjahr 2025 angekündigt worden waren. Das neue Programm entspricht einem Drittel bis der Hälfte dieser früheren Beträge. Damit konnte es zwar über manchen kurzfristigen Prognosen liegen, aber dennoch Anleger enttäuschen, die an höhere Ausschüttungen gewöhnt waren.
Neue Kapitalregeln könnten 2027 Spielraum schaffen
HSBC schätzte auf Grundlage der jüngsten Modellrechnungen, dass die endgültigen Basel-3.1-Standards die CET1-Quote ab dem 1. Januar 2027 um 40 bis 50 Basispunkte erhöhen könnten. Die Basel-Standards legen internationale Grundsätze dafür fest, wie Banken Kapital zur Absicherung finanzieller Risiken berechnen und vorhalten.
Kaur erläuterte die geschätzte Wirkung in der Ergebnis-Telefonkonferenz vom 27. Oktober 2026, einer aufgezeichneten Präsentation für Analysten und Anleger, die für 07:45 Uhr GMT angesetzt war:
Heute nennen wir unsere geschätzte Auswirkung von Basel 3.1 mit 40 bis 50 Basispunkten. Sie wird ab dem 1. Januar 2027 gelten.
Ein Anstieg in dieser Größenordnung entspricht 0,4 bis 0,5 Prozentpunkten. Im dritten Quartal war die Quote von HSBC um 0,2 Prozentpunkte gesunken. Die Schätzung wurde noch geprüft. Die tatsächliche Quote im Januar wird zudem von Veränderungen im Geschäft, den Gewinnen und den Kapitalausschüttungen bis dahin beeinflusst.
HSBC hielt an seinem Ziel für die Dividendenquote von 50 % auf Zielbasis fest. Das Management muss diese Zahlungen und Aktienrückkäufe mit dem Kapitalbedarf für Kredite, Investitionen und die Absicherung gegen Verluste in Einklang bringen.
Zuflüsse in Asiens Vermögensverwaltung stärken eine weitere Ertragsquelle
Im dritten Quartal flossen der Vermögensverwaltung von HSBC in Asien netto 38 Milliarden Dollar an neuen Kundengeldern zu. Damit überstiegen die Zuflüsse in den ersten neun Monaten 95 Milliarden Dollar. Nettozuflüsse neuer Gelder bezeichnen Kundengelder abzüglich der Abflüsse. Wertzuwächse durch steigende Anlagekurse sind darin nicht enthalten.
Kaur nannte die Zahlen in der Ergebnis-Telefonkonferenz:
Mit 38 Milliarden Dollar an Nettozuflüssen neuer Gelder in unsere Vermögensverwaltung in Asien in diesem Quartal belaufen sich die Zuflüsse seit Jahresbeginn auf mehr als 95 Milliarden Dollar.
Die Bank verzeichnete zudem höhere Gebührenerträge im Firmen- und institutionellen Bankgeschäft sowie in der Vermögensverwaltung. Gebühren aus Anlageprodukten und Finanzdienstleistungen sind neben Zinserträgen eine weitere Einnahmequelle. Die Zuflüsse aus Asien sind deshalb auch deshalb relevant, weil der Wettbewerb um Einlagen die Margen belastet.
Kaur sagte, alle vier Geschäftsbereiche hätten ihre Einlagen erhöht und ohne Sondereffekte jeweils eine annualisierte Eigenkapitalrendite auf das materielle Eigenkapital von mehr als 17 % erzielt. Diese Kennzahl setzt den Gewinn zum Eigenkapital der Aktionäre ins Verhältnis, nachdem immaterielle Vermögenswerte wie Geschäfts- oder Firmenwerte herausgerechnet wurden. Sie zeigt Anlegern, wie viel Gewinn die Bank mit diesem Kapital erwirtschaftet.
Die annualisierte Rendite von HSBC auf das durchschnittliche materielle Eigenkapital betrug im Quartal 17,7 %, verglichen mit 12,3 % ein Jahr zuvor. Für die ersten neun Monate lag sie bei 18,8 %. Die Gruppe hielt an ihrem Ziel von mindestens 17 % für die Jahre 2026 bis 2028 fest, jeweils ohne Sondereffekte.
Geringere Kreditverluste, aber Kosten bleiben im Blick
HSBC verbuchte im Quartal erwartete Kreditverluste von 830 Millionen Dollar, 17 % weniger als ein Jahr zuvor. Diese Aufwendungen schätzen die Verluste, die der Bank entstehen könnten, wenn Kreditnehmer ihre Schulden nicht zurückzahlen können.
Der Rückgang umfasste 100 Millionen Dollar weniger Rückstellungen für notleidende Kredite im Hongkonger Gewerbeimmobiliensektor sowie niedrigere Rückstellungen im Vereinigten Königreich und in Mexiko. Stufe 3 bezeichnet Kredite, bei denen bereits Hinweise auf eine Wertminderung vorliegen. Die geringeren Aufwendungen stützten den Gewinn, während die Immobilienrisiken für die Bank bestehen blieben.
HSBC hielt an seiner Prognose für erwartete Kreditverluste 2026 von rund 45 Basispunkten der durchschnittlichen Bruttokredite fest. Auch das Ziel für das Wachstum der Betriebskosten von etwa 1 % auf Zielbasis blieb unverändert.
Kaur brachte die Kostenkontrolle mit Einsparungen durch die Vereinfachung der Organisation in Verbindung. Technologieausgaben und Inflation trieben die zugrunde liegenden Kosten weiter nach oben. Eine bessere Geschäftsentwicklung könnte zugleich zusätzliche leistungsabhängige Vergütungen und ein leicht höheres Kostenwachstum mit sich bringen. Auch mögliche Stellenkürzungen in der britischen Vermögensverwaltung im Zuge eines verstärkten Einsatzes künstlicher Intelligenz wurden erwogen. Eine konkrete Zahl betroffener Stellen oder ein Zeitplan wurden nicht genannt.
Verkäufe verändern die Ausrichtung der Gruppe
HSBC schloss den Verkauf ihres Geschäfts in Uruguay ab und kündigte den Verkauf ihres Lebensversicherungsgeschäfts in Singapur, ihres Portfolios mit Wohnungsbau- und Privatkrediten in Australien sowie ihres Privatkundengeschäfts in Ägypten an. Außerdem leitete sie eine strategische Überprüfung des Privatkundengeschäfts sowie des Geschäfts mit kleinen und mittleren Unternehmen vor Ort in der Türkei ein.
Die Transaktionen betreffen mehrere unterschiedliche Geschäftsbereiche und stellen keinen Rückzug aus einer einzelnen Region dar. Sie verändern, wo HSBC Kapital und Managementkapazitäten einsetzt, während die Gruppe weiterhin in Wachstumsbereiche wie die Vermögensverwaltung in Asien investiert.
Konzernchef Georges Elhedery sagte, die Bank werde ihr Geschäft stärken, indem sie die Organisation vereinfache, in Wachstum investiere und Aktionäre an den Erträgen beteilige. HSBC hielt auch an ihrem Ziel fest, den Umsatz jährlich bis 2028 zu steigern. Für 2028 strebt sie ein Wachstum von 5 % gegenüber 2027 an, ohne Sondereffekte und bei konstanten Wechselkursen.
Der zeitliche Ablauf der Ergebnisse, des Börsenhandels und der anstehenden Kapitalveränderungen:
- 30. September 2026: HSBC beendete das Quartal mit einer CET1-Quote von 13,9 % und Vermögenswerten von 3,445 Billionen Dollar.
- 27. Oktober 2026: Die Bank veröffentlichte die Ergebnisse für das dritte Quartal, kündigte eine Dividende von 0,10 Dollar an und gab einen Aktienrückkauf von bis zu 1 Milliarde Dollar bekannt.
- 2. November 2026: Die Hongkonger Aktien notierten bei 132,40 Hongkong-Dollar und verloren im Handelsverlauf 2,43 %.
- 1. Januar 2027: Ab diesem Datum erwartet HSBC die geschätzte positive Wirkung der Basel-3.1-Regeln auf das Kapital.
- Vor Veröffentlichung der Ergebnisse für das Gesamtjahr 2026: HSBC erwartet, das neue Rückkaufprogramm abzuschließen. Ein konkretes Datum für die Veröffentlichung der Ergebnisse wurde nicht genannt.
Warum Anleger vorsichtig blieben
Die HSBC-Aktien in London verloren nach der Veröffentlichung der Ergebnisse im frühen europäischen Handel 6,5 %. Die Hongkonger Aktien lagen bei einem früheren Zwischenstand 2,95 % im Minus. Im Verlauf des Ergebnis-Handelstags weitete sich der Rückgang aus. Der Verkaufsdruck hielt bis zum 2. November an.
Die Reaktion spiegelte mehrere gleichzeitig auftretende Belastungen wider: einen Umsatz unter dem Konsens, eine unveränderte Prognose für den Nettozinsertrag im Bankgeschäft, eine geringere Zinsmarge im Quartalsvergleich und eine Kapitalquote unterhalb der Zielspanne der Bank. Goldman Sachs senkte anschließend seine Gewinnprognosen und reduzierte das Kursziel für die Hongkonger Aktie von 192 auf 188 Hongkong-Dollar. Als Grund nannte die Bank einen vorsichtigeren Ausblick für die Zinserträge.
HSBC ging somit mit einem kräftigen jährlichen Gewinnwachstum und erheblichen Zuflüssen in die Vermögensverwaltung in Asien ins Schlussquartal. Anleger erwarteten jedoch ein schnelleres Umsatzwachstum und mehr Spielraum für Kapitalrückgaben. Entscheidend wird sein, ob die Bank mindestens 46 Milliarden Dollar Nettozinsertrag im Bankgeschäft erzielt, das Kostenwachstum nahe dem Ziel hält und ihr Kapital wieder aufbaut, während sie den Aktienrückkauf abschließt.
Die wichtigsten Punkte
- Der Vorsteuergewinn im dritten Quartal stieg um 32 % auf 9,632 Milliarden Dollar, sank gegenüber dem Vorquartal aber um 5,1 %.
- Der Umsatz erreichte 18,62 Milliarden Dollar und blieb damit unter dem Analystenkonsens von 18,93 Milliarden Dollar.
- HSBC kündigte eine Dividende von 0,10 Dollar und einen Aktienrückkauf von bis zu 1 Milliarde Dollar an.
- Die CET1-Kapitalquote sank auf 13,9 % und lag damit unter der mittelfristigen Zielspanne von 14 % bis 14,5 %.
- Änderungen durch Basel 3.1 könnten die Kapitalquote ab Januar 2027 um 40 bis 50 Basispunkte erhöhen.
- Die Nettozuflüsse neuer Gelder in die Vermögensverwaltung in Asien beliefen sich im Quartal auf 38 Milliarden Dollar und in den ersten neun Monaten auf mehr als 95 Milliarden Dollar.
- HSBC hielt an ihrer Prognose für den Nettozinsertrag im Bankgeschäft 2026 von mindestens 46 Milliarden Dollar und an ihren Rentabilitätszielen für 2026 bis 2028 fest.