Hongkong setzt späteren Termin für schnellere Abwicklung an
Hong Kong Exchanges and Clearing Limited plant, den Abwicklungszyklus für den Kassamarkt in der zweiten Jahreshälfte 2028 auf einen Geschäftstag zu verkürzen. Damit rückt das Unternehmen von einem früheren Vorschlag für das vierte Quartal 2027 ab, um den Marktteilnehmern mehr Vorbereitungszeit zu geben.
Inhalt
- Hongkong setzt späteren Termin für schnellere Abwicklung an
- Was ändert sich, wenn ein Geschäft früher abgewickelt wird?
- Wie sich der Zeitplan entwickelt hat
- Längere Bearbeitungsfenster und neue Abwicklungsinstrumente
- Warum ausländische Anleger unter größerem Zeitdruck stehen
- Was Privatanleger und kleinere Broker benötigen
- Banken und Branchenverbände benennen praktische Herausforderungen
- Stock Connect und ETFs erfordern abgestimmte Änderungen
- Internationale Angleichung bringt Vorteile und zusätzlichen Aufwand
- Wichtige Punkte
Die am 16. Oktober 2026 bekannt gegebenen Ergebnisse der Konsultation von HKEX stützten sich auf 109 individuelle Antworten von Brokern, Verwahrstellen, Investmentmanagern, Branchenverbänden, Technologieanbietern, Anlegern und weiteren Interessengruppen. Die Befragten unterstützten weitgehend den Wechsel vom derzeitigen T+2-Zyklus zu T+1 und verwiesen zugleich auf praktische Anforderungen bei Finanzierung, Wertpapierverfügbarkeit, Automatisierung und Koordination.
Ein genaues Startdatum steht noch nicht fest. Die Umsetzung hängt von der behördlichen Genehmigung und der Marktreife ab. Vor dem Übergang sind Tests in der Branche und Bewertungen der Umsetzungsbereitschaft vorgesehen.
Für Anleger ist die zentrale Änderung einfach: Das Geld aus einem Aktienverkauf würde einen Geschäftstag früher eingehen, während die Zahlung für einen Kauf ebenfalls einen Geschäftstag früher fällig wäre. Hinter dieser einfachen Änderung steht ein umfangreicher Umbau der Abläufe, die Anleger, Broker, Banken, Verwahrstellen und Clearingstelle miteinander verbinden.
HKEX-Chief Executive Bonnie Y Chan beschrieb bei der Vorstellung des Fahrplans die erwarteten Vorteile:
Indem T+1 das Abwicklungsrisiko verringert, die Kapitaleffizienz verbessert und die Widerstandsfähigkeit des Marktes stärkt, wird es die Attraktivität und Vernetzung der Märkte Hongkongs erhöhen und zugleich unsere Infrastruktur an die fortlaufende Entwicklung wichtiger internationaler Märkte anpassen.
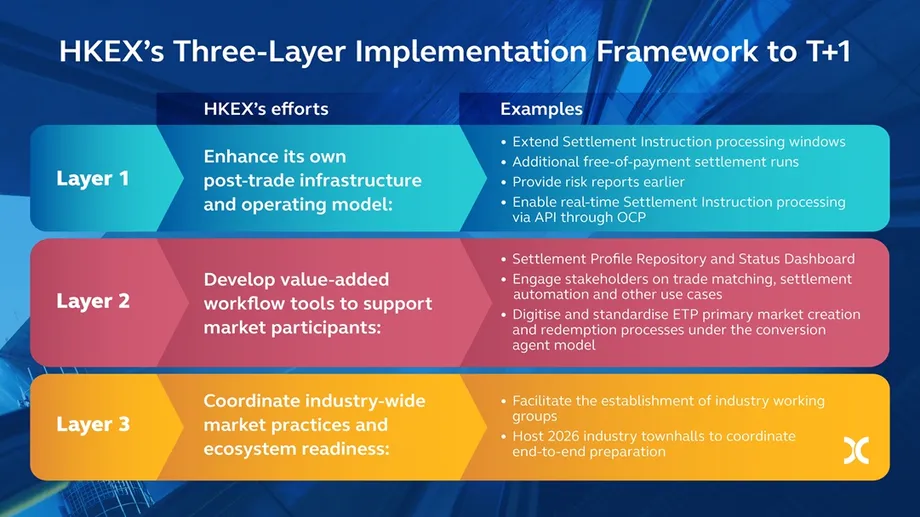
HKEX wird drei miteinander verbundene Arbeitsbereiche verfolgen: die eigene Infrastruktur aufrüsten, Instrumente zur Verbesserung der Abwicklungsabläufe entwickeln und die branchenweiten Vorkehrungen koordinieren. Transaktionen im Rahmen von Stock Connect in Richtung Süden, über das Anleger vom chinesischen Festland zugelassene Hongkonger Wertpapiere kaufen, werden gemeinsam mit dem lokalen Markt auf T+1 umgestellt.
Was ändert sich, wenn ein Geschäft früher abgewickelt wird?
Ein Geschäft kommt zustande, wenn sich Käufer und Verkäufer auf den Austausch von Wertpapieren zu einem bestimmten Preis einigen. Mit der Abwicklung wird die Transaktion durch Lieferung der Wertpapiere und des Geldes abgeschlossen. Der Buchstabe T steht für den Handelstag; die Zahl gibt an, wie viele Geschäftstage später die Abwicklung erfolgt.
Ein Kauf am Montag wird derzeit am Mittwoch abgewickelt, sofern keine Feiertage dazwischenliegen. Bei T+1 wäre die Abwicklung am Dienstag. Hongkong arbeitet laut dem Diskussionspapier vom Juli 2025 von HKEX seit 1992 mit T+2.
HKEX zufolge verringert eine schnellere Abwicklung den Wert der noch nicht abgewickelten Transaktionen und verkürzt den Zeitraum, in dem Zahlungs- oder Lieferprobleme auftreten können. Auch können Anleger früher wieder über ihr Geld verfügen, und Intermediäre müssen möglicherweise weniger Sicherheiten hinterlegen, die als finanzieller Schutz für ausstehende Risiken dienen.
Im Diskussionspapier wurde eine gemeldete Verringerung der Sicherheiten bei US-Clearingstellen um 23 Prozent nach dem Wechsel der USA zu T+1 angeführt. Mögliche Einsparungen in Hongkong hängen von den lokalen Handelsmustern und Risikovorkehrungen ab. Die Abwicklungseffizienz in Hongkong ist bereits hoch: Laut dem Papier lag die tägliche durchschnittliche Effizienz für Aktienpositionen im Continuous Net Settlement 2024 zwischen 99,88 und 99,95 Prozent.
Wie sich der Zeitplan entwickelt hat
HKEX nahm im Juli 2025 formelle Gespräche auf und veröffentlichte im April 2026 eine ausführliche Konsultation. Das Konsultationspapier vom April 2026 schlug eine Umsetzung im vierten Quartal 2027 vor. Nach Veröffentlichung detaillierter Spezifikationen wären dafür etwa 15 Monate vorgesehen gewesen.
Der spätere Zieltermin trägt den Forderungen nach mehr Vorbereitungszeit Rechnung. Der aktuelle Ablaufplan verbindet die Bereitstellung der Infrastruktur mit der Entwicklung und Erprobung durch die Marktteilnehmer:
- 16. Juli 2025: HKEX veröffentlichte das Diskussionspapier. Die Frist für Rückmeldungen endete am 1. September.
- April 2026: HKEX konsultierte zu Betriebsmodell und Zeitplan; die Antworten waren bis zum 18. Mai einzureichen.
- 16. Oktober 2026: HKEX gab die Ergebnisse der Konsultation und das Ziel für die zweite Jahreshälfte 2028 bekannt.
- Im Laufe des Jahres 2026: Informationsveranstaltungen und Aktivitäten von Arbeitsgruppen der Branche sollen die Vorkehrungen erläutern und die Vorbereitungen koordinieren.
- Erste Jahreshälfte 2027: Der Fahrplan sieht Schnittstellen und Funktionen der Orion Cash Platform für Echtzeit-Abwicklungsaufträge vor.
- Zweite Jahreshälfte 2027: Die Marktteilnehmer sollen ihre Systeme entwickeln und vorbereiten.
- Erste Jahreshälfte 2028: Die Marktteilnehmer sollen eigene Tests durchführen.
- Zweite Jahreshälfte 2028: HKEX strebt den Übergang an, vorbehaltlich der Umsetzungsbereitschaft und der Genehmigung.
Im vorausgehenden Diskussionsverfahren gingen mehr als 60 formelle Antworten ein. Die 109 individuellen Antworten beziehen sich auf die anschließende Konsultation, in der Stellungnahmen zum detaillierteren Vorschlag eingeholt wurden.
Längere Bearbeitungsfenster und neue Abwicklungsinstrumente
Die erste Umsetzungsebene von HKEX betrifft die Infrastruktur, die nach dem Handel genutzt wird. Geplant sind längere Bearbeitungsfenster für Abwicklungsaufträge, zusätzliche Wertpapierübertragungen ohne begleitende Zahlung sowie frühere Risikoberichte und Aktualisierungen über Programmierschnittstellen, sogenannte APIs. Über APIs können Computersysteme Informationen automatisch austauschen.
Die Orion Cash Platform soll die Erfassung und Statusaktualisierung von Aufträgen sowie deren Abgleich in Echtzeit unterstützen. Beim Abgleich wird geprüft, ob die Parteien die für eine Übertragung erforderlichen Angaben übereinstimmend erfasst haben. Wird eine Abweichung früher entdeckt, bleibt den Unternehmen mehr Zeit, sie vor der Abwicklung zu korrigieren.
Zusätzliche Abwicklungsläufe ohne Zahlung sollen die Vorbereitung um 20 und 22 Uhr am Handelstag sowie um 8 Uhr am folgenden Geschäftstag nach Hongkonger Zeit unterstützen. Bei diesen Läufen können Wertpapiere außerhalb der regulären Zahlungszeiten übertragen werden, bevor die üblichen Abwicklungsläufe stattfinden.
Der Vorschlag vom April behielt vier reguläre Abwicklungsläufe um 10.30 Uhr, 12 Uhr, 14 Uhr und 15.45 Uhr bei. Außerdem sah er vor, die endgültige Clearingabrechnung bereits um 20 Uhr am Handelstag statt um 14 Uhr am folgenden Geschäftstag zu erstellen. So sollten Clearingteilnehmer früher eine Bestätigung ihrer Positionen erhalten.
Derselbe Vorschlag verlängerte die Frist für die Erfassung von Aufträgen bis 22 Uhr und für deren Abgleich bis 21.30 Uhr am Handelstag. Bis dahin galten Fristen von 19 Uhr beziehungsweise 18 Uhr. Diese konkreten Uhrzeiten stammen aus dem Vorschlag vom April; der Fahrplan vom Oktober sieht ein überarbeitetes Betriebsmodell und weitere technische Spezifikationen vor.
Die zweite Umsetzungsebene von HKEX umfasst ein Repository für Abwicklungsprofile und ein Status-Dashboard. Dauerhafte Abwicklungsanweisungen, oft als SSIs abgekürzt, enthalten wiederkehrende Angaben dazu, wohin Wertpapiere oder Geld geliefert werden sollen. Aktuelle Anweisungen und ein gemeinsamer Überblick über den Fortschritt sollen Unternehmen dabei helfen, Fehler und noch nicht abgeschlossene Übertragungen früher zu erkennen.
Warum ausländische Anleger unter größerem Zeitdruck stehen
Laut dem Konsultationspapier vom April entfallen mehr als 60 Prozent des Umsatzes am Hongkonger Kassamarkt auf globale institutionelle Anleger. Ihre Rolle macht Zeitzonen zu einer zentralen Frage bei der Gestaltung des Systems und nicht zu einem Problem, das nur eine kleine Gruppe ausländischer Kunden betrifft.
Hongkong ist außerhalb der Sommerzeit der US-Ostküste 13 Stunden und der Westküste 16 Stunden voraus, heißt es im Papier vom Juli 2025. Arbeiten, die nach einer Handelssitzung in Hongkong erledigt werden, müssen daher möglicherweise bearbeitet werden, bevor der reguläre Arbeitstag in den USA beginnt.
HKEX beschreibt die praktischen Anforderungen für manche internationale Unternehmen als einen T+0-Zeitplan für Finanzierung, Zuteilung und Bestätigung. Bei der Zuteilung wird ein großes Geschäft auf die Investmentfonds oder Konten aufgeteilt, zu denen es gehört. Bei der Bestätigung werden die vereinbarten Angaben geprüft. Beide Schritte müssen rechtzeitig abgeschlossen sein, damit die richtigen Wertpapiere und Geldbeträge zur Abwicklung bereitstehen.
Bei einigen Unternehmen an der nordamerikanischen Westküste müssen Mitarbeiter möglicherweise sonntagnachmittags verfügbar sein, um Unstimmigkeiten vor den Abwicklungen in Hongkong am Montag zu klären. Automatisierte Kommunikation kann Routineabläufe außerhalb der Bürozeiten aufrechterhalten, während Mitarbeiter sich um Probleme kümmern, die eine Entscheidung erfordern.
Auch die Währungsumrechnung bringt eine zusätzliche Frist mit sich. Im Diskussionspapier von HKEX wird darauf hingewiesen, dass viele Devisengeschäfte mit dem Hongkong-Dollar und dem Offshore-Renminbi üblicherweise nach zwei Geschäftstagen abgewickelt werden. Anleger, die Wertpapiere mit einer Abwicklung nach einem Geschäftstag kaufen, müssen ihre Fremdwährungsfinanzierung so organisieren, dass das Geld rechtzeitig verfügbar ist.
Auch zwischen Märkten kann es zu Abweichungen kommen. Wer Wertpapiere in einem T+2-Markt verkauft und in einem T+1-Markt kauft, müsste den Kauf einen Geschäftstag vor Eingang des Verkaufserlöses bezahlen. Dadurch entsteht eine Finanzierungslücke über Nacht, für die verfügbares Bargeld oder eine Zwischenfinanzierung nötig ist.
Was Privatanleger und kleinere Broker benötigen
Privatanleger, die vor dem Handel genügend Geld auf ihre Konten einzahlen, dürften bei der Finanzierung von Käufen vergleichsweise wenig Änderungen spüren, so HKEX. Kunden, die erst nach Aufgabe eines Auftrags zahlen, bleibt weniger Zeit für die Überweisung. Verkäufer erhalten ihren Erlös einen Geschäftstag früher.
Bei Papierschecks ist besondere Aufmerksamkeit nötig. Laut dem Papier vom April müssen Schecks am Handelstag vor den jeweiligen Bankfristen eingereicht werden, da eingezahlte Papierschecks am folgenden Geschäftstag abgewickelt werden. Für Kunden, die darauf angewiesen sind, sind daher die Finanzierungsfristen der Broker und die Bearbeitungszeiten der Banken entscheidend.
Joseph Chan, Hongkongs amtierender Staatssekretär für Finanzdienstleistungen und das Schatzamt, ging am 7. Oktober in einer Antwort an den Legislativrat auf die Vorbereitungen ein. Er erklärte, HKEX werde bei der Festlegung des Umsetzungszeitplans die praktischen Bedürfnisse kleinerer und mittelgroßer Broker berücksichtigen und ausreichend Zeit für Vorbereitung und Tests einräumen.
Die Antwort der Regierung verwies auf technische Spezifikationen, operative Leitlinien, Informationsveranstaltungen, Standardisierung und Unterstützung bei Tests. Außerdem hieß es, HKEX und der Rat für Anleger- und Finanzbildung würden dazu angehalten, die Aufklärung der Öffentlichkeit über Finanzierung sowie weitere Änderungen beim Handel und bei der Abwicklung zu verstärken.
Kleinere Broker müssen mehr als nur ihre Software prüfen. Sie brauchen Mitarbeiter, die verspätete Aufträge klären können, Verfahren zur Erkennung fehlender Kundenmittel sowie verlässliche Verbindungen zu Banken und Verwahrstellen. Durch den kürzeren Zyklus bleibt weniger Zeit, dieselben Fehler wie bisher zu beheben.
Banken und Branchenverbände benennen praktische Herausforderungen
Die Hongkonger Währungsbehörde forderte Banken bereits im August 2025 zur Vorbereitung auf. In ihrem von Carmen Chu, Executive Director of Banking Supervision, unterzeichneten Schreiben zur Vorbereitung des Bankensektors hieß es, viele zugelassene Institute hielten sich aufgrund ihrer Erfahrung mit ausländischen T+1- oder T+0-Märkten für gut vorbereitet.
Die Hongkonger Währungsbehörde forderte die Banken dennoch auf, ihre Abläufe, Liquidität, Finanzierung und Kundendienstleistungen zu prüfen, insbesondere mit Blick auf internationale Anleger. Die Banken sollten bei Bedarf Ressourcen bereitstellen, mit Dienstleistern und Systemanbietern zusammenarbeiten und sich an branchenweiten Tests beteiligen.
Der Hong Kong Securities & Futures Professionals Association unterstützte in seiner am 18. Mai 2026 eingereichten formellen Stellungnahme zur Konsultation den früheren Zieltermin im vierten Quartal 2027. Die von Chairman Mofiz Chan unterzeichnete Stellungnahme empfahl mindestens zwei Marktsimulationen zu Beginn des Jahres 2027, die den Normalbetrieb und Belastungssituationen abdecken sollten.
Der Verband warnte außerdem, dass längere Systembetriebszeiten Verzögerungen nicht beseitigen würden, wenn Aufträge weiterhin manuell über mehrere Verwahrungsebenen weitergereicht werden. An internationalen Anlagen können ein Fondsmanager, eine globale Verwahrstelle, eine lokale Verwahrstelle und ein Broker beteiligt sein, die jeweils Informationen prüfen und weiterleiten.
Zu den Empfehlungen gehörten frühere technische Standards, regelmäßige Umfragen zur Umsetzungsbereitschaft, Schulungen und strengere Kontrollen der Abwicklungsdaten. Die dritte Ebene des Fahrplans vom Oktober betrifft die branchenweite Koordination. Arbeitsgruppen sollen sich mit Wertpapierleihe, Finanzierung, Liquidität, Devisen und Währungsfeiertagen befassen. Diese Abhängigkeiten lassen sich nicht allein durch eine Aufrüstung des Börsensystems lösen.
Stock Connect und ETFs erfordern abgestimmte Änderungen
Stock Connect in Richtung Süden wird den Wechsel Hongkongs zu T+1 mitvollziehen. HKEX wird den Übergang mit der China Securities Depository and Clearing Corporation und weiteren Beteiligten abstimmen. Laut dem Diskussionspapier entfielen in der ersten Jahreshälfte 2025 23 Prozent des Umsatzes in Hongkong auf den Handel in Richtung Süden.
Stock Connect in Richtung Norden, über das Anleger vom chinesischen Festland aus über Hongkong mit Wertpapieren vom Festland handeln können, bleibt den Abwicklungsregeln des Festlands unterstellt. Der Vorschlag vom April nimmt außerdem Börsengänge sowie die Emission und endgültige Abwicklung strukturierter Produkte von der allgemeinen Umstellung auf T+1 aus.
Börsengehandelte Fonds erfordern zusätzliche Abstimmung, da der Handel mit ihren Anteilen mit deren Schaffung und Rücknahme verbunden ist. Bei der Schaffung kommen ETF-Anteile hinzu, bei der Rücknahme werden sie eingezogen. Dies geschieht über Verfahren, an denen zugelassene Händler und die Vermögenswerte oder Barmittel des Fonds beteiligt sind.
Börsengehandelte Produkte machten in der ersten Jahreshälfte 2025 16 Prozent des Umsatzes am Hongkonger Kassamarkt aus. HKEX plant eine ETP-Plattform, die die Schaffung und Rücknahme von ETFs nach dem Modell des Umwandlungsbeauftragten digitalisieren und standardisieren soll. So kann sich dieser Markt parallel zum regulären Börsenhandel anpassen.
Laut der Konsultation vom April sollte die Abwicklung am ETF-Primärmarkt, soweit möglich, mit T+1 übereinstimmen oder so weit wie praktikabel angenähert werden. Das im Diskussionspapier vom Juli 2025 beschriebene Modell hatte die Schaffung und Rücknahme am Primärmarkt aus dem allgemeinen Geltungsbereich ausgenommen. Der spätere Vorschlag formuliert für diese Vorgänge ein konkretes Ziel zur Angleichung.
Bei ETFs mit ausländischen Vermögenswerten können die Abwicklungszeiten ihrer Anteile und der zugrunde liegenden Anlagen voneinander abweichen. Wird ein Teil eines Wertpapierkorbs verspätet geliefert, kann sich die Schaffung neuer Anteile verzögern und ein Market Maker nicht über die für einen Verkauf benötigten Anteile verfügen. Auch die Wertpapierleihe steht unter ähnlichem Druck, da zurückgerufene Aktien innerhalb eines kürzeren Zeitfensters zurückgegeben werden müssen.
Internationale Angleichung bringt Vorteile und zusätzlichen Aufwand
Indien schloss die schrittweise Umstellung auf T+1 am 27. Januar 2023 ab. Die USA und verschiedene Märkte in Amerika folgten am 28. Mai 2024. In der Konsultation vom April führt HKEX den 11. Oktober 2027 als geplanten Umstellungstermin für die Europäische Union und den Europäischen Wirtschaftsraum, das Vereinigte Königreich und die Schweiz auf.
Mit dem überarbeiteten Zieltermin liegt die Umstellung Hongkongs nach diesen europäischen Plänen. Die zusätzliche Vorbereitungszeit muss internationalen Unternehmen entgegenkommen, die gleichzeitig an mehreren Marktänderungen arbeiten, und lokalen Brokern, Banken und Technologieanbietern Zeit geben, ihre Systeme anzupassen.
Julia Leung, Chief Executive der Securities and Futures Commission, hat ebenfalls zu mehr Automatisierung und stärkeren betrieblichen Abläufen aufgerufen, während Hongkong auf T+1 hinarbeitet. Unabhängig davon prüft Hongkong längere Handelszeiten, zunächst für Derivate. Der T+1-Vorschlag vom April lässt die Aufgabe von Aufträgen, die Handelszeiten und die Ausführung von Geschäften unverändert.
Weitere vorgeschlagene Anpassungen betreffen Unternehmensereignisse und Verwaltungsabläufe. Nach dem Papier vom April soll der Zeitpunkt, ab dem Aktien ohne Anspruch auf eine Leistung wie eine Dividende gehandelt werden, auf den letzten Registrierungstag oder den maßgeblichen Stichtag verlegt werden. Außerdem sollen die Einreichung des Formulars SD-1 und die Zahlung der Stempelsteuer um einen Geschäftstag vorgezogen werden.
Der Fahrplan von HKEX verbindet somit zwei Ziele: die Zeit zu verkürzen, in der Geschäfte unabgewickelt bleiben, und sicherzustellen, dass alle Beteiligten die erforderlichen Arbeiten innerhalb dieses kürzeren Zeitraums erledigen können. Als Ziel gilt die zweite Jahreshälfte 2028. Ob der Markt bereit ist, hängt von den Systemen, Finanzierungsvereinbarungen, korrekten Aufträgen und abgestimmten Tests ab.
Wichtige Punkte
- HKEX strebt die Umstellung des Kassamarkts auf T+1 in der zweiten Jahreshälfte 2028 an und verschiebt damit den früher vorgeschlagenen Termin im vierten Quartal 2027.
- Bei der Konsultation gingen 109 individuelle Antworten ein; die schnellere Abwicklung fand breite Unterstützung.
- Käufe müssten einen Geschäftstag früher bezahlt werden, während Verkäufer ihren Erlös einen Geschäftstag früher erhielten.
- Die geplanten Änderungen betreffen die Infrastruktur, Instrumente für Abwicklungsdaten, ETF-Abläufe und die branchenweite Koordination.
- Stock Connect in Richtung Süden wird gemeinsam mit Hongkong umgestellt; beim Handel in Richtung Norden gelten weiterhin die Regelungen des chinesischen Festlands.
- Der genaue Starttermin hängt von der behördlichen Genehmigung und der Marktreife ab. Vor der Umsetzung sind Tests und Bewertungen der Umsetzungsbereitschaft vorgesehen.