Ein Vorsorgeplan für ein alterndes Land
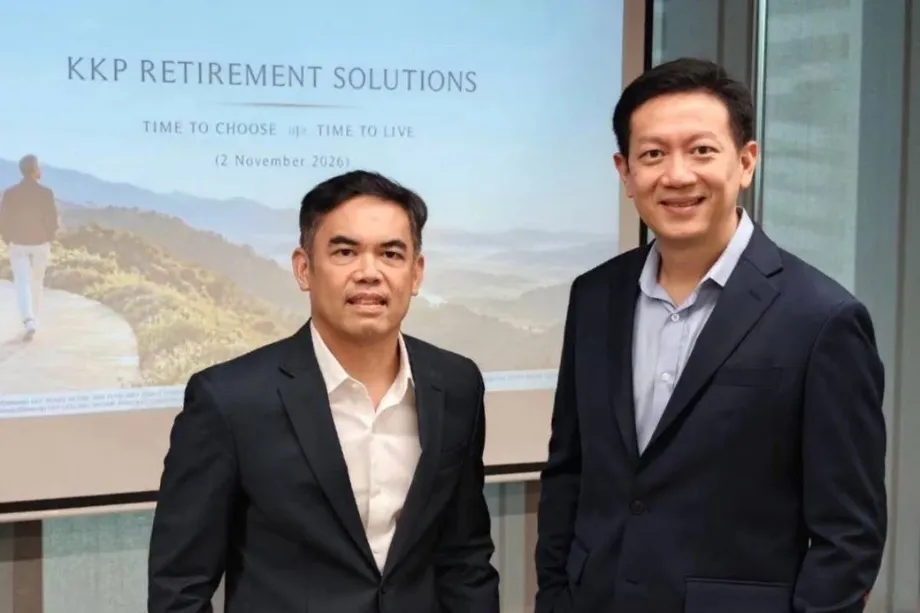
Die Kiatnakin Phatra Financial Group legt gemeinsam mit Capital Group sechs Rentenfonds auf. Innerhalb von drei Jahren sollen sie ein Anlagevolumen von 30 Milliarden Baht erreichen. Hintergrund ist die wachsende Lücke zwischen der steigenden Lebenserwartung und unzureichenden Ersparnissen in Thailand. Die erste Phase der KKP Retirement Solutions soll im November 2026 starten. Sie verbindet Anlagen für Menschen, die noch arbeiten, mit Fonds, die im Ruhestand Einkommen bieten sollen.
Inhalt
- Ein Vorsorgeplan für ein alterndes Land
- Warum Thailands alternde Bevölkerung finanziell unter Druck steht
- Zuversicht im Hinblick auf den Ruhestand ist größer als die Vorbereitung darauf
- Was die Sparziele im Alltag bedeuten
- Ein längeres Leben bringt höhere Gesundheitskosten mit sich
- So funktionieren die vier Ready Retire-Fonds
- Zwei Einkommensfonds bieten unterschiedliche Möglichkeiten, Ersparnisse zu nutzen
- Was Capital Group in die Partnerschaft einbringt
- Ein langfristiger Ruhestandsplan in einer ungleichen Wirtschaft
- Die wichtigsten Punkte
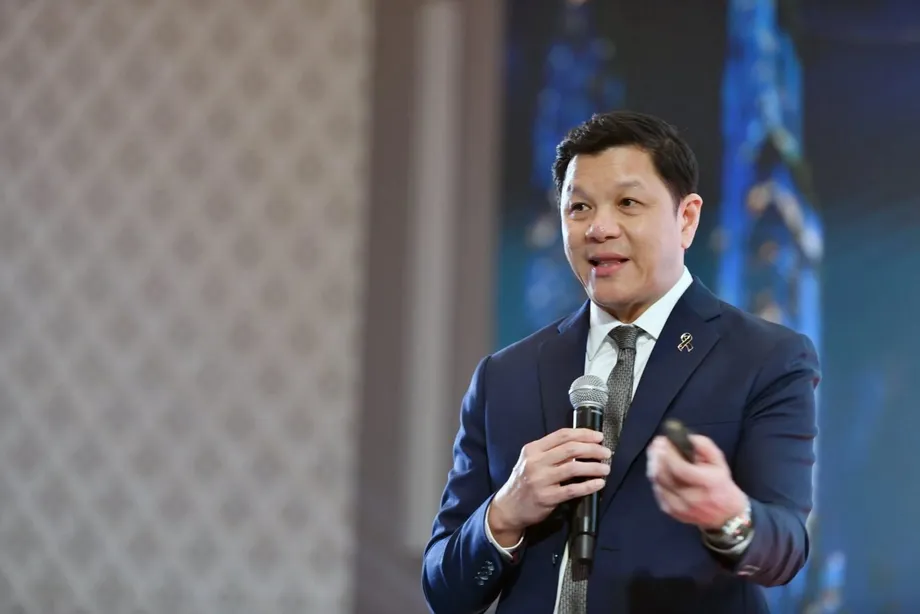
Dr. Phiphat Luangnaruemitchai, Chefvolkswirt von KKP, sagte, dass Menschen ab 60 Jahren bereits etwa 24 Prozent der Bevölkerung Thailands ausmachen. Eine KKP-Präsentation auf Grundlage von Daten der Vereinten Nationen prognostiziert, dass dieser Anteil bis 2049 auf 36 Prozent steigen wird. Den Prognosen zufolge wird auch die Zahl der Erwerbstätigen je älterer Person bis 2060 von 5,5 auf 1,8 sinken.
Für Familien bedeuten diese Zahlen ganz konkret: Weniger Erwachsene im Erwerbsalter werden mehr ältere Angehörige unterstützen müssen, während die Ersparnisse womöglich mehrere Jahrzehnte reichen müssen. KKP zufolge haben 86 Prozent der Thailänder keinen Vorsorgeplan für den Ruhestand oder können ihren bestehenden Plan nicht umsetzen.
Die sechs Fonds decken zwei unterschiedliche Aufgaben ab. Vier KKP Ready Retire-Fonds sollen vor dem Ruhestand Ersparnisse aufbauen und das Anlagerisiko schrittweise senken. Zwei Einkommensfonds richten sich an Menschen kurz vor oder bereits im Ruhestand und sollen angespartes Vermögen in regelmäßige Auszahlungen umwandeln.
Narit Kosalathip, Leiter der Anlageberatung für Privatkunden bei Kiatnakin Phatra Securities, sagte, der umfassendere Service solle den Geldfluss im Ruhestand bis zum Alter von 90 Jahren sichern. Der Erfolg hänge von mehr ab als nur der Wahl eines Renteneintrittsjahrs: Beiträge, Ausgaben, Anlageergebnisse und Arztrechnungen bestimmten, wie weit die Ersparnisse jedes Einzelnen reichten.
Warum Thailands alternde Bevölkerung finanziell unter Druck steht
Phiphat beschrieb Thailand als ein Land, das alt wird, bevor es reich geworden ist. Das Durchschnittsalter liegt bei etwa 41 Jahren, die Wirtschaftsleistung pro Kopf bei rund 7.200 US-Dollar. Die relativ alte Bevölkerung muss ihren Ruhestand daher mit geringeren Einkommen finanzieren als in vielen wohlhabenderen Ländern mit einer ähnlichen Altersstruktur.
KKP nennt vier miteinander verbundene Belastungen: eine alternde Bevölkerung vor dem breiten Wohlstand, begrenzte staatliche Sozialleistungen, mangelhafte Finanzplanung und steigende Gesundheitskosten. Nach den von der Gruppe angeführten Zahlen sind mehr als 54 Prozent der thailändischen Erwerbstätigen nicht im Sozialversicherungssystem. KKP schätzt, dass die Altersbeihilfe nur rund 7 Prozent der Ausgaben abdeckt.
Betriebliche Sparangebote erreichen nur einen kleinen Teil der Erwerbsbevölkerung. Phiphat zufolge gehören etwa 3,1 Millionen Menschen einer betrieblichen Vorsorgekasse an, bei einer Erwerbsbevölkerung von rund 50 Millionen. Das entspricht etwa 6,2 Prozent. Bei betrieblichen Vorsorgekassen zahlen Beschäftigte und Arbeitgeber Geld für den Ruhestand ein.
Phiphat bezifferte die monatlichen Rentenzahlungen aus der Sozialversicherung für Menschen, die während ihres gesamten Arbeitslebens Beiträge gezahlt haben, auf etwa 5.000 bis 7.000 Baht. Von KKP angeführte Zahlen des Thailand Development Research Institute zeigen, dass sich knapp 70 Prozent der älteren Menschen auf ihre Kinder verlassen oder weiterarbeiten; nur etwa 7 Prozent leben vor allem von Ersparnissen für den Ruhestand.
Ein schrumpfender Kreis Erwerbstätiger erschwert es, sich auf die Unterstützung durch Kinder zu verlassen. Der prognostizierte Rückgang von 5,5 Erwerbstätigen je älterer Person auf 1,8 bedeutet, dass die Unterstützungslast bis 2060 auf ungefähr ein Drittel so viele Erwerbstätige verteilt wäre.
Zuversicht im Hinblick auf den Ruhestand ist größer als die Vorbereitung darauf
Eine Umfrage des Society of Actuaries Research Institute unter 750 Beschäftigten des Privatsektors zeigt die Kluft zwischen Erwartungen und tatsächlicher Lage. Den von Phiphat angeführten Ergebnissen zufolge rechnen 86 Prozent damit, wie geplant in den Ruhestand zu gehen, tatsächlich gelingt das aber nur 5 Prozent. Rund 73 Prozent erreichen den Ruhestand mit weniger als 60 Prozent des benötigten Geldes.
Der Wert von 86 Prozent aus der Umfrage misst die Zuversicht, wie geplant in den Ruhestand gehen zu können. Die separate KKP-Zahl von 86 Prozent zur Vorsorge bezieht sich auf Menschen ohne Sparplan oder solche, die ihren Plan nicht umsetzen können. Zusammengenommen weisen die Ergebnisse sowohl auf eine unzureichende Vorbereitung als auch auf Erwartungen hin, die womöglich schwer zu erfüllen sind.
KKP zufolge liegen zudem mehr als 80 Prozent der Ersparnisse in Einlagen und anderen Anlagen mit geringem Anlagerisiko. Solche Anlagen können Stabilität und Zugriff auf Bargeld bieten, doch ihre Kaufkraft sinkt, wenn die Erträge dauerhaft unter der Inflation liegen. Mit dem Geld, das heute für einen Monat Lebensmittel reicht, lässt sich nach einem Preisanstieg womöglich weniger kaufen.
Narit nannte ein weiteres Hindernis: Mit steigendem Einkommen nehmen oft auch die Ausgaben zu, sodass kaum zusätzliches Geld für den Ruhestand übrig bleibt. KKP will sich anfangs daher auch darauf konzentrieren, Menschen zum Sparen zu bewegen, statt bestehende Anleger lediglich zum Wechsel ihrer Fonds zu überreden.
Was die Sparziele im Alltag bedeuten
KKP schätzt, dass jemand mit einem Monatseinkommen von 30.000 Baht, der im Ruhestand 70 Prozent dieses Einkommens beibehalten möchte, für 30 Jahre rund 6 Millionen Baht benötigt. 70 Prozent entsprechen 21.000 Baht im Monat oder 252.000 Baht im Jahr.
Der Median des Guthabens in betrieblichen Vorsorgekassen beim Renteneintritt beträgt den von KKP angeführten Zahlen zufolge nur 2 Millionen Baht. Der Median ist der mittlere Wert, wenn man die Kontostände der Größe nach ordnet. Dieser Betrag entspricht einem Drittel des von KKP veranschlagten Beispiels von 6 Millionen Baht.
KKP zufolge reicht der Median von 2 Millionen Baht im zugrunde gelegten Ausgabenbeispiel für rund fünf Jahre. Wie lange das Geld eines Haushalts tatsächlich reicht, hängt von seinem Budget ab. Bei festen Ausgaben von 21.000 Baht im Monat würden 2 Millionen Baht ungefähr acht Jahre reichen, ohne Anlageerträge oder steigende Preise einzurechnen.
Phiphat nannte als weiteren Richtwert die 4-Prozent-Entnahmeregel, die auf US-amerikanischen Ruhestandsstudien beruht. Im ersten Jahr wird demnach ein Betrag in Höhe von 4 Prozent des anfänglichen Portfoliowerts entnommen. In den Folgejahren wird der Betrag an die Inflation angepasst, um die Ausgaben für etwa 30 Jahre zu finanzieren.
Die Regel entspricht Ersparnissen in Höhe des 25-Fachen der jährlichen Ausgaben. Wer monatlich 60.000 Baht ausgibt, benötigt 720.000 Baht pro Jahr; daraus ergibt sich ein anfängliches Sparziel von 18 Millionen Baht. Phiphat sagte, wer ein Erbe hinterlassen wolle oder mit schneller steigenden persönlichen Ausgaben rechne, brauche mehr. Auch die Marktentwicklung und der Zeitpunkt der Entnahmen beeinflussten, wie lange das Geld reiche.
Ein längeres Leben bringt höhere Gesundheitskosten mit sich
Eine Person in Thailand, die das 60. Lebensjahr erreicht, hat KKP zufolge im Durchschnitt eine weitere Lebenserwartung von 23,5 Jahren. Die Daten der Gruppe beziffern auch die Wahrscheinlichkeit, das Alter von 85 Jahren zu erreichen, auf etwa 47 Prozent. Für Frauen, die 60 geworden sind, liegt die Wahrscheinlichkeit, 90 zu werden, bei 35 Prozent.
Diese Zahlen erklären, warum das Unternehmen seine Pläne auf ein Einkommen über mehrere Jahrzehnte im Ruhestand ausrichtet. Die durchschnittliche Lebenserwartung ist ein hilfreicher Richtwert, doch viele Menschen werden deutlich älter und benötigen auch für diese zusätzlichen Jahre Geld.
KKP führte für Thailand für 2026 eine medizinische Inflation von 14,8 Prozent an; in Phiphats Präsentation wurde außerdem ein jährlicher Anstieg der Gesundheitskosten von rund 11 Prozent zugrunde gelegt. Die beiden Kennzahlen wurden ohne übereinstimmende Definitionen vorgestellt. Beide liegen deutlich über dem in der Präsentation veranschaulichten allgemeinen Inflationswert von 3 Prozent; für die Pflege älterer Menschen wurde ein jährlicher Kostenanstieg von 6 Prozent angegeben.
Bei einer jährlichen Inflation von 3 Prozent würden Ausgaben von heute 720.000 Baht nach 30 Jahren auf rund 1,75 Millionen Baht im Jahr steigen. Für Haushalte mit einem hohen Bedarf an medizinischer Versorgung oder Pflege könnte die Ausgabenentwicklung anders verlaufen.
Phiphat empfahl eine Kranken- und Unfallversicherung als Schutz vor unerwarteten Ausgaben. Mögliche Änderungen hin zu Krankenversicherungsmodellen, bei denen Patienten einen Teil der Rechnung selbst zahlen müssen, könnten die Kosten für Rentner ebenfalls erhöhen. Diese möglichen Änderungen sind bislang eine zu berücksichtigende Unsicherheit und keine beschlossene Änderung der Leistungen.
So funktionieren die vier Ready Retire-Fonds
Für die Ansparphase bietet KKP vier Optionen: KKP Ready Retire 2035, KKP Ready Retire 2045, KKP Ready Retire 2035 RMF und KKP Ready Retire 2045 RMF. RMF steht für „Retirement Mutual Fund“, eine thailändische Kategorie von Altersvorsorgefonds mit Steuervorteilen, die an Bedingungen für Beiträge und Haltedauer geknüpft sind.
Anleger wählen ein angestrebtes Renteneintrittsjahr. Je näher dieses Jahr rückt, desto stärker wird das Portfolio schrittweise aus risikoreicheren Wachstumsanlagen umgeschichtet; zugleich bleiben Aktien als Wachstumsanlage für längere Zeiträume im Portfolio. Zum angestrebten Zeitpunkt sollen die Ready Retire-Fonds in KKP Lifelong Income umgewandelt werden.
Der Ansatz soll einer besonderen Gefahr begegnen: einem starken Markteinbruch kurz bevor jemand aufhört zu arbeiten. Wer kurz vor dem Ruhestand steht, hat weniger Zeit, ein geschrumpftes Portfolio durch neue Einzahlungen wieder aufzubauen, insbesondere wenn bereits Entnahmen beginnen.
KKP veranschaulichte dieses Risiko anhand von Indexdaten für einen Zeitraum von 15 Jahren, der mit dem Markttief im Februar 2009 während der globalen Finanzkrise endete. Ein Portfolio, dessen Risiko schrittweise gesenkt wurde, lag am Ende 25,1 Prozent über einem Portfolio ohne Risikoreduzierung. Die Veranschaulichung beruhte auf Indexberechnungen und nicht auf der tatsächlichen Wertentwicklung eines Fonds.
Der angekündigte Zeitplan und die Meilensteine umfassen:
- 2. November 2026: Phiphat sprach bei einer Presseveranstaltung über die Herausforderungen der Altersvorsorge in Thailand.
- November 2026: KKP plant, die erste Phase der Retirement Solutions mit den Kernanlageprodukten zu starten.
- 2035 und 2045: Die Ready Retire-Fonds erreichen jeweils ihr angestrebtes Renteneintrittsjahr.
- Spätere Phasen: KKP plant, Versicherungen und weitere Funktionen in der Anwendung einzubinden; ein genauer Zeitplan wurde nicht bekannt gegeben.
Zwei Einkommensfonds bieten unterschiedliche Möglichkeiten, Ersparnisse zu nutzen
KKP Lifelong Income strebt jährliche Auszahlungen von rund 4 Prozent an und soll zugleich das Kapital erhalten, sagte Narit. Der Fonds richtet sich unter anderem an Rentner, die regelmäßig Geld benötigen, aber auch Vermögen für ihr späteres Leben oder die nächste Generation bewahren möchten.
KKP Advanced Income zielt auf höhere jährliche Auszahlungen von etwa 5 bis 7 Prozent ab und greift dafür das Kapital an. Als Kapital wird das angelegte Geld bezeichnet; wenn es ausgegeben wird, verringert sich der für künftige Entnahmen verfügbare Betrag. Narit nannte eine Mindestanlage von 1.000 Baht.
Beide Ansätze streuen das Vermögen auf Anleihen und Qualitätsaktien, die Dividenden ausschütten. Die vorgesehenen Zahlungen erfolgen über automatische Rücknahmen: Dabei werden Fondsanteile verkauft, um dem Anleger Geld auszuzahlen. Die Auszahlung kann somit auch aus dem angesparten Anlagevermögen stammen.
Rentner, die zwischen den beiden Ansätzen wählen, müssen einen konkreten Zielkonflikt abwägen: Wer jetzt mehr ausgibt, hat später möglicherweise weniger Kapital. Narit sagte, das Kapital sei nicht garantiert und Anleger könnten weniger zurückerhalten, als sie investiert hätten.
KKP nannte für Anleger, die zum Zeitpunkt der Erstausgabe einsteigen, erwartete durchschnittliche Anlageerträge von rund 6 bis 7 Prozent im Jahr. Dabei handelt es sich um Erwartungen; die tatsächlichen Erträge können davon abweichen. Die Portfolios kombinieren Aktien und Anleihen. Wachstumsanlagen mit höherem Risiko machen laut KKP weniger als die Hälfte der beschriebenen Aufteilung aus.
Was Capital Group in die Partnerschaft einbringt
Capital Group verfügt nach Angaben der Partnerschaft über mehr als 90 Jahre Anlageerfahrung und verwaltet mehr als 2,2 Billionen US-Dollar an Altersvorsorgevermögen. KKP will diese globale Portfolioerfahrung mit seinem Verständnis für thailändische Anleger und die Finanzen privater Haushalte verbinden.
Jeik Sohn, Leiter der Client Group für Südostasien bei Capital Group, beschrieb den Zweck der Zusammenarbeit:
Gemeinsam mit KKP haben wir diese Erfahrung thailändischen Anlegern zugänglich gemacht. Unsere Lösungen verbinden globale Expertise bei der Altersvorsorge mit Kenntnissen des lokalen Marktes. Sie sollen wichtige Entscheidungen rund um den Ruhestand vereinfachen, sich an den veränderten Bedarf der Anleger anpassen und ihnen helfen, zuversichtlicher in den Ruhestand zu gehen.
Die globale Streuung ist ein wesentlicher Bestandteil der Argumentation von KKP. Der Präsentation zufolge sind 97 Prozent des Vermögens thailändischer Vorsorgekassen im Inland angelegt. Für das Jahrzehnt bis August 2026 bezifferte KKP die annualisierten Erträge auf 3,7 Prozent für den SET, 13,0 Prozent für globale Aktien und 15,4 Prozent für den S&P 500. Annualisierte Erträge drücken das Wachstum über den Zeitraum als entsprechenden Jahreswert aus.
Anlagen im Ausland verteilen das Risiko auf mehr Volkswirtschaften und Unternehmen, bringen aber ein Wechselkursrisiko mit sich. Eine Veränderung des Baht-Kurses kann den Wert einer Auslandsanlage bei der Umrechnung zurück in die thailändische Währung erhöhen oder verringern.
KKP plant, seine Fonds mit Lebens- und Krankenversicherungen sowie der Portfolioüberwachung über KKP Better zu verbinden. Beratungen sind in Filialen der Kiatnakin Phatra Bank, bei persönlichen Finanzberatern und unter 02-165-5555 möglich.
Ein langfristiger Ruhestandsplan in einer ungleichen Wirtschaft
KKP prognostiziert für Thailand 2026 ein Wirtschaftswachstum von 2,5 Prozent, wobei die Zugewinne ungleich verteilt sein dürften. Phiphat beschrieb eine Erholung, bei der exportorientierte Unternehmen und Investitionen im Zusammenhang mit künstlicher Intelligenz besser abschneiden, während die Automobil-, Petrochemie-, Elektrogeräte-, Bau-, Immobilien- und Tourismusbranche unter Druck stehen. Auch der private Konsum beginnt sich abzuschwächen.
Die Gruppe hält an ihrem Ziel von 1.680 Punkten für den thailändischen Aktienindex im Jahr 2026 fest und überprüft zugleich ihre Prognosen für 2026 und 2027. Insgesamt erwartet sie bessere Gewinne börsennotierter Unternehmen; die Petrochemie bleibt eine Ausnahme.
Phiphat verwies auf Risiken im Ausland, darunter die Zwischenwahlen in den USA, Proteste in Europa, steigende Zinsen, langsameres Wachstum und volatile Aktienmärkte. Solche Entwicklungen können das Vertrauen schwächen und Anleger dazu bewegen, Geld aus Schwellenländern abzuziehen.
KKP bevorzugt Banken als vergleichsweise defensive Branche sowie das Gesundheitswesen und die Lebensmittel- und Getränkeindustrie als Wachstumsanlagen für längere Zeiträume. Die Gruppe wies außerdem auf die Möglichkeit einer Abkühlung der Investitionen in künstliche Intelligenz hin.
Narits zentrale Botschaft lautete, dass regelmäßiges Sparen neben den Erträgen entscheidend ist. Jährliche Erträge von 5 bis 7 Prozent könnten für viele finanzielle Ziele ausreichen, sofern Anleger ihre Einzahlungen fortsetzen, sagte er. Wer in einer Krise verkauft und während einer Erholung nicht wieder investiert, kann diesen Fortschritt gefährden. Bei einem Plan, der bis zum Alter von 90 Jahren reichen soll, bleiben die Höhe der Ersparnisse und die Fähigkeit, weiter zu investieren, entscheidend.
Die wichtigsten Punkte
- KKP und Capital Group legen sechs Rentenfonds auf; die erste Phase soll im November 2026 starten.
- Vier Ready Retire-Fonds haben die Zieljahre 2035 oder 2045 und senken das Portfoliorisiko schrittweise, bevor sie in Ruhestandseinkommen übergehen.
- Lifelong Income strebt Auszahlungen von rund 4 Prozent an; Advanced Income zielt auf 5 bis 7 Prozent ab und greift dabei das Kapital an.
- KKP zufolge haben 86 Prozent der Thailänder keinen Sparplan für den Ruhestand oder können ihren Plan nicht umsetzen.
- Der von KKP angeführte Median des Guthabens in betrieblichen Vorsorgekassen beträgt 2 Millionen Baht. Dem gegenüber steht das Ruhestandsbeispiel der Gruppe mit 6 Millionen Baht für jemanden, der monatlich 30.000 Baht verdient.
- Die Gruppe strebt innerhalb von drei Jahren ein Anlagevolumen von 30 Milliarden Baht in den Rentenfonds an. Kapital und Anlageerträge sind nicht garantiert.