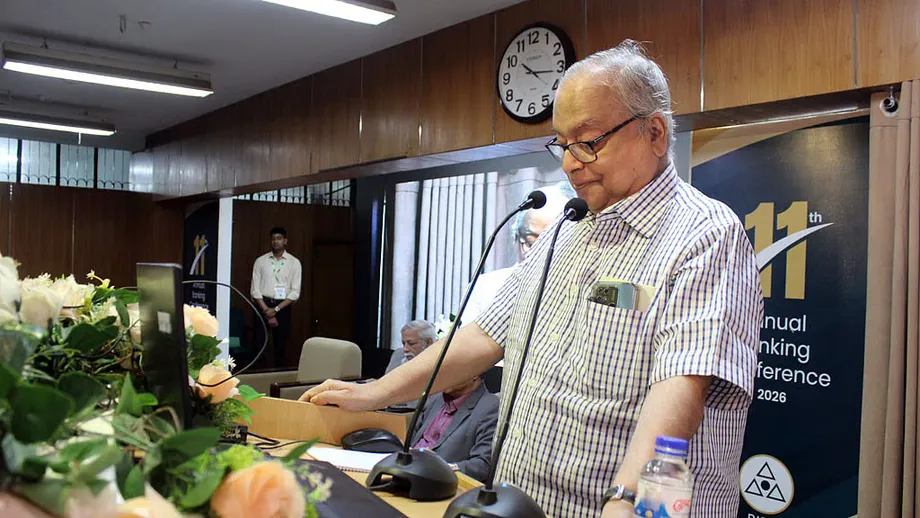
Eine Warnung vor Banken, Kreditnehmern und dem Vertrauen der Öffentlichkeit
Fast ein Drittel der Bankkredite in Bangladesch war im Juni als ausgefallen eingestuft, sagte Ejazul Islam, Generaldirektor des Bangladesh Institute of Bank Management, auf einer Bankenkonferenz. Dort warnte Nationalprofessor Mahbub Ullah, viele Banken stünden kurz vor dem Zusammenbruch.
Inhalt
- Eine Warnung vor Banken, Kreditnehmern und dem Vertrauen der Öffentlichkeit
- Was bedeutet es, wenn fast ein Drittel der Kredite ausgefallen ist?
- Warum einigen Banken Bargeld fehlt, während andere Überschüsse haben
- Wie das Vertrauen zum Kern der Krise wurde
- Staatliche Kreditaufnahme schränkt private Unternehmen ein
- Politischer Einfluss und die Folgen schwacher Aufsicht
- Durchsetzung von Richtlinien und ein möglicher Einsatz von KI
- Warum Mahbub zufolge die Erholung politische Veränderungen erfordert
- Die wichtigsten Punkte
Am Donnerstag bezeichnete Mahbub den Bankensektor bei der Konferenz am BIBM in Mirpur, Dhaka, als „sehr schwach“ und „fragil“. Die Behörden hielten angeschlagene Institute mit verschiedenen Maßnahmen am Leben, während das Vertrauen der Öffentlichkeit unter weit verbreiteten Unregelmäßigkeiten gelitten habe, sagte er.
Die Diskussion fand während der ersten Sitzung am zweiten und letzten Tag der Annual Banking Conference statt. Zuvor hatte Barkat-E-Khuda, ein ehemaliger Wirtschaftsprofessor der Universität Dhaka, eine Keynote gehalten. Die Redner beschrieben einen Sektor mit mehreren zusammenhängenden Problemen: unbezahlten Krediten, einem Mangel an verfügbarem Bargeld bei einigen Banken, schwacher Aufsicht und einer zunehmenden Abhängigkeit von Krediten an den Staat.
Mahbubs Warnung ging über das Bankmanagement hinaus. Er argumentierte, die Schäden spiegelten Versäumnisse in der Regierungsführung und im Wirtschaftsmanagement wider, wobei einflussreiche Geschäftsinteressen von politischem Schutz profitierten. Um die Banken wieder auf Kurs zu bringen, seien Änderungen sowohl in der Wirtschaftspolitik als auch bei der politischen Rechenschaftspflicht nötig, sagte er.
Was bedeutet es, wenn fast ein Drittel der Kredite ausgefallen ist?
Ejazuls Zahl verdeutlicht das Ausmaß des Kreditproblems: Bis Juni war fast jeder dritte Taka, den Banken verliehen hatten, als ausgefallen eingestuft worden. Ein ausgefallener Kredit ist ein Darlehen, das ein Kreditnehmer nicht entsprechend dem vorgeschriebenen Zeitplan und den geltenden Klassifizierungsregeln zurückgezahlt hat.
Banken sind darauf angewiesen, dass Kreditnehmer Geld zurückzahlen, damit sie ihren eigenen Verpflichtungen nachkommen und erneut Kredite vergeben können. Bleiben Rückzahlungen aus, entgehen den Banken erwartete Einnahmen und sie müssen möglicherweise Verluste verbuchen. Das belastet ihre Finanzen und schränkt die Mittel ein, die anderen Kreditnehmern zur Verfügung stehen.
Ejazul nannte zudem unzureichende Kapitalreserven und Rückstellungen, Geldwäsche, schwache Unternehmensführung und geringe Produktivität als Faktoren, die den Sektor schwächten. Kapital ist der finanzielle Puffer, der Verluste auffängt. Rückstellungen sind Beträge, die Banken für mögliche Kreditausfälle zurücklegen. Reicht eines von beidem nicht aus, ist eine Bank schlechter dagegen geschützt, wenn Kreditnehmer nicht zahlen.
Die Diskussion lieferte eine Momentaufnahme der Kreditqualität im Juni sowie eine spätere Einschätzung auf der Konferenz am Donnerstag:
- Im Juni waren laut Ejazul fast ein Drittel aller Bankkredite als ausgefallen eingestuft.
- Am Donnerstag, dem letzten Konferenztag, befassten sich die Redner neben diesen Kreditproblemen auch mit einer ungleichen Liquiditätsverteilung, Versäumnissen der Aufsichtsbehörden und dem Druck auf die Kreditvergabe an private Unternehmen.
Ein konkretes Datum für die Konferenz oder ein Jahr für die Juni-Zahlen wurde nicht genannt. Auch einen Zeitplan zur Wiederherstellung der Stabilität des Sektors legten die Redner nicht vor.
Warum einigen Banken Bargeld fehlt, während andere Überschüsse haben
Barkat-E-Khuda beschrieb gegenläufige Entwicklungen innerhalb des Bankensystems. Einige schwache Banken, darunter manche, die nach den Prinzipien der Scharia arbeiten, litten unter akuten Liquiditätsengpässen, während der Sektor insgesamt über erhebliche Liquiditätsüberschüsse verfügte.
Liquidität bezeichnet Geld, das eine Bank unmittelbar einsetzen kann, um Einlagen an Kunden auszuzahlen oder andere kurzfristige Verpflichtungen zu erfüllen. Eine Bank kann Kredite und andere Vermögenswerte in ihrer Bilanz haben und dennoch Schwierigkeiten bekommen, ausreichend verfügbares Bargeld bereitzustellen, wenn Zahlungen fällig werden.
Das Problem in Bangladesch besteht daher nicht nur darin, wie viel Geld im Bankensystem insgesamt vorhanden ist, sondern auch darin, wo es liegt. Bargeld, das einem Institut zur Verfügung steht, wird nicht automatisch auch für ein anderes Institut zugänglich, das es benötigt. Für Kunden ist die Lage ihrer eigenen Bank unmittelbar entscheidend.
Ejazul beschrieb trotz Engpässen bei einzelnen Banken auch ausreichende Liquiditätsüberschüsse im gesamten Sektor. Er sprach sich dafür aus, das Vertrauen wiederherzustellen und Mittel in wirksame Investitionen zu lenken. Zusammengenommen weisen beide Einschätzungen auf ein Bankensystem hin, in dem sich Bargeld und finanzielle Schwächen ungleich verteilen.
Wie das Vertrauen zum Kern der Krise wurde
Mahbub bezeichnete den Verlust des öffentlichen Vertrauens nach weit verbreiteten Unregelmäßigkeiten als zentrales Problem. Er argumentierte, die meisten Banken hätten aufgehört zu existieren, wenn man die normalen Marktkräfte hätte wirken lassen, und bezweifelte, dass die offiziellen Bemühungen, sie am Leben zu halten, erfolgreich sein würden.
Einleger bringen ihr Geld zu Banken und erwarten, bei Bedarf darauf zugreifen zu können. Banken wiederum verwenden einen Großteil dieses Geldes für die Kreditvergabe. Vertrauen trägt dazu bei, dass dieses System funktioniert, denn Kunden verlangen gewöhnlich nicht alle Einlagen auf einmal zurück. Sorgen über die Lage einer Bank können den Druck auf ihre verfügbaren Barmittel weiter erhöhen.
Mahbub sagte jedoch, vier oder fünf Banken arbeiteten gut und könnten als Vorbild dienen. Seine Einschätzung verwies auf Unterschiede bei der Leistungsfähigkeit der Institute innerhalb eines angeschlagenen Sektors, in dem einige Banken Beispiele bieten, die es zu untersuchen gelte.
In der Konferenzdiskussion wurde das Vertrauen mit konkreten Entscheidungen verknüpft: Wie wählen Banken Kreditnehmer aus? Werden Rückzahlungen durchgesetzt? Wie werden Verluste erfasst? Und greifen Aufsichtsbehörden ein, wenn Probleme auftreten? Kunden und Unternehmen sind von diesen Entscheidungen abhängig, auch wenn sie selbst keinen Einfluss darauf haben.
Staatliche Kreditaufnahme schränkt private Unternehmen ein
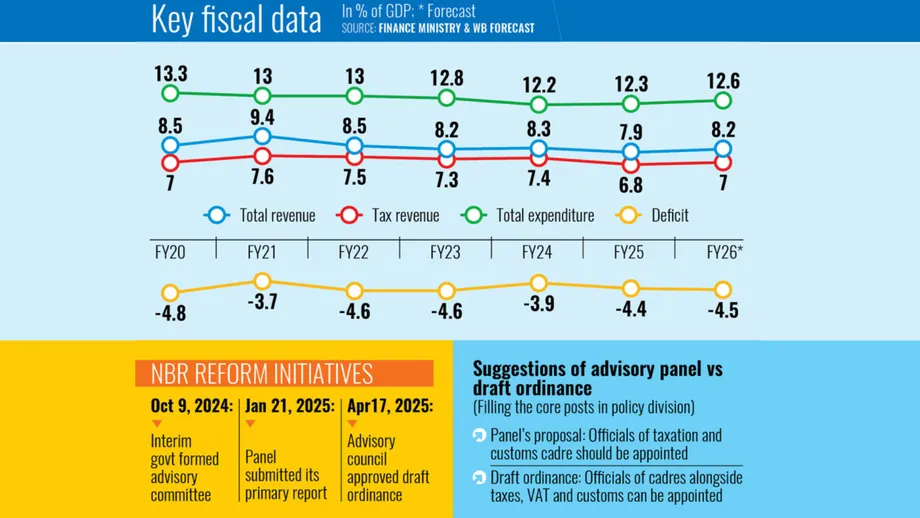
Mahbub warnte, dass die Abhängigkeit der Regierung von Bankkrediten zur Finanzierung ihres Haushaltsdefizits die für private Unternehmen verfügbaren Kredite verringere. Ein Haushaltsdefizit entsteht, wenn die Ausgaben des Staates seine Einnahmen übersteigen. Um die Lücke zu schließen, muss er Kredite aufnehmen oder andere Finanzierungsquellen nutzen.
Die Banken seien „vollständig auf den Staat ausgerichtet“, sagte er. Seine Sorge: Die Kreditvergabe an den Staat ziehe Aufmerksamkeit und Mittel von privaten Kreditnehmern ab und erhöhe zugleich die Rückzahlungslast der Regierung.
Dieser Druck wird häufig als Verdrängungseffekt bezeichnet. Einfach gesagt, beansprucht der Staat Kreditspielräume, die Unternehmen sonst für den Kauf von Ausrüstung und Materialien oder für den Ausbau der Produktion nutzen könnten. Mahbub warnte außerdem, dass die Rückzahlung der Staatskredite samt Zinsen eine große Herausforderung werde.
Das niedrige Verhältnis von Steuereinnahmen zum Bruttoinlandsprodukt in Bangladesch verschärfe das Problem, sagte er. Diese Kennzahl setzt die Steuereinnahmen zur Größe der Wirtschaft ins Verhältnis. Sind die Steuereinnahmen gemessen an der Wirtschaftsleistung gering, verfügt die Regierung über weniger eigene Mittel, um ihren Ausgabenverpflichtungen nachzukommen.
Mahbub stellte einen direkten Zusammenhang zwischen dem Versäumnis, im Inland Einnahmen zu erzielen, und dem Druck durch die Kreditaufnahme her. Dies sollte der Regierung als Warnung dienen, sagte er.
Politischer Einfluss und die Folgen schwacher Aufsicht
Barkat-E-Khuda führte den Anstieg ausgefallener Kredite auf politischen Einfluss, schwache Regierungsführung, nachsichtige Richtlinien und ein langsames Wachstum der privaten Kreditvergabe zurück. Seine Analyse verknüpfte die Qualität der Kreditentscheidungen mit den Regeln und Anreizen, denen Banken unterliegen.
Mahbub beschrieb ein Geflecht aus Bankern, skrupellosen Geschäftsleuten und schlechten Politikern. Diese Verbindung lasse sich nur schwer aufbrechen, argumentierte er. Zudem warf er dem Staat vor, einer kleinen Gruppe wohlhabender und einflussreicher Geschäftsleute ermöglicht zu haben, sich Vorteile zu verschaffen.
Mahbub, der als Nationalprofessor sprach, verwendete den Begriff der Privatisierung, um seine Ansicht zu beschreiben, dass die Herrschenden die öffentliche Macht wie Privateigentum behandelt hätten.
„Wir sprechen von der Privatisierung der Industrie und der Banken. Aber hätten Sie sich jemals vorstellen können, dass der Staat selbst privatisiert werden könnte? Leider ist unser Staat privatisiert worden“, sagte er.
Mahmud Osman Imam, Vorsitzender des Fachbereichs Finanzwissenschaften der Universität Dhaka, konzentrierte sich auf die Verantwortung der Aufsichtsbehörden. Mit Blick auf das Risikomanagement fragte er, wie große Geldsummen aus Banken, die nach den Prinzipien der Scharia arbeiten, hätten abgezogen werden können, ohne dass die Behörden dies bemerkten oder verhinderten.
Sein Beitrag rückte die Aufsicht in den Mittelpunkt der Debatte: Wussten die Aufsichtsbehörden von den Unregelmäßigkeiten, wann erfuhren sie davon und warum verhinderten sie nicht, dass Geld die Banken verließ? Für Einleger sind das konkrete Fragen danach, wer für den Schutz der Institute verantwortlich war, in denen ihre Ersparnisse liegen.
Durchsetzung von Richtlinien und ein möglicher Einsatz von KI
Mohammad Ali, Geschäftsführer der Pubali Bank, sagte, die Umsetzung von Richtlinien sei dringend. Er fragte, ob Regeln erst dann geschaffen werden sollten, wenn Unregelmäßigkeiten auftreten, oder ob sie bereits vorher gelten müssten, um Probleme zu verhindern.
Mohammad Ali schlug außerdem vor, den Einsatz künstlicher Intelligenz zur Überprüfung der Einhaltung von Vorschriften zu nutzen. Compliance bedeutet, die für den Bankensektor geltenden Regeln zu befolgen, darunter Vorgaben zur Risikobegrenzung und zur Verhinderung von Fehlverhalten.
Sein Vorschlag betraf die Überwachung: Es sollte geprüft werden, ob die Institute die geltenden Vorschriften einhalten. Die Konferenzteilnehmer nannten keine Details zu einem bestimmten KI-System, seinen Kosten oder seiner Einführung.
Die Durchsetzung war der gemeinsame Nenner seiner Äußerungen und der von anderen Rednern angesprochenen Probleme. Regeln brauchen Institutionen, die das Verhalten kontrollieren und bei Verstößen handeln können. Mahbubs Vorwürfe des politischen Schutzes und Mahmud Osman Imams Fragen zur Untätigkeit der Aufsichtsbehörden betrafen beide Schwächen in diesem Prozess.
Warum Mahbub zufolge die Erholung politische Veränderungen erfordert
Mahbub argumentierte, der Bankensektor sei nur ein Teil einer umfassenderen Krise, die Verwaltung, Handel, Bildung und Gesundheit betreffe. Seiner Ansicht nach müssten technische Verbesserungen im Bankensektor mit Veränderungen bei der Ausübung politischer Macht einhergehen.
Er beschrieb wiederkehrende Aufstände im Abstand von etwa zehn bis 15 Jahren und führte dieses Muster bis in die Zeit Pakistans zurück. Trotz der Opferbereitschaft der Bevölkerung seien keine bedeutenden gesellschaftlichen und kulturellen Veränderungen gefolgt, sodass sich Frustration aufgestaut habe, sagte er. Aufstände bräuchten engagierte Führungspersönlichkeiten, einen ideologischen Rahmen und ein klares Programm zur Erneuerung des Landes, argumentierte er.
Mahbub forderte, Demokratie und Rechenschaftspflicht müssten funktionieren. Zudem mahnte er die Behörden, einflussreichen Geschäftsleuten nicht erneut Schutz zu gewähren, nur weil man annehme, die Wirtschaft könne ohne sie nicht funktionieren. Sein Lösungsvorschlag verband finanzielle Korrekturen mit politischer Verantwortung.
Der Nationalprofessor warnte zugleich davor, eine sofortige Erholung zu erwarten.
„Wir können nicht erwarten, dass sich die Probleme über Nacht lösen“, sagte er.
Für Einleger und Unternehmen benannte die Konferenz konkrete Prioritäten: Banken, die ihren Zahlungsverpflichtungen nachkommen können, glaubwürdige Maßnahmen gegen unbezahlte Kredite, eine Aufsicht, die Fehlverhalten erkennt, und eine Kreditvergabe, die produktiven Tätigkeiten zugutekommt. Nach Mahbubs Ansicht hängen dauerhafte Fortschritte bei diesen Aufgaben davon ab, einflussreiche Entscheidungsträger zur Rechenschaft zu ziehen.
Die wichtigsten Punkte
- BIBM-Generaldirektor Ejazul Islam sagte, im Juni sei fast ein Drittel der Bankkredite als ausgefallen eingestuft gewesen.
- Mahbub Ullah warnte, viele Banken stünden kurz vor dem Zusammenbruch, und führte ihre Schwäche auf den Vertrauensverlust und Versäumnisse in der Regierungsführung zurück.
- Einige schwache Banken und Banken, die nach den Prinzipien der Scharia arbeiten, litten trotz Liquiditätsüberschüssen im gesamten Sektor unter akuten Bargeldengpässen.
- Die Redner bezeichneten politischen Einfluss, schwache Aufsicht und mangelnde Durchsetzung von Regeln als zentrale Probleme.
- Mahbub warnte, die staatliche Kreditaufnahme schränke die private Kreditvergabe ein, und forderte, wirtschaftliche und politische Korrekturen gemeinsam anzugehen.