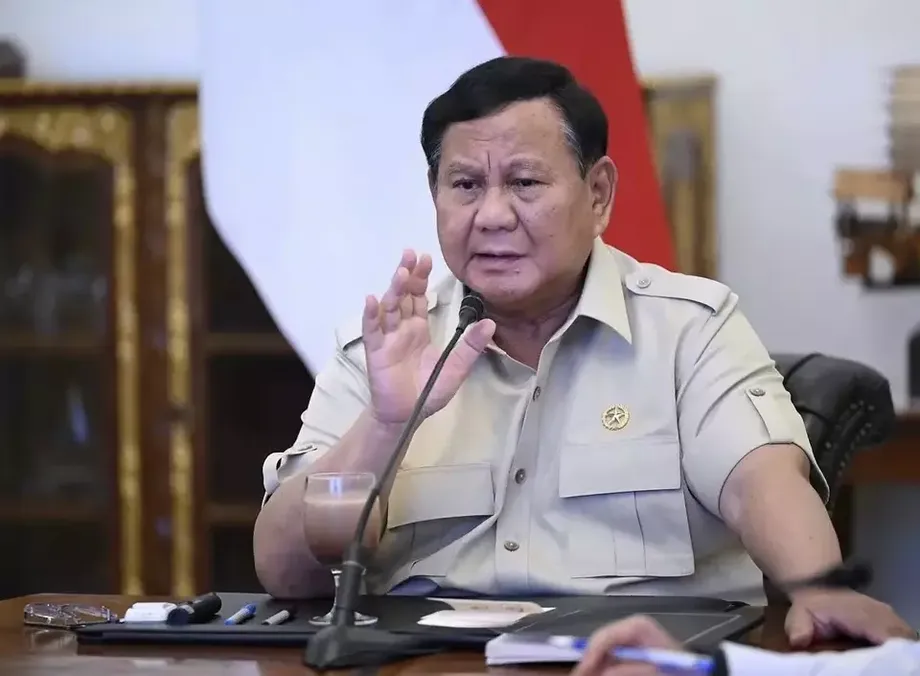
Größere Kreditoffensive soll Haushaltseinkommen stärken
Präsident Prabowo Subianto hat sich zum Ziel gesetzt, 2027 produktive Kredite von bis zu 400 Billionen Rupiah an 28 Millionen indonesische Familien zu vergeben. Zwischen August und Oktober 2026 waren bereits 53,15 Billionen Rupiah an 2.106.401 Kreditnehmer über 343 Finanzdienstleister ausgezahlt worden.
Inhalt
- Größere Kreditoffensive soll Haushaltseinkommen stärken
- Wen die Regierung erreichen will
- Wofür bereits 53,15 Billionen Rupiah verwendet wurden
- Wie viel größer ist das Ziel für 2027?
- Regionale Teams als Teil des Vermittlungsnetzes
- Neuer Rat stellt Familien in den Mittelpunkt
- Rohstoffe und Staatsunternehmen Teil des Plans
- Entscheidend ist, was sich Familien leisten können
- Wichtigste Punkte
Bei der nationalen Koordinierungssitzung der Teams zur Beschleunigung des regionalen Zugangs zu Finanzdienstleistungen am 22. Oktober 2026 nannte Prabowo Landwirte, Fischer, ländliche Gemeinschaften, Menschen in abgelegenen und unterentwickelten Gebieten sowie einkommensschwache Stadtbewohner als vorrangige Gruppen. Sein erklärtes Ziel ist es, durch einen breiteren Zugang zu Unternehmensfinanzierungen höhere Einkommen und mehr Spielraum für alltägliche Ausgaben zu schaffen.
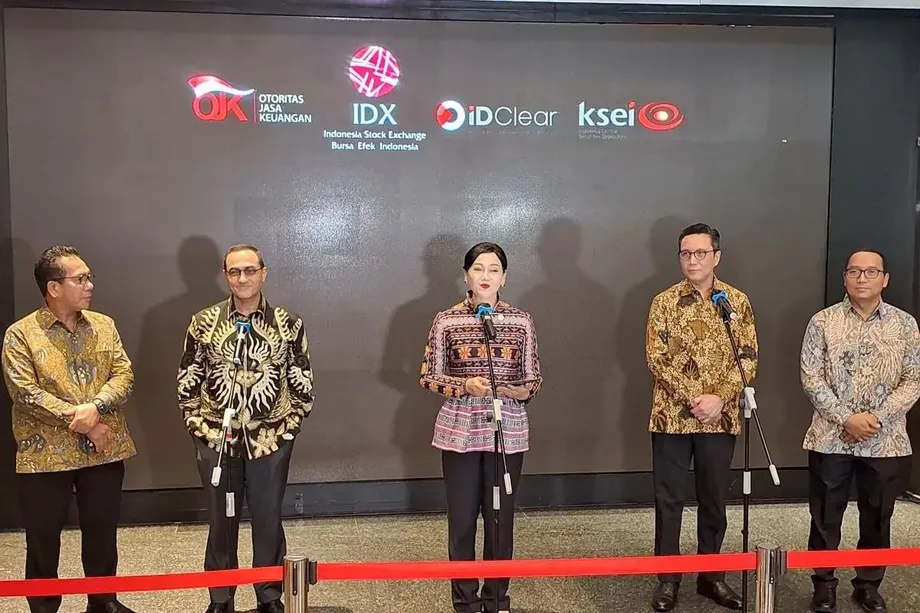
Als Veranstaltungsort wurde das JIExpo Convention Centre in Kemayoran, Jakarta, genannt, zugleich aber auch Gunung Putri in Westjava. Bei der Veranstaltung übergab Prabowo symbolisch Vereinbarungen zu Krediten, die im Zeitraum von August bis Oktober bereits ausgezahlt worden waren.
Prabowo, der Präsident Indonesiens, beschrieb seine Pläne, die Finanzierung für Menschen außerhalb der großen Wirtschaftszentren des Landes auszuweiten:
Unser Plan beziehungsweise Ziel für die kommenden Jahre ist es, 400 Billionen Rupiah (rund 22 Milliarden US-Dollar) an Landwirte, Fischer und Menschen in Dörfern zu vergeben.
Das Ziel für 2027 umfasst zwei weitreichende Vorhaben: ein deutlich größeres Kreditvolumen und eine größere Reichweite bis in die Haushalte. Für die Umsetzung müssten Finanzinstitute und regionale Behörden Millionen weitere Familien mit Finanzierungen erreichen, die zu ihren Betrieben passen. Zugleich soll im Mittelpunkt stehen, welche Einkünfte diese Betriebe erwirtschaften können.
Wen die Regierung erreichen will
Die geplante Ausweitung umfasst sowohl den Lebensunterhalt auf dem Land als auch Arbeit in kleineren und größeren Städten. Landwirte und Fischer stehen im Vordergrund, ebenso wie Kleinunternehmer und Menschen, die aufgrund ihres Wohnorts oder Einkommens zu den vorrangigen Gruppen der Regierung zählen.
Zu den Empfängern der bereits ausgezahlten Finanzierungen gehörten Online-Motorradtaxifahrer, Markthändler, Lebensmittelverkäufer und Bekleidungshändler. Das zeigt, dass die Kreditinitiative über die landwirtschaftliche Produktion hinaus auch Dienstleistungen und kleine Einzelhandelsgeschäfte umfasst, die zum täglichen Auskommen der Haushalte beitragen.
Produktivkredite sind Darlehen, die eine einkommenserwirtschaftende Tätigkeit unterstützen sollen. Für ein kleines Unternehmen kann das bedeuten, Warenbestand, Ausrüstung oder andere Betriebskosten zu finanzieren. Der praktische Nutzen hängt davon ab, ob die finanzierte Tätigkeit genügend Einkommen erwirtschaftet, um Kosten und Kreditraten zu decken.
Prabowo schätzte, dass 28 Millionen Familien rund 100 Millionen Menschen zugutekommen könnten, wenn Ehepartner und Kinder mitgerechnet werden. Dabei ging er von vier Personen pro Familie aus. Vier mal 28 Millionen ergibt 112 Millionen. Seine Angabe von 100 Millionen Menschen war somit eine grobe Schätzung der möglichen Zahl der Begünstigten.
Die Zahl der Haushalte erklärt auch, warum die Regierung den Plan als Maßnahme zur Verbesserung des Wohlergehens darstellt. Ein Kredit kann an einen einzelnen Kreditnehmer gehen, während die Einkünfte aus dem Betrieb dazu beitragen können, gemeinsame Ausgaben der Familie für Lebensmittel, Bildung und weitere Bedürfnisse zu decken.
Wofür bereits 53,15 Billionen Rupiah verwendet wurden
Bei der Zeremonie im Oktober wurden produktive Kredite in Höhe von 53,15 Billionen Rupiah gewürdigt, die von August bis Oktober 2026 an 2.106.401 Kreditnehmer ausgezahlt worden waren. Beteiligt waren 343 Finanzdienstleister. Die Finanzierung kam kleinen Unternehmen, Landwirten, Fischern und anderen Unternehmern zugute.
Fünf Kreditnehmer vertraten die größere Gruppe bei der Veranstaltung. Ihre Kredite reichten von fünf Millionen bis 400 Millionen Rupiah und veranschaulichten die unterschiedlichen Finanzierungsbedürfnisse in einem Programm, das verschiedene Berufe unter einer umfassenden politischen Maßnahme zusammenfasst.
- Hendra Sukmawijaya betreibt Aquakultur im Regierungsbezirk Bekasi.
- Dedi Supriyatna ist Online-Motorradtaxifahrer in Jakarta.
- Wahyu ist Kaffeebauer im Regierungsbezirk Temanggung.
- Ratna Dewi Susanti verkauft Lebensmittel in Jakarta.
- Dewi Murni verkauft Bekleidung auf dem Tanah-Abang-Markt in Jakarta.
Prabowo überreichte den Vertretern Tafeln mit den Kreditsummen. Der koordinierende Wirtschaftsminister Airlangga Hartarto und die Vorsitzende der Finanzdienstleistungsaufsicht OJK, Friderica Widyasari Dewi, begleiteten ihn bei der Übergabe.
Die Spanne von fünf bis 400 Millionen Rupiah ist wichtig, um die Ausweitung einzuordnen. Ein Händler, der einen überschaubaren Betrag für den laufenden Betrieb benötigt, hat andere Bedürfnisse als ein etablierter Produzent, der einen größeren Kredit sucht. Das Ziel für 2027 fasst diese unterschiedlichen Finanzierungsbedürfnisse in einer nationalen Gesamtsumme zusammen.
Wie viel größer ist das Ziel für 2027?
400 Billionen Rupiah entsprechen etwa dem 7,5-Fachen der 53,15 Billionen Rupiah, die von August bis Oktober 2026 ausgezahlt wurden. Der Vergleich stellt ein Ziel für das kommende Jahr einer Kreditsumme gegenüber, die innerhalb von drei Monaten vergeben wurde. Bei der Bewertung des Umfangs der Ausweitung müssen daher auch die unterschiedlichen Zeiträume berücksichtigt werden.
Die Reichweite soll noch stärker wachsen. Das Ziel von 28 Millionen Familien ist etwa 13,3-mal so hoch wie die Zahl von 2.106.401 erfassten Kreditnehmern. Die frühere Zahl bezieht sich auf einzelne Kreditnehmer, während das neue Ziel in Familien angegeben ist.
Eine gleichmäßige Verteilung von 400 Billionen Rupiah auf 28 Millionen Familien ergäbe einen rechnerischen Durchschnitt von rund 14,3 Millionen Rupiah pro Familie. Die bereits ausgezahlten 53,15 Billionen Rupiah entsprechen etwa 25,2 Millionen Rupiah pro Kreditnehmer. Beide Berechnungen zeigen das Verhältnis zwischen Gesamtsummen und Empfängerzahlen; die bei der Zeremonie vergebenen Finanzierungen variierten stark in ihrer Höhe.
Die Zahlen legen nahe, dass die Kredite viel breiter gestreut werden müssten, um das Ziel für die Haushalte vollständig zu erreichen. Der rechnerische Durchschnitt für 2027 liegt etwa 43 Prozent unter dem Durchschnitt, der sich aus den Auszahlungen von August bis Oktober ergibt. Die tatsächliche Entwicklung hängt von der Höhe der Kredite, der Zusammensetzung der Kreditnehmerschaft und der Zahl der Kredite pro Familie ab.
In der Ankündigung blieben mehrere praktische Fragen offen: die Zusammensetzung der Finanzierung, Zinssätze, Laufzeiten, Anforderungen an Sicherheiten, Anspruchsvoraussetzungen und der Zeitplan für die Antragstellung. Diese Einzelheiten werden darüber entscheiden, wie Familien einen Antrag stellen können und ob die Finanzierung zu den Einnahmen aus ihrer Arbeit passt.
Regionale Teams als Teil des Vermittlungsnetzes
Prabowo lobte die Finanzdienstleistungsaufsicht OJK, die Bank Indonesia, die Regionalregierungen und weitere Beteiligte dafür, bis Ende 2024 in jeder Provinz, jedem Regierungsbezirk und jeder Stadt Teams zur Beschleunigung des regionalen Zugangs zu Finanzdienstleistungen eingerichtet zu haben.
Die Teams sind unter der indonesischen Abkürzung TPAKD bekannt. Ihre Aufgabe ist es, den Zugang zu Finanzdienstleistungen in ihren jeweiligen Gebieten zu verbessern. Der Präsident stellte ihre landesweite Präsenz als einen wichtigen Beitrag zur Ausweitung produktiver Kredite dar.
Die Zusammenarbeit vor Ort ist wichtig, weil die vorgesehenen Empfänger in sehr unterschiedlichen Verhältnissen leben und arbeiten. Ein Kaffeebauer in Temanggung, ein Aquakulturproduzent in Bekasi und ein Bekleidungshändler in Tanah Abang erwirtschaften ihre Einnahmen auf unterschiedliche Weise. Regionale Institutionen bilden einen Teil der Verbindung zwischen diesen Erwerbsformen und dem nationalen Finanzierungsziel.
Der Zeitplan verbindet ein bestehendes Netzwerk und abgeschlossene Kreditvergaben mit den noch ausstehenden Zielen:
- Bis Ende 2024 waren TPAKD-Teams in allen Provinzen, Regierungsbezirken und Städten eingerichtet.
- Von August bis Oktober 2026 vergaben 343 Finanzinstitute 53,15 Billionen Rupiah an 2.106.401 Kreditnehmer.
- Am 22. Oktober 2026 stellte Prabowo das Kreditvolumen von 400 Billionen Rupiah als Ziel vor und nahm an der symbolischen Kreditübergabe teil.
- Bis Dezember 2026 will die Regierung rund 700 Staatsunternehmen schließen, die als unrentabel gelten oder Finanzberichte gefälscht haben sollen.
- 2027 soll die Ausweitung der Kredite 28 Millionen Familien erreichen.
Neuer Rat stellt Familien in den Mittelpunkt
Bei dem Treffen wurde zudem der Nationale Rat für das Wohlergehen von Familien ins Leben gerufen, der den Nationalen Rat für finanzielle Inklusion gemäß Regierungsverordnung Nr. 42 von 2026 ersetzt. Das neue Gremium wurde auch als Nationaler Rat für finanzielles Wohlergehen bezeichnet.
Airlangga zufolge soll sich der Rat auf finanzielles Wohlergehen, finanzielle Widerstandsfähigkeit und finanzielle Sicherheit konzentrieren und diese auf Ebene der Familien messen. Im Alltag geht es dabei darum, ob ein Haushalt seine finanziellen Bedürfnisse bewältigen, einen plötzlichen Rückschlag auffangen und seine Finanzen sicher handhaben kann.
Mit der Neuausrichtung wird der Zugang zu Finanzmitteln mit der Lage des Haushalts verknüpft, der diese nutzt. Für eine Familie mit einem kleinen Unternehmen ist der Erhalt eines Kredits nur der erste Schritt. Die fortlaufende Aufgabe besteht darin, die Raten zu bezahlen, die täglichen Ausgaben zu decken und mit unerwarteten Belastungen umzugehen.
Prabowo leitet den Rat. Airlangga ist dessen geschäftsführender Vorsitzender, die OJK-Vorsitzende Friderica Widyasari Dewi stellvertretende Vorsitzende. Die Gouverneurin der Bank Indonesia, Destry Damayanti, und Finanzminister Suahasil Nazara sind stellvertretende geschäftsführende Vorsitzende; außerdem sind weitere Minister beteiligt.
In der Leitung kommen Präsidentschaft, Wirtschaftskoordination, Finanzaufsicht, Zentralbank und öffentliche Finanzen zusammen. Der erklärte Schwerpunkt des Rates rückt die Finanzen von Familien neben die Kreditsummen, die bei der Ankündigung im Zentrum standen.
Rohstoffe und Staatsunternehmen Teil des Plans
Prabowo verknüpfte das Kreditvorhaben mit einem besseren Schutz und einer besseren Bewirtschaftung der natürlichen Ressourcen Indonesiens. Er sagte, das Land könne die Haushalte stärker unterstützen, wenn diese Ressourcen besser gesichert und zum Wohl der Bevölkerung genutzt würden.
Der Präsident kündigte eine strengere Aufsicht an, um zu verhindern, dass wenige Parteien den Rohstoffreichtum monopolisieren. Er wies Energieminister Bahlil Lahadalia an, gegen Bergbauunternehmen vorzugehen, die seit mehr als zwei Jahren keine tatsächliche Tätigkeit gezeigt hätten. Dazu könne auch der Entzug ihrer Genehmigungen gehören.
Prabowo nannte außerdem das Ziel, bis Dezember 2026 rund 700 Staatsunternehmen zu schließen, wenn sie unrentabel seien oder Finanzberichte gefälscht hätten. Maßnahmen zur Rohstoffbewirtschaftung und zu Staatsunternehmen stellte er als Teil der Bemühungen dar, mehr von der Wirtschaftskraft des Landes für das Wohl der Bevölkerung einzusetzen.
Diese Maßnahmen bringen unterschiedliche Zuständigkeiten mit sich. Finanzinstitute würden Kredite vergeben, Bergbaubehörden inaktive Konzessionen überprüfen und die Regierung Veränderungen bei Staatsunternehmen umsetzen. Der Präsident führte sie unter dem Grundsatz zusammen, dass der nationale Wohlstand den Familien im Alltag zugutekommen müsse.
Entscheidend ist, was sich Familien leisten können
Prabowo sagte, wirtschaftlicher Fortschritt müsse sich in realen Einkommen und Kaufkraft zeigen. Realeinkommen bezeichnet das, was sich Menschen nach Berücksichtigung von Preisveränderungen von ihren Einkünften leisten können. Das Einkommen einer Familie muss weiter reichen, statt lediglich nominal zu steigen, während notwendige Güter teurer werden.
Der Schwerpunkt des Präsidenten lenkt den Blick darauf, was nach der Kreditvergabe geschieht: ob ein Landwirt mit seiner Produktion mehr verdienen, ein Fischer seinen Lebensunterhalt sichern oder ein Händler seinen Umsatz steigern und zugleich die Kreditraten bedienen kann.
Die Ankündigung folgt auf Prabowos erneuten Vorstoß für Haushaltseinsparungen, der als Möglichkeit dargestellt wurde, Ausgaben zum Wohl der Bevölkerung zu sichern. Die Regierung strebt für 2027 außerdem ein Wirtschaftswachstum von sechs Prozent an und will das Haushaltsdefizit auf 2,4 Prozent des Bruttoinlandsprodukts begrenzen.
In diesem politischen Umfeld wird die Umsetzung entscheidend sein. Das Kreditprogramm soll die Wirtschaftstätigkeit von Millionen kleiner Unternehmen und Haushalten unterstützen, während die umfassendere Regierungsagenda auf eine strengere Bewirtschaftung öffentlicher Ressourcen abzielt.
Für die vorgesehenen Empfänger werden vor allem Zugang, Bezahlbarkeit und die Geschäftseinnahmen entscheidend sein. Das Ziel von 400 Billionen Rupiah steckt den Umfang von Prabowos Vorhaben ab. Die Kreditbedingungen und die dadurch erzielten Einkünfte werden bestimmen, wie sich das Programm auf den Alltag auswirkt.
Wichtigste Punkte
- Prabowo will 2027 produktive Kredite von bis zu 400 Billionen Rupiah an 28 Millionen Familien vergeben.
- Zu den vorrangigen Gruppen gehören Landwirte, Fischer, Menschen auf dem Land, Bewohner abgelegener Gebiete und einkommensschwache Stadtbewohner.
- Von August bis Oktober 2026 vergaben 343 Finanzinstitute 53,15 Billionen Rupiah an 2.106.401 Kreditnehmer.
- Das Ziel für 2027 entspricht etwa dem 7,5-Fachen des Kreditvolumens aus diesen drei Monaten.
- Ein neuer nationaler Rat soll sich auf das finanzielle Wohlergehen, die Widerstandsfähigkeit und die Sicherheit von Familien konzentrieren.
- Kreditbedingungen, Anspruchsvoraussetzungen, Finanzierungsvereinbarungen und ein Zeitplan für Anträge sind noch nicht bekannt.