16.000 Haushalte sollen 2027 Hypotheken erhalten
Mongolei plant, 2027 über Hypotheken mit einem Zinssatz von 6 Prozent 16.000 Haushalten den Weg in eine Wohnung zu ermöglichen. Dies ist das erste große Finanzierungsziel eines nationalen Programms, das Ministerpräsident N. Uchral am 21. Oktober 2026 angekündigt hat. Die Initiative verbindet 40.000 staatliche Wohnungen mit einer Finanzierung für den Kauf von 60.000 Wohnungen privater Unternehmen.
Inhalt
- 16.000 Haushalte sollen 2027 Hypotheken erhalten
- Was wird gebaut und wann?
- Mieten ohne Anzahlung
- So setzt sich die Zahlung von 1,42 Millionen Tugrik zusammen
- Anzahlung innerhalb von fünf Jahren ansparen
- Beim gemeinschaftlichen Eigentum wird die Finanzierung geteilt
- Grundstücke in Ger-Bezirken werden auf Zahlungen angerechnet
- Private Käufer haben zwei Hypothekenmodelle zur Auswahl
- Finanzierung und Auswahl sind die nächsten Schritte
- Die wichtigsten Punkte
Das Programm trägt den Namen „50.000 Schornsteine weniger, 100.000 Haushalte in Wohnungen“ und bietet für staatliche Wohnungen vier Modelle: reguläre Miete, Miete mit späterem Eigentumserwerb, Ansparen einer Anzahlung während der Mietzeit und gemeinschaftliches Eigentum. Für eine 45 Quadratmeter große Wohnung mit zwei Zimmern beträgt die angekündigte Monatsmiete 700.000 Tugrik. Mit Zahlungen für den späteren Eigentumserwerb würde die monatliche Belastung 1.420.000 Tugrik betragen.
Die Wohnungsankündigung der Regierung sieht vor, mehr als die Hälfte der staatlichen Wohnungen Haushalten aus Ger-Bezirken zuzuteilen. Der Wert ihres Grundstücks soll auf die Zahlungen angerechnet werden. Ger-Bezirke sind Wohngebiete mit traditionellen runden Behausungen, sogenannten Gers, sowie Häusern.
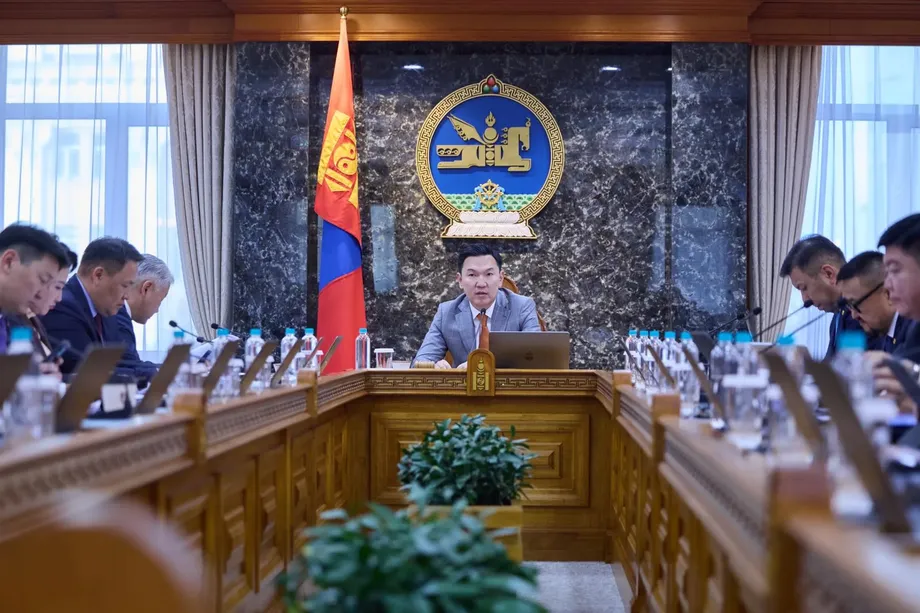
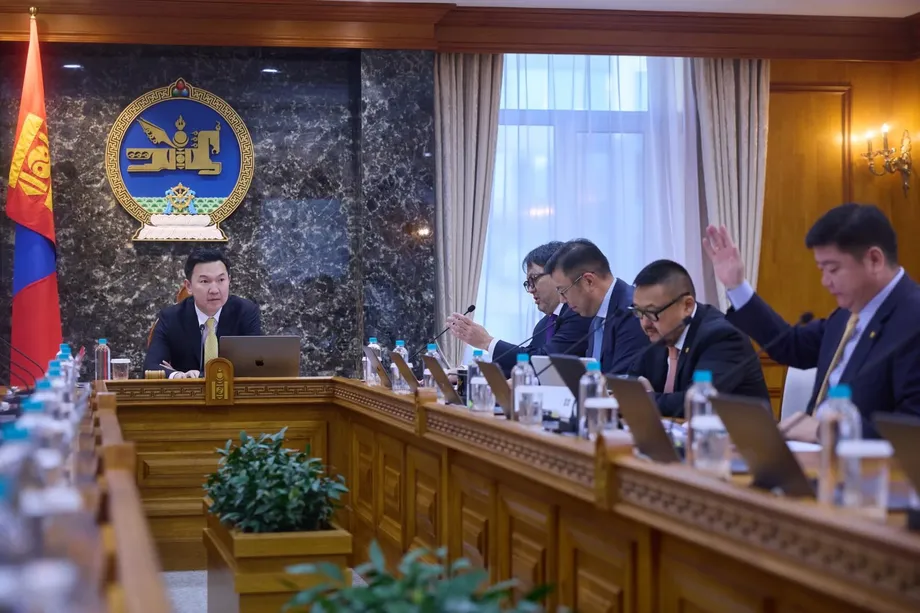
Uchral stellte die Initiative im Zusammenhang mit einer regulären Kabinettssitzung vor, bei der das Wohnungsprogramm besprochen wurde. Es soll zwei unterschiedliche finanzielle Hürden angehen: genügend Geld für den Einstieg in ein Wohnmodell aufzubringen und die anschließenden Zahlungen zu bewältigen. Für staatliche Wohnungen sollen Familien mehrere Zugangswege offenstehen, während Käufer privater Wohnungen unterschiedliche Hypothekenmodelle erhalten sollen.
Was wird gebaut und wann?
Die Regierung nennt 3.572 Wohnungen, die derzeit in Bauprojekten wie Selbe, Sharhad sowie Solongo I und II errichtet werden. Für 2027 rechnet sie mit weiteren 8.238 Wohnungen und für 2028 mit 11.246. Bis 2030 sollen insgesamt 40.000 staatliche Wohnungen fertiggestellt sein.
Als Fertigstellungstermin nennt die Regierung 2030, auch wenn in Berichten 2040 genannt wurde. Laut ihrer Ankündigung sollen private Bauunternehmen bis 2030 außerdem mehr als 82.000 Wohnungen errichten. 60.000 davon sind für die Hypothekenmodelle des Programms vorgesehen.
Die angekündigten Meilensteine umfassen sowohl den Bau als auch die Finanzierung für Haushalte:
- 21. Oktober 2026: Uchral kündigt das nationale Wohnungsprogramm an.
- 2026: Private Unternehmen sollen voraussichtlich 14.832 Wohnungen fertigstellen.
- 2027: Die Regierung plant Hypotheken mit 6 Prozent Zinsen für 16.000 Haushalte sowie weitere 8.238 staatliche Wohnungen.
- 2028: Weitere 11.246 staatliche Wohnungen sind geplant.
- 2030: Die Zahl der staatlichen Wohnungen soll 40.000 erreichen; private Unternehmen sollen mehr als 82.000 Wohnungen gebaut haben.
Die 40.000 staatlichen Wohnungen und die 60.000 privaten Wohnungen, für die Hypothekenhilfen vorgesehen sind, bilden zusammen das Ziel des Programms: 100.000 Haushalte. Weitere private Bauvorhaben über diese 60.000 Wohnungen hinaus gehören zum größeren Bauprogramm, das die Regierung beschrieben hat.
Mieten ohne Anzahlung
Uchral erläuterte die vier staatlichen Wohnmodelle anhand einer 45 Quadratmeter großen Wohnung mit zwei Zimmern. Am einfachsten ist die reguläre Miete: 700.000 Tugrik pro Monat, ohne Anzahlung.
Für einen Haushalt in diesem Modell würden sich die Mietzahlungen innerhalb von zwölf Monaten auf 8,4 Millionen Tugrik summieren. Die unmittelbare finanzielle Belastung besteht somit aus einer regelmäßig fälligen Monatszahlung statt aus einer großen Summe, die vor dem Einzug angespart werden muss.
Ministerpräsident N. Uchral betonte ausdrücklich, dass weder bei der regulären Miete noch beim Mietkauf eine Anzahlung erforderlich sei. Auf Mongolisch sagte er:
Ich möchte noch einmal betonen: Sowohl bei Mietwohnungen als auch beim Mietkauf ist keine Anzahlung erforderlich.
Die anderen Modelle regeln den Eigentumserwerb auf unterschiedliche Weise. Bei einem wird die Anzahlung über fünf Jahre angespart, bei einem anderen wird die Finanzierung der Wohnung zwischen einem Mietmodell und einem Bankkredit aufgeteilt.
So setzt sich die Zahlung von 1,42 Millionen Tugrik zusammen
Beim Mietkauf gibt es zwei monatliche Bestandteile: 700.000 Tugrik Miete und 720.000 Tugrik, die auf den späteren Eigentumserwerb angerechnet werden. Zusammen ergibt das die angekündigte Zahlung von 1.420.000 Tugrik.
Der Beitrag zum Eigentumserwerb ist etwas höher als die Miete. Innerhalb eines Jahres würde der Haushalt 8,4 Millionen Tugrik Miete und 8,64 Millionen Tugrik für den Eigentumserwerb zahlen, zusammen 17,04 Millionen Tugrik.
Im Vergleich zur regulären Miete kostet dieses Modell jeden Monat weitere 720.000 Tugrik. Die Monatszahlung ist damit etwas mehr als doppelt so hoch wie die reine Miete. Dafür fließt ein Teil jeder Zahlung in den Erwerb der Wohnung, statt ausschließlich das Wohnen zu finanzieren.
Uchral soll außerdem gesagt haben, dass die Wohnung nach 20 Jahren vollständig in das Eigentum der Bewohner übergehe. Bei gleichbleibenden Monatszahlungen würden sich diese innerhalb von 20 Jahren auf 340,8 Millionen Tugrik summieren; davon würden 172,8 Millionen Tugrik auf den Eigentumserwerb angerechnet. Diese Berechnung setzt voraus, dass beide monatlichen Beträge während des gesamten Zeitraums unverändert bleiben.
Anzahlung innerhalb von fünf Jahren ansparen
Beim dritten Modell kann ein Haushalt während der Mietzeit eine Anzahlung ansparen. Statt die üblicherweise erforderlichen 30 Prozent vor dem Einstieg in das Modell aufzubringen, würde der Haushalt fünf Jahre lang jeden Monat zusätzlich 860.000 Tugrik zahlen.
Über 60 Monate summieren sich diese zusätzlichen Zahlungen auf 51,6 Millionen Tugrik. Bei der im Beispiel genannten Monatsmiete von 700.000 Tugrik ergäbe sich während der Ansparphase eine monatliche Gesamtbelastung von 1,56 Millionen Tugrik.
Das wären monatlich 140.000 Tugrik mehr als beim Mietkauf. Die beiden Modelle erfüllen unterschiedliche Zwecke: Die Zahlung von 720.000 Tugrik fließt in den Eigentumserwerb, während die Zahlung von 860.000 Tugrik eine Anzahlung für eine spätere Hypothek aufbaut.
Eine Hypothek ist ein Kredit für den Kauf einer Wohnung oder eines Hauses, der über einen längeren Zeitraum mit Zinsen zurückgezahlt wird. Für Familien in diesem Modell bedeutet das: In den ersten fünf Jahren zahlen sie sowohl für ihre Unterkunft als auch für das Guthaben, das sie für den Einstieg in den Kredit benötigen.
Beim gemeinschaftlichen Eigentum wird die Finanzierung geteilt
Das vierte Modell ist gemeinschaftliches Eigentum. Uchral sagte, dass die Bank und die Wohnungsbaugesellschaft der Hauptstadt, bekannt als NOSK, gemeinsam in der Eigentumsurkunde der Wohnung eingetragen würden.
Die eine Hälfte des Wohnungswerts würde über Miete oder ein Mietkaufmodell abgedeckt. Für die andere Hälfte würde der Haushalt einen Kredit aufnehmen. Praktisch würde der Käufer also die Hälfte des Wohnungswerts finanzieren, statt den gesamten Kauf über eine Hypothek abzudecken.
Uchral sagte, dadurch würden die erforderliche Mindestanzahlung sowie die Kredit- und Zinszahlungen halbiert. Für die andere Hälfte der Wohnung müsste der Haushalt weiterhin Miete zahlen oder Beiträge zum Eigentumserwerb leisten, zusätzlich zu den Rückzahlungen an die Bank.
Bei diesem Modell verändert sich somit die Zusammensetzung der Zahlungen. Eine kleinere Hypothek kommt zu der Vereinbarung für die andere Hälfte der Wohnung hinzu. Haushalte erhalten dadurch einen weiteren Zugang zu Wohnraum, wenn die volle Hypothekenfinanzierung andernfalls schwer zu stemmen wäre.
Grundstücke in Ger-Bezirken werden auf Zahlungen angerechnet
Mehr als die Hälfte der 40.000 staatlichen Wohnungen ist für Haushalte aus Ger-Bezirken vorgesehen. Die Regierung will deren Grundstücke bewerten und den Wert auf die Zahlungen anrechnen. So soll ein Vermögenswert, über den die Haushalte bereits verfügen, den Umzug mitfinanzieren.
Uchral sagte außerdem, dass 25.000 Schornsteine verschwinden würden, wenn Haushalte in staatliche Wohnungen umzögen. Das ist die Hälfte des nationalen Programmziels von 50.000 Schornsteinen und entspricht 62,5 Prozent der 40.000 staatlichen Wohnungen.
Die Anrechnung der Grundstücke gibt dem Programm eine zweite Funktion neben der Bereitstellung von Wohnungen: Sie verknüpft die Wohnungsvergabe mit dem Wegzug von Haushalten aus Häusern mit einzelnen Schornsteinen. Für die beteiligten Familien hängt es davon ab, wie viel ihrer Wohnkosten gedeckt wird, welchen Wert ihr Grundstück erhält.
Die Zahl der staatlichen Wohnungen und das übergeordnete Schornsteinziel beziehen sich auf unterschiedliche Größenordnungen. Für den Umzug in staatliche Wohnungen wird konkret die Zahl von 25.000 Schornsteinen genannt, während das Programm insgesamt 50.000 vorsieht.
Private Käufer haben zwei Hypothekenmodelle zur Auswahl
Die Finanzierungshilfen für die 60.000 privaten Wohnungen sind für Haushalte vorgesehen, die zum ersten Mal eine Wohnung kaufen. Für 39.000 dieser Haushalte sind Hypotheken mit 6 Prozent Zinsen geplant.
Die übrigen 21.000 Haushalte könnten ein Modell nutzen, bei dem der Zinssatz in den ersten drei Jahren 6 Prozent und in den folgenden 17 Jahren 12 Prozent beträgt. Die Kreditlaufzeit beträgt damit 20 Jahre, wobei der höhere Zinssatz für den größten Teil der Laufzeit gilt.
Damit würden 65 Prozent der 60.000 Haushalte in die geplante Gruppe mit 6 Prozent Zinsen fallen. Weitere 35 Prozent könnten das Modell nutzen, bei dem der Zinssatz nach drei Jahren steigt. Für diese Gruppe würde er sich mit dem Ende der Anfangsphase verdoppeln.
Wie hoch die spätere Monatsrate eines Haushalts wäre, hinge von der noch ausstehenden Kreditsumme und dem Rückzahlungsplan ab. Für diese Käufer stellt sich die praktische Frage, ob sie sich den Kredit nach dem Ende des anfänglichen Zinssatzes ebenso leisten können wie während der ersten drei Jahre.
Uchral sagte, Zinssätze und Konditionen würden je nach Stadtgebiet und Lage variieren. Dabei sollten Bevölkerungsdichte, Nachfrage, Belastung der Stadt und Verkehrsaufkommen berücksichtigt werden. Die Finanzierungsbedingungen wären somit an den Standort der Wohnung geknüpft.
Finanzierung und Auswahl sind die nächsten Schritte
Uchral versprach ein offenes und transparentes Auswahlverfahren. Die ersten Haushalte sollen ausgewählt werden, nachdem das Parlament den Haushalt für 2027 verabschiedet hat. Die Haushaltsverabschiedung ist damit der nächste angekündigte Verfahrensschritt.
Der Ministerpräsident stellte außerdem den Vorschlag vor, über den Finanzsektor 1,8 Billionen Tugrik für das Hypothekenprogramm für private Wohnungen aufzubringen und die Kosten für Swap-Geschäfte in den Haushalt aufzunehmen. Ein Swap ist eine Finanzvereinbarung, bei der Zahlungsverpflichtungen getauscht werden, häufig Währungen oder Zinssätze betreffend. Die damit verbundenen Kosten würden demnach in die staatliche Ausgabenplanung aufgenommen.
In der Ankündigung bleiben mehrere praktische Fragen offen: das Bewerbungsdatum, die vollständigen Anspruchsvoraussetzungen, Einkommensanforderungen, die Methode zur Bewertung von Grundstücken, der Umgang mit versäumten Zahlungen und die genauen späteren Raten bei den Hypothekenmodellen. Auch für die Abstimmung über den Haushalt wird kein Termin genannt. Diese Details entscheiden darüber, welche Haushalte infrage kommen und welche Kosten auf sie zukommen.
Die unmittelbaren Fortschritte des Programms lassen sich konkret messen: an der Fertigstellung der bereits im Bau befindlichen Wohnungen, an der Sicherstellung der geplanten Finanzierung und an der Auswahl der Haushalte für die 16.000 Hypotheken, die für 2027 vorgesehen sind. Der längerfristige Zeitplan reicht bis zum Bauziel der Regierung für 2030.
Die wichtigsten Punkte
- Mongolei kündigte das Wohnungsprogramm am 21. Oktober 2026 an. Es zielt auf 100.000 Haushalte und die Beseitigung von 50.000 Schornsteinen.
- Der Plan verbindet 40.000 staatliche Wohnungen mit Hypothekenhilfen für 60.000 private Wohnungen.
- Die Miete für eine staatliche Wohnung mit 45 Quadratmetern und zwei Zimmern beträgt 700.000 Tugrik im Monat; beim Mietkauf sind es 1.420.000 Tugrik.
- Bei einem weiteren Modell können Haushalte fünf Jahre lang zusätzlich zur Miete monatlich 860.000 Tugrik für eine Anzahlung ansparen.
- Mehr als die Hälfte der staatlichen Wohnungen ist für Haushalte aus Ger-Bezirken vorgesehen. Der Grundstückswert soll auf die Zahlungen angerechnet werden.
- Für 39.000 Haushalte, die private Wohnungen kaufen, sind Hypotheken mit 6 Prozent Zinsen geplant. Weitere 21.000 sollen ein Modell nutzen können, bei dem der Zinssatz nach drei Jahren auf 12 Prozent steigt.
- Die Regierung plant für 2027 Hypotheken mit 6 Prozent Zinsen für 16.000 Haushalte. Die erste Auswahl soll nach der Verabschiedung des Haushalts erfolgen.