Der große Widerspruch
2025 erreichte China einen bemerkenswerten Meilenstein, der das Ende des Kohlezeitalters einzuläuten schien. Das Land installierte 315 Gigawatt neue Solarkapazität und 119 Gigawatt Windkraft. Damit übertraf die installierte Leistung nichtfossiler Energieträger erstmals in der Geschichte die thermische Stromerzeugung. Saubere Energiequellen machen inzwischen mehr als 60 % der gesamten installierten Kapazität aus, während der Anteil der Kohle an der tatsächlichen Stromerzeugung im Juni mit 51 % auf den niedrigsten Stand seit neun Jahren sank.
Inhalt
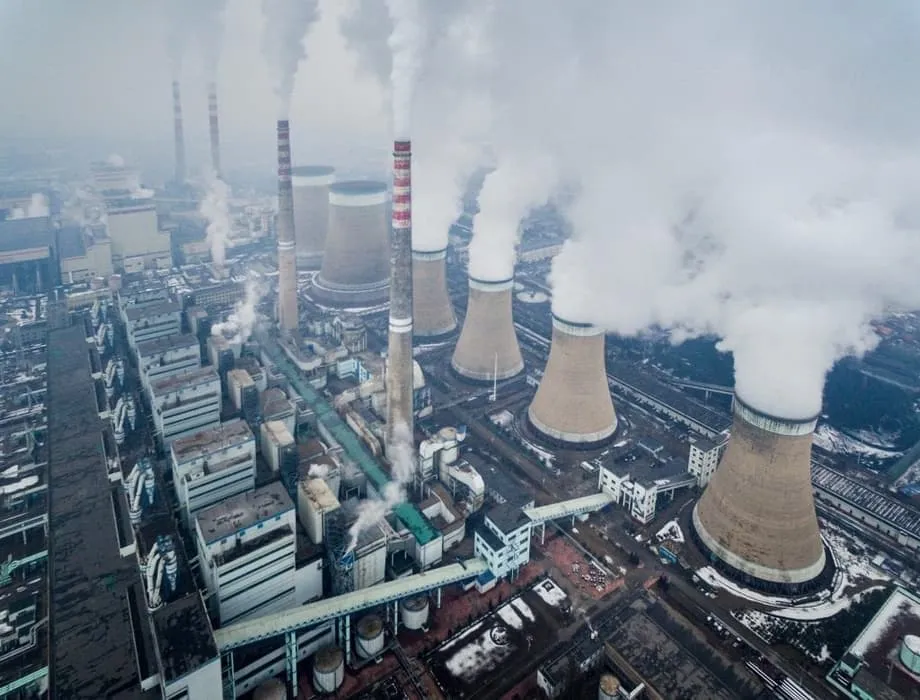
Doch im selben Zeitraum nahm China 78 Gigawatt neue Kohlekraftwerkskapazität in Betrieb, so viel wie in keinem Jahr des vergangenen Jahrzehnts. Mehr als 50 große Kohlekraftwerksblöcke mit einer Leistung von jeweils mindestens 1 Gigawatt gingen ans Netz. Zur Einordnung: 1 Gigawatt kann je nach Verbrauch mehrere Hunderttausend bis über 2 Millionen Haushalte mit Strom versorgen.
Das Ausmaß des Ausbaus ist enorm. Allein 2025 nahm China mehr Kohlekraftwerkskapazität in Betrieb als Indien im gesamten vergangenen Jahrzehnt.
Dieser deutliche Widerspruch geht aus einem gemeinsamen Bericht des Centre for Research on Energy and Clean Air und des Global Energy Monitor hervor. Die Analyse beleuchtet das zentrale Spannungsfeld, vor dem der weltweit größte Treibhausgasemittent steht: Obwohl saubere Energie die Kohle aus dem Stromnetz verdrängt, wird die physische Infrastruktur für fossile Energieträger weiter in einem Tempo ausgebaut, das die Emissionen für Jahrzehnte festschreiben könnte.
Bau auf Zehnjahreshoch
Die 2025 hinzugekommenen 78 Gigawatt bedeuten einen deutlichen Bruch mit den jüngsten Trends. Im Jahrzehnt zuvor hatte China jährlich weniger als 20 große Kohlekraftwerksblöcke in Betrieb genommen. Die Gesamtzahl für 2025 markiert eine Rückkehr zu Bauaktivitäten, wie sie zuletzt 2016 verzeichnet wurden. Prognosen zufolge könnten die Neuzugänge im Gesamtjahr 80 Gigawatt übersteigen.
Allein im ersten Halbjahr 2025 gingen 21 Gigawatt ans Netz, so viel wie in keinem ersten Halbjahr seit 2016. Im Laufe des Jahres begannen die Bauarbeiten an Kohlekraftwerkskapazitäten von 83 Gigawatt; weitere 46 Gigawatt befanden sich nach einer Wiederaufnahme der Bauarbeiten erneut im Bau. Das entspricht der gesamten Kohlekraftwerkskapazität Südkoreas. Dies deutet auf eine weitere Fertigstellungswelle in den Jahren 2026 und 2027 hin.
Neue und wiederbelebte Projektvorschläge erreichten 2025 einen Rekordwert von 161 Gigawatt. Das signalisiert, dass die Branche angesichts einer möglichen Verschärfung der Politik um Genehmigungen ringt. Zum Jahresende befanden sich noch 291 Gigawatt in der Projektpipeline, entweder bereits genehmigt oder im Bau. Das entspricht rund 23 % der bestehenden Kohlekraftwerksflotte Chinas.
Der Ausbau konzentriert sich auf die kohleproduzierenden westlichen Provinzen. Xinjiang, die Innere Mongolei und Shaanxi lagen sowohl bei den Inbetriebnahmen als auch bei den Baubeginnen vorn. Mehr als drei Viertel der neu genehmigten Projekte wurden von Kohlebergbauunternehmen oder Energiekonzernen mit Bergbaubetrieben finanziert. Sie wollen sich bis 2030 und darüber hinaus eine stabile Nachfrage nach ihrer Produktion sichern.
Energiesicherheit vor Klimazielen
Dass China weiter Kohlekraftwerke baut, liegt an einer Kombination aus Sorgen um die Energiesicherheit, strukturellen Problemen des Stromnetzes und wirtschaftlichen Prioritäten. 2021 und 2022 ließen schwere Dürren im Südwesten Chinas die Wasserkrafterzeugung einbrechen. Es kam zu Stromengpässen, die Fabrikschließungen und in einigen Städten rollierende Stromabschaltungen zur Folge hatten. Die Erinnerung an diese Störungen prägt die politischen Entscheidungen bis heute.
Die Nationale Entwicklungs- und Reformkommission Chinas, die führende Behörde für Wirtschaftsplanung, hat erklärt, Kohle solle auch in den kommenden Jahren eine wichtige grundlegende und ausgleichende Rolle spielen. Die Regierung betrachtet Kohle als notwendige Ergänzung zu Wind- und Solarenergie, deren Erzeugung von Wetter und Tageszeit abhängt. Diese oft mit „Das Neue etablieren, bevor das Alte abgeschafft wird“ zusammengefasste Philosophie gibt der Stabilität während des Übergangs Vorrang.
Zusätzlicher Druck entsteht durch Chinas Bestreben, bei künstlicher Intelligenz und fortschrittlicher Fertigung eine führende Rolle einzunehmen. Rechenzentren und Fabriken benötigen eine zuverlässige Grundlastversorgung, die erneuerbare Energien angesichts der derzeitigen Einschränkungen bei Speicherung und Übertragung noch nicht allein gewährleisten können. Mit dem wachsenden Anteil der 1,4 Milliarden Einwohner Chinas, die zur Mittelschicht gehören, steigt auch die Nachfrage nach Klimaanlagen und Haushaltsgeräten. Allein im ersten Halbjahr 2025 nahm der Stromverbrauch um 3,7 % zu.
Die Stromengpässe von 2021 und 2022 verstärkten seit Langem bestehende Sorgen um die Energiesicherheit. Einige Fabriken stellten vorübergehend die Produktion ein, und eine Stadt führte rollierende Stromabschaltungen ein. Die Regierung reagierte mit dem Signal, dass sie mehr Kohlekraftwerke wolle. Daraufhin schnellte die Zahl der Bauanträge und Genehmigungen in die Höhe.
Das Problem der Genehmigungspipeline
Ein Großteil des Kapazitätsschubs von 2025 geht auf einen Genehmigungsboom zurück, der 2022 begann. Nach den Stromengpässen genehmigten die Provinzregierungen 2022 und 2023 jährlich mehr als 100 Gigawatt Kohlekraftwerkskapazität. Im Durchschnitt kam jede Woche ein neues Projekt hinzu. Ausschlaggebend waren die Sorgen der Provinzen um die Energiesicherheit, nicht die nationalen Klimaziele.
Qi Qin, China-Analystin beim Centre for Research on Energy and Clean Air, erklärt, warum der Ausbau anhält: „Sobald Genehmigungen erteilt sind, lassen sich Projekte nur schwer rückgängig machen“, sagt sie. Die bürokratische Eigendynamik hält unabhängig von veränderten Marktbedingungen an. 2024 erreichte die im Bau befindliche Kapazität mit 94,5 Gigawatt den höchsten Stand seit zehn Jahren und bereitete damit den Inbetriebnahmeboom von 2025 vor.
Im ersten Halbjahr 2025 wurden zwar nur 25 Gigawatt genehmigt, weniger als in den Spitzenjahren. Neue und wiederbelebte Projekte erreichten in diesem Zeitraum jedoch 75 Gigawatt, den höchsten Wert seit einem Jahrzehnt. Dieser Aktivitätsschub deutet darauf hin, dass die Branche möglicherweise auf eine Ausweitung der Kohleprojekte drängt, bevor China 2030 den Höhepunkt seiner CO₂-Emissionen erreicht.
Es besteht die Gefahr, dass politischer und finanzieller Druck die Kraftwerke weiter in Betrieb hält und damit anderen Energiequellen weniger Raum lässt. Ob der Ausbau der Kohlekraft in China letztlich zu höheren Emissionen führt, hängt laut Qi davon ab, ob die Rolle der Kohle tatsächlich auf die Absicherung und Unterstützung des Stromsystems beschränkt wird, statt weiterhin die Grundlast zu decken.
Ein globaler Ausreißer
Während China baut, schlägt der Großteil der Welt den entgegengesetzten Weg ein. China und Indien waren gemeinsam für 87 % der weltweit im ersten Halbjahr 2025 in Betrieb genommenen Kohlekraftwerkskapazität verantwortlich. Im selben Zeitraum schloss die Europäische Union mit 2,5 Gigawatt fast so viel Kohlekraftwerkskapazität wie im gesamten Jahr 2023. Im Juni 2025 wurde Irland zum fünften EU-Land, das vollständig aus der Kohleverstromung ausgestiegen ist.
In Lateinamerika führten die aufgegebenen Pläne in Honduras und Brasilien dazu, dass es in der Region erstmals seit Langem keine aktiven Vorschläge für Kohlekraftwerke mehr gab. Vorausgegangen war im Mai der Beitritt Honduras zur Powering Past Coal Alliance. Trotz des politischen Kurswechsels unter der Trump-Regierung sind die USA weiterhin auf Kurs, 2025 mehr Kohlekraftwerkskapazität stillzulegen als 2024. Die Energieversorger planen bis 2035 die Schließung von fast 100 Gigawatt.
Diese Entwicklung spaltet die globale Energielandschaft. Industrieländer bauen ihre Kohleinfrastruktur systematisch ab, während China und Indien sie mit Verweis auf den Entwicklungsbedarf und die Stabilität der Stromnetze ausbauen. Allein China verbraucht mehr als die Hälfte der weltweit verbrannten Kohle. Seine Entscheidungen sind daher entscheidend für die Entwicklung der globalen Emissionen.
In Vietnam, Indonesien und Südafrika schreiten Partnerschaften für eine gerechte Energiewende voran. Diese Länder verfolgen weiterhin einen zweigleisigen Kurs: Sie halten an der Kohle fest und planen zugleich deren späteren Ausstieg. China hingegen hat sich öffentlich nicht zu einem Zeitplan für den Kohleausstieg geäußert. Der Energieträger bleibt damit tief im Stromsystem verankert.
Weniger Strom aus Kohle trotz steigender Kapazität
Hier liegt das zentrale Rätsel: Trotz des Rekordzubaus schrumpft die Rolle der Kohle im chinesischen Strommix. Im ersten Halbjahr 2025 sank die Kohleverstromung um 2,9 %, während die Solar- und Windstromerzeugung um 20 % beziehungsweise 10,6 % zunahm. Saubere Energie deckte das gesamte Nettowachstum der Stromnachfrage ab. Dadurch sank der Anteil der Kohle an der Stromerzeugung, obwohl neue Kraftwerke ans Netz gingen.
Ein chinesisches Kohlekraftwerk ist inzwischen im Durchschnitt nur noch 47 % der Zeit in Betrieb, verglichen mit historischen Werten von etwa 70 %. Diese sinkende Auslastung deutet darauf hin, dass sich bereits massive Überkapazitäten aufbauen. Tim Buckley, Direktor des in Sydney ansässigen Thinktanks Climate Energy Finance, weist darauf hin, dass chinesische Kohlekraftwerke 2025 im Durchschnitt nur 47 % der Zeit liefen, ein Rekordtief. „Wenn der Ausbau erneuerbarer Energien auch nur annähernd im aktuellen Tempo weitergeht und die Kernenergie im kommenden Jahrzehnt auf 10 Gigawatt pro Jahr zulegen kann, wird die Kohleverstromung zunächst stagnieren und danach langsam zurückgehen“, sagte er.
Die Internationale Energieagentur prognostiziert, dass Chinas Kohlenachfrage bis 2027 auf 4.879 Millionen Tonnen sinken und bis 2030 weiter auf 4.772 Millionen Tonnen zurückgehen wird. Bis 2030 dürften erneuerbare Energien 49 % des chinesischen Stroms liefern und damit die Kohle überholen. Dieser Rückgang würde die erwartete Zunahme des Kohleverbrauchs in den USA unter den derzeitigen politischen Rahmenbedingungen mehr als ausgleichen.
Unterdessen baute China 2025 rund 74 Gigawatt neue Energiespeicherkapazität aus, in etwa so viel Kohlekraftwerkskapazität, wie im selben Jahr in Betrieb genommen wurde. Die Umstellung auf flexible Ressourcen im Stromsystem verringert die Rolle der Kohlekraft bei der Deckung von Spitzenlasten und beim Ausgleich des Netzes schrittweise.
Das Risiko gestrandeter Vermögenswerte
Bei 291 Gigawatt in der Projektpipeline und stark sinkenden Auslastungsraten droht China eine Welle gestrandeter Vermögenswerte: Kraftwerke, die unwirtschaftlich werden, bevor sich ihre Baukosten amortisiert haben. Der Ausbauschub von 2025 spiegelt das Bestreben der Akteure der Kohleindustrie wider, Projekte vor einer Verschärfung der politischen Vorgaben voranzutreiben. Das könnte Investitionen verschwenden und erneuerbare Energien verdrängen.
Strukturelle Faktoren schützen die Kohle trotz ihrer sinkenden Wirtschaftlichkeit. Die Stromnetze der Provinzen sichern die Kohleversorgung durch mittel- und langfristige Abnahmeverträge sowie Liefervereinbarungen, die Energieversorger unabhängig von den Kosten zur Nutzung des Brennstoffs verpflichten. Kapazitätszahlungen belohnen installierte Kohlekraftwerksleistung statt Flexibilität oder tatsächlicher Leistung. Diese Regelungen schirmen Kohlekraftwerke vom Wettbewerb ab, während Wind- und Solarenergieanbieter mit Preisschwankungen und unsicherer Nachfrage konfrontiert sind.
Infolgedessen nimmt die Abregelung erneuerbarer Energien zu. Im letzten Quartal 2024 lag die Abregelungsquote wahrscheinlich bei rund 5,5 % statt der offiziell gemeldeten 3,2 %. Als Ursache gelten strukturelle Einschränkungen und nicht das Wetter. Eine große Kohlekraftwerksflotte mit unflexiblen Einsatzregeln droht die Kohle im System festzuschreiben und den Spielraum für saubere Energie einzuengen.
Auch bei den Stilllegungen bleibt China hinter den Zielen zurück. Im ersten Halbjahr 2025 wurde lediglich 1 Gigawatt stillgelegt. Seit 2021 summiert sich die Gesamtleistung damit auf 16 Gigawatt. Um das Ziel des 14. Fünfjahresplans zu erreichen, bis Ende 2025 insgesamt 30 Gigawatt stillzulegen, müssten im zweiten Halbjahr 13 Gigawatt vom Netz gehen. Analysten halten das zunehmend für unwahrscheinlich.
Der Scheideweg des 15. Fünfjahresplans
Chinas Klimazusagen für 2030 stehen auf dem Spiel. Das Land hat zugesagt, seine CO₂-Emissionen vor 2030 zu ihrem Höhepunkt zu führen und bis 2060 CO₂-Neutralität zu erreichen. Um diese Ziele zu erreichen, dürfen die Emissionen des Stromsektors laut Analysten zwischen 2025 und 2030 nicht steigen. Dafür muss China sofort vom Bau neuer Kohlekraftwerke zur Stilllegung bestehender Kapazitäten übergehen.
Der 15. Fünfjahresplan, der den Zeitraum von 2026 bis 2030 abdeckt und voraussichtlich im März verabschiedet wird, ist ein entscheidendes politisches Zeitfenster. Forscher fordern Peking auf, verbindliche Ziele für den Höhepunkt der Emissionen des Stromsektors festzulegen, neue Genehmigungen für Kohlekraftwerke auszusetzen und die Stilllegung veralteter, ineffizienter oder unzureichend genutzter Anlagen zu beschleunigen. Ohne ein klares Ende des Nettozuwachses an Kohlekraftwerkskapazität droht China, ein strukturelles Hindernis für die Energiewende festzuschreiben.
Präsident Xi Jinping dürfte Chinas national festgelegten Klimaschutzbeitrag ankündigen, mit dem sich das Land zur Senkung der Treibhausgasemissionen bis 2035 verpflichtet. Die Ankündigung wird vor dem Klimagipfel COP30 in Brasilien erwartet. Einzelheiten dürften auch im Fünfjahresplan enthalten sein. Die politische Richtung wird entscheidend dafür sein, wie sich Chinas Kohleverstromung und damit auch die Emissionen entwickeln.
Vor diesem Hintergrund ist der 15. Fünfjahresplan nicht nur ein weiterer Planungszyklus, sondern eine entscheidende Gelegenheit, die Rolle der Kohlekraft an Chinas langfristigen wirtschaftlichen, klimapolitischen und energiepolitischen Zielen auszurichten. Ohne Reformen droht das Land, Milliarden in Kohleinvestitionen festzuschreiben und zugleich seine Klimaziele zu verfehlen.
Die wichtigsten Punkte
- China nahm 2025 neue Kohlekraftwerkskapazitäten von 78 Gigawatt in Betrieb, so viel wie in keinem Jahr des vergangenen Jahrzehnts. Gleichzeitig kamen 315 Gigawatt Solar- und 119 Gigawatt Windkraft hinzu.
- Der Ausbau geht auf einen Genehmigungsschub 2022 und 2023 zurück, der auf Stromengpässe infolge von Dürren und Versorgungsproblemen folgte. 2025 erreichten neue und wiederbelebte Projektvorschläge mit 161 Gigawatt einen Rekordwert.
- China und Indien sind gemeinsam für 87 % des weltweiten Zuwachses an Kohlekraftwerkskapazität verantwortlich, während die EU, die USA und Lateinamerika aus der Kohle aussteigen.
- Trotz des Neubaus sank der Anteil der Kohle an der Stromerzeugung Mitte 2025 auf 51 %, den niedrigsten Stand seit neun Jahren. Das Wachstum der erneuerbaren Energien deckte den gesamten Nachfragezuwachs, während die Auslastung der Kohlekraftwerke auf 47 % sank.
- Mit 291 Gigawatt in der Projektpipeline drohen China gestrandete Vermögenswerte und Überkapazitäten, sofern der 15. Fünfjahresplan für 2026 bis 2030 den Ausbau der Kohle nicht begrenzt.
- Die Internationale Energieagentur erwartet, dass Chinas Kohlenachfrage ab 2027 zurückgeht. Das wirft Fragen nach der wirtschaftlichen Rechtfertigung weiterer Bauvorhaben auf.