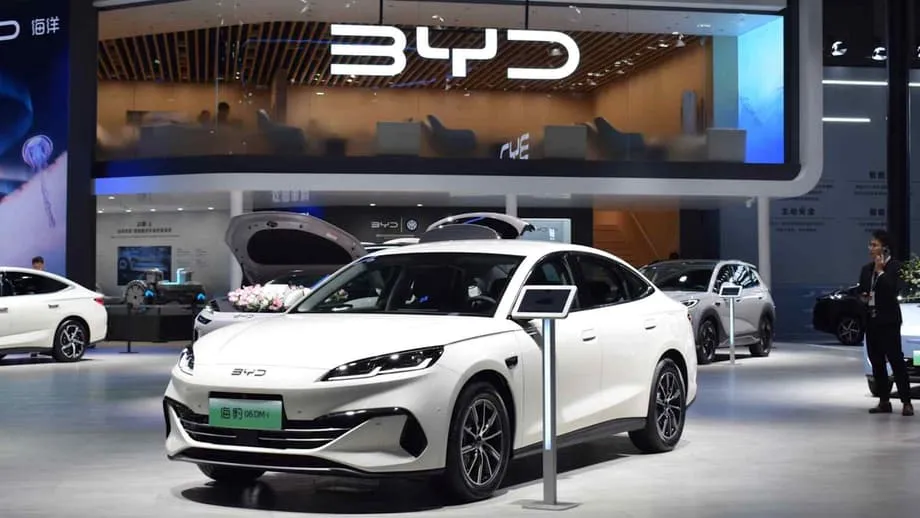
Ein historischer Wandel in der Automobilbranche
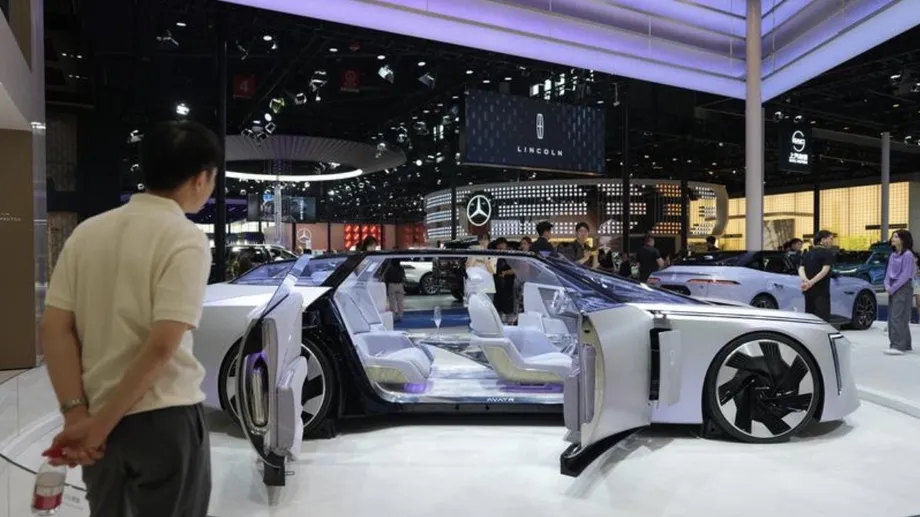
Die globale Automobilindustrie steht vor einem historischen Umbruch: Chinesische Autohersteller dürften 2025 erstmals japanische Hersteller beim weltweiten Fahrzeugabsatz überholen. Damit endet eine mehr als zwei Jahrzehnte währende japanische Dominanz, während Chinas industrielle Macht auf der Weltbühne zunehmend an Einfluss gewinnt. Prognosen auf Grundlage von Unternehmensangaben und Daten von S&P Global Mobility zufolge werden chinesische Marken in diesem Jahr weltweit rund 27 Millionen Fahrzeuge verkaufen. Damit übertreffen sie die japanischen Autobauer, für die knapp 25 Millionen Einheiten erwartet werden. Dieser Meilenstein folgt auf Chinas Aufstieg zum weltweit größten Fahrzeugexporteur im Jahr 2023 und unterstreicht, wie rasant sich die Kompetenzen und die Reichweite der chinesischen Automobilindustrie entwickeln.
Inhalt
Der Wandel vollzieht sich bemerkenswert schnell. Noch vor drei Jahren, 2022, lagen die japanischen Autobauer mit rund acht Millionen Fahrzeugen vor ihren chinesischen Konkurrenten. Dieser Vorsprung ist inzwischen dahingeschmolzen. Gründe dafür sind das explosive Wachstum des chinesischen Heimatmarkts und eine aggressive Exportstrategie. Für die japanischen Hersteller, die seit den frühen 2000er-Jahren an der Spitze standen und 2018 mit knapp 30 Millionen Verkäufen ihren Höchststand erreichten, ist diese Verdrängung eine erhebliche Herausforderung im Wettbewerb. Der Wandel spiegelt umfassendere Entwicklungen bei Technologie, Wirtschaft und Verbraucherpräferenzen wider, die die Rangordnung in einer der wichtigsten Branchen der Welt neu gestalten.
Der Heimatmarkt als Motor globaler Ambitionen
Exporte spielen zwar eine wichtige Rolle, doch die Grundlage des Aufschwungs der chinesischen Automobilindustrie liegt im eigenen Land. Rund 70 Prozent des Gesamtabsatzes chinesischer Autobauer entfallen auf den heimischen Markt, der zugleich als riesiges Testfeld und wichtige Einnahmequelle dient. China hat Fahrzeuge mit alternativen Antrieben, darunter batterieelektrische Fahrzeuge und Plug-in-Hybride, gezielt gefördert. So ist ein Ökosystem entstanden, in dem diese Technologien inzwischen fast 60 Prozent der Pkw-Verkäufe ausmachen. Die rasche Verbreitung hat einheimischen Unternehmen ermöglicht, bislang kaum vorstellbare Skaleneffekte zu erzielen und die Kosten für Batterien, Software und Produktion deutlich zu senken.
Dieser Größenvorteil entwickelt sich zu einem schwer zu überwindenden Wettbewerbsvorteil. Weil sich die Fixkosten auf Millionen Fahrzeuge verteilen, können chinesische Hersteller wettbewerbsfähige Preise anbieten und zugleich ihre Margen halten. Das setzt Konkurrenten in Japan, Europa und den USA stark unter Druck. Der heimische Markt ist im Grunde zu einem Erprobungsfeld geworden, auf dem chinesische Unternehmen ihre Technologien und Geschäftsmodelle weiterentwickeln können, bevor sie ins Ausland expandieren. Die globalen Ranglisten verändern sich daher nicht allein dadurch, dass mehr Autos exportiert werden, sondern auch durch die Dynamik eines Industriezweigs, der im eigenen Land eine kritische Größe erreicht hat.
Cui Dongshu, Generalsekretär des chinesischen Pkw-Verbands, betonte, dieser Trend sei strukturell und nicht nur vorübergehend. Die gut etablierte industrielle Lieferkette und klare technologische Entwicklungspfade in China seien die entscheidenden Faktoren dafür, dass einheimische Marken stetig Marktanteile gewinnen könnten. Die Ausrichtung sowohl auf batterieelektrische Fahrzeuge als auch auf Plug-in-Hybride habe in diesem Jahr zu einer Produktion von knapp 15 Millionen Einheiten geführt und die Automobilbranche grundlegend verändert. Japan hingegen konzentriert sich weiterhin auf herkömmliche Hybridfahrzeuge und gerät damit beim Übergang zur vollständigen Elektrifizierung und intelligenten Vernetzung ins Hintertreffen.
Der Exportansturm: Die Welt wird überschwemmt
Da der heimische Markt zunehmend mit Elektrofahrzeugen gesättigt ist, blicken chinesische Autobauer für weiteres Wachstum ins Ausland. Besonders auffällig ist der massive Export benzinbetriebener Fahrzeuge. Während westliche Politiker sich vor allem auf die Gefahr subventionierter chinesischer Elektroautos konzentriert und zum Schutz ihrer Märkte Zölle eingeführt haben, besteht ein erheblicher Teil des chinesischen Exportbooms aus Fahrzeugen mit Verbrennungsmotor, die Verbraucher im eigenen Land nicht mehr nachfragen.
Daten des Beratungsunternehmens Automobility zufolge entfielen seit 2020 76 Prozent der chinesischen Autoexporte auf Fahrzeuge mit Verbrennungsmotor. Die jährlichen Ausfuhren stiegen von einer Million auf voraussichtlich mehr als 6,5 Millionen Fahrzeuge in diesem Jahr. Dahinter stehen dieselben politischen Maßnahmen der Regierung, die die China-Geschäfte ausländischer Autobauer wie Volkswagen, General Motors und Nissan massiv geschwächt haben. Peking förderte zahlreiche chinesische Hersteller von Elektrofahrzeugen und löste damit einen verheerenden Preiskampf aus. In der Folge wurden Montagewerke stillgelegt, die jährlich bis zu 20 Millionen benzinbetriebene Autos produzieren könnten. Bill Russo, Geschäftsführer von Automobility, sagte, diese Überkapazitäten richteten sich nun gegen den Rest der Welt.
Zu den größten Exporteuren zählen staatliche Traditionskonzerne wie SAIC, BAIC, Dongfeng und Changan. Diese Unternehmen waren lange für Gewinne und technisches Know-how auf Gemeinschaftsunternehmen mit ausländischen Autobauern angewiesen. Inzwischen sind deren Verkäufe auf dem chinesischen Markt drastisch eingebrochen. So sank der Jahresabsatz von SAIC-GM in China zwischen 2020 und 2024 von mehr als 1,4 Millionen auf 435.000 Fahrzeuge. Um zu überleben, steigern diese staatlichen Hersteller nun ihre Verkäufe in Exportmärkten, die einst von ihren ausländischen Partnern dominiert wurden. SAICs Exporte kletterten von knapp 400.000 Fahrzeugen im Jahr 2020 auf mehr als eine Million im vergangenen Jahr.
Strategischer Pragmatismus in Schwellenländern
Chinesische Autobauer gehen bei ihren Exportstrategien bemerkenswert pragmatisch vor: Statt überall dieselbe elektrische Lösung anzubieten, passen sie ihr Angebot an die jeweiligen Marktbedingungen an. In Schwellen- und Zweitrangmärkten, in denen es nur wenige Ladestationen für Elektroautos gibt, lassen sich Benziner schlicht leichter verkaufen. So erschließen sie neue Gebiete im Wettbewerb um Marktanteile mit ausländischen Konkurrenten.
Felipe Munoz, Autoanalyst beim Unternehmen JATO Dynamics, wies darauf hin, dass die etablierten Autobauer die Entwicklung verschlafen hätten. Während sich globale Konzerne bei Technikentwicklung und Marketing auf die wohlhabendsten Märkte konzentrierten, hätten chinesische Hersteller eine Offensive mit erschwinglichen Fahrzeugen in den Entwicklungsländern gestartet. Diese Exporte böten oft eine bessere Sicherheitsausstattung und Software als die älteren Modelle etablierter Wettbewerber. Der eigentliche Wettbewerb finde nicht in Europa oder den USA statt, sagte Munoz, sondern in den Schwellenländern.
In Osteuropa, Lateinamerika und Afrika gewinnen chinesische Marken rasch an Boden. In Polen etwa haben seit 2023 insgesamt 33 chinesische Marken den Verkauf aufgenommen. In Südafrika kontrollierten chinesische Autobauer im ersten Halbjahr knapp 16 Prozent des Automarkts, gegenüber zehn Prozent im Vorjahreszeitraum. Sie verkauften fast 30.000 benzinbetriebene Fahrzeuge, aber nur elf Elektroautos. Ähnlich haben chinesische Hersteller in Chile fast ein Drittel des Markts erobert, vor allem mit Fahrzeugen mit Verbrennungsmotor.
Branchenführer halten diese Strategie für notwendig. Nic Thomas, Marketingdirektor von Changan für Europa, erklärte, das Unternehmen passe sein Angebot für jeden Markt genau an. Jelte Vernooij, Dongfengs Regionalmanager für Mitteleuropa, schloss sich dieser Einschätzung an: Wer so erfolgreich wie Toyota sein wolle, dürfe nichts unversucht lassen. Dongfengs Exporte von knapp 250.000 Fahrzeugen im vergangenen Jahr waren entscheidend, als die Verkäufe der China-Gemeinschaftsunternehmen mit Honda und Nissan immer weiter zurückgingen.
Regionale Schauplätze und Handelskonflikte
Die Expansion chinesischer Autobauer verläuft nicht ohne Reibungen. Die Handelsspannungen nehmen zu, und geopolitische Manöver gewinnen an Bedeutung. Mexiko hat sich zum größten Exportmarkt Chinas entwickelt, was in den USA für Unbehagen sorgt. Da US-Handelsbarrieren Fahrzeuge chinesischer Marken faktisch ausschließen, ist Mexiko zu einem möglichen „Hintereingang“ geworden. Chinesische Autobauer dürften das Jahr dort mit mehr als 200.000 Verkäufen und einem Marktanteil von 14 Prozent abschließen. Sie gewinnen auf Kosten von Marken wie Fiat, Ford und Chevrolet Marktanteile.
Als Reaktion auf den Zustrom erhöhte Mexiko im September die Zölle auf chinesische Autos von 20 auf 50 Prozent. Damit sollen Arbeitsplätze geschützt und die Regierung in Washington besänftigt werden. Russland verdoppelte die Gebühren auf chinesische Importe auf 7.500 US-Dollar, nachdem chinesische Marken ihren Marktanteil von 21 Prozent im Jahr 2022 auf 64 Prozent im Jahr 2024 gesteigert hatten. Auch Südafrika hat chinesische Autobauer dazu ermutigt, Werke zu errichten, zugleich aber mit Zöllen gedroht, um billige Importe zu begrenzen und die eigene Industrie zu schützen.
Europa bleibt ein schwieriges Terrain. Zwar hat die Europäische Union zusätzliche Einfuhrzölle auf in China hergestellte Elektroautos verhängt, doch chinesische Hersteller haben darauf reagiert und den Anteil der Exporte von Plug-in-Hybriden erhöht, für die diese Zölle nicht gelten. Die Verkäufe chinesischer Fahrzeuge in Europa dürften in diesem Jahr auf rund 2,3 Millionen Einheiten steigen. Diese Anpassungsfähigkeit zeigt, wie flexibel chinesische Autobauer regulatorische Hürden überwinden, um ihren Wachstumskurs fortzusetzen.
Die Reaktion der Konkurrenz und der Ausblick
Globale Autobauer räumen weithin ein, dass die erstarkenden chinesischen Konkurrenten eine ernsthafte Bedrohung darstellen. Ihre Reaktionen fallen jedoch unterschiedlich aus. Einige etablierte Hersteller geben sich selbstbewusst. Alexander Seitz, Volkswagens Südamerika-Chef, sagte, er habe keine Angst vor den Chinesen. Er respektiere sie als Wettbewerber, die in der Branche willkommen seien. Volkswagen erwägt sogar, in China produzierte Autos in weitere Auslandsmärkte zu exportieren, um die dortigen Kostenvorteile zu nutzen.
Andere schließen Bündnisse, um den Vormarsch Chinas aufzuhalten. Angesichts des härter werdenden Wettbewerbs kündigten General Motors und Hyundai im August an, gemeinsam Autos für Südamerika zu entwickeln, um Kosten zu senken. Stellantis-Chef Antonio Filosa deutete an, das Unternehmen werde sich auf lokal produzierte Autos konzentrieren, die auf die Vorlieben der Kunden vor Ort zugeschnitten sind, etwa in Märkten im Nahen Osten und in Afrika. So will Stellantis seinen Marktanteil verteidigen.
Derzeit scheint die Dynamik den chinesischen Herstellern zugutezukommen. Das Beratungsunternehmen AlixPartners prognostiziert, dass deren jährliche Verkäufe außerhalb Chinas bis 2030 um vier Millionen Fahrzeuge steigen werden. Sie dürften in Südamerika, im Nahen Osten, in Afrika und in Südostasien große Marktanteile erobern. Einschließlich des erwarteten Wachstums in China könnten chinesische Autobauer in fünf Jahren 30 Prozent der globalen Automobilindustrie kontrollieren. Stephen Dyer von AlixPartners merkte an, dieses Wachstum werde auf Kosten aller anderen gehen.
Die Folgen reichen über die Verkaufszahlen hinaus. Während China seine Position festigt, dürfte sich die Aufmerksamkeit der Investoren auf Bereiche der Lieferkette mit besonders starker Nachfrage und Preissetzungsmacht verlagern, etwa Batterien, Materialien und Leistungselektronik. Die Branche entwickelt sich von einer langsam veränderlichen Rangordnung zu einem Wettlauf um Größe, Daten und Produktionsgeschwindigkeit. Der nächste große Wettbewerb dürfte darum gehen, wer bei Batterien, Laden und Software im Fahrzeug die Standards setzt.
Das Wichtigste auf einen Blick
- Chinesische Autobauer dürften 2025 weltweit rund 27 Millionen Fahrzeuge verkaufen und damit japanische Hersteller überholen.
- Japan steht seit mehr als 20 Jahren an der Spitze des weltweiten Fahrzeugabsatzes, dürfte aber auf Platz zwei zurückfallen.
- Rund 70 Prozent der Verkäufe chinesischer Hersteller entfallen auf den heimischen Markt. Dort erreichen Fahrzeuge mit alternativen Antrieben einen Anteil von 60 Prozent.
- Seit 2020 entfielen 76 Prozent der chinesischen Autoexporte auf Fahrzeuge mit Verbrennungsmotor. In diesem Jahr dürften mehr als 6,5 Millionen Fahrzeuge exportiert werden.
- Staatliche Konzerne wie SAIC und Dongfeng treiben die Exporte voran, um rückläufige Verkäufe ihrer heimischen Gemeinschaftsunternehmen auszugleichen.
- Schwellenländer in Lateinamerika, Afrika und Osteuropa sind wichtige Zielmärkte für erschwingliche Exporte benzinbetriebener Fahrzeuge.
- Wachsende Handelsspannungen haben in Mexiko, Russland und Südafrika zu höheren Zöllen geführt, um die heimische Industrie zu schützen.
- Chinesische Autobauer dürften bis 2030 einen Anteil von 30 Prozent an der globalen Automobilindustrie erreichen.