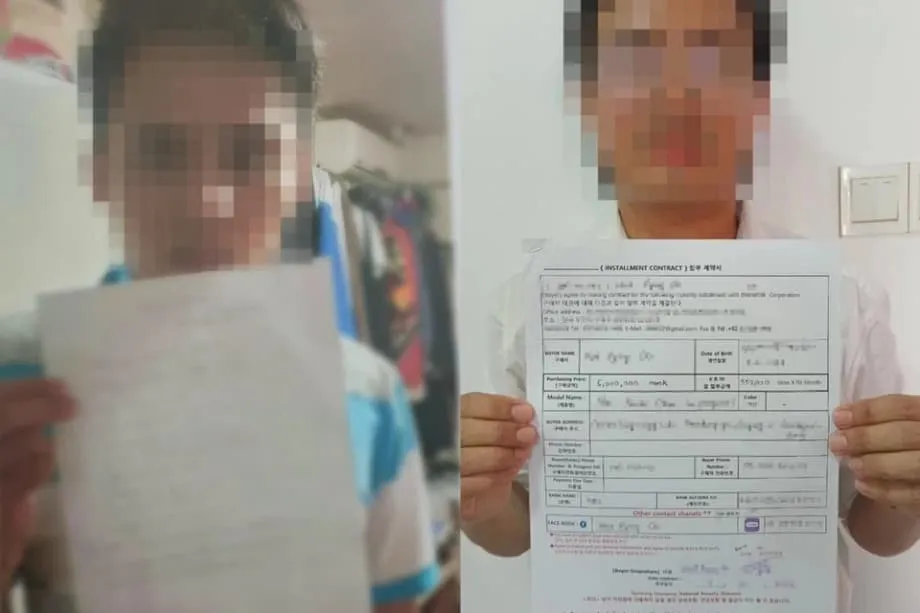
Ein auf Schulden und Angst aufgebautes System
Die südkoreanische Polizei erklärt, sie habe einen Kreditring zerschlagen, der ausländische Arbeitskräfte mit extrem hohen Zinsen und aggressiven Inkassomethoden ausbeutete. Ermittler in Busan werfen einem koreanischen Vater und seinem Sohn vor, ein nicht registriertes Kreditnetzwerk betrieben zu haben. Es vergab Kleinkredite an Tausende Arbeitsmigranten und verlangte anschließend bis zu 154 Prozent Zinsen pro Jahr. Seit Anfang 2022 vergab der Ring Kredite in Höhe von insgesamt rund 16,2 Milliarden Won (etwa 14,3 Millionen Singapur-Dollar) an mindestens 9.120 Kreditnehmer und erzielte damit schätzungsweise 5,5 Milliarden Won an illegalen Gewinnen.
Inhalt
- Ein auf Schulden und Angst aufgebautes System
- Wie beutete der Ring Arbeitsmigranten aus?
- Was das Gesetz sagt und warum 154 Prozent Zinsen illegal sind
- Interpol-Ersuchen und die grenzüberschreitende Fahndung
- Schulden, Nötigung und Risiken für Arbeitsmigranten
- Schützen die Behörden Arbeitskräfte?
- Was Betroffene jetzt tun können
- Wie es in dem Fall weitergeht
- Die wichtigsten Punkte
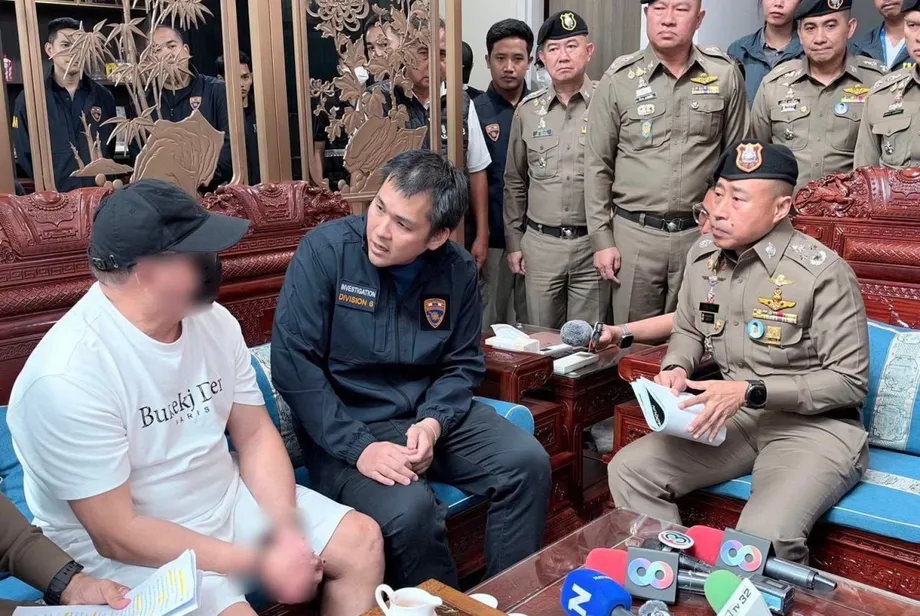
Nach Angaben der Metropolitanpolizei Busan ist der mutmaßliche Drahtzieher ein 60-jähriger Koreaner, der in Thailand lebt. Den Ermittlern zufolge steuerte er den Betrieb aus dem Ausland und warb über soziale Medien Vermittler an. Dabei gab er sich als Betreiber einer Sprachschule aus, um dem Geschäft einen seriösen Anstrich zu geben. Seinem 30-jährigen Sohn wird vorgeworfen, in Südkorea Verträge und Inkasso verwaltet zu haben. Die Polizei hat mehrere Verdächtige festgenommen, sechs Personen der Staatsanwaltschaft überstellt und Interpol ersucht, eine Red Notice gegen den Vater auszustellen. Dieser hatte Korea 2020 verlassen, als er bereits in einem früheren Fall im Visier der Ermittler stand.
Die Opfer liehen sich üblicherweise zwischen 1 und 5 Millionen Won, um dringende Lebenshaltungskosten, Geldüberweisungen, Arztrechnungen oder arbeitsbezogene Gebühren zu bezahlen. Die meisten waren Männer aus Südostasien im Alter zwischen 20 und 50 Jahren, die häufig mit Sprachbarrieren und eingeschränktem Zugang zu regulären Bankdienstleistungen konfrontiert sind. Wenn Kreditnehmer mit Zahlungen in Verzug gerieten, verschickte die Gruppe Berichten zufolge Schreiben, in denen sie die Pfändung von Vermögenswerten ankündigte, vor einer Gefährdung von Löhnen und Renten warnte und damit drohte, die Arbeitskräfte den Einwanderungsbehörden zu melden. Außerdem tarnte der Ring Kredite als Kaufverträge, indem er Ratenkaufverträge fälschte. Anschließend reichte er mehr als 1.500 Klagen mit einem Streitwert von insgesamt über 5 Milliarden Won ein, um sich einen rechtlichen Vorteil zu verschaffen.
Die Ermittlungen begannen im April, nachdem Hinweise auf illegale Kreditvergabe an Migranten eingegangen waren. Die Beamten führten Durchsuchungen und Beschlagnahmungen durch, verfolgten Rückzahlungen und identifizierten Tausende Opfer. Nach Angaben der Behörden haben sie mutmaßliche kriminelle Erträge in Höhe von rund 2,1 Milliarden Won eingefroren und das Finanzamt informiert, damit es aus den illegalen Einkünften resultierende Steuernachzahlungen verfolgt. Die Polizei erklärt, die Suche nach dem mutmaßlichen Rädelsführer dauere an.
Wie beutete der Ring Arbeitsmigranten aus?
Viele Arbeitsmigranten in Südkorea haben Schwierigkeiten, an bezahlbare Kredite zu kommen. Arbeitgeber unterstützen üblicherweise die Beantragung von Arbeitserlaubnissen, doch Neuankömmlingen fehlen oft eine Kredithistorie, Sicherheiten oder die von Banken geforderten Unterlagen. Sprachbarrieren und lange Schichten erschweren die Eröffnung eines Kontos und den Zugang zu Verbraucherfinanzierungen. Manche leben in Werksunterkünften oder ländlichen Gegenden mit nur wenigen Unterstützungsangeboten. In dieser Lücke versprechen informelle Kreditgeber und Vermittler sofortige Barauszahlungen mit minimalem Papierkram. Die Risiken sind enorm, wenn Kreditnehmer die Raten nicht mehr zahlen können.
Die Ermittler erklären, die Gruppe habe ein Netzwerk aufgebaut, um Arbeitskräfte dort zu erreichen, wo sie sich online austauschen. Der Vater soll eine fingierte Sprachschule als Fassade eingerichtet und anschließend über soziale Medien Vermittler angeworben haben. Diese vermittelten Kreditsuchende an die Organisation und leiteten Unterlagen weiter. In der Werbung wurden schnelle Genehmigungen, flexible Konditionen und Unterstützung in den Sprachen der Arbeitskräfte versprochen. Das Modell setzte auf große Fallzahlen und Schnelligkeit. Kaum waren die Kredite vergeben, begann der Druck, sie zurückzuzahlen.
Im Hintergrund sorgte das Netzwerk mit gefälschten Ratenkaufverträgen für den Anschein der Rechtmäßigkeit. Dadurch sollte ein Geschäft wie ein Verkauf und nicht wie ein Kredit aussehen. Wenn Kreditnehmer in Rückstand gerieten, verschickten die Eintreiber juristisch klingende Mahnungen und reichten anschließend auf Grundlage der gefälschten Verträge Klagen ein. Die Schreiben enthielten außerdem Drohungen, die Migranten besonders hart trafen, etwa Warnungen vor Problemen mit der Einwanderungsbehörde und einer Pfändung des Lohns. Aus Angst vor Inhaftierung oder Abschiebung und ohne Klarheit über ihre Rechte zahlten viele Arbeitskräfte, was immer sie aufbringen konnten, um die Angelegenheit aus der Welt zu schaffen.
Was das Gesetz sagt und warum 154 Prozent Zinsen illegal sind
Südkorea reguliert private Kreditvergabe durch das Gesetz über die Registrierung von Kreditunternehmen und den Schutz von Finanzkunden. Kreditgeber müssen sich registrieren lassen, Offenlegungspflichten erfüllen und eine Obergrenze für Zinssätze einhalten. In den vergangenen Jahren senkten politische Entscheidungsträger die Obergrenze zum Schutz der Verbraucher vor räuberischer Kreditvergabe auf 20 Prozent pro Jahr. Ein Zinssatz von 154 Prozent liegt weit über der gesetzlichen Grenze. Wer ein Kreditgeschäft ohne Registrierung betreibt und überhöhte Zinsen verlangt, muss mit strafrechtlichen Vorwürfen, zivilrechtlicher Haftung und der Einziehung der Gewinne rechnen.
Der mutmaßliche Versuch, Kredite als Verkäufe zu tarnen, schützt die Kreditgeber nicht vor dem Gesetz. Gerichte können die tatsächlichen Umstände statt der äußeren Form beurteilen; Vereinbarungen, die darauf ausgelegt sind, Zulassungspflichten und Zinsobergrenzen zu umgehen, können für nichtig, betrügerisch oder beides erklärt werden. Mit mehr als 1.500 Bagatellklagen auf Grundlage gefälschter Kaufverträge versuchte der Ring, rechtswidrige Schulden in gerichtlich bestätigte Zahlungsverpflichtungen umzuwandeln. Migranten erhalten gerichtliche Mitteilungen möglicherweise nicht in ihrer Sprache oder haben zu große Angst, darauf zu reagieren. Das kann zu Versäumnisurteilen führen, die den Schuldenkreislauf weiter verschärfen.
Arbeitskräfte können das Risiko verringern, indem sie prüfen, ob ein Kreditgeber bei den Finanzaufsichtsbehörden registriert ist, und sich vor der Unterzeichnung eines Vertrags an örtliche Beratungsstellen wenden. Warnzeichen sind die Aufforderung, den Pass abzugeben, unerklärliche Gebühren, Zinsangaben pro Woche statt pro Jahr sowie Druck, Dokumente zu unterzeichnen, die nicht dem tatsächlichen Geschäft entsprechen. Ein seriöser Kreditgeber droht nicht damit, wegen einer Verbraucherschuld die Einwanderungsbehörden einzuschalten.
Interpol-Ersuchen und die grenzüberschreitende Fahndung
Die Polizei hat Interpol ersucht, eine Red Notice für den mutmaßlichen Drahtzieher in Thailand zu verbreiten. Eine Red Notice ist kein internationaler Haftbefehl. Sie ist ein Ersuchen, eine gesuchte Person ausfindig zu machen und vorläufig festzunehmen, bis über eine Auslieferung oder ähnliche rechtliche Schritte entschieden wird. Ob eine Festnahme erfolgt, entscheiden die örtlichen Behörden auf Grundlage des nationalen Rechts und gegebenenfalls geltender Abkommen. Auf seiner Website erläutert Interpol Red Notices und erklärt, dass sie Angaben zur Identität, Fotos und die von dem ersuchenden Land erhobenen Vorwürfe enthalten. Weitere Informationen bietet Interpols Überblick zu Red Notices unter diesem Link.
In der Praxis signalisiert das Ersuchen, dass die südkoreanischen Behörden den Fall grenzüberschreitend verfolgen und dabei über Rechtshilfewege mit thailändischen Stellen zusammenarbeiten wollen. Bankunterlagen, Daten aus Messaging-Apps und Geldtransfers im Zusammenhang mit dem Inkasso in Korea könnten für die Aufklärung der Verantwortlichkeiten entscheidend sein. Wird der Verdächtige im Ausland festgenommen, prüfen die Gerichte die Vorwürfe und Beweise, bevor sie über eine Auslieferung entscheiden.
Schulden, Nötigung und Risiken für Arbeitsmigranten
Schulden können in Niedriglohnbranchen ein mächtiges Mittel der Kontrolle sein. Untersuchungen zur Ausbeutung von Arbeitsmigranten zeigen, dass viele Menschen schon vor ihrer Ausreise hohe Schulden aufnehmen, um Vermittlungsgebühren, Transport oder Schulungen zu bezahlen. Im Ausland kommen durch Notfälle oder verspätete Lohnzahlungen oft weitere Schulden hinzu. Wenn Kreditgeber auf Einschüchterung, Drohungen und juristische Tricks setzen, werden Schulden zu einem Druckmittel, um Rückzahlungen unabhängig davon zu erzwingen, ob sie fair oder rechtmäßig sind. Deshalb betrachtet die Polizei weit über der gesetzlichen Obergrenze liegende Zinsen und gefälschte Klagen als Warnsignale für Ausbeutung.
Der Bericht der US-Regierung über Menschenhandel für 2023 zu Südkorea beschrieb Schwierigkeiten, Opfer von Arbeitsausbeutung zu erkennen und Menschenhandel von anderen Straftaten abzugrenzen. Dem Bericht zufolge sind Schuldenzwang, die Einbehaltung von Dokumenten und Vergeltungsdrohungen gängige Methoden, die gegen Arbeitsmigranten in Branchen wie Fischerei, Landwirtschaft und Produktion eingesetzt werden. Viele Opfer fürchten sich davor, die Behörden zu kontaktieren, oder wissen nicht, wie sie Hilfe erhalten können, ohne ihren Aufenthaltsstatus zu gefährden. Die im Fall von Busan beschriebenen Einschüchterungsversuche, insbesondere die Drohungen, Arbeitskräfte den Einwanderungsbehörden zu melden, ähneln Methoden, die bei Zwangsarbeit vorkommen, auch wenn jeder Fall nach seinen konkreten Umständen beurteilt werden muss.
Internationale Forschungseinrichtungen haben dokumentiert, wie Vermittlungsgebühren, irreführende Verträge und illegale Kredite Migranten in Rückzahlungsspiralen gefangen halten. Eine Studie forderte Regierungen auf, von Arbeitskräften gezahlte Vermittlungsgebühren zu verbieten, den Zugang zu Rechtsberatung auszuweiten und die Transparenz entlang der Einstellungskette zu verbessern. Zugang zu fairen Krediten ist wichtig, denn ein Notfallkredit darf nicht zum Einstieg in ein Abhängigkeitsverhältnis werden. Wenn legale und bezahlbare Alternativen verfügbar sind, verlieren räuberische Kreditgeber an Attraktivität.
Schützen die Behörden Arbeitskräfte?
Südkoreanische Behörden haben den Schutz von Arbeitskräften in den vergangenen Jahren stärker in den Blick genommen. Es wurde eine landesweite Hotline speziell für Menschenhandel eingerichtet und ein Koordinierungsrat geschaffen, der die Maßnahmen der Regierung abstimmen soll. Staatsanwälte und Polizei haben Fälle auf Grundlage des Gesetzes zur Registrierung von Kreditunternehmen und der Betrugsgesetze verfolgt. Der Fall von Busan betrifft mutmaßlich organisierten Kreditwucher und keinen Fall von Missbrauch am Arbeitsplatz. Eine erfolgreiche Strafverfolgung würde jedoch signalisieren, dass die Ausbeutung von Migranten durch illegale Finanzgeschäfte strafrechtliche Konsequenzen und Vermögensbeschlagnahmungen nach sich zieht.
Auch Herkunftsländer werden aktiv. Das philippinische Ministerium für Arbeitsmigranten erklärt, es gehe gegen Vermittler vor, die für Saisonarbeit in Südkorea unzulässige Vermittlungsgebühren verlangen. Diese Praxis zwang manche Arbeitskräfte dazu, Kredite aufzunehmen und monatelang ihren Lohn abzugeben. Die Behörde berichtet von Dutzenden anhängigen Fällen und einer strengeren Prüfung von Verträgen, Versicherungen und dem Wohlergehen der Arbeitskräfte. Werden illegale Gebühren von vornherein eingedämmt, sinkt das Risiko, dass Menschen später in gefährliche Schulden geraten.
Indonesien hat für potenzielle Arbeitsmigranten ein Finanzierungsprogramm über den People’s Business Credit eingeführt. Es ermöglicht Kredite von bis zu 100 Millionen Rupiah ohne Sicherheiten, um Vermittlungskosten, Schulungen und Lebenshaltungskosten bis zum ersten Gehalt abzudecken. Nach Angaben von Regierungsvertretern macht das Programm die Finanzierung transparenter und verringert die Abhängigkeit von nicht lizenzierten Kreditgebern. Solche Maßnahmen können, verbunden mit einem besseren Zugang zu Bankdienstleistungen in den Zielländern, räuberischen Netzwerken den Nährboden entziehen.
Was Betroffene jetzt tun können
Betroffene illegaler Kreditvergabe sollten wissen, dass es Hilfe gibt und eine Anzeige nicht automatisch zu aufenthaltsrechtlichen Konsequenzen führt. Die Polizei und Beratungsstellen können Arbeitskräfte mit Dolmetschern und Rechtsberatung in Verbindung bringen. Wenn Sie oder jemand aus Ihrem Umfeld in eine ähnliche Masche geraten ist, kommen folgende Schritte infrage.
- Bewahren Sie alle Dokumente, Nachrichten und Zahlungsnachweise auf. Screenshots von Chats und Banküberweisungen helfen den Ermittlern, das Netzwerk nachzuverfolgen.
- Geben Sie Ihren Pass oder Ihre Ausländerregistrierungskarte nicht an einen Kreditgeber oder Vermittler ab. Wenn jemand Ihre Ausweisdokumente einbehält, wenden Sie sich an die Polizei.
- Prüfen Sie, ob ein Kreditgeber registriert ist. Nicht registrierte Kreditgeber und Zinsen von mehr als 20 Prozent pro Jahr sind Warnzeichen.
- Wenden Sie sich an eine Beratungsstelle für Migranten, ein Arbeitsamt oder Ihre Botschaft. Bitten Sie bei Bedarf um einen Dolmetscher.
- Wenn Sie eine gerichtliche Mitteilung zu einem Vertrag erhalten, den Sie nicht verstehen, holen Sie Rechtsrat ein, statt das Schreiben zu ignorieren. Möglicherweise lässt sich ein Versäumnisurteil anfechten.
- Wenn Sie aus den Philippinen stammen, wenden Sie sich an das Department of Migrant Workers oder die OWWA. Wenn Sie aus Indonesien stammen, wenden Sie sich an KP2MI. Arbeitskräfte anderer Nationalitäten können sich an ihre Botschaften in Seoul wenden.
- Meiden Sie Kreditgeber, die Gebühren im Voraus verlangen oder damit drohen, wegen einer Verbraucherschuld die Einwanderungsbehörden einzuschalten. Das sind typische Anzeichen für illegale Aktivitäten.
Wie es in dem Fall weitergeht
Die Staatsanwaltschaft wird die von der Polizei in Busan gesicherten Beweise prüfen und über formelle Anklagen gegen die bereits festgenommenen Personen entscheiden. In dem Fall könnte es um den Betrieb nicht registrierter Kreditgeschäfte, Betrug durch gefälschte Kaufverträge und Nötigung im Zusammenhang mit den Inkassomethoden gehen. Gerichte können die Einziehung krimineller Erträge anordnen und den Opfern gegebenenfalls eine Entschädigung zusprechen, wenn die Gewinne auf illegale Kreditvergabe zurückzuführen sind. Die Beschlagnahmung von Vermögenswerten in Höhe von rund 2,1 Milliarden Won zeigt, dass eine finanzielle Wiedergutmachung möglich ist.
International wird sich die Aufmerksamkeit auf das Ersuchen konzentrieren, den mutmaßlichen Drahtzieher im Ausland ausfindig zu machen. Wird der Verdächtige festgenommen, prüfen die Gerichte des betreffenden Landes eine Auslieferung anhand der Vorwürfe und Beweise. Unabhängig davon, ob es zu einer Auslieferung kommt, dürften die in Korea gesammelten digitalen und finanziellen Aufzeichnungen für jedes Verfahren gegen mutmaßliche Mittäter eine zentrale Rolle spielen. Die Polizei hat angekündigt, weiter Opfer zu identifizieren und die Ermittlungen auszuweiten, wenn neue Beweise auftauchen.
Die wichtigsten Punkte
- Nach Angaben der Polizei in Busan hat sie einen nicht registrierten Kreditring zerschlagen, der mindestens 9.120 Arbeitsmigranten Kredite in Höhe von 16,2 Milliarden Won zu Zinssätzen von bis zu 154 Prozent pro Jahr gewährte.
- Sechs Verdächtige wurden der Staatsanwaltschaft überstellt. Gegen den mutmaßlichen Drahtzieher, einen 60-jährigen Koreaner in Thailand, wurde Interpol um eine Red Notice ersucht.
- Die Opfer, überwiegend Männer aus Südostasien, liehen sich üblicherweise 1 bis 5 Millionen Won für dringende Ausgaben. Bei ausbleibenden Zahlungen wurden sie mit Konsequenzen für ihren Aufenthaltsstatus und einer Lohnpfändung bedroht.
- Die Gruppe soll Kredite mit gefälschten Ratenkaufverträgen als Kaufverträge getarnt und anschließend mehr als 1.500 Klagen mit einem Streitwert von über 5 Milliarden Won eingereicht haben.
- Die Behörden haben mutmaßliche kriminelle Erträge in Höhe von rund 2,1 Milliarden Won eingefroren und die Finanzbehörden über die illegalen Einkünfte informiert, damit diese die entsprechenden Steuern nachfordern.
- Südkorea begrenzt die Zinsen für private Kredite auf 20 Prozent und verpflichtet Kreditgeber zur Registrierung. Der Betrieb eines nicht zugelassenen Kreditgeschäfts kann strafrechtliche Konsequenzen nach sich ziehen.
- Schuldenzwang ist ein bekanntes Risiko für Arbeitsmigranten. Behörden in Herkunftsländern wie den Philippinen und Indonesien gehen gegen illegale Gebühren vor und bauen den Zugang zu fairen Krediten aus.
- Betroffene sollten Unterlagen aufbewahren, keine Pässe abgeben, die Registrierung von Kreditgebern prüfen und sich an die Polizei, Beratungsstellen für Migranten und Botschaften wenden.