Warum die Rally jetzt eingesetzt hat
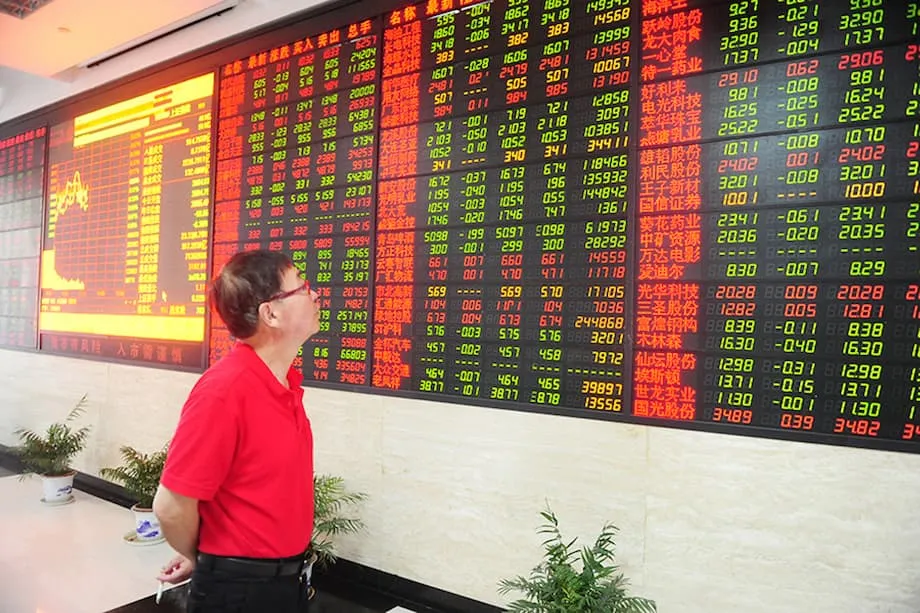
Chinas Aktienmärkte sind 2025 wieder zum Leben erwacht. Der Wert der Aktien vom Festland und aus Hongkong ist um mehr als 3 Billionen Dollar gestiegen, während wichtige Indizes zulegen und das Vertrauen der Anleger wächst. Der CSI 300, ein Gradmesser für große Aktien vom Festland, liegt in diesem Jahr rund 16 Prozent im Plus. Technologieindizes sind auf den höchsten Stand seit zehn Jahren gesprungen. Die Rally gewann an Fahrt, obwohl mehrere jüngste Daten enttäuschten. Diese Diskrepanz zwischen der Dynamik an den Märkten und der Wirtschaft ist zum zentralen Streitpunkt geworden. Optimisten argumentieren, die Aktienkurse nähmen einen Wandel des chinesischen Wachstumsmodells vorweg: weg von Immobilien, hin zu fortschrittlicher Fertigung, grüner Energie und künstlicher Intelligenz. Skeptiker sagen, die Rally eile den Fundamentaldaten voraus.
Inhalt
- Warum die Rally jetzt eingesetzt hat
- Wie weit die Märkte gelaufen sind
- Warum Anleger in den Markt strömen
- KI und Chips
- Privatanleger und niedrige Einlagenzinsen
- Ein gemischtes Wirtschaftsbild
- Aufschwung oder Blase
- Gewinner und gefragte Bereiche
- Ausländisches Kapital kehrt zurück
- Risiken für die Rally
- Worauf Anleger achten sollten
- Die wichtigsten Punkte
Zwei Kräfte sind besonders deutlich zu erkennen. Haushalte schichten nach Jahren hoher Sparquoten Geld aus niedrig verzinsten Bankeinlagen um. Privatanleger machen inzwischen fast 90 Prozent des täglichen Handelsvolumens auf dem Festland aus. Gleichzeitig hat Pekings politische Unterstützung das wahrgenommene Abwärtsrisiko verringert. Zu den Maßnahmen seit Ende 2024 zählen Zinssenkungen und niedrigere Mindestreservesätze, erleichterte Aktienrückkäufe sowie Schritte zur Stärkung der Marktinfrastruktur. Das Ergebnis ist eine Rückkopplung aus steigenden Kursen, besserer Stimmung und zunehmenden Zuflüssen. Ob dieser Kreislauf anhält, hängt von den Unternehmensgewinnen und der Dauerhaftigkeit der politischen Unterstützung ab.
Wie weit die Märkte gelaufen sind
Breite Indizes zeigen das Ausmaß des Anstiegs. Der MSCI China Index hat 2025 mehr als 40 Prozent zugelegt. Der Shanghai Composite erreichte den höchsten Stand seit zehn Jahren. In Hongkong verbuchte der Hang Seng Index in diesem Jahr ein Plus von mehr als 30 Prozent, und der Hang Seng Tech Index erreichte den höchsten Stand seit fast vier Jahren. Unter den Aktien vom Festland stieg der CSI 300 Information Technology Index auf den höchsten Stand seit 2015. Diese kräftigen Bewegungen spiegeln eine starke Nachfrage nach Technologie-, Verbraucherplattform- und Kommunikationswerten wider.
Die Gewinne konzentrieren sich zudem auf eine Handvoll Schwergewichte. Alibaba hat sich in diesem Jahr mehr als verdoppelt. Die Semiconductor Manufacturing International Corporation legte um rund 180 Prozent zu. Tencent, Baidu und Xiaomi liegen jeweils etwa 60 Prozent im Plus. Dadurch ist das Gewicht der größten Internetkonzerne in wichtigen Indizes gestiegen. Die drei größten Unternehmen machen inzwischen einen großen Anteil des MSCI China aus. Auch viele kleinere Unternehmen legten zu, doch die Gewinne haben nicht überall Schritt gehalten. In mehreren Branchen erklärt der Anstieg der Kurs-Gewinn-Verhältnisse einen Großteil der Bewegung, nicht eine Verbesserung der Gewinnerwartungen.
Warum Anleger in den Markt strömen
Drei Themen bilden die Grundlage der Rally. Fortschritte bei künstlicher Intelligenz und das Streben nach Unabhängigkeit bei der Chipversorgung haben die Stimmung gegenüber chinesischen Technologiewerten verändert. Die Umschichtung von Ersparnissen der Haushalte in Aktien hat die Liquidität erhöht. Politische Unterstützung, darunter eine stärkere Marktinfrastruktur und Signale, dass die Behörden einen gesünderen Aktienmarkt wollen, bietet ein Sicherheitsnetz, das bei früheren Abschwüngen fehlte.
KI und Chips
Die Veröffentlichung leistungsfähiger heimischer KI-Modelle zu Jahresbeginn belebte den Markt und veränderte die Erwartungen an das Tempo der Innovation. Große Internetplattformen erhöhten ihre Investitionen in Rechenzentren, Cloud-Kapazitäten und KI-Anwendungen. Chinesische Chiphersteller profitierten von den Bemühungen, sich kritische Hard- und Software zu sichern. Die Gewinndynamik in Teilen der Halbleiterbranche hat sich verbessert. Ein Beispiel ist Cambricon, das für das erste Halbjahr einen Gewinn von 2,88 Milliarden Yuan meldete, mehr als vierzigmal so viel wie ein Jahr zuvor. Anleger betrachten KI inzwischen als eine branchenübergreifende Technologie, die Produktivität in Einzelhandel, Logistik, Unterhaltung und industrieller Automatisierung steigern kann. Wenn sie sich branchenübergreifend durchsetzt, könnte das langfristig zu höheren Cashflows und widerstandsfähigeren Margen führen.
Privatanleger und niedrige Einlagenzinsen
Daten der Zentralbank deuten auf eine anhaltende Umschichtung weg von Termineinlagen hin. Die Einlagen bei Finanzinstituten außerhalb des Bankensektors stiegen im Juli um 2,15 Billionen Yuan und im August um 1,17 Billionen Yuan. Die Geldmenge M1, ein Maß für kurzfristig verfügbares Geld, wuchs im August im Jahresvergleich um 6 Prozent und damit so stark wie seit Anfang 2023 nicht mehr. Die Ersparnisse der Haushalte belaufen sich auf mehr als 160 Billionen Yuan, doch nur ein kleiner Teil davon steckt in Aktien. Sinkende Einlagenzinsen und die anhaltende Zurückhaltung gegenüber Immobilien haben Aktien relativ attraktiver gemacht. Dieser Ersparnispool könnte weitere Zuflüsse antreiben, wenn die Renditen am Markt wettbewerbsfähig bleiben.
Peking ist außerdem gegen zerstörerische Preiskämpfe in Branchen mit starkem Wettbewerb vorgegangen. Die Aufsichtsbehörden haben angekündigt, extreme Preisnachlässe in Bereichen mit Überkapazitäten einzudämmen. Wenn die Unternehmen einen Teil ihrer Preissetzungsmacht zurückgewinnen, könnte das die Gewinne in Branchen wie Autos, Elektronik und erneuerbaren Energien stützen. Anleger sehen diese Schritte als Teil einer umfassenderen Strategie, die Unternehmensbilanzen zu stärken und die Eigenkapitalrendite zu erhöhen.
Ein gemischtes Wirtschaftsbild
Die Konjunkturdaten deuten weiterhin auf eine Schwächephase hin. Die Industrieproduktion wuchs im August um 5,2 Prozent, nach 5,7 Prozent im Vormonat. Die Einzelhandelsumsätze stiegen im Jahresvergleich um 3,4 Prozent und lagen damit unter den Erwartungen sowie unter dem Juli-Wert. Die Exporte legten um 4,4 Prozent zu. Die Immobilieninvestitionen gingen im Gesamtjahr bis August um 12,9 Prozent zurück. Dieser starke Einbruch unterstreicht die langwierige Anpassung im Immobiliensektor. Die Erzeugerpreise sind seit fast drei Jahren rückläufig, und die Verbraucherpreisinflation lag mehr als zwei Jahre lang nahe null. Diese Kombination aus Überkapazitäten in einigen Lieferketten und schwacher Inlandsnachfrage hat die Margen belastet.
Einige Marktstrategen argumentieren, dass die Aktienkurse eine spätere Verbesserung vorwegnehmen, statt die aktuelle Lage widerzuspiegeln. Chaoping Zhu, globaler Marktstratege bei J.P. Morgan Asset Management, formulierte es so:
Bislang haben wir keine Anzeichen für eine Trendwende bei den makroökonomischen Fundamentaldaten gesehen, auch wenn die aktuelle Dynamik von den Erwartungen an strukturelle Verbesserungen der Wirtschaft getragen sein könnte.
In ausgewählten Bereichen wie Halbleitern, KI und erneuerbaren Energien gibt es erste Anzeichen einer Stabilisierung. Eine Kampagne zur Eindämmung extremer Preissenkungen könnte ebenfalls helfen, die Margen wiederherzustellen, wenn sie mit Augenmaß umgesetzt wird. Der Abschwung am Immobilienmarkt belastet jedoch weiterhin das Vermögen der Haushalte und die Finanzen der Kommunen. Deshalb beschreiben viele Anleger den Aufschwung als Wette auf künftige Reformen und Produktivitätszuwächse und nicht als Reaktion auf eine bereits kräftige Erholung.
Aufschwung oder Blase
Über die Nachhaltigkeit gehen die Meinungen auseinander. Einige Anleger halten die starke politische Unterstützung und die hohen Bargeldreserven an der Seitenlinie für Gründe, warum die Rally weitergehen kann. Andere befürchten, dass die Bewertungen den Gewinnen davongelaufen sind. Raymond Cheng, regionaler Chief Investment Officer für Nordasien bei Standard Chartered, hob die Spannung zwischen den Marktpreisen und den Daten hervor.
Die anhaltende Aktienrally in China scheint von den wirtschaftlichen Fundamentaldaten abgekoppelt zu sein.
Hao Hong, geschäftsführender Partner und Chief Investment Officer bei Lotus Asset Management, hält den Gesamtmarkt nicht für überhitzt, warnt aber vor überzogenen Bewertungen in einzelnen Bereichen.
Auf dem Gesamtmarkt gibt es kaum Anzeichen einer Überhitzung, aber einzelne Bereiche sind etwas zu heiß gelaufen. Es ist noch keine Blase, aber die Entwicklung geht in diese Richtung.
Diese Einschätzungen zeigen den zentralen Zielkonflikt. Die Dynamik ist stark, es gibt reichlich Liquidität, und die Politik unterstützt den Markt. Gleichzeitig macht der starke Optimismus in bestimmten Nischen wie Auftragsforschungsunternehmen und einzelnen KI-Werten diese anfällig, falls die Gewinne hinter den Erwartungen zurückbleiben oder sich die Positionierung zu stark verdichtet.
Gewinner und gefragte Bereiche
Technologie, Verbraucherplattformen und Kommunikation stehen im Zentrum des Aufschwungs. Anleger belohnten Unternehmen mit überzeugenden KI-Strategien, großen Nutzergruppen und hoher Cashflow-Generierung. Die Erholung der Smartphone-Lieferketten und Anzeichen einer Stabilisierung bei Elektroautos stützten verwandte Werte. Internetkonzerne integrierten chinesische KI-Modelle in Suche, E-Commerce, Inhalte und Werbung und erhöhten zugleich ihre Investitionen in Cloud- und Dateninfrastruktur. Der positive Effekt auf die Indizes nahm zu, als diese großen Unternehmen gemeinsam zulegten.
Auch Halbleiter und Hardware rund um Rechenleistung gewannen an Wert. Das Streben nach eigenen Chip-Kapazitäten und die anhaltende Nachfrage nach Servern und Netzwerkausrüstung hoben die Gewinnerwartungen für ausgewählte Zulieferer. Die Rally verlief jedoch nicht einheitlich. Bei Auftragsforschungsunternehmen und einigen KI-nahen Firmen sind die Bewertungen über historische Bandbreiten hinaus gestiegen. Das deutet darauf hin, dass Anleger für Wachstumsstorys im Zusammenhang mit strategischen Prioritäten hohe Preise zahlen. Selektives Vorgehen ist jedoch entscheidend, wenn die Kurs-Gewinn-Verhältnisse steigen, ohne dass sich die Gewinnaussichten entsprechend verbessern. Auch der Primärmarkt für Aktien kommt in Bewegung: Immer mehr Technologieunternehmen gehen in Shanghai und Hongkong an die Börse, während Gründer Kapital näher am Heimatmarkt aufnehmen wollen.
Ausländisches Kapital kehrt zurück
Globale Anleger engagieren sich nach einer langen Phase der Zurückhaltung wieder in China. Hedgefonds sind aktiv am Markt für A-Aktien auf dem Festland. Die grenzüberschreitenden Kapitalströme haben über mehrere Anlageklassen hinweg zugenommen, ein Muster, das in den vergangenen Jahren selten war. Die Angst, eine breite Erholung in China zu verpassen, konkurriert nun mit Bedenken hinsichtlich politischer Risiken und geopolitischer Spannungen. Diese Verschiebung ist bedeutsam, weil ausländische Beteiligung die Liquidität erhöhen und die Preisfindung verbessern kann.
Die Bewertungen erklären einen Teil der Attraktivität. Chinesische Aktien werden über ihrem Zehnjahresdurchschnitt gehandelt, aber weiterhin mit einem Abschlag gegenüber dem S&P 500. Für viele globale Vermögensverwalter hat die Kombination aus vergleichsweise niedrigen Bewertungskennzahlen, wachsenden Gewinnchancen im KI-Bereich und einem starken politischen Fokus auf die Kapitalmärkte den Ausschlag für eine vorsichtige Rückkehr gegeben. Maßnahmen der Behörden, den Zugang zu Derivaten auszuweiten, Aktienrückkäufe zu fördern und die Marktaufsicht zu verbessern, haben institutionellen Anlegern zudem signalisiert, dass sich das Handelsumfeld verbessert. Diese Veränderungen sind schrittweise, können aber einen allmählichen Anstieg langfristig orientierten Kapitals begünstigen.
Risiken für die Rally
Das größte kurzfristige Risiko für den Markt ist die Lücke zwischen Kursen und Gewinnen. Die Gewinnschätzungen für wichtige chinesische Indizes für 2025 und 2026 sind gesunken, obwohl die Aktienkurse gestiegen sind. Damit beruht ein größerer Teil des Anstiegs auf höheren Bewertungen, die sich schnell wieder umkehren können, wenn das Wachstum ins Stocken gerät. Ein weiteres Risiko ist die Verschuldung. Die Beteiligung von Privatanlegern bringt Schwung, kann Kursschwankungen aber auch verstärken, wenn die Kreditaufnahme für Wertpapierkäufe zunimmt und Anleger auf Schlagzeilen reagieren. Überraschungen durch die Regulierungsbehörden bleiben ein Thema. Frühere Eingriffe in die Technologie-, Bildungs- und Immobilienbranchen belasten das Vertrauen weiterhin. Werden Regeln abrupt geändert, könnten Anleger eine höhere Risikoprämie verlangen.
Auch externe Belastungen könnten den Markt treffen. Exportbeschränkungen für fortschrittliche Chips, strengere Investitionsprüfungen und eine schwächere Weltwirtschaft könnten die Chancen für Hersteller begrenzen. Der Abschwung am Immobilienmarkt ist nicht überwunden und belastet das Vertrauen der Haushalte sowie die Bilanzen der Banken. Die Kommunen stehen unter finanziellem Druck; ihre unbezahlten Verbindlichkeiten werden auf mehr als 1 Billion Dollar geschätzt. Ein starker Aktienmarkt könnte durch höhere Dividendeneinnahmen und die Möglichkeit, Aktienbestände zu Geld zu machen, helfen. Er kann die Belastung jedoch nicht vollständig ausgleichen, wenn der Immobiliensektor weiter schrumpft.
Worauf Anleger achten sollten
Märkte blicken nach vorn. Deshalb konnte diese Rally trotz einer Reihe schwacher Daten anhalten. Damit aus der Stimmung eine nachhaltige Entwicklung wird, sind mehrere Wegmarken entscheidend. Die Gewinne großer Internet- und Hardwareunternehmen müssen die KI-Erwartungen erfüllen. Die Profitabilität in der Auto-, Solar- und Unterhaltungselektronikbranche sollte davon profitieren, wenn die Preisdisziplin anhält. Eine Stabilisierung der Immobilienverkäufe, selbst auf niedrigerem Niveau, würde eine wichtige Belastung für das Vermögen der Haushalte verringern. Klare Vorgaben dazu, wie die Regulierungsbehörden mit Überkapazitäten umgehen wollen, können die Margen erhöhen, ohne die Beschäftigung zu gefährden. Anhaltende ausländische Zuflüsse und eine stärkere Umschichtung inländischer Fonds in Aktien würden die Liquidität ebenfalls stützen. Schließlich würden Anzeichen eines stärkeren Konsums der Haushalte die These bestätigen, dass Produktivitätsgewinne zu einem breiteren Wachstum beitragen können.
Die wichtigsten Punkte
- Chinas Aktienmärkte legten in diesem Jahr um mehr als 3 Billionen Dollar an Wert zu. Der CSI 300 stieg um rund 16 Prozent, und Technologieindizes erreichten Zehnjahreshochs.
- Fortschritte bei KI, die Umschichtung von Ersparnissen der Haushalte aus Einlagen in Aktien und politische Unterstützung waren die wichtigsten Treiber der Rally.
- Die Konjunkturdaten bleiben schwach: Die Industrieproduktion stieg im August um 5,2 Prozent, die Einzelhandelsumsätze um 3,4 Prozent, während die Immobilieninvestitionen im Gesamtjahr bis August um 12,9 Prozent zurückgingen.
- Die Strategen sind geteilter Meinung. Einige sehen eine Abkopplung von den Fundamentaldaten, andere überhitzte Bereiche statt einer breit angelegten Blase.
- Die Gewinne konzentrieren sich auf große Technologiewerte. Alibaba und SMIC führten den Anstieg an, während einige Auftragsforschungsunternehmen und KI-nahe Firmen überbewertet wirken.
- Ausländische Anleger kehren zurück. Sie locken niedrigere Bewertungen gegenüber dem S&P 500 und eine verbesserte Marktinfrastruktur.
- Zu den wichtigsten Risiken zählen Gewinne, die mit den Kursen nicht Schritt halten, Verschuldung bei Privatanlegern, regulatorische Änderungen, Exportbeschränkungen und ein lang anhaltender Abschwung am Immobilienmarkt.
- Zu beobachten sind die Gewinnentwicklung im KI-Bereich, Fortschritte bei der Preisdisziplin in Branchen mit starkem Wettbewerb, eine Stabilisierung am Immobilienmarkt und Anzeichen für einen stärkeren Konsum.