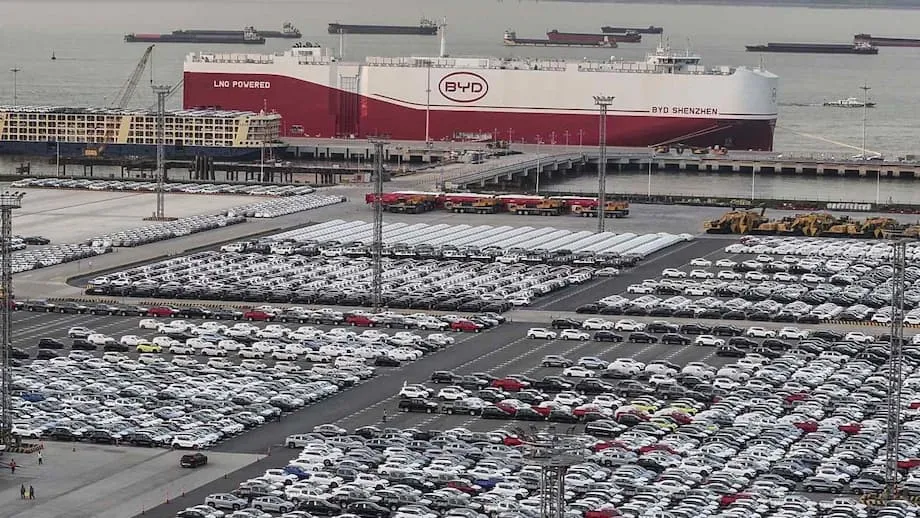
Strategische Neuausrichtung von Chinas Elektroauto-Offensive
Chinas Bemühungen, weltweit eine Präsenz in der Elektroautoindustrie aufzubauen, treten in eine selektivere Phase ein. Nach fünf Jahren rascher Expansion gehen die Auslandsinvestitionen in Elektroautos und Batterien zurück. Der Schwerpunkt verlagert sich auf Asien und auf weniger kapitalintensive Teile der Lieferkette wie Komponenten und die Endmontage, statt auf große Investitionen in vorgelagerte Rohstoffprojekte oder aufsehenerregende Übernahmen.
Inhalt
- Strategische Neuausrichtung von Chinas Elektroauto-Offensive
- Warum sich das Wachstum nach dem globalen Vorstoß abkühlte
- Asien wird zur sichereren Wahl
- Südostasien gewinnt als Produktionsstandort an Bedeutung
- Von großen Übernahmen zu neuen Fabriken
- Was China heute im Ausland aufbaut
- Projekte für Batterien und Materialien in der mittleren Wertschöpfungsstufe
- Interessen der Gastländer, Arbeitsplätze und Risiken
- Was das für Europa und die Vereinigten Staaten bedeutet
- Unternehmensstrategien in einem abkühlenden Markt
- Die politischen Rahmenbedingungen hinter den neuen Projekten
- Ausblick für 2025 bis 2027
- Das Wichtigste
Diese Neuausrichtung spiegelt eine neue Mischung aus Herausforderungen und Chancen wider. Die westlichen Märkte schotten sich stärker ab und führen strengere Regeln für Subventionen und lokale Wertschöpfung ein. In China sehen sich die Autohersteller einem intensiven Preiswettbewerb und einem langsameren Wachstum gegenüber. Dadurch erscheint eine vorsichtige Expansion attraktiver als Großprojekte. Asien bietet nahegelegene Märkte, günstigere Handelsbedingungen und Kosten, die weiterhin für die Produktion sprechen. Das zieht neue Projekte nach Südostasien, in Teile Südasien und in ausgewählte ostasiatische Zentren.
Branchenzahlen zu angekündigten Transaktionen zeigen, dass die weltweiten chinesischen Investitionen entlang der Wertschöpfungskette für Elektroautos 2023 einen Höchststand erreichten und sich dann angesichts veränderter Rahmenbedingungen 2024 abzuschwächen begannen. Bei den meisten aktuellen Projekten handelt es sich um neue Werke für Batterien, Kathoden- oder Anodenmaterialien sowie Endmontagelinien. Die geografische Verschiebung ist eindeutig: weniger Nordamerika, mehr Europa, der Nahe Osten und insbesondere Asien. Dadurch verändert sich, wo Arbeitsplätze, Technologien und Liefernetzwerke entstehen. Besonders dynamisch entwickeln sich Malaysia, Thailand, Vietnam und Indonesien.
Warum sich das Wachstum nach dem globalen Vorstoß abkühlte
Die Verlangsamung beginnt im eigenen Land. China kämpft mit einer lang anhaltenden Konjunkturflaute, hoher Verschuldung und schwindendem Verbrauchervertrauen. Die Autohersteller haben mit Preissenkungen reagiert, um den Absatz anzukurbeln. Der Preiskrieg hat die Gewinne geschmälert und die Anforderungen an Investitionen in neue Werke erhöht. BYD, der größte Elektroautohersteller des Landes, meldete für das zweite Quartal einen Gewinnrückgang um fast ein Drittel gegenüber dem Vorjahreszeitraum. Damit endete eine jahrelange Serie stetiger Quartalszuwächse. Dieser Druck führt zu einer vorsichtigeren Haltung gegenüber Investitionen im Ausland.
Auch die Kapitalmärkte kühlten sich ab. Die Risikokapitalfinanzierung in Asien sank im vergangenen Jahr auf den niedrigsten Stand seit einem Jahrzehnt, wobei China einen großen Teil des Rückgangs verzeichnete. Das geringere Angebot an Risikokapital erschwert die Finanzierung großer Auslandsprojekte und veranlasst Unternehmen, Vorhaben mit schnellerer Amortisation, kleinerem Umfang oder Zugang zu Fördermitteln der Gastländer vorzuziehen.
Gegenwind durch politische Maßnahmen im Ausland trägt ebenfalls zur Abschwächung bei. Die Vereinigten Staaten haben die Regeln für Steuergutschriften für Elektroautos mit chinesischen Bestandteilen verschärft und bleiben chinesischen Investitionen in sensible Lieferketten gegenüber skeptisch. Europa prüft Förderprogramme für chinesische Autohersteller genauer und steuert auf höhere Zölle zu. Diese Maßnahmen verschließen die Tür nicht vollständig, bewegen Unternehmen aber dazu, dort zu produzieren, wo die Regeln klarer und die Vorgaben zur lokalen Wertschöpfung erreichbar sind. Das spricht für Asien, wo Handelsabkommen und Industriepolitik Investitionen in die Lieferkette für Elektroautos häufig begünstigen.
Asien wird zur sichereren Wahl
Aus praktischen Gründen zieht Asien einen größeren Anteil neuer Elektroauto-Projekte an. Die Region liegt nahe an China, die Logistik ist einfacher und die Produktionsökosysteme sind an Orten wie Thailand und Malaysia gut entwickelt. Die Regionale Umfassende Wirtschaftspartnerschaft (RCEP) verschafft innerhalb eines großen Wirtschaftsblocks Zollvorteile. Viele Regierungen in Südostasien betrachten Elektroautos zudem als strategischen Wachstumsmotor und bieten Grundstücke, Steuererleichterungen oder Zuschüsse an, um Autohersteller und Batterieproduzenten anzuziehen.
Südostasien gewinnt als Produktionsstandort an Bedeutung
Malaysia wird zunehmend wichtiger. BYD plant, 2026 sein erstes Werk im Land zu eröffnen. Leapmotor, eine schnell wachsende chinesische Elektroautomarke, hat sich mit Stellantis zusammengetan, um noch vor Jahresende mit der lokalen Montage zu beginnen. Diese Schritte signalisieren das Vertrauen, dass Malaysia einen Zulieferercluster aufbauen und sowohl einheimische Käufer als auch regionale Exportmärkte bedienen kann.
Thailand bleibt dank seiner langen Geschichte im Automobilbau und eines umfangreichen Förderpakets für Fahrzeuge mit alternativen Antrieben ein Anziehungspunkt für Montage- und Batterieprojekte. Vietnam zieht weiterhin exportorientierte Fertigung an, während Indonesien seinen Standortvorteil bei der Nickelverarbeitung und bei Batteriematerialien nutzt. Der Weg verläuft nicht überall reibungslos. Indonesiens Markt für elektrische Zweiräder ist in diesem Jahr nach dem Auslaufen von Subventionen geschrumpft. Das zeigt, wie wichtig Kaufanreize und verlässliche politische Rahmenbedingungen sind, um die Nachfrage aufrechtzuerhalten und weitere Produktionslinien zu rechtfertigen.
Von großen Übernahmen zu neuen Fabriken
Chinesische Unternehmen bevorzugen neue Projekte gegenüber Übernahmen. Der Kauf eines bestehenden Autoherstellers oder eines Rohstoffunternehmens ist teuer und stößt häufig auf politischen Widerstand. Ein neues Werk lässt sich einfacher kontrollieren, leichter an lokale Wertschöpfungsvorgaben anpassen und schrittweise ausbauen. Der Schwerpunkt der neuen Welle liegt auf der Batterieproduktion in der mittleren Stufe der Wertschöpfungskette. Dazu gehören Kathoden- und Anodenmaterialien, die Zellfertigung und die Montage von Batteriepacks. Diese Investitionen sind kapitalintensiv, aber weniger riskant als vorgelagerte Bergbauprojekte. Zugleich schaffen sie Arbeitsplätze vor Ort und helfen den Gastländern, in die fortgeschrittene Fertigung aufzusteigen.
Was China heute im Ausland aufbaut
Im Zentrum von Chinas Elektroauto-Offensive im Ausland stehen Batterien. 2023 dominierten batteriebezogene Projekte die chinesischen Auslandsinvestitionen in diesem Sektor; meist handelte es sich um Neubauten und nicht um Übernahmen. Zur nächsten Gruppe gehören Kathoden- und Anodenwerke, die Materialien zu höherwertigen Produkten verarbeiten, sowie Endmontagelinien, mit denen Marken die Schwellenwerte für die lokale Wertschöpfung erfüllen können. So lassen sich Rohstoffe oder halbfertige Waren einführen, vor Ort weiterverarbeiten und fertige Autos oder Batteriepacks in nahegelegene Märkte exportieren.
Indem sich chinesische Unternehmen auf die Batterie- und Komponentenproduktion konzentrieren, können sie Handelsregeln einhalten und zugleich den Umfang und das Risiko vermeiden, in jedem Markt komplette Autofabriken zu errichten. Wenn sie in die Fahrzeugproduktion einsteigen, beginnen viele mit teilweise oder vollständig zerlegten Bausätzen und steigern die Produktion erst dann auf den vollen Umfang, wenn die Zuliefernetzwerke ausgereift sind. In Malaysia und Thailand gibt es mehrere Projekte nach diesem Modell. Es passt auch zu den Zielen der Regierungen, qualifizierte Arbeitsplätze und Zuliefererstrukturen aufzubauen.
Projekte für Batterien und Materialien in der mittleren Wertschöpfungsstufe
Werke in der mittleren Wertschöpfungsstufe sind attraktiv, weil sie sich in bestehende Cluster einfügen und auf technologische Veränderungen reagieren können. Mit einem Anoden- oder Kathodenwerk kann ein Unternehmen mehrere Autohersteller beliefern und ist nicht auf die eigene Modellpalette beschränkt. Das verteilt das Risiko und entspricht zugleich den Forderungen der Gastländer nach mehr lokaler Wertschöpfung. Bei einigen Projekten werden ganze Zulieferökosysteme aufgebaut, indem neben Zellherstellern auch Materiallieferanten angesiedelt werden. Dieses Muster ist in Südostasien zu beobachten sowie in ausgewählten ostasiatischen Märkten, wo Produktionsstandards und Infrastruktur eine rasche Ausweitung ermöglichen.
Investitionen in den Bergbau haben sich gegenüber dem vorherigen Zyklus abgekühlt, teils wegen der gesunkenen Lithiumpreise, teils aufgrund längerer Vorlaufzeiten und politischer Risiken bei Rohstoffprojekten. Lateinamerika bleibt für Lithium und Kupfer wichtig; chinesische Unternehmen halten dort Beteiligungen an Bergwerken und Raffinerien. Für den unmittelbaren Ausbau von Marktanteilen und die Einhaltung lokaler Vorschriften sind Projekte in Asien auf der mittleren und nachgelagerten Stufe jedoch der schnellere Weg.
Interessen der Gastländer, Arbeitsplätze und Risiken
Für asiatische Regierungen liegen die Vorteile auf der Hand. Investitionen in Elektroautos bringen Fabriken, Ausbildungsangebote und Exportchancen. Sie können die Abhängigkeit von importierten Verbrennungsmotoren verringern und heimische Unternehmen in den globalen technologischen Wandel einbinden. Die unmittelbarsten Vorteile entstehen durch Arbeitsplätze beim Bau und Betrieb der Werke sowie durch Dienstleistungen, die sich rund um große Industriestandorte entwickeln.
Wie groß der Nutzen ist, hängt von der Gestaltung der Projekte ab. Werden lokale Rohstoffe lediglich verarbeitet und anschließend nach China verschifft, entstehen weniger Qualifikationen und schwächere Zuliefererstrukturen. Die Montage von Fahrzeugen oder die Herstellung von Batteriezellen und -packs kann die Fähigkeiten vor Ort stärken, vor allem in Verbindung mit der Förderung von Zulieferern und Ausbildungsprogrammen. Daten aus Südostasien zeigen Fortschritte bei Produktion und Beschäftigung, doch der Aufstieg in der Technologiekette verläuft uneinheitlich. Einige Länder wie Vietnam haben ihre Produktkomplexität verbessert, während andere Schwierigkeiten haben, ausländische Investitionen in mehr wissensintensive Tätigkeiten umzusetzen.
Verlässliche politische Rahmenbedingungen sind entscheidend. Plötzliche Änderungen bei Förderungen oder Standards können das Vertrauen der Investoren beschädigen. Der Rückgang der Verkäufe elektrischer Zweiräder in Indonesien nach dem Auslaufen der Subventionen zeigt, wie empfindlich junge Elektroautomärkte auf politische Kurswechsel reagieren. Klare Zeitpläne für Förderungen, transparente Regeln zur lokalen Wertschöpfung und Unterstützung bei der Ausbildung helfen Investoren und heimischen Unternehmen, langfristig zu planen.
Was das für Europa und die Vereinigten Staaten bedeutet
Europa und die Vereinigten Staaten bleiben große Märkte, sind für chinesische Autohersteller aber schwieriger zugänglich. Höhere Zölle in Europa und Diskussionen über Förderprogramme haben die Kosten für den Export chinesischer Autos erhöht. In den Vereinigten Staaten knüpfen neue Regeln großzügige Steuergutschriften an den Standort der Verarbeitung kritischer Mineralien und der Komponentenproduktion. Dadurch sinkt die Förderfähigkeit von Fahrzeugen mit chinesischen Bestandteilen. Diese Maßnahmen prägen neue Investitionswege.
Eine Folge sind kreative Umwege. Einige chinesische Zulieferer bauen Werke in Ländern mit Handelsabkommen mit der Europäischen Union oder den Vereinigten Staaten und liefern von dort weiter. In Nordamerika gibt es weiterhin vereinzelt Aktivitäten, oft auf Ebene der Zulieferer. Angesichts der politischen Kontrolle können Projekte jedoch Schwankungen unterliegen. Mexiko könnte wegen seiner Verbindungen zu den Vereinigten Staaten und Kanada mehr Investitionen in die Komponentenfertigung anziehen. Die Unternehmen gehen jedoch vorsichtig vor, um Konflikte mit der US-Politik zu vermeiden. In diesem Umfeld erscheint Asien weniger kompliziert, liegt näher an China und bietet zahlreiche Wachstumsmöglichkeiten. Deshalb häufen sich dort die Ankündigungen neuer Projekte.
Unternehmensstrategien in einem abkühlenden Markt
Autohersteller passen ihre Expansionspläne an Nachfrage und politische Signale an. Chinesische Marken steigern ihre Exporte in Märkte, in denen die Zölle tragbar sind und die Infrastruktur verbessert wird, und ergänzen diese Strategie durch gezielte Montagelinien im Ausland. Ziel ist es, Markenwachstum und disziplinierten Kapitaleinsatz in Einklang zu bringen. BYD, das sich einem dichteren Wettbewerbsumfeld und einem langsameren Absatzwachstum gegenübersieht, expandiert mit lokaler Montage nach Südostasien und Lateinamerika und achtet dabei auf die Kosten. Jüngere Marken, die auf Investorengelder angewiesen sind, richten ihre Expansion nach den Finanzierungsmöglichkeiten aus, die sich im Vergleich zu den Boomjahren verengt haben.
Die führenden Batteriehersteller bauen ihre Präsenz außerhalb Chinas aus, um Kunden weltweit zu beliefern. Zellwerke und Batteriemontage in der Nähe von Autofabriken senken die Transportkosten und helfen Autoherstellern, lokale Wertschöpfungsvorgaben einzuhalten. Anbieter von Kathoden- und Anodenmaterialien schlagen denselben Weg ein. Dieser Ökosystemansatz verankert die Unternehmen stärker in den Gastmärkten und festigt Asiens Rolle als Kernregion der Elektroautoproduktion.
Die politischen Rahmenbedingungen hinter den neuen Projekten
Handelsabkommen und Industriepolitik in Asien sind für diesen Wandel zentral. RCEP senkt die Zölle innerhalb des Wirtschaftsblocks und vereinfacht die Ursprungsregeln. Mehrere südostasiatische Regierungen bieten Steuerbefreiungen, beschleunigte Abschreibungen oder direkte Unterstützung für strategische Investitionen an. Diese Programme sind für mittelgroße Projekte wichtig, die verlässliche Renditen benötigen. Zugleich signalisieren sie den Wunsch der Gastländer, über reine Montage hinauszugehen und Zulieferer zu einer gemeinsamen Ansiedlung zu bewegen.
Auch die Gastländer erhöhen ihre Anforderungen. Die Vorgaben für die lokale Wertschöpfung werden strenger. Umweltstandards für Batterierecycling und Abfall verschärfen sich. In einigen Ländern wird die Investitionsprüfung ausgeweitet, um Sicherheitsbedenken Rechnung zu tragen. Chinesische Unternehmen reagieren darauf, indem sie Partnerschaften mit lokalen Unternehmen eingehen, Joint Ventures akzeptieren oder Forschungszentren errichten, um sich in der lokalen Wirtschaft zu verankern. So entsteht in ganz Asien ein komplexeres, aber widerstandsfähigeres Netz aus Werken und Zulieferern.
Ausblick für 2025 bis 2027
In den kommenden zwei Jahren dürften die chinesischen Investitionen entlang der asiatischen Lieferkette für Elektroautos stetig, aber selektiv zunehmen. Die meisten Aktivitäten werden voraussichtlich auf Batterieprojekte in der mittleren Wertschöpfungsstufe und Endmontagelinien entfallen, insbesondere dort, wo Förderungen klar geregelt sind und die Nachfrage steigt. Unternehmen werden die politischen Entwicklungen in Europa und den Vereinigten Staaten genau beobachten, doch die meisten neuen Projekte dürften auf eine schnellere Umsetzung in Asien abzielen. Das Modell mit neuen Werken wird vorherrschend bleiben, weil sich Ausgaben damit schrittweise tätigen und lokale Vorschriften leichter einhalten lassen.
Die Risiken sind real. Der Wettbewerb im Inland könnte die Gewinne weiter schmälern, die Kreditbedingungen könnten sich verschärfen und politische Kehrtwenden die Märkte verunsichern. Dennoch sprechen die Dynamik der Lieferketten, die Notwendigkeit, schnell wachsende regionale Märkte zu bedienen, und die Suche nach Produktionsstandorten mit günstigen Zollbedingungen dafür, dass Asien im nächsten Kapitel von Chinas weltweiter Expansion im Elektroautomarkt die Hauptrolle spielen wird.
Das Wichtigste
- Chinas Auslandsinvestitionen in Elektroautos gehen nach Jahren raschen Wachstums zurück. Der Schwerpunkt verlagert sich deutlich nach Asien und auf weniger kapitalintensive Projekte.
- Herausforderungen im Inland, darunter ein Preiskrieg und langsameres Wachstum, veranlassen Autohersteller und Zulieferer, bei neuen Werken selektiver vorzugehen.
- Handelshemmnisse im Westen, etwa höhere Zölle in Europa und strenge Vorgaben zur lokalen Wertschöpfung für Steuergutschriften in den Vereinigten Staaten, lenken Projekte um.
- Asien bietet geografische Nähe, Handelsvorteile durch RCEP und aktive Förderprogramme für die Montage von Elektroautos und Batteriewerke.
- Malaysia entwickelt sich zu einem Produktionsstandort: BYD plant für 2026 ein Werk, und Leapmotor beginnt gemeinsam mit Stellantis mit der Montage.
- Neue chinesische Auslandsprojekte konzentrieren sich vor allem auf Batterien in der mittleren Wertschöpfungsstufe, darunter Kathoden, Anoden, Zellen und die Montage von Batteriepacks.
- Neue Werke sind vorherrschend, weil sie sich leichter an lokale Vorschriften anpassen und schrittweise ausbauen lassen.
- Gastländer gewinnen Arbeitsplätze und Exportmöglichkeiten. Wie stark sich ihre lokalen Fähigkeiten entwickeln, hängt jedoch von der Ausgestaltung der Politik und verlässlichen Förderungen ab.
- Lateinamerika bleibt für Rohstoffe und einen Teil der Fahrzeugmontage wichtig, doch das kurzfristige Wachstum der Fertigung konzentriert sich auf Asien.
- Bis 2027 ist mit stetigen, selektiven Investitionen zu rechnen. Asien wird die zentrale Produktionsregion für chinesische Lieferketten für Elektroautos bleiben.