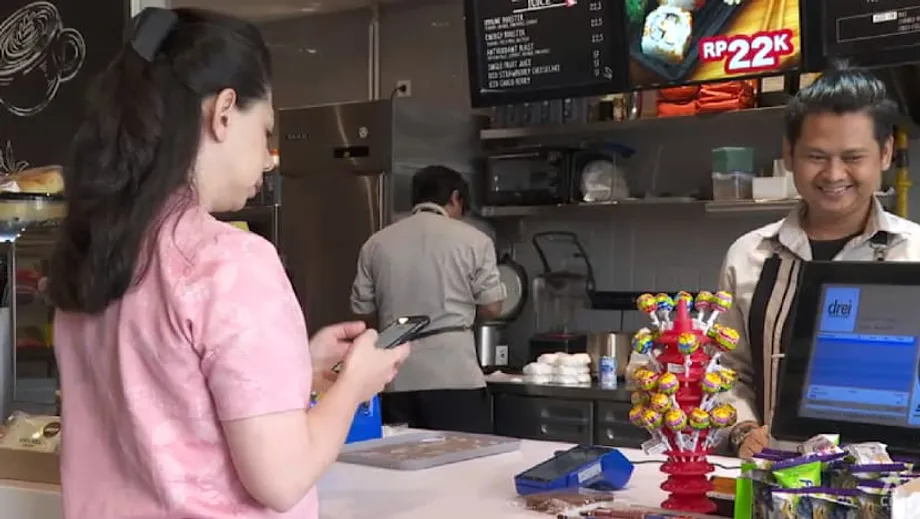
Indonesiens QR-Code-Standard verändert, wie das Land bezahlt
In ganz Indonesien verbindet inzwischen ein kleines schwarz-weißes Quadrat die Bargeldwirtschaft mit der digitalen Welt. Der Quick Response Code Indonesian Standard, besser bekannt als QRIS, ist zur gängigen Zahlungsmethode für alles geworden, vom Teller Soto bis zum Kassenbon im Kaufhaus. Das 2020 landesweit eingeführte System vereint einen zuvor fragmentierten Markt aus Banking-Apps und E-Wallets unter einem einzigen QR-Code, den jede teilnehmende App scannen kann. Die Nutzung ist rasant gestiegen. Im vergangenen Jahr wurden mehr als 6 Milliarden Transaktionen verzeichnet, die Zahl der Nutzer wird auf rund 57 Millionen geschätzt. Das zeigt, wie schnell Indonesier eine einfache, kostengünstige Möglichkeit angenommen haben, mit dem Smartphone Geld zu bewegen. Diese Dynamik verschiebt das Kräfteverhältnis zwischen globalen Kartennetzwerken und inländischen Zahlungssystemen und eröffnet Händlern und Verbrauchern neue Möglichkeiten.
Inhalt
- Indonesiens QR-Code-Standard verändert, wie das Land bezahlt
- Wie QRIS funktioniert und warum es sich so schnell verbreitet hat
- Handelskonflikte und die Debatte um digitale Souveränität
- Von Jakarta über Johor bis Tokio: QR-Zahlungen erobern das Ausland
- Kleinst-, Klein- und Mittelunternehmen im Mittelpunkt: niedrigere Kosten, größere Reichweite
- Sicherheit, Betrug und ein zuverlässiger Betrieb
- Interoperabilität von Anfang an und Lehren aus Indien und China
- Können QR-Codes größere regionale Ambitionen erfüllen?
- Was 2025 zu beobachten ist
- Auf einen Blick
QRIS wurde entwickelt, um ein praktisches Problem zu lösen. Vor Einführung des Standards zeigten Händler mehrere QR-Codes an, je einen für jeden Wallet- oder Bankpartner. Verbraucher mussten die passende App zum richtigen Code finden. Bank Indonesia und Branchenvertreter ersetzten dieses Durcheinander durch einen einzigen Code, der mit verschiedenen Apps und Anbietern funktioniert. Das senkte die Kosten für kleine Unternehmen, vergrößerte die Akzeptanz und machte digitales Bezahlen so einfach wie die Übergabe von Bargeld – ohne das Risiko, Bargeld mit sich zu führen, und ohne teure Terminals. Viele Transaktionen haben keinen Mindestbetrag, und Überweisungen werden schnell auf dem Konto des Händlers gutgeschrieben.
Wie QRIS funktioniert und warum es sich so schnell verbreitet hat
Eine QRIS-Transaktion läuft nach dem Prinzip Scannen, Bestätigen, Bezahlen ab. Der Käufer öffnet eine Mobile-Banking-App oder ein E-Wallet, scannt den QRIS-Code des Händlers, prüft den Betrag und autorisiert die Zahlung. Im Hintergrund leiten zugelassene Zahlungsdienstleister und teilnehmende Banken die Transaktion weiter und zahlen den Betrag auf das Konto des Händlers aus. Der Standard entspricht internationalen QR-Spezifikationen und wurde so entwickelt, dass die einst mit proprietären QR-Formaten konkurrierenden inländischen Anbieter miteinander kompatibel sind. Die Interoperabilität ist das Fundament. Sie schafft Netzwerkeffekte. Deshalb stiegen die Transaktionszahlen in die Milliarden, als Verbraucher erkannten, dass sie überall mit einem vertrauten Scan bezahlen konnten.
Die Kosten sind für die Verbreitung entscheidend. Kartenzahlungen erfordern oft ein Terminal und eine Händlergebühr von 2 bis 3 Prozent. Für QRIS genügt ein einfacher Ausdruck mit dem Code; die meisten Händler zahlen eine niedrigere Gebühr von etwa 0,3 Prozent, für Kleinsthändler ist sie oft null. Für Warung-Betreiber und Marktverkäufer mit geringen Margen macht das einen erheblichen Unterschied. Die Abrechnung kann schneller erfolgen als bei herkömmlichen Kartenzahlungen, was kleinen Unternehmen bei der Liquidität hilft. Zusammen mit der gezielten Kommunikation von Bank Indonesia schufen diese praktischen Vorteile Vertrauen und eine regelmäßige Nutzung.
Akademische Untersuchungen zur Einführungsphase während der COVID-19-Pandemie ergaben, dass sowohl die Politik der Zentralbank als auch das wahrgenommene Pandemierisiko die Nutzungsabsicht beeinflussten. Das politische Signal – einschließlich klarer Regeln und öffentlicher Aufklärung – half Haushalten und Händlern, kontaktloses Bezahlen auszuprobieren. So entstanden Gewohnheiten, die auch nach der Rückkehr größerer Bewegungsfreiheit bestehen blieben. Der Wandel zeigt, dass neben der Technologie auch Gestaltung und Regulierung das Verbraucherverhalten in großem Maßstab prägen.
Handelskonflikte und die Debatte um digitale Souveränität
Das rasante Wachstum hat QRIS in geopolitische Debatten geführt. Die Vereinigten Staaten stuften QRIS in ihrer National Trade Estimate 2025 als Handelshemmnis ein. Sie argumentierten, die Umsetzung beschränke den Zugang ausländischer Unternehmen und verringere die Transparenz, auch im Zusammenspiel mit Indonesiens inländischem Kartennetzwerk GPN. Die Einstufung erfolgte vor dem Hintergrund der Drohung, einen Zoll von 32 Prozent auf indonesische Waren zu erheben. Die Maßnahme wurde später für Verhandlungen ausgesetzt. Die Kritik richtet sich auf Marktzugang und Regulierung. Indonesische Aufsichtsbehörden verweisen dagegen auf die Offenheit innerhalb der nationalen Regeln, laufende grenzüberschreitende Verbindungen und die Vorteile, lokale Zahlungen über lokale Infrastruktur abzuwickeln.
Für indonesische Regierungsvertreter und viele Ökonomen geht es dabei ebenso sehr um Resilienz wie um Komfort. Werden inländische Einzelhandelszahlungen im Inland abgewickelt, können Gebühren niedrig gehalten, Transaktionsdaten geschützt und Wechselkursschwankungen besser abgefedert werden, wenn Zahlungen zwischen Währungspaaren in Landeswährungen abgerechnet werden. Banken geben weiterhin Visa- und Mastercard-Karten aus und akzeptieren sie; für viele internationale Transaktionen bleiben diese Netzwerke die bevorzugte Wahl. In dieser Sichtweise ergänzt QRIS die bestehenden Zahlungssysteme, statt sie zu ersetzen, und erweitert zugleich die Auswahl für Verbraucher und Händler.
Der Gouverneur von Bank Indonesia hat die Strategie als global konzipiert und lokal umgesetzt beschrieben. Perry Warjiyo, Gouverneur von Bank Indonesia, betonte, der Standard stütze sich auf anerkannte Rahmenwerke, sei aber auf die nationalen Ziele der finanziellen Teilhabe und Effizienz zugeschnitten.
QRIS basiert auf internationalen Rahmenwerken, wurde aber an Indonesiens Bedürfnisse angepasst und spielt eine wichtige Rolle bei der Digitalisierung, der finanziellen Teilhabe und der Effizienz.
Die Haltung der Regierung verbindet den Wunsch nach digitaler Souveränität mit der Bereitschaft zur Zusammenarbeit. Aufsichtsbehörden haben signalisiert, dass internationale Anbieter am Ökosystem teilnehmen können, sofern sie dieselben Pflichten im öffentlichen Interesse erfüllen wie inländische Unternehmen. Dieses Gleichgewicht spiegelt einen breiteren Trend in Südostasien wider: Mehr Einzelhandelszahlungen sollen im Inland abgewickelt werden, während grenzüberschreitende Verbindungen, die Tourismus und Handel fördern, möglich bleiben.
Von Jakarta über Johor bis Tokio: QR-Zahlungen erobern das Ausland
QRIS ist längst nicht mehr nur ein nationaler Standard. Indonesien hat sein QR-System mit Partnern in Malaysia, Thailand und Singapur verbunden. So können indonesische Reisende im Ausland mit ihren gewohnten Apps bezahlen, während Besucher in Indonesien ihre eigenen Apps nutzen können. Der Vorteil liegt auf der Hand: Reisende verwenden eine ihnen vertraute App, Händler erhalten den Betrag in ihrer Landeswährung und die Abrechnung erfolgt zwischen den jeweiligen Landeswährungen ohne Kartenumrechnung. Für kleine Händler in touristischen Gegenden erschließt das eine neue Nachfragegruppe – ohne neues Gerät und ohne Preisänderungen.
Im August 2025 starteten Bank Indonesia und japanische Partner die erste Stufe der QRIS-Akzeptanz in Japan. Indonesische Nutzer können bei ausgewählten Händlern bezahlen, indem sie mit Apps großer Banken und E-Wallets inländischer Anbieter die JPQR-Global-Codes Japans scannen. Ziel ist es, die Zahl der teilnehmenden Händler zu erhöhen und weitere Zahlungsströme in beide Richtungen zu ermöglichen, die den Tourismus und den Handel kleiner Unternehmen zwischen den beiden Ländern fördern. An dem Vorhaben sind der indonesische Zahlungsverkehrsverband und japanische Branchenverbände unter regulatorischer Aufsicht beteiligt.
Indonesien erprobt außerdem eine Verbindung zu China. Ein von UnionPay International und indonesischen Zahlungsdienstleistern geleiteter Pilot ermöglicht ausgewählten Nutzern, bei teilnehmenden Händlern in beiden Ländern mit ihren heimischen Apps zu bezahlen. Ein zentrales Merkmal ist die Abrechnung in Landeswährung: in China in Yuan, in Indonesien in Rupiah. Das verringert Umrechnungsschritte und Kosten. Das Programm wird von den Zentralbanken beider Länder beaufsichtigt und soll nach Abschluss der Tests ausgeweitet werden.
Filianingsih Hendarta, stellvertretende Gouverneurin von Bank Indonesia, sagte, die Vorbereitungen für die Verbindung zu China seien weit fortgeschritten; die technischen und geschäftlichen Voraussetzungen würden für den Start geschaffen.
Die Zusammenarbeit zur Ausweitung von QRIS in China kommt gut voran. Vereinbarungen zur abschließenden Klärung der geschäftlichen, technischen und betrieblichen Abläufe für eine reibungslose Umsetzung sind unterzeichnet.
Diese Verbindungen sollen alltägliche Reiseausgaben, studentische Ausgaben und kleine grenzüberschreitende Einkäufe so einfach machen wie eine Inlandszahlung. Daten aus Grenzstädten deuten darauf hin, dass junge malaysische Besucher an Orten wie Batam QR-Zahlungen bereits standardmäßig nutzen. Breitet sich die Vernetzung auch auf Märkte wie Indien, Saudi-Arabien, Japan in größerem Maßstab und Südkorea aus, könnten QR-Codes in weiten Teilen Asiens zu einem gängigen Zahlungssystem für kleinere Beträge werden.
Kleinst-, Klein- und Mittelunternehmen im Mittelpunkt: niedrigere Kosten, größere Reichweite
Die prägendsten Auswirkungen von QRIS zeigen sich bei Kleinst-, Klein- und Mittelunternehmen. In Indonesien gibt es inzwischen zig Millionen QRIS-Akzeptanzstellen; die große Mehrheit davon sind kleine und mittlere Unternehmen. Für kleine Händler ersetzt ein ausgedruckter Code ein Kassenterminal und ist direkt mit einem Bankkonto oder Wallet verknüpft. Das Geld geht schnell ein, der Abgleich ist einfach und das Diebstahlrisiko beim Umgang mit Bargeld sinkt. Niedrigere Gebühren als bei Kartenzahlungen machen die digitale Zahlungsannahme auch für Händler praktikabel, die früher nur Bargeld akzeptierten. Das verändert den Geschäftsalltag – vom Obststand in Makassar bis zum Batikgeschäft in Solo.
QRIS fördert auch die finanzielle Teilhabe, indem informelle Unternehmen an das formelle Finanzsystem herangeführt werden. Neue Transaktionsdaten helfen Kreditgebern, das Risiko bei kleinen Händlern einzuschätzen, denen Sicherheiten oder eine Kredithistorie fehlen. Erweiterungen des Standards, darunter QR-basierte Überweisungen sowie Ein- und Auszahlungen bei Agenten, helfen Menschen fernab von Bankfilialen, Geld zu bewegen und Zahlungen zu tätigen. Während der Pandemie probierten viele Haushalte und Kleinsthändler QR-Zahlungen aus, weil sie einfach waren und Kontakte reduzierten. Diese Gewohnheit blieb bestehen.
Die gesamtwirtschaftlichen Auswirkungen spiegeln sich in den Wachstumszahlen wider. Branchendaten bis 2024 zeigten in mehreren Monaten ein jährliches Transaktionswachstum von mehr als 200 Prozent. Die Zahl der Nutzer stieg auf über 50 Millionen, die der Händler auf mehr als 33 Millionen. Analysten führen diesen Zuwachs auf eine stabile Zahlungsinfrastruktur, kontinuierliche Aufklärungskampagnen und den steigenden Anteil von Smartphone-Besitzern zurück. Mit der zunehmenden Nutzung lassen sich Tourismuseinnahmen leichter digital erfassen, was die lokale Wirtschaft an Reisezielen mit vielen Besuchern aus der Region stärken kann.
Sicherheit, Betrug und ein zuverlässiger Betrieb
Jedes Echtzeit-Zahlungssystem bringt mit seiner Ausweitung Risiken mit sich. In Indonesien wächst die Sorge vor Betrugsmaschen; nur ein kleiner Teil der Menschen gibt an, sich vor Betrug sicher zu fühlen. Banken und Zahlungsdienstleister arbeiten mit Hochdruck an stärkeren Identitätsprüfungen und einer Echtzeit-Betrugserkennung, die teilweise auf maschinellem Lernen basiert. Gemeinsame Betrugsinformationen können helfen, Muster bei verschiedenen Instituten zu erkennen. Eine zentrale Koordination ist wichtig, damit eine Überweisung mit hohem Risiko schnell gestoppt oder umgeleitet werden kann, bevor das Geld das System verlässt.
Mit den steigenden Transaktionszahlen wird auch die Zuverlässigkeit auf die Probe gestellt. Ein wachsender Anteil der Transaktionen läuft über verschiedene Anbieter hinweg statt innerhalb einer einzelnen Bank. Dadurch wird die nationale Vermittlungs- und Abrechnungsinfrastruktur stärker beansprucht. Diese Konzentration erhöht die Anforderungen an das Kapazitätsmanagement und die Cyberabwehr. Die Aufsichtsbehörden haben die Händlergebühren angepasst, um kleine Verkäufer zu schützen, und die Regeln aktualisiert, während QRIS an der Kasse zur Standardoption wird. Investitionen in Redundanz, Belastungstests und klare Beschwerdeverfahren werden das Vertrauen prägen, während QRIS im Ausland wächst und komplexere Anwendungsfälle abdeckt.
Experten verweisen auf einen einfachen Rahmen für sicheres Wachstum: klare Regeln durch wirksame Regulierung, eine mit den Bedrohungen Schritt haltende Cybersicherheit, leicht zugänglicher Verbraucherschutz, grenzüberschreitende Koordination zur Abstimmung von Standards sowie Zusammenarbeit zwischen Banken, Fintechs und Strafverfolgungsbehörden. Diese Elemente verringern den Zielkonflikt zwischen Geschwindigkeit und Sicherheit und können dem System helfen, Krisen zu überstehen.
Interoperabilität von Anfang an und Lehren aus Indien und China
Der Erfolg von QRIS beruht nicht auf einer neuartigen Technologie, sondern auf Standardisierung. Vor 2020 glich die QR-Landschaft Indonesiens einem Flickenteppich. Jedes Wallet und jede Bank nutzte eigene Codes und Akzeptanznetze. QRIS ersetzte diese durch ein gemeinsames Format, das jede zugelassene App scannen und jeder freigegebene Händlercode annehmen kann. Der Ansatz erinnert an Indiens Erfolg mit UPI, wo ein von der Aufsicht geführtes Modell Interoperabilität zwischen konkurrierenden Apps und Banken gewährleistet. In China verlief die Entwicklung anders: Zunächst gaben private Super-Apps den Ton an, anschließend gingen die Aufsichtsbehörden dazu über, Standards festzulegen und mehr Zahlungsverkehr über die nationale Infrastruktur zu leiten. Indonesien übernimmt Elemente aus beiden Ansätzen und räumt finanzieller Teilhabe und niedrigen Kosten Vorrang ein, während es zugleich Schnittstellen für globale Partner offenhält.
QRIS besteht neben anderen Zahlungssystemen. Inländische Überweisungen zwischen Banken laufen über Systeme wie BI-FAST. Zudem wird an einer digitalen Rupiah für den Großkundeneinsatz gearbeitet, um die zentrale Abwicklung zu modernisieren. Ziel ist nicht, die Rupiah oder Kartennetzwerke zu ersetzen, sondern QRIS in ein umfassenderes Gefüge einzubinden, in dem jedes System seine Stärken ausspielt und Verbindungen zu Partnern im Ausland herstellen kann. Klare Regeln und offene technische Standards halten die Tür für neue Anwendungsfälle offen, ohne das Nutzererlebnis zu fragmentieren.
Auch Verhaltensmuster spielen eine Rolle. Umfragen aus der Pandemiezeit deuten darauf hin, dass der wahrgenommene Einfluss der Politik der Zentralbank und der Wunsch, Gesundheitsrisiken zu vermeiden, die stärksten Beweggründe für die Nutzung von QRIS waren – noch vor den üblichen Faktoren bei der Einführung neuer Technologien. Kommunikation, die Einbindung der Händler und einfache Abläufe halfen dabei, aus einem Versuch eine Gewohnheit zu machen. Sobald es in einem Netzwerk genügend Orte zum Bezahlen gibt, verstärkt der Komfort die Verbreitung zusätzlich.
Können QR-Codes größere regionale Ambitionen erfüllen?
Einige Strategen sehen in QRIS ein Vorbild für Länder, die mehr finanzielle Eigenständigkeit anstreben. Kartennetzwerke und das SWIFT-Nachrichtennetzwerk dominieren den grenzüberschreitenden Zahlungsverkehr. Für Transaktionen mit hohen Beträgen werden diese Plattformen zentral bleiben. QR-Verbindungen für den Einzelhandel bieten jedoch einen anderen Ansatz für kleinere Verbraucherzahlungen. Wenn eine Ländergruppe ihre QR-Systeme standardisiert und verbindet, kann sie Ausgaben von Touristen und bei kleinen Händlern über inländische Zahlungssysteme abwickeln und in Landeswährungen abrechnen. Das senkt Kosten, verringert Wechselkursfriktionen und sorgt dafür, dass mehr Daten im Inland bleiben. Das Konzept passt zu laufenden Projekten in Asien, die schnelle Zahlungssysteme miteinander verbinden sollen, sowie zu Pilotvorhaben, bei denen die Abwicklung mit digitalen Währungen zwischen Zentralbanken erprobt wird.
Das indonesische Modell zeigt, was dafür nötig ist: interoperable Standards, eine führende Rolle der Zentralbank und ein Ökosystem, das Regeln gemeinsam abstimmt und zugleich beim Service konkurriert. Übernehmen weitere Volkswirtschaften ähnliche Ansätze und stellen sie sicher, dass die Verbindungen in beide Richtungen funktionieren, könnte die Region ein Netz von QR-Zahlungssystemen aufbauen, das die globalen Netzwerke ergänzt, statt sie zu ersetzen. Diese tragen weiterhin den Großteil des Großkundenzahlungsverkehrs.
Was 2025 zu beobachten ist
Mehrere Indikatoren werden zeigen, wie weit QRIS kommen kann. Erstens das Tempo der Ausweitung in Japan und der Umfang des Pilotprojekts mit China, einschließlich der Zahl teilnehmender Händler und des Anteils der Transaktionen, die zwischen Landeswährungen abgerechnet werden. Zweitens der Ausgang der US-Handelsgespräche und mögliche Anpassungen der Zugangsregeln für ausländische Anbieter. Das könnte beeinflussen, wie viele weitere Länder sich mit QRIS verbinden. Drittens die Bemühungen, Unterschiede bei der Nutzung in Indonesiens Provinzen abzubauen, damit der Osten des Archipels gegenüber der hohen Händlerdichte auf Java aufholt. Viertens der Reifegrad der Betrugsabwehr, der Streitbeilegung und der Dienstzuverlässigkeit in Zeiten starken Reiseverkehrs. Und schließlich das Gleichgewicht zwischen niedrigen Händlergebühren und den Investitionen, die nötig sind, um die nationale Vermittlungs- und Abrechnungsinfrastruktur bei einem Wachstum auf zig Milliarden Transaktionen belastbar zu halten.
Auf einen Blick
- QRIS vereinheitlichte 2020 Indonesiens QR-Zahlungen und trug dazu bei, dass im vergangenen Jahr mehr als 6 Milliarden Transaktionen verzeichnet wurden. Die Zahl der Nutzer wird auf 57 Millionen geschätzt.
- Niedrigere Gebühren und eine einfache Einrichtung machten QRIS für Kleinst-, Klein- und Mittelunternehmen attraktiv. Landesweit sind zig Millionen Händler angebunden.
- Die Vereinigten Staaten stuften QRIS als Handelshemmnis ein. Die Gespräche laufen weiter, während Kartennetzwerke weiterhin internationale Transaktionen abwickeln.
- Grenzüberschreitende Nutzung verbindet Indonesien bereits mit Malaysia, Thailand und Singapur. In Japan startete das System zunächst, mit China läuft ein Pilotprojekt mit Abrechnung in Landeswährungen.
- Führende Vertreter von Bank Indonesia sagen, QRIS folge internationalen Rahmenwerken und diene zugleich den nationalen Zielen finanzieller Teilhabe, Effizienz und Resilienz.
- Sicherheit und Zuverlässigkeit haben weiterhin Priorität. Die Branche setzt auf stärkere Identitätsprüfungen, gemeinsame Betrugsinformationen und Echtzeit-Risikobewertungen.
- Analysten sehen QR-Verbindungen als praktisches Zahlungssystem für den Einzelhandel in Asien, das globale Netzwerke ergänzt, statt sie zu ersetzen.