Warum die Pipeline jetzt wichtig ist
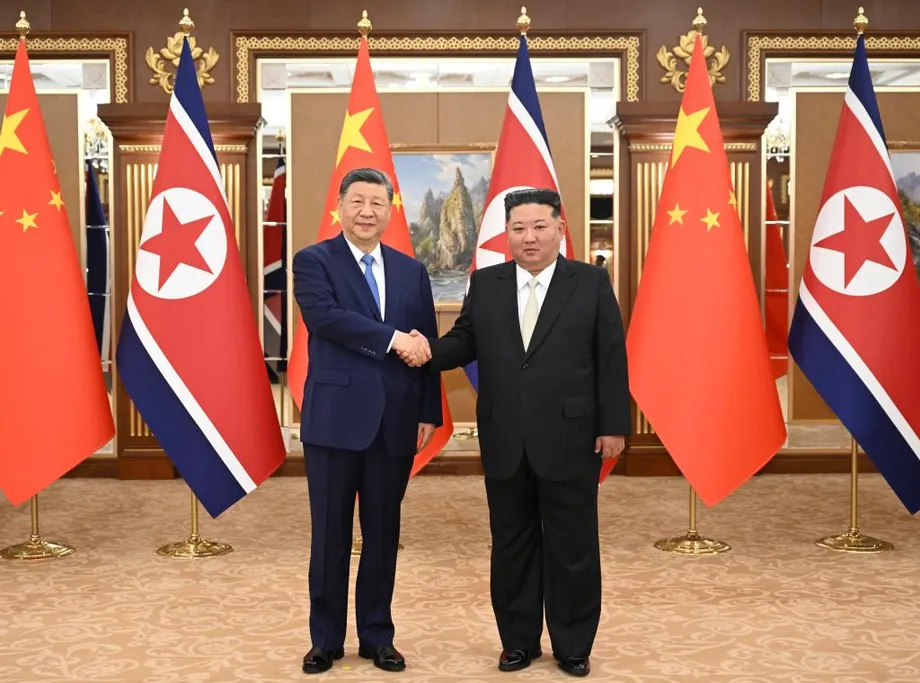
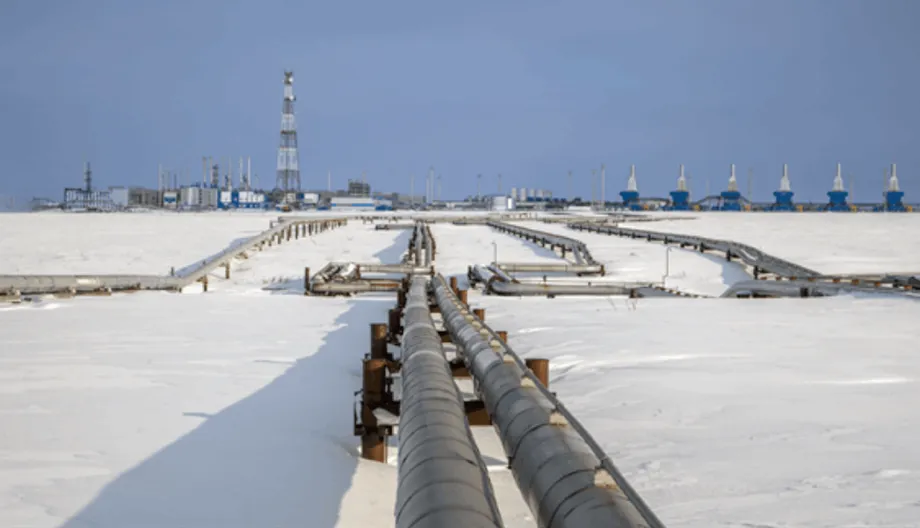
Russland und China haben einen neuen Schritt auf dem Weg zu einer Erdgasverbindung angekündigt, die Teile der globalen Energielandkarte neu zeichnen könnte. Das Projekt Power of Siberia 2, häufig als PoS2 abgekürzt, soll jährlich bis zu 50 Milliarden Kubikmeter Gas aus russischen Feldern durch die Mongolei nach Nordchina leiten. Gazprom, der staatliche russische Gaskonzern, bezeichnete die Absichtserklärung zum Bau der Leitung als rechtsverbindlich und erklärte, die geplante Betriebsdauer betrage 30 Jahre. China hat keine entsprechenden Einzelheiten veröffentlicht, und beide Seiten müssen Preise, Finanzierung und Bauzeitpläne noch endgültig festlegen. Das Signal ist dennoch eindeutig. Moskau will sein in Westsibirien mangels Absatzmöglichkeiten gebundenes Gas nach Osten leiten, nachdem Europa seine Käufe infolge des russischen Angriffs auf die Ukraine 2022 drastisch reduziert hat. Peking ist bereit, weiteres russisches Pipelinegas zu prüfen, wahrscheinlich zu einem Preisnachlass und zu Bedingungen, die seiner übergeordneten Strategie entsprechen.
Inhalt
- Warum die Pipeline jetzt wichtig ist
- Was das Projekt umfassen würde
- Wie sich das Projekt in die bestehende Versorgung einfügt
- Wer die Verhandlungsmacht hat
- Sanktionskonflikt und weltweite Reaktionen
- Was das für den LNG-Handel bedeutet
- Die Rolle der Mongolei und die regionale Lage
- Klima und langfristige Nachfrage
- Machbarkeit und Zeitplan
- Das Wichtigste in Kürze
Die Zahlen sind beträchtlich. Wenn PoS2 Anfang der 2030er-Jahre in Betrieb geht, könnten die russischen Pipeline-Lieferungen nach China zusammen mit der bestehenden Power-of-Siberia-Leitung und der Fernost-Route jährlich 100 Milliarden Kubikmeter übersteigen. Das entspräche mehr als einem Fünftel des prognostizierten chinesischen Gasbedarfs in diesem Zeitraum. Die Pipeline würde Gas umlenken, das einst Europa versorgte, das vor dem Krieg jährlich bis zu 180 Milliarden Kubikmeter importierte. Heute machen die europäischen Importe russischen Pipelinegases nur noch einen Bruchteil des damaligen Höchststands aus. Eine zweite Leitung von Russland nach China wäre eine dauerhafte energiepolitische Neuausrichtung Moskaus und der Beginn einer neuen, auf Asien ausgerichteten Ära des Gashandels.
Dieser mögliche Wandel hat politisches Gewicht. Westliche Regierungen haben versucht, die Energieeinnahmen des Kremls abzuwürgen, um Moskaus Fähigkeit zur Kriegsführung einzuschränken. Eine neue Pipeline nach China mit jahrzehntelanger Laufzeit würde diesen Druck abmildern, indem sie Russland einen verlässlichen Absatzweg eröffnet. Der Deal kommt zudem zu einem Zeitpunkt, an dem chinesische Abnehmer Lieferungen aus dem sanktionierten Projekt Arctic LNG 2 annehmen und damit die Durchsetzung der US-Sanktionen direkt infrage stellen. Für Peking bedeutet vertraglich gesichertes Pipelinegas zu günstigen Bedingungen mehr Energiesicherheit und Verhandlungsmacht auf dem Markt für Flüssigerdgas. Für Washington und seine Partner erhöht das Projekt das Risiko, dass Sanktionen an Wirkung verlieren und sich zugleich die globalen LNG-Ströme verändern.
Was das Projekt umfassen würde
PoS2 soll Gas von der Jamal-Halbinsel durch Russland und die Mongolei nach Nordchina transportieren. Die Mongolei würde als Transitkorridor dienen. Peking hatte diese Route zuvor mit Vorsicht betrachtet, scheint sie nun aber akzeptieren zu wollen. Die Kapazität soll jährlich 50 Milliarden Kubikmeter betragen, annähernd so viel wie Nord Stream 1 vor dem Krieg nach Deutschland lieferte. Gazprom-Manager haben eine mögliche erste Lieferung um 2030 in Aussicht gestellt. Dieser Zeitplan hängt jedoch von einer endgültigen kommerziellen Vereinbarung, dem Beginn der Bauarbeiten und der chinesischen Genehmigung der Anschlussleitungen innerhalb Chinas ab.
Die neue Leitung würde neben Power of Siberia 1 verlaufen. Diese versorgt Nordostchina seit Ende 2019 mit Gas und steigert ihre Lieferungen auf eine Jahreskapazität von 38 Milliarden Kubikmetern, die vereinbarungsgemäß auf 44 Milliarden Kubikmeter erhöht werden soll. Russland hat außerdem eine Fernost-Route an Chinas Nordostküste vorangetrieben. Zusammen würden diese Verbindungen Russlands Gasverkäufe nach China auf ein Niveau heben, das Russlands Pipelineexporten in einzelne europäische Länder vor dem Krieg nahekäme. Die Gesamtmenge bliebe jedoch hinter dem zurück, was Gazprom einst in die gesamte Europäische Union verkaufte. Entscheidend sind die Preise und die Rentabilität. Verkäufe nach Europa brachten historisch höhere Erlöse. Der Transport nach China über weite Entfernungen, einschließlich neuer Transit- und innerchinesischer Pipelinekosten, dürfte für Moskau geringere Nettoerlöse bedeuten.
Wie sich das Projekt in die bestehende Versorgung einfügt
China bezieht Gas aus vielen verschiedenen Quellen. Es importiert Pipelinegas aus Zentralasien, insbesondere aus Turkmenistan, sowie aus Myanmar. Außerdem ist das Land weltweit der größte LNG-Importeur und nimmt Lieferungen aus Katar, Australien und anderen Förderländern ab. Gleichzeitig steigt die heimische Produktion rasch, da Staatsunternehmen neue Felder erschließen und die Förderung steigern. 2024 überstieg Chinas heimische Gasproduktion 240 Milliarden Kubikmeter, und die LNG-Importe erreichten ein hohes Niveau; auch die Pipelineimporte waren beträchtlich. Peking verfolgt das Ziel, LNG, Pipelinegas, heimische Förderung, Kohle und nichtfossile Quellen auszubalancieren, um die Kosten im Griff zu behalten und die Abhängigkeit von einzelnen Lieferanten zu verringern.
Eine Landverbindung durch die Mongolei würde die Abhängigkeit von maritimen Engpässen wie der Straße von Malakka verringern. Durch diese dicht befahrene Meerenge führen LNG-Tanker, die dabei Schifffahrtsrisiken ausgesetzt sind. Eine Pipeline an Land kann Nordchina kontinuierlich mit Grundlastmengen für die Wärmeversorgung von Städten und die Industrie beliefern, wo der Bedarf im Winter stark ansteigt. LNG bietet jedoch eine flexible Ergänzung in Kälteperioden, während heimische Förderung und Kohle für die Energiesicherheit wichtig bleiben. PoS2 würde Chinas bereits vielfältigen Energiemix um eine weitere Option ergänzen, statt andere Quellen vollständig zu ersetzen.
Wer die Verhandlungsmacht hat
Im Mittelpunkt der Verhandlungen steht der Preis. Russische Spitzenpolitiker setzen sich seit Jahren für diese Pipeline ein, besonders seit die Verkäufe nach Europa eingebrochen sind. China hat es nicht eilig. Abnehmer in Peking haben zahlreiche Alternativen, von langfristigen LNG-Verträgen über Pipelines aus Zentralasien bis hin zu steigender heimischer Förderung. Das verschafft China Verhandlungsmacht, um auf niedrigeren Preisen und flexibleren Bedingungen zu bestehen. Berichten aus der Verhandlungsphase zufolge strebte China Preise nahe dem subventionierten russischen Inlandspreis an und wollte die Möglichkeit haben, bei sinkender Nachfrage weniger als die volle Kapazität abzunehmen. Russische Vertreter wollen feste Abnahmeverpflichtungen nach dem Take-or-pay-Prinzip, die die Investitionskosten absichern.
Für Moskau liegt das Risiko in der Abhängigkeit von einem einzelnen Abnehmer. Ein einzelner Großkunde kann bei Preisüberprüfungen und der Festlegung von Liefermengen seine Marktmacht ausspielen. Für Peking besteht das Risiko in einer langfristigen Bindung. Ein fester Pipelinevertrag läuft über Jahrzehnte und könnte den Höhepunkt der chinesischen Gasnachfrage überdauern, wenn Energieeffizienz, erneuerbare Energien, Kernkraft und Speicher schneller als erwartet ausgebaut werden. Eine weitere offene Frage betrifft die Zahlungswährung. Gazprom-Manager erklärten, dass aktuelle Transaktionen teils in Renminbi und teils in Rubel abgewickelt werden. Folgt PoS2 diesem Modell, würde dies den Energiehandel außerhalb des Dollar-Systems voranbringen. Das würde beiden Ländern helfen, die Folgen von Sanktionen zu bewältigen, könnte chinesische Banken und Unternehmen aber dennoch mit finanziellen Sanktionen in Konflikt bringen, falls Washington die Sekundärsanktionen ausweitet.
China ist auch wichtig, wie flexibel es auf dem eigenen Markt reagieren kann. Die Nachfrage im Norden unterliegt starken saisonalen Schwankungen. In einigen Regionen verlangsamt sich das Wachstum der Industrie, und mehrere Küstenprovinzen können je nach Preis zwischen Gas, Kohle und erneuerbaren Energien wechseln. Chinesische Unterhändler dürften flexible saisonale Liefermengen und das Recht anstreben, LNG-Ladungen weiterzuverkaufen, wenn sich das preislich lohnt. Russland will ganzjährig stabile Abnahmemengen, um die Pipeline bestmöglich auszulasten. Dieser grundlegende Konflikt wird den endgültigen Vertrag prägen.
Sanktionskonflikt und weltweite Reaktionen
Westliche Regierungen versuchen, die russischen Energieeinnahmen zu begrenzen, die vor dem Krieg einen großen Teil des Moskauer Haushalts finanzierten. Die Vereinigten Staaten haben das Projekt Arctic LNG 2 sowie einige russische Tanker und Logistiknetzwerke sanktioniert. Vertreter in Washington haben außerdem darüber gesprochen, die G7-Partner zu umfassenden Zöllen auf chinesische und indische Käufe russischen Öls zu bewegen. Europa hat zugesagt, bis 2027 kein russisches Pipelinegas mehr zu beziehen, und den Großteil der Lieferungen durch LNG aus den Vereinigten Staaten, Katar und anderen Ländern ersetzt. Eine neue russische Pipeline nach China könnte Moskaus Einnahmen sichern, während Europa seine Beziehungen zu Russland zurückfährt.
Dass China jüngst Lieferungen aus Arctic LNG 2 angenommen hat, hat diese Spannungen verdeutlicht. Lieferungen mit einer umbenannten und umgeflaggten Tankerflotte stellten auf die Probe, wie weit die Durchsetzung der Sanktionen reicht. Für Peking hat die Energiesicherheit Vorrang, und vergünstigte russische Lieferungen sind attraktiv. Für Washington und europäische Hauptstädte schwächen diese Käufe den Druck auf den Kreml. Die Kommunikation rund um PoS2 verschärft die Herausforderung. Selbst eine Absichtserklärung ohne endgültige Preisvereinbarung kann ein politisches Signal sein, dass Moskau und Peking trotz des Drucks aus dem Westen im Energiehandel enger zusammenrücken.
Guo Jiakun, Sprecher des chinesischen Außenministeriums, stellte Pekings Haltung klar in den Dienst der nationalen Interessen.
China wird auf Grundlage seiner nationalen Interessen Maßnahmen zur Energieversorgung ergreifen, die für China richtig sind, und seine Souveränitäts-, Sicherheits- und Entwicklungsinteressen entschlossen wahren.
Der ukrainische Präsident Wolodymyr Selenskyj forderte die Abnehmer auf, vollständig auf russische Energie zu verzichten, um Moskaus Kriegskasse zu schmälern.
Der Kauf jeglicher Energie aus Russland sollte eingestellt werden, wenn es darum geht, die russische Aggression zu stoppen.
Die politischen Entscheidungsträger stehen nun vor Abwägungen. Zölle oder Sekundärsanktionen gegen Abnehmer russischer Energie könnten die Einnahmen treffen. Umfassende Maßnahmen würden jedoch die Kosten für asiatische Volkswirtschaften erhöhen und Gegenreaktionen riskieren. China ist für den Kauf russischer Brennstoffe bislang nicht bestraft worden, auch wenn einige chinesische Unternehmen und Banken wegen Russlandgeschäften mit Sanktionen belegt wurden. Der PoS2-Deal steht im Zentrum dieser Spannungen.
Neben dem offensichtlichen Sanktionsrisiko ist auch die Handelswährung ein weiterer Konfliktpunkt. Werden künftige Gasverkäufe überwiegend in Renminbi und Rubel abgerechnet, könnte der Anteil des Dollars an der Rechnungsstellung im globalen Energiehandel sinken. Das hätte Folgen für die Reichweite von Sanktionen, die Kosten der Absicherung und den Umgang internationaler Banken mit Compliance-Risiken.
Was das für den LNG-Handel bedeutet
Die Pipeline würde den LNG-Markt in den 2030er-Jahren verändern. Wenn China bis zu 50 Milliarden Kubikmeter kostengünstiges Pipelinegas fest vereinbart, könnte sein Bedarf an zusätzlichen LNG-Ladungen in durchschnittlichen Jahren sinken. China verfügt bereits über ein umfangreiches Portfolio langfristiger LNG-Verträge und hat Ladungen weiterverkauft, wenn die heimische Nachfrage schwach war. Mit weiteren Pipeline-Lieferungen könnten chinesische Unternehmen noch aktiver als Händler auftreten, überschüssige Ladungen nach Europa oder Südasien weiterverkaufen und bei günstigen Preisen als flexible Anbieter einspringen.
Für US-Exporteure ist das ein Warnsignal. Vor den jüngsten handelspolitischen Spannungen schlossen chinesische Abnehmer mehrere langfristige Verträge mit US-Projekten. Diese Mengen hätten den US-Anteil an Chinas LNG-Importen gegen Ende des Jahrzehnts erhöhen können. Zölle und politische Spannungen haben diese Entwicklung inzwischen gebremst. Wird PoS2 umgesetzt, könnten neue US-LNG-Projekte schwerer zu einer endgültigen Investitionsentscheidung gelangen, weil einer der größten potenziellen Abnehmer weniger LNG-Ladungen am Spotmarkt bräuchte und neue Käufe möglicherweise aufschieben würde. Bestehende US-Terminals würden weiterhin nach Europa und Lateinamerika liefern, doch eine zusätzliche Nachfragesäule in Nordostasien wäre weniger sicher.
Auch Katar ist betroffen. Das Land baut die Kapazitäten bei North Field East und North Field South aus. Ein großer Teil der zusätzlichen Lieferungen muss Ende der 2020er- und Anfang der 2030er-Jahre Abnehmer finden. Chinesische Käufer beziehen bereits einen großen Anteil des katarischen LNG. Sollten russische Pipeline-Lieferungen einen Teil dieses Wachstums verdrängen, muss Doha möglicherweise niedrigere Preise akzeptieren oder sich stärker um Abnehmer in Europa und Südasien bemühen. Ein größeres globales Angebot und eine in manchen Jahren schwächere chinesische Nachfrage könnten die Marktmacht zugunsten der Käufer verschieben und den Wettbewerb um LNG-Projekte mit höheren Kosten verschärfen.
Die Preise werden weiterhin von Wetter und Geopolitik beeinflusst. Bleibt der Spotpreis für LNG im Winter unter etwa 12 US-Dollar pro Million britischer Wärmeeinheiten, könnten chinesische Versorger Ladungen bevorzugen, um Spitzen im Bedarf abzudecken. Bei starken Preisanstiegen spielen Pipelinegas mit festen Preisformeln und die heimische Förderung eine größere Rolle. PoS2 würde China mehr Spielraum geben, zwischen diesen Optionen zu wechseln, und so seine Position bei Preisverhandlungen stärken.
Die Rolle der Mongolei und die regionale Lage
Die Route durch die Mongolei bietet sowohl Vorteile als auch Risiken. Der Korridor schafft einen direkten Landweg nach Nordchina, verringert die Abhängigkeit von Seewegen und umgeht überlastete Schifffahrtsrouten. Für Ulaanbaatar verspricht die Bereitstellung von Transit-Infrastruktur Investitionen, Arbeitsplätze im Baugewerbe und stetige Einnahmen aus Transitgebühren. Ein Projekt dieser Größenordnung könnte das Wachstum ankurbeln und Teile des Energienetzes modernisieren.
Die Mongolei verfolgt zudem eine Dritte-Nachbar-Politik und pflegt Beziehungen zu Partnern jenseits von Russland und China, darunter demokratische Staaten und internationale Institutionen. Dieser Ansatz könnte das Projekt politischen Spannungen aussetzen. Westliche Partner könnten von der Mongolei die Einhaltung von Standards bei Regierungsführung und Umweltschutz oder von Sanktionen verlangen. Berichten zufolge nahmen die Unterhändler eine Ausweichklausel auf, die eine Umleitung über Kasachstan ermöglichen könnte, falls in der Mongolei größere Probleme auftreten. Eine solche Klausel verringert das geopolitische Risiko für Peking und Moskau, beseitigt aber weder lokale noch regulatorische Hürden. Die Sicherheit entlang der Route, insbesondere auf langen Abschnitten durch die Steppe und in Grenzgebieten, erfordert Investitionen und Abstimmung.
Klima und langfristige Nachfrage
Chinas Energiewende nimmt Fahrt auf. Der Ausbau von Wind- und Solarenergie schreitet rasch voran, Batteriespeicher werden in größerem Maßstab eingesetzt und neue Kernkraftwerke gehen weiter ans Netz. Peking hat zugesagt, den CO₂-Ausstoß vor 2030 seinen Höchststand erreichen zu lassen. Gas kann in der Wärmeversorgung und Industrie Kohle ersetzen und so die lokale Luftverschmutzung und die CO₂-Intensität verringern. Wie stark die Gasnachfrage insgesamt wächst, ist jedoch ungewiss. In mehreren Szenarien erreicht sie in den 2030er-Jahren ihren Höhepunkt und geht langsam zurück, wenn sich die Elektrifizierung ausbreitet und die Erzeugung sauberer Energie zunimmt.
Diese Aussichten prägen die Debatte um die Pipeline. Eine große neue Leitung bedeutet eine Verpflichtung über mehrere Jahrzehnte. Sollte sich die Nachfrage abschwächen, könnte China entweder mehr LNG durch Pipelinegas ersetzen oder geringere Mengen abnehmen, sodass Russland ungenutzte Kapazitäten blieben. Die saisonalen Nachfrageschwankungen in Nordchina machen die Lage komplexer. Im Winter ist der Heizbedarf hoch, im Frühjahr lässt er nach. Wirtschaftlich ist die Pipeline am attraktivsten, wenn sie ganzjährig stabile Mengen zu einem im Vergleich zu LNG und heimischem Gas wettbewerbsfähigen Preis transportieren kann. Chinesische Planer werden diese Faktoren gegen den strategischen Wert einer verlässlichen Versorgung über den Landweg abwägen.
Machbarkeit und Zeitplan
Eine Absichtserklärung zum Bau ist kein Liefervertrag. Zentrale Punkte scheinen weiterhin ungeklärt. China hat öffentlich weder Preisformeln noch Finanzierungsanteile oder die für die einzelnen Abschnitte zuständigen Bauunternehmen bestätigt. Die Wirtschaftlichkeit hängt von einem Preis ab, mit dem beide Seiten einverstanden sind, von Baukosten innerhalb des Budgets und von einem klaren Plan, die Leitung an die bereits dicht ausgebauten Netze und konkurrierenden Versorgungsquellen in den chinesischen Nachfragezentren anzuschließen. Einige Experten bezweifeln, dass die Arbeiten schon bald beginnen. Viele sehen die Ankündigung ebenso sehr als politisches Signal und Test der westlichen Reaktion wie als endgültige Investitionsentscheidung.
Auch nach politischer Zustimmung sind die technischen Herausforderungen erheblich. Der russische Abschnitt muss das Gas von Jamal bis zum Eintrittspunkt in die Mongolei leiten, und die mongolische Hauptleitung muss durch unterschiedliches Gelände gebaut werden. China muss das Gas anschließend in die bestehenden Netze nahe der Städte im Norden einspeisen. Gazprom kann auf russischer Seite mithilfe inländischer Auftragnehmer schnell vorankommen, doch das endgültige Tempo wird von der kommerziellen Vereinbarung abhängen. Beginnt der Bau noch in diesem Jahrzehnt, sind erste Lieferungen um 2030 möglich, aber keineswegs sicher. China wird sich bis zum letzten Moment alle Optionen offenhalten und so seine Verhandlungsmacht gegenüber LNG, den Pipelines aus Zentralasien und der heimischen Förderung bewahren.
Das Wichtigste in Kürze
- Power of Siberia 2 soll jährlich bis zu 50 Milliarden Kubikmeter russisches Gas durch die Mongolei nach China transportieren. Die geplante Betriebsdauer beträgt 30 Jahre.
- Gazprom hat eine Absichtserklärung zum Bau bekannt gegeben. China hat die endgültigen Bedingungen nicht veröffentlicht; Preise, Finanzierung und Zeitplan sind noch ungeklärt.
- Bei einer Fertigstellung Anfang der 2030er-Jahre könnten die russischen Pipeline-Lieferungen nach China zusammen mit den bestehenden Routen jährlich 100 Milliarden Kubikmeter übersteigen.
- Der Deal würde Gas von der Jamal-Halbinsel, das einst Europa versorgte, umlenken und durch fortgesetzte russische Energieeinnahmen den Druck westlicher Sanktionen abschwächen.
- Zahlungen in Renminbi und Rubel würden den Dollaranteil am Gashandel verringern und die Durchsetzung von Sanktionen erschweren.
- China hat wegen vielfältiger Versorgungsoptionen, steigender heimischer Förderung und der Möglichkeit, zwischen Pipelinegas und LNG zu wechseln, eine starke Verhandlungsposition.
- Das Projekt könnte Chinas Abhängigkeit von LNG-Lieferungen durch maritime Engpässe verringern und einen sicheren Landweg ergänzen.
- US-amerikanische und katarische LNG-Exporteure könnten in den 2030er-Jahren mit einer geringeren Nachfrage aus China konfrontiert sein, was Preise und Investitionsentscheidungen beeinflussen könnte.
- Die Mongolei kann von Transitgebühren und Investitionen profitieren, muss aber ihre Dritte-Nachbar-Politik ausbalancieren und Anforderungen an Regierungsführung und Sicherheit erfüllen.
- Erste Lieferungen sind frühestens um 2030 realistisch. Der Wert der Pipeline hängt davon ab, wie sich die chinesische Gasnachfrage in einem rasch wandelnden Energiesystem entwickelt.