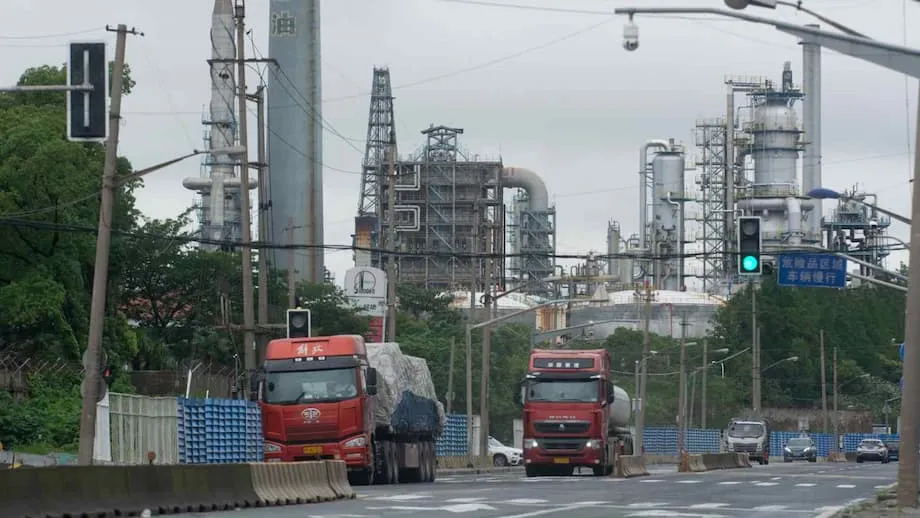
Der Druck durch Chinas Überangebot treibt Japan zur Konsolidierung
Drei der größten petrochemischen Unternehmen Japans legen ihre heimischen Kunststoffgeschäfte zusammen und reagieren damit mit einem weitreichenden Schritt auf die Flut chinesischer Produktion, die die Preise in ganz Asien gedrückt hat. Mitsui Chemicals, Idemitsu Kosan und Sumitomo Chemical planen, ihre Polyolefin-Sparten zu integrieren. Polyolefine sind die wichtigsten Kunststoffe für Produkte von Lebensmittelverpackungen bis hin zu Autoteilen. Der Schritt ist bislang das deutlichste Zeichen dafür, dass das wachsende Angebot aus China die regionale Chemieindustrie umgestaltet und langjährige japanische Konkurrenten zu Zusammenschlüssen zwingt, um zu überleben.
Inhalt
- Der Druck durch Chinas Überangebot treibt Japan zur Konsolidierung
- Polyolefine erklärt
- Was die Überkapazitäten in China antreibt
- Ein Blick auf den Deal: Wer legt was zusammen?
- Der Druck auf Japans Petrochemie im Inland
- Preisdruck, Margen und weltweite Folgen
- Wie die Konsolidierung den Markt für Kunden verändern könnte
- Von der Menge zum Mehrwert: Strategien jenseits einfacher Kunststoffe
- Eine Experteneinschätzung zum Strukturwandel
- Regulatorische Prüfung, Zeitplan und Umsetzungsrisiken
- Warum dies über Japan hinaus wichtig ist
- Auf einen Blick
Die Unternehmen wollen die Neuorganisation bis April 2026 abschließen. Dem Plan zufolge wird Sumitomo seine Polypropylen- und linearen Polyethylen niedriger Dichte betreffenden Geschäfte in Japan in Prime Polymer einbringen, ein derzeit zu 65 Prozent Mitsui und zu 35 Prozent Idemitsu gehörendes Gemeinschaftsunternehmen. Nach der Transaktion werden die Anteile an Prime Polymer zu 52 Prozent bei Mitsui, zu 28 Prozent bei Idemitsu und zu 20 Prozent bei Sumitomo liegen. Die Partner streben jährliche Kosteneinsparungen von rund 8 Milliarden Yen an, die sie durch eine effizientere Produktion, Distribution, Beschaffung und Forschung erzielen wollen.
Das zusammengeführte Geschäft wird ein Schwergewicht auf dem heimischen Markt sein. Branchenangaben zufolge wird die neue Struktur über rund 1,59 Millionen Tonnen Polypropylen- und 720.000 Tonnen Polyethylenkapazität verfügen. Im Geschäftsjahr 2024 erzielte sie einen Umsatz von etwa 2,6 Milliarden Dollar. Damit käme sie auf rund 30 Prozent des japanischen Polyolefinmarktes. Im Zuge der Rationalisierung sollen einige Anlagen geschlossen werden. Das trägt dem Umstand Rechnung, dass Japans Polyolefinkapazität von schätzungsweise 5,8 Millionen Tonnen nicht mehr zur Nachfrage passt: Der Markt leidet unter einer schrumpfenden Bevölkerung und dem anhaltenden Preisdruck durch Importe.
Polyolefine erklärt
Polyolefine sind Massenkunststoffe, die aus Ethylen und Propylen hergestellt werden. Diese Grundbausteine entstehen vor allem beim Cracken von Naphtha oder anderen Kohlenwasserstoffen. Polyethylen umfasst Qualitäten von Folien niedriger Dichte für Verpackungen bis hin zu hochdichtem Material für Rohre. Polypropylen ist in Fahrzeugkomponenten, Haushaltswaren und medizinischen Geräten verbreitet. Die Preise dieser Kunststoffe reagieren empfindlich auf Veränderungen, ihre Herstellung ist energieintensiv, und sie sind globalen Handelsströmen ausgesetzt. Gehen in einem Land neue Anlagen in Betrieb, wirkt sich das auf die Preise weit über dessen Grenzen hinaus aus.
Was die Überkapazitäten in China antreibt
China hat seine petrochemischen Kapazitäten in den vergangenen Jahren erheblich ausgebaut, unter anderem mit Ethylen-Crackern und nachgelagerten Anlagen für Polyethylen und Polypropylen. Viele Projekte wurden in einer Phase raschen Nachfragewachstums und hoher Margen genehmigt. Als sie den Betrieb aufnahmen, ließ die heimische Nachfrage nach. Der Überschuss veranlasste die Hersteller, sich nach Absatzmärkten im Ausland umzusehen. Die Folge ist eine Exportwelle, die die regionalen Preise bestimmt und die Margen von Wettbewerbern in Japan und Südostasien schmälert.
Die Auslastung der Anlagen in Japan zeigt, wie groß der Druck ist. Ethylen, der wichtigste Rohstoff für viele Kunststoffe, wird nur gedrosselt produziert; die gemeldeten Betriebsraten lagen monatelang unter 70 Prozent. Bei niedriger Auslastung steigen die Stückkosten und die Gewinne schrumpfen. Die Lage erinnert an den Druck in anderen Schwerindustrien. Die Stahlpreise in Japan sind angesichts einer Importwelle aus China auf Mehrjahrestiefs gefallen. Das zeigt, wie chinesische Überkapazitäten in einem Sektor auf andere übergreifen und die Preise insgesamt nach unten ziehen können.
Für die japanische Petrochemie ist nicht nur die Menge der chinesischen Produktion problematisch, sondern auch ihre Breite. Neue Anlagen in China sind häufig groß und integriert. Sie verfügen über eine Rohstoffversorgung vor Ort und moderne Technologien, die die Kosten je Tonne senken. Dadurch können ältere, kleinere Anlagen in Japan beim Preis nur schwer mithalten, besonders bei stagnierender heimischer Nachfrage.
Ein Blick auf den Deal: Wer legt was zusammen?
Im Mittelpunkt der Transaktion steht Prime Polymer, das innerhalb der Gruppe zum zentralen Unternehmen für Polyolefine in Japan werden soll. Mitsui und Idemitsu sind bereits an dem Gemeinschaftsunternehmen beteiligt. Sumitomo wird hinzukommen und Vermögenswerte rund um Polypropylen und lineares Polyethylen niedriger Dichte einbringen. Ziel ist es, sich überschneidende Produktionslinien zusammenzuführen, Produktqualitäten zu vereinheitlichen und den Vertrieb zu koordinieren, um Doppelstrukturen abzubauen und den Betrieb zu stabilisieren.
Die Partner wollen ihr Produktportfolio stärker fokussieren, die Technologie an den effizientesten Standorten modernisieren und ihre Logistiknetze zusammenlegen. Analysten erwarten, dass die Integration die Zahl der produzierten Qualitäten verringert, die Umrüstzeiten an Produktionslinien verkürzt und längere, effizientere Produktionsläufe ermöglicht. Die Schließung oder Stilllegung weniger wettbewerbsfähiger Anlagen wird ein wichtiges Mittel sein, um die Produktion an die Nachfrage anzupassen.
Osamu Hashimoto, Präsident von Mitsui Chemicals, bezeichnete die Entscheidung als notwendigen Schritt in einem schwierigen Marktumfeld. Er betonte, dass entschlossenes Handeln nötig sei, statt in einem schwachen Marktzyklus weiter in zu kleinem Maßstab zu konkurrieren. Vorrang habe der Aufbau einer Grundlage, die anhaltendem Preisdruck und veränderten Kundenbedürfnissen standhalten könne.
Osamu Hashimoto, Präsident von Mitsui Chemicals: „Eine Stärkung der Geschäftsbasis durch Zusammenarbeit ist in dieser Phase notwendig.“
Der Druck auf Japans Petrochemie im Inland
Japans petrochemisches Netzwerk wurde für eine andere Zeit aufgebaut. Viele Cracker und Anlagen zur Herstellung von Folgeprodukten liegen in der Nähe von Raffinerien, die einen wachsenden heimischen Markt versorgen sollten. Heute geht die Kraftstoffnachfrage langfristig zurück, die demografische Entwicklung belastet den Verbrauch, und die Energiekosten schwanken stark. Regierung und Industrie haben Umstrukturierungen vorangetrieben. Große Konzerne haben begonnen, ihre Vermögenswerte neu aufzustellen, um die Auslastung zu verbessern und Kosten zu senken.
Jüngste Schritte unterstreichen diesen Trend. Idemitsu hat die Stilllegung seiner Ethylenanlagen in Chiba angekündigt und bündelt die Produktion mit Mitsui. Maruzen Petrochemical schließt sein Werk in Chiba und verlagert die Produktion in ein Gemeinschaftsunternehmen mit Sumitomo. Eneos will den Betrieb in Kawasaki verschlanken. Mitsui, Asahi Kasei und Mitsubishi haben eine Kommanditgesellschaft gegründet, um Möglichkeiten für eine Umstrukturierung in Osaka und Okayama zu prüfen. Mitsui hat zudem Ausgliederungen oder Partnerschaften mit externen Unternehmen für Teile seines Petrochemiegeschäfts erwogen. Diese Schritte deuten auf einen umfassenden Umbau hin: Er soll der geringeren heimischen Nachfrage Rechnung tragen und Investitionen auf weniger, wettbewerbsfähigere Standorte konzentrieren.
Auch Nachhaltigkeit verändert die Produktportfolios. Abnehmer wollen leichtere Materialien, einen höheren Recyclinganteil und eine bessere CO2-Bilanz. Hersteller haben in Katalysatoren und Prozessverbesserungen investiert, die den Energieverbrauch senken. Viele arbeiten zudem an chemischen Recyclingverfahren, mit denen sich gemischte Kunststoffabfälle wieder in Rohstoffe umwandeln lassen. Solche Projekte brauchen Zeit und Kapital. Größere und stabilere Bilanzen erleichtern die Finanzierung von Innovationen.
Preisdruck, Margen und weltweite Folgen
Erhöht ein großer Anbieter seine Produktion über den heimischen Bedarf hinaus, kann dies die Preise deutlich drücken. Bei Polymeren können wenige Dollar je Tonne über die Marge entscheiden. Chinesische Hersteller exportieren wachsende Mengen in ganz Asien und setzen damit eine Untergrenze für die regionalen Preise. Japanische Unternehmen mit höheren Kosten für Vorprodukte stehen vor schwierigen Entscheidungen: Sie können ihre Produktion drosseln, niedrigere Margen hinnehmen oder bestimmte Qualitäten aufgeben. Der Zusammenschluss soll die Größenordnung erhöhen und die Zahl der Standorte verringern, die um dieselben Aufträge konkurrieren.
Die Anzeichen für die angespannte Lage sind bei verschiedenen Rohstoffen sichtbar. Die Produktion von Ethylen und Stahl in Japan ist angesichts schwacher Nachfrage und günstigerer Importe auf Mehrjahrzehnttiefs gefallen. Das erhöht den Druck, die Branche zu konsolidieren. Können heimische Anbieter Kapazitätskürzungen koordinieren und ihre Produktstrategien aufeinander abstimmen, steigen ihre Chancen, die Anlagen auszulasten und Modernisierungen für die Zukunft zu finanzieren.
Die Spannungen im Handel nehmen zu, da immer mehr Branchen unter dem Druck preisgünstiger chinesischer Waren stehen. Mexiko hat deutliche Zollerhöhungen auf eine breite Palette chinesischer Importe erwogen. Das zeigt, dass sich auch politische Entscheidungsträger außerhalb Asiens mit den Folgen des Überangebots auseinandersetzen. Solche Maßnahmen verändern die Rahmenbedingungen für Rohstoffe, darunter Kunststoffe, indem sie die Wirtschaftlichkeit grenzüberschreitender Lieferungen beeinflussen.
Wie die Konsolidierung den Markt für Kunden verändern könnte
Für Autohersteller, Elektronikunternehmen, Konsumgüterproduzenten und Medizinproduktehersteller könnte der Zusammenschluss sowohl mehr Klarheit als auch Veränderungen bringen. Ein größerer Anbieter mit einem einheitlichen Produktportfolio kann die Versorgung möglicherweise verlässlich garantieren, gleichbleibende Spezifikationen anbieten und gemeinsame Entwicklungsprogramme wirksamer unterstützen. Kunden legen oft Wert auf stabile Geschäftsbeziehungen, schnelle technische Unterstützung und planbare Logistik. All das kann sich durch die Zusammenlegung sich überschneidender Geschäftsbereiche verbessern.
Es gibt jedoch auch Nachteile. Weniger Anbieter können die Auswahl bei der Beschaffung gängiger Qualitäten einschränken. Die Aufsichtsbehörden werden die Folgen für kleinere Abnehmer voraussichtlich genau prüfen. Das Preisverhalten während und nach dem Zusammenschluss wird unter Beobachtung stehen. Die Unternehmen werden argumentieren, ihre Kosten müssten die Marktgegebenheiten widerspiegeln und Effizienzgewinne könnten die Inflation bei Energie und Transport ausgleichen. Langfristig wird sich der Erfolg an der Zuverlässigkeit der Produkte, der Reaktionsfähigkeit und daran messen lassen, wie schnell das zusammengeführte Unternehmen verbesserte Materialien auf den Markt bringt.
Von der Menge zum Mehrwert: Strategien jenseits einfacher Kunststoffe
Polyolefine sind das Rückgrat der Kunststoffwirtschaft, aber auch besonders stark von den Zyklen bei Massenrohstoffen betroffen. Japanische Hersteller verlagern ihre Investitionen auf höherwertige Materialien, bei denen technischer Service und Leistungsfähigkeit wichtiger sind als der Preis pro Tonne. Dazu zählen technische Kunststoffe, Folien mit besseren Barriereeigenschaften, Spezialelastomere, Batteriematerialien und Chemikalien für Halbleiter. Eine Konsolidierung des Geschäfts mit einfachen Kunststoffen setzt Ressourcen und Zeit des Managements frei, die in diese Bereiche fließen können.
Gleichzeitig bleibt die Polyolefinbasis für Verpackungen und Mobilität unverzichtbar. Die Herausforderung besteht darin, sie schlanker und wettbewerbsfähiger zu machen und zugleich in Prozessverbesserungen und Recyclingwege zu investieren. Eine kleinere Zahl von Standorten kann helfen, Instandhaltung, Kapazitätsengpassbeseitigung und Forschung auf die effizientesten Produktionslinien zu konzentrieren.
Eine Experteneinschätzung zum Strukturwandel
Branchenkenner sehen den Zusammenschluss als Teil eines umfassenderen Neuanfangs. Frühere Konsolidierungswellen in Japan zielten oft darauf ab, Überschneidungen im Inland abzubauen und die Preise zu stabilisieren. Die aktuelle Welle wird von globalen Faktoren geprägt, insbesondere vom massiven Kapazitätsausbau in China und den Vereinigten Staaten. Diese Größenordnungen zwingen Wettbewerber dazu, nicht nur ihre Produktionsmengen, sondern auch ihre Standorte und Kundenkreise zu überdenken.
Masanori Kawakami, ein auf Petrochemie spezialisierter Berater, hat davor gewarnt, dass die Belastungen diesmal dauerhaft und nicht nur zyklisch seien. Er argumentiert, dass die Konsolidierung der Branche wahrscheinlich weitergeht, während sich Unternehmen an Umfang und Tempo der neuen Kapazitäten anpassen, die auf den Weltmarkt kommen.
Masanori Kawakami, Petrochemieberater: „Bei dieser Konsolidierung geht es nicht einfach darum, Überschneidungen im Inland abzubauen. Sie findet vor dem Hintergrund eines drastischen globalen Ausbaus statt, insbesondere in China und den Vereinigten Staaten.“
Regulatorische Prüfung, Zeitplan und Umsetzungsrisiken
Die Transaktion erfordert eine kartellrechtliche Freigabe und weitere behördliche Genehmigungen. Bei der Prüfung werden die Marktanteile bei wichtigen Produktqualitäten, die Auswirkungen auf kleinere Abnehmer und die geplanten Standortschließungen im Mittelpunkt stehen. Die Unternehmen peilen den Abschluss bis April 2026 an. Bis dahin bleibt Zeit, Personalpläne abzustimmen, Entscheidungen über Produktlinien abzuschließen und Informationssysteme zusammenzuführen. Die Integration von Forschung und Lieferketten ist komplex. Kunden werden Kontinuität und klare Kommunikation zu Änderungen bei Produktqualitäten und Logistik erwarten.
Zu den Umsetzungsrisiken zählen eine länger anhaltende Nachfrageschwäche, höhere Energiekosten und Verzögerungen bei Genehmigungen. Wechselkursschwankungen können die Wettbewerbsbedingungen zwischen Importen und heimischer Produktion verändern. Bleiben die Weltmarktpreise niedrig, könnten weitere Kapazitätskürzungen erforderlich werden, um die Anlagen effizient zu betreiben. Die Partner müssen während des Übergangs außerdem weiter in Sicherheit und Umweltverträglichkeit investieren.
Warum dies über Japan hinaus wichtig ist
Die weltweite Nachfrage nach Kunststoffen wächst weiter, doch das Wachstum ist ungleichmäßiger geworden und reagiert stärker auf politische Vorgaben und Verbraucherpräferenzen. Wenn eine große industrielle Basis wie die in China schneller wächst als die Nachfrage, wird der Überschuss exportiert. Hersteller in Nachbarländern stehen dann vor der Wahl: Sie können sich mit protektionistischen Maßnahmen wehren oder sich durch Konsolidierung und Spezialisierung anpassen. Japan setzt auf Konzentration und den Aufstieg in der Wertschöpfungskette und will zugleich bei Massenkunststoffen mit einer schlankeren Präsenz weiter am Markt bleiben.
Andere asiatische Hersteller beobachten die Entwicklung. Stabilisiert sich das zusammengeführte japanische Unternehmen und verbessert seine Rentabilität, könnten ähnliche Zusammenschlüsse bei Wettbewerbern folgen, die mit denselben Preisdynamiken konfrontiert sind. Für globale Abnehmer könnte dies kurzfristig eine verlässlichere Versorgung aus Japan und eine stärkere Ausrichtung auf fortschrittliche Materialien bedeuten. Für Anbieter ist die Botschaft klar: Kostendisziplin und Größe zählen im Wettbewerb mit neuen, effizienten Anlagen im Ausland.
Auf einen Blick
- Mitsui Chemicals, Idemitsu Kosan und Sumitomo Chemical bündeln ihre Polyolefingeschäfte in Japan bis April 2026 unter Prime Polymer.
- Nach dem Zusammenschluss werden 52 Prozent der Anteile an Prime Polymer Mitsui, 28 Prozent Idemitsu und 20 Prozent Sumitomo gehören.
- Die Partner streben jährliche Kosteneinsparungen von rund 8 Milliarden Yen an; einige Anlagen sollen geschlossen werden.
- Die gemeinsame Kapazität beträgt rund 1,59 Millionen Tonnen Polypropylen und 720.000 Tonnen Polyethylen. Im Geschäftsjahr 2024 lag der Umsatz bei etwa 2,6 Milliarden Dollar.
- Die Betriebsraten der Ethylenanlagen in Japan sind niedrig und spiegeln den Preisdruck durch chinesische Überkapazitäten wider.
- Die Umstrukturierung in Japan umfasst Werksschließungen und die Zusammenlegung von Vermögenswerten bei Idemitsu, Maruzen, Eneos und anderen Unternehmen.
- Die Handelsspannungen nehmen zu, da preisgünstige Exporte die Preise in mehreren Branchen belasten und den Druck zur Konsolidierung erhöhen.
- Der Zusammenschluss benötigt behördliche Genehmigungen. Seine Auswirkungen auf Preise und Versorgung heimischer Abnehmer werden beobachtet.