Vietnams historische digitale Bargeldzahlung: ein nationales Fest und ein digitaler Sprung
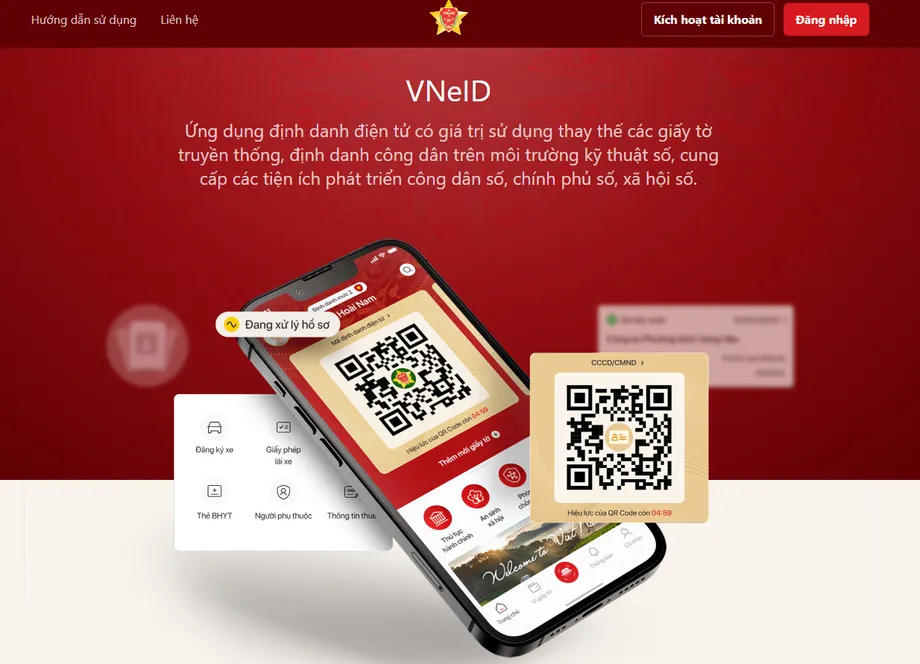
In einer Verbindung von nationalem Fest und digitalem Wandel verteilt die vietnamesische Regierung staatlich finanzierte Geldgeschenke in Höhe von rund 11 Billionen Dong (etwa 430 Millionen US-Dollar) an alle Bürgerinnen und Bürger – mehr als 106 Millionen Menschen. Jede Person erhält 100.000 Dong (rund 4 US-Dollar), entweder in bar oder per elektronischer Überweisung auf ein mit VNeID verknüpftes Bankkonto. VNeID ist die offizielle digitale Identifizierungsplattform des Landes. Die beispiellose Initiative findet anlässlich des 80. Jahrestags der Augustrevolution und des Nationalfeiertags statt und ist mehr als eine festliche Geste: Sie soll Vietnams digitale Transformation und finanzielle Teilhabe beschleunigen.
Inhalt
- Vietnams historische digitale Bargeldzahlung: ein nationales Fest und ein digitaler Sprung
- Was ist VNeID und warum ist es für Vietnams digitale Zukunft so wichtig?
- Wie funktioniert VNeID?
- Biometrische Authentifizierung: Sicherheit und Vertrauen
- Finanzielle Teilhabe: Vietnam flächendeckend erreichen
- Die praktische Umsetzung: Bankkonten und Sozialleistungen verknüpfen
- Vietnams digitales Bankwesen: Wachstum, Herausforderungen und Chancen
- Regulatorische und technologische Neuerungen
- VNeID als Super-App: die nächste Stufe digitaler Verwaltung
- Daten als strategische Ressource
- Regionaler und globaler Kontext: Wie steht Vietnam im Vergleich da?
- Lehren aus anderen Ländern
- Herausforderungen und der Weg zur flächendeckenden Nutzung
- Zusammenfassung
Premierminister Pham Minh Chinh hat angeordnet, die Auszahlung vor dem Nationalfeiertag am 2. September abzuschließen. Lokale Banken und Behörden sollen die Bürgerinnen und Bürger dabei unterstützen, ihre Bankkonten mit VNeID zu verknüpfen. Die Kampagne ist nicht nur eine logistische Herausforderung, sondern auch ein gewagter Versuch, mit digitalen Anreizen die Nutzung der nationalen digitalen Identitätsinfrastruktur voranzutreiben.
Was ist VNeID und warum ist es für Vietnams digitale Zukunft so wichtig?
VNeID wird vom Ministerium für öffentliche Sicherheit betrieben und ist mit der nationalen Bevölkerungsdatenbank verknüpft. Die Plattform ist Vietnams offizielle digitale Identifizierungslösung. Ursprünglich während der Covid-19-Pandemie eingeführt, um die Nachverfolgung von Bewegungen und Maßnahmen des Gesundheitsschutzes zu erleichtern, hat sich VNeID rasch zu einem Grundpfeiler des digitalen Regierungsökosystems des Landes entwickelt. Heute bietet die Plattform den Bürgerinnen und Bürgern Zugang zu einem wachsenden Angebot öffentlicher Dienste, von Verwaltungsdokumenten und Sozialleistungen bis hin zu digitalen Zahlungen und biometrischer Authentifizierung.
Die Regierung will VNeID zu einer „Super-App“ ausbauen – einem einzigen, sicheren Zugang zu Angeboten aus Bereichen wie Bankwesen, Gesundheitsversorgung, Bildung und E-Government. Die Vision erinnert an erfolgreiche Modelle in Ländern wie Estland, Singapur und Indien, wo digitale Identitätsplattformen zum Rückgrat digitaler Gesellschaften geworden sind.
Wie funktioniert VNeID?
VNeID ist eine mobile Anwendung, die auf einer nationalen Datenbank für Identität, Wohnsitz und elektronische Verifizierung aufbaut. Bürgerinnen und Bürger können ein Konto registrieren, ihre Identität bestätigen – auch anhand biometrischer Daten wie Gesichtserkennung und Fingerabdrücken – und ihre Bankkonten sowie weitere persönliche Daten verknüpfen. Die Plattform unterstützt digitale Signaturen und Gesundheitsdaten. Sie wird derzeit um Funktionen für die Zahlung von Versorgungsrechnungen, Rentenauszahlungen und sogar Börsengeschäfte erweitert.
Für die aktuelle Bargeldzahlung werden die Bürgerinnen und Bürger aufgefordert, ihre Bankkonten mit VNeID zu verknüpfen, damit die Beträge direkt elektronisch überwiesen werden können. Lokale Banken wie Sacombank haben Funktionen eingeführt, mit denen Kundinnen und Kunden ihre Konten in der App verknüpfen oder aktualisieren können. So lassen sich staatliche Leistungen und Sozialversicherungszahlungen einfacher empfangen.
Biometrische Authentifizierung: Sicherheit und Vertrauen
Vietnam gehört zu den Vorreitern bei der Integration biometrischer Authentifizierung in digitale Identitäts- und Bankensysteme. Seit dem 1. Januar 2025 ist die biometrische Verifizierung per Gesichtserkennung und Fingerabdruck für bestimmte Online-Bankgeschäfte verpflichtend. Damit sollen Betrug bekämpft, anonyme Konten abgeschafft und die Sicherheit der Kundinnen und Kunden erhöht werden. Plattformen wie VNPT verarbeiten bereits durchschnittlich 600.000 biometrische KYC-Prüfungen (Know Your Customer, also Kundenidentifizierung) pro Tag. Sie bedienen mehr als 100 Finanzinstitute und haben über 40 Millionen Menschen digital identifiziert.
Der stellvertretende Gouverneur der vietnamesischen Staatsbank, Pham Tien Dung, betonte die Bedeutung der biometrischen Authentifizierung: „Die biometrische Authentifizierung einzuführen, um Kontoinhaber mit den Identitätsdaten des Ministeriums für öffentliche Sicherheit abzugleichen, ist entscheidend, um betrügerische Konten zu beseitigen und die Sicherheit der Kundinnen und Kunden zu erhöhen.“
Die Banken unterstützen ihre Kundinnen und Kunden aktiv dabei, ihre biometrischen Daten zu aktualisieren; Millionen haben dies bereits getan. Wer die Daten nicht fristgerecht aktualisiert, muss mit Einschränkungen bei Online-Transaktionen und der Nutzung von Geldautomaten rechnen.
Finanzielle Teilhabe: Vietnam flächendeckend erreichen
Vietnams digitale Bargeldzahlung ist nicht nur eine Frage der Technologie, sondern auch ein wirkungsvolles Instrument für mehr finanzielle Teilhabe. Indem die Regierung die Bürgerinnen und Bürger auffordert, ihre Bankkonten mit VNeID zu verknüpfen, ermutigt sie Millionen Menschen, die möglicherweise noch nie digitales Banking genutzt haben, zu ersten Schritten im formellen Finanzsystem. Das ist besonders bedeutsam in einem Land, in dem Bargeld weiterhin vorherrscht – vor allem bei einkommensschwachen Familien, in ländlichen Gemeinden und im Straßenhandel.
Nach Angaben der vietnamesischen Staatsbank stieg die Zahl digitaler Transaktionen 2022 im Jahresvergleich um mehr als 85 Prozent. Mobile Transaktionen machten dabei fast 78 Prozent der Gesamtzahl aus. Bargeld wird jedoch weiterhin häufig verwendet, und viele Menschen in ländlichen Gebieten haben keinen Zugang zu Bankdienstleistungen. Die digitale Auszahlung ist deshalb zugleich ein Anreiz und eine Informationskampagne: Sie macht die Bevölkerung mit digitalen Werkzeugen vertraut und stärkt das Vertrauen in das System.
Expertinnen und Experten vergleichen Vietnams Vorgehen mit ähnlichen Programmen in Thailand und China, wo digitale Wallet-Geschenke und Pilotprojekte mit digitalen Zentralbankwährungen (CBDCs) zur Förderung digitaler Zahlungen eingesetzt wurden. In Vietnam wird die Initiative auch mit Blockchain-„Airdrops“ und Anreizen von Fintech-Apps verglichen, die sich als wirksam erwiesen haben, um neue Nutzerinnen und Nutzer zu gewinnen.
Die praktische Umsetzung: Bankkonten und Sozialleistungen verknüpfen
Banken wie Sacombank haben den Prozess vereinfacht, mit dem Kundinnen und Kunden ihre Konten mit VNeID verknüpfen können. So lassen sich Sozialversicherungsleistungen, Renten, Arbeitslosengeld und andere staatliche Zahlungen direkt empfangen. Der Ablauf ist einfach: Bei VNeID anmelden, den entsprechenden Dienst auswählen, die Bankverbindung eingeben und der Datenübermittlung zustimmen. Die Verknüpfung beschleunigt nicht nur die Auszahlung von Leistungen, sondern senkt auch Verwaltungskosten und Betrugsrisiken.
Wer kein Smartphone besitzt oder wenig Erfahrung mit digitalen Angeboten hat, erhält Unterstützung vor Ort von Banken und lokalen Behörden. So soll sichergestellt werden, dass bei der digitalen Umstellung niemand zurückbleibt.
Vietnams digitales Bankwesen: Wachstum, Herausforderungen und Chancen
Vietnam ist einer der am schnellsten wachsenden Märkte Südostasiens für mobiles Banking und digitale Zahlungen. Mehr als 80 Prozent der Bevölkerung besitzen ein Smartphone; bei jungen Menschen in Städten ist die Nutzung mobilen Bankings nahezu gesättigt. Große Banken wie Techcombank, MB Bank, Vietcombank, VietinBank und BIDV haben massiv in mobile Apps investiert, die Spar- und Anlageangebote, QR-Code-Zahlungen und weitere Funktionen bieten. Auch E-Wallets wie MoMo, ZaloPay, VNPay und ViettelPay sind wichtige Anbieter. MoMo verzeichnet mehr als 31 Millionen Nutzerinnen und Nutzer sowie 140.000 Akzeptanzstellen.
Zu den Treibern der Verbreitung zählen:
- die hohe Smartphone-Verbreitung
- eine förderliche Regierungspolitik
- die breite Akzeptanz von QR-Zahlungen im Handel
- die Möglichkeit, mit mobilem Banking unterversorgte Bevölkerungsgruppen zu erreichen
Sicherheit hat höchste Priorität. Banken setzen auf Zwei-Faktor-Authentifizierung, Geräte-Fingerprinting, Verhaltensanalysen und Ende-zu-Ende-Verschlüsselung. Partnerschaften mit globalen Anbietern wie Visa und Mastercard haben Standards und Interoperabilität weiter verbessert.
Dennoch bestehen Herausforderungen. In ländlichen Gebieten wird die Verbreitung durch Probleme mit der Netzabdeckung und der digitalen Kompetenz gebremst; zudem ist der Markt mit seinen vielen konkurrierenden Apps zersplittert. Die Regulierung wird durch die Einführung von VNeID und neue biometrische Anforderungen zusätzlich komplexer. Verbraucherschutz und Cybersicherheit bleiben wichtige Themen, zumal sich digitales Banking zunehmend über die Städte hinaus ausbreitet.
Regulatorische und technologische Neuerungen
Die vietnamesische Regierung modernisiert aktiv die rechtlichen Rahmenbedingungen, verbessert Zahlungssysteme und fördert Partnerschaften zur Kompetenzentwicklung. Die vietnamesische Staatsbank hat neue Vorschriften zur biometrischen Authentifizierung bei größeren Transaktionen eingeführt. Außerdem wird eine Datenbank verdächtiger Konten aufgebaut, um Betrug zu bekämpfen. Das Finanzministerium arbeitet ebenfalls an rechtlichen Rahmenbedingungen für virtuelle Vermögenswerte und Dienstleistungen.
Unterstützt werden diese Bemühungen durch Informationskampagnen, Bildungsprogramme und internationale Zusammenarbeit. Damit zählt Vietnam zu den ambitioniertesten Vorreitern der digitalen Transformation in Südostasien.
VNeID als Super-App: die nächste Stufe digitaler Verwaltung
Die Vision für VNeID reicht weit über die Identitätsprüfung hinaus. Die Regierung will die Plattform zu einer Super-App ausbauen, die nahtlosen Zugang zu nahezu allen öffentlichen Diensten und Finanzprodukten bietet. Jüngste Aktualisierungen umfassen digitale Signaturen, Gesundheitsdaten und die Verknüpfung mit Bankgeschäften zur biometrischen Authentifizierung. Weitere Funktionen für die Zahlung von Versorgungsrechnungen, Börsengeschäfte und vieles mehr sind geplant.
Der Ansatz spiegelt einen Trend in ganz Asien wider: Digitale Wallets entwickeln sich zu vielseitigen Plattformen, die Zahlungen, Identität und den Zugang zu staatlichen Diensten verbinden. Beispiele dafür sind Aadhaar in Indien, Singpass in Singapur und Alipay in China. In Vietnam soll VNeID digitale Identität und Zahlungen zusammenführen und das Ziel des Landes unterstützen, bis 2030 den Status eines Landes mit höherem mittlerem Einkommen zu erreichen.
Daten als strategische Ressource
Vietnams nationale Datenstrategie betrachtet Daten als wichtige Ressource für die digitale Transformation. Die über VNeID und damit verbundene Kampagnen erhobenen Informationen gelten als wertvolle Grundlage für bessere politische Entscheidungen, gezielte Sozialprogramme und mehr wirtschaftliche Transparenz. Durch die Verknüpfung von Daten staatlicher Stellen und Finanzinstituten will Vietnam einen intelligenteren, effizienteren öffentlichen Sektor aufbauen und Innovationen in der Privatwirtschaft fördern.
Regionaler und globaler Kontext: Wie steht Vietnam im Vergleich da?
Vietnams digitale Transformation ist Teil eines breiteren regionalen Trends. Regierungen in ganz Asien nutzen digitale Identität und Zahlungssysteme, um die finanzielle Teilhabe zu stärken, die Sicherheit zu verbessern und öffentliche Dienstleistungen zu vereinfachen. Weltweit gibt es inzwischen 4,8 Milliarden Nutzerinnen und Nutzer digitaler Wallets, mehr als 60 Prozent davon in der Region Asien-Pazifik. Länder wie Indien, Indonesien und die Philippinen verknüpfen digitale Ausweise mit Zahlungssystemen. Das verbessert Sicherheit und Zugang und stärkt zugleich das Vertrauen in digitale Ökosysteme.
Vietnams Ansatz zeichnet sich durch seine Reichweite und seinen Ehrgeiz aus. Die landesweite Bargeldzahlung, die verpflichtende biometrische Authentifizierung und das Vorhaben, VNeID zu einer Super-App auszubauen, machen das Land zu einem regionalen Vorreiter bei digitalen Innovationen im Regierungsbereich. Die Verknüpfung von Identität und Zahlungen verändert die wirtschaftliche Teilhabe und die digitale Sicherheit – mit Folgen für Bereiche von Sozialleistungen bis hin zum E-Commerce.
Lehren aus anderen Ländern
Indiens Aadhaar-Infrastruktur verknüpft Millionen Bankkonten und verbessert die Auszahlung von Leistungen. Chinas Alipay und WeChat Pay haben digitale Identitätsprüfungen für sichere Transaktionen integriert. Singapurs Singpass umfasst inzwischen Zahlungsdienste, und Indonesiens digitale Bevölkerungsidentität soll Identität und Finanztransaktionen zusammenführen. Diese Beispiele zeigen, wie wichtig Interoperabilität, Sicherheit und die Zusammenarbeit von öffentlichem und privatem Sektor beim Aufbau vertrauenswürdiger digitaler Ökosysteme sind.
Herausforderungen und der Weg zur flächendeckenden Nutzung
Trotz beeindruckender Fortschritte steht Vietnam auf seinem digitalen Weg vor erheblichen Herausforderungen. Veraltete Vorschriften, Lücken in der Infrastruktur, Cyberbedrohungen und ein Mangel an Fachkräften für digitale Technologien müssen angegangen werden. Vielen Menschen in ländlichen Gebieten fehlen weiterhin Ausweisdokumente oder der Zugang zu Smartphones. Auch Bedenken hinsichtlich des Datenschutzes und des Verbraucherschutzes bestehen fort.
Die Regierung reagiert mit aktualisierten rechtlichen Rahmenbedingungen, Investitionen in die digitale Infrastruktur und Informationskampagnen. Banken und Fintech-Unternehmen entwickeln neue Produkte und Dienstleistungen, während Partnerschaften mit globalen Anbietern Standards und Interoperabilität verbessern. Der Erfolg der digitalen Bargeldzahlung und die Verbreitung von VNeID werden von der anhaltenden Zusammenarbeit zwischen Regierung, Wirtschaft und Zivilgesellschaft abhängen.
Zusammenfassung
- Vietnam verteilt Geldgeschenke in Höhe von 11 Billionen Dong an alle Bürgerinnen und Bürger und nutzt die digitale Identitätsplattform VNeID, um finanzielle Teilhabe und die Nutzung digitaler Angebote zu fördern.
- VNeID entwickelt sich zu einer Super-App, die Identitätsprüfung, Bankgeschäfte, Sozialversicherung und öffentliche Dienste verbindet.
- Ab 2025 ist die biometrische Authentifizierung bei bestimmten Bankgeschäften verpflichtend. Sie soll die Sicherheit erhöhen und Betrug bekämpfen.
- Die Initiative ist Teil einer umfassenderen Strategie zur digitalen Transformation, mit der bis 2030 eine digitale Wirtschaft und Gesellschaft entstehen sollen.
- Vietnams Ansatz orientiert sich an erfolgreichen Modellen in Asien und positioniert das Land als Vorreiter bei digitalen Innovationen im Regierungsbereich.
- Herausforderungen bleiben, darunter der Zugang in ländlichen Gebieten, Cybersicherheit und komplexe Regulierung. Laufende Reformen und Investitionen ebnen jedoch den Weg für eine flächendeckende Nutzung.