Nationalversammlung billigt umfassendes Gesetzespaket
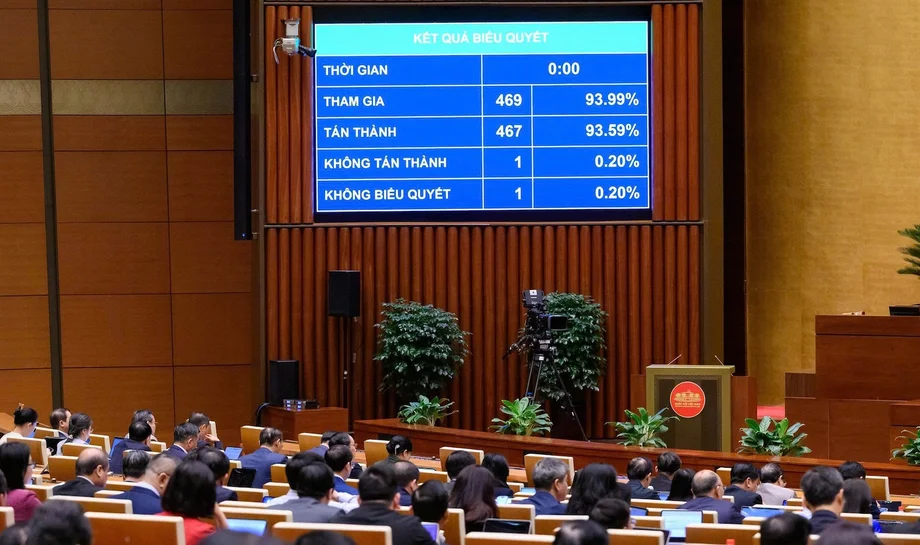
Vietnam hat einen entscheidenden Schritt unternommen, um ungenutztes Land anzugehen und die Unternehmensbesteuerung neu zu gestalten. Am 20. November 2025 versammelten sich die Abgeordneten in der Nationalversammlung, um über eine umfassende Gesetzesreform abzustimmen. Mit 475 von 477 anwesenden Delegierten, die mit Ja stimmten, was einer überwältigenden Zustimmung von 95,19 Prozent entspricht, verabschiedete das Parlament einen Gesetzentwurf zur Änderung mehrerer wichtiger Steuergesetze. Das Paket ändert das Körperschaftsteuergesetz, das Gesetz über die Steuer auf nichtlandwirtschaftliche Flächen und das Einkommensteuergesetz. Neben diesen Änderungen billigte die Nationalversammlung auch Aktualisierungen des Investitionsgesetzes und des Gesetzes über internationale Verträge.
Inhalt
- Nationalversammlung billigt umfassendes Gesetzespaket
- Härtere Strafen für unbebaute und ungenutzte Grundstücke
- Regierungsstrategie und Umsetzungszeitplan
- Entlastung und Steuerbefreiungen für kleine und mittlere Unternehmen
- Unterstützung für strategische Technologien und grüne Investitionen
- Gezielte Befreiungen für Bildungs- und Gesundheitsdienstleister
- Ungelöste Details und zukünftige Vorschriften
- Auf einen Blick
Diese weitreichende Gesetzesinitiative baut auf früheren Bemühungen der Regierung auf, die Wirtschaft zu restrukturieren und die öffentliche Wohlfahrt zu unterstützen, und knüpft an Entscheidungen an, die nach den Angriffen des vergangenen Jahres hinsichtlich des Erlasses von Studiengebühren an öffentlichen Schulen und der Erleichterungen bei der Grundsteuer für landwirtschaftliche Flächen getroffen wurden. Die neuen Maßnahmen zielen auf verschiedene Sektoren der Wirtschaft ab – von harten Strafen für Grundstückseigentümer, die Immobilien leer stehen lassen, bis hin zu lebenswichtigen Steuervergünstigungen für kleine Unternehmen und Bildungseinrichtungen.
Härtere Strafen für unbebaute und ungenutzte Grundstücke
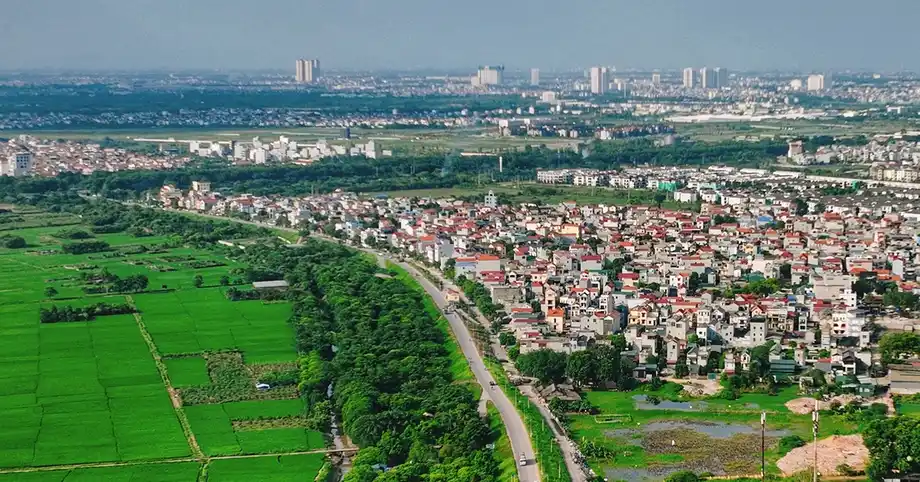
Eine der auffälligsten Änderungen im neuen Steuergesetz ist eine strenge Geldstrafe für Grundstückseigentümer, die ihr Eigentum ungenutzt lassen. Ab dem 1. Juli 2027 wird für nichtlandwirtschaftliche Flächen, die leer stehen, ungenutzt bleiben oder deren Nutzung sich verzögert, ein Steuersatz von 0,2 Prozent auf Basis des staatlichen Bodenpreisrahmens erhoben. Dieser neue Satz ist siebenmal so hoch wie der Standardsteuersatz von 0,03 Prozent, der für Wohngrundstücke innerhalb der gesetzlichen Grenzen gilt.
Darüber hinaus gilt die 0,2-Prozent-Steuer für die gesamte Fläche des leerstehenden Landes ohne Stufengrenzen oder Ausnahmen. Land, das für andere als die dafür vorgesehenen Zwecke genutzt wird, wird mit 0,15 Prozent besteuert. Unterdessen genießen Grundstücke, die zu phasenweisen Investitionsprojekten gehören, die von zuständigen staatlichen Behörden genehmigt wurden, einen Vorzugssteuersatz von 0,03 Prozent.
Finanzminister Ngo Van Tuan legte den Abgeordneten vor der Abstimmung Erklärungsberichte vor und betonte, dass das Leerstehenlassen von Land gegen grundlegende Prinzipien der Landbewirtschaftung verstößt. Offiziellen Regierungserklärungen zufolge ist die Aufgabe von Land nach den geltenden Landgesetzen strengstens verboten. Zur Bekämpfung dieses Problems kombiniert der Staat finanzielle Instrumente wie unabhängige Grundsteuern mit administrativen Strafen und potenzieller Landrückgabe.
Das Leerstehenlassen von Land ist eine verbotene Handlung im Bereich der Landbewirtschaftung, und der Einsatz synchronisierter politischer Instrumente ist unerlässlich, um das Verhalten zu regulieren und Ressourcenverschwendung zu verhindern.
Regierungsstrategie und Umsetzungszeitplan
Um das reibungslose Funktionieren der neuen Grundsteuerpolitik zu gewährleisten, plant die Regierung, die Steuervorschriften an die bevorstehenden Überarbeitungen des Landgesetzes anzupassen. Offizielle Stellen wiesen darauf hin, dass die lokalen Volkskomitees auf verschiedenen Ebenen die Verantwortung für die Inspektion, Aufdeckung und Verhinderung von Landaufgabe tragen werden. Entwurfsbestimmungen im Rahmen des Landgesetzes legen fest, dass es sich bei leerstehendem Land um Eigentum handelt, das vom Staat zugewiesen oder verpachtet wurde, jedoch über einen durchgehenden Zeitraum ungenutzt oder verzögert geblieben ist.
Bei Investitionsprojekten erheben die staatlichen Behörden progressive Jahresgebühren, wenn die Entwickler ihr zugeteiltes Land nicht nutzen. Bleibt ein Projekt länger als 60 Monate ungenutzt, behält sich der Staat das gesetzliche Recht vor, das Eigentum vollständig zurückzufordern. Die Bewertung von Land für Steuerzwecke stützt sich auf offizielle staatliche Bodenpreistabellen, die ab dem 1. Januar 2028 in einem stabilen Dreijahresrhythmus aktualisiert werden.
- 1. Januar 2027: Allgemeine Steueränderungen treten in Kraft, einschließlich neuer Schwellenwerte für Kleinunternehmen.
- 1. März 2027: Die reorganisierten Verwaltungsvorschriften für die Zivilvollstreckung treten in Kraft.
- 31. März 2027: Die allgemeinen Bestimmungen des geänderten Investitionsgesetzes werden wirksam.
- 1. Juli 2027: Strafen für leerstehendes Land, zweckentfremdete Landnutzung und ein landesweites Verbot von E-Zigaretten treten in Kraft.
- 1. Januar 2028: Regeln für Umweltberatungsdienste und der dreijährige Bodenpreisstabilisierungszyklus beginnen.
Entlastung und Steuerbefreiungen für kleine und mittlere Unternehmen
Kleine und mittlere Unternehmen können unter den neu verabschiedeten Steueranpassungen erhebliche finanzielle Entlastungen erwarten. Die Gesetzgebung beinhaltet Maßnahmen, die zuvor in der Entschließung Nr. 198/2025/QH15 dargelegt wurden, und gewährt neu gegründeten kleinen und mittleren Unternehmen eine vollständige Befreiung von der Körperschaftsteuer für die ersten drei Jahre ihres Betriebs. Diese Befreiung gilt ab dem Datum der Ausstellung ihres ersten Unternehmensregistrierungszertifikats.
Um einen Missbrauch dieser Politik zu verhindern, verbieten die Vorschriften die Gewährung der dreijährigen Steuervergünstigung an Unternehmen, die durch Fusionen, Spaltungen, Konsolidierungen oder Umwandlungen entstanden sind. Unternehmen, die unmittelbar nach der Auflösung eines anderen Unternehmens mit identischen Eigentümern oder kontrollierenden Aktionären neu gegründet wurden, werden ebenfalls von der Steuerbefreiung ausgeschlossen.
Zusätzlich wurde die Umsatzgrenze für Unternehmen und Einzelhändler, die vereinfachte prozentsatzbasierte Steuerberechnungsmethoden anwenden, auf 10 Milliarden Dong (ca. 390.000 US-Dollar) pro Jahr angehoben. Diese Anpassung ermöglicht es einem größeren Kreis wachsender Unternehmen, ihre Steuerberichterstattung ohne schwere administrative Belastungen zu optimieren.
Unterstützung für strategische Technologien und grüne Investitionen
Die begleitenden Änderungen des Investitionsgesetzes führen spezielle Anreizrahmen ein, die darauf abzielen, High-Tech-Projekte anzuziehen und eine nachhaltige Entwicklung zu fördern. Staatliche Unterstützung zielt nun direkt auf zentrale Investitionen in Innovationszentren, Forschungs- und Entwicklungseinrichtungen, große Dateninfrastrukturen, Cloud-Computing-Plattformen, fortschrittliche Mobilfunknetze, künstliche Intelligenz und die Halbleiterfertigung ab.
Für grüne Übergänge können Unternehmen, die in ökologische Industrieparkinfrastrukturen oder in nationalen grünen Klassifikationen aufgeführte Projekte investieren, beschleunigte Anlagenabschreibungstabellen von bis zum Doppelten des Normalsatzes nutzen. Der Staat wird zudem direkte Haushaltszuschüsse bereitstellen, die die Mitarbeiterschulung, die Forschungskosten und die Entwicklung der Lieferkette für gezielte High-Tech-Sektoren abdecken.
Umgekehrt etabliert das Gesetz strenge Verbote für aufkommende Konsumgüter, die Risiken für die öffentliche Gesundheit bergen. Mit Wirkung zum 1. Juli 2027 werden die kommerzielle Produktion und der Verkauf von elektronischen Zigaretten, Tabakerhitzern, Nikotinbeuteln, Shisha und zugehöriger Ausrüstung im ganzen Land vollständig verboten.
Gezielte Befreiungen für Bildungs- und Gesundheitsdienstleister
Sektoren der öffentlichen Wohlfahrt erhalten bei der Steuerreform erhebliche Unterstützung, insbesondere in Bezug auf Bildungs- und Gesundheitsdienste. Öffentliche Bildungseinrichtungen und Privatschulen, die auf gemeinnütziger Basis arbeiten, sind nun vollständig von der Körperschaftsteuer befreit. Die Einstufung als gemeinnützig wird durch offizielle Bestimmungsdokumente festgelegt, die bei der Gründung oder Umwandlung der Institution ausgestellt wurden.
Darüber hinaus sind sämtliche Grundstücke, die ausschließlich zu Bildungs- und Ausbildungszwecken genutzt werden, von der Steuer auf nichtlandwirtschaftliche Flächen befreit. Unternehmen und individuelle Caterer, die Mahlzeiten direkt an Bildungseinrichtungen, Krankenhäuser und medizinische Behandlungseinrichtungen liefern, genießen eine vollständige Befreiung sowohl von der Körperschaftsteuer als auch von der Einkommensteuer auf Einkünfte aus diesen Mahlzeitendiensten.
Die Gesetzgeber haben diese Befreiungen so formuliert, dass sie mit den vom Politbüro im Rahmen der Entschließung Nr. 71 und der Entschließung Nr. 72 festgelegten breiteren strategischen Zielen sowie den Leitlinien des Zentralkomitees übereinstimmen. Durch die Entlastung von Schulen und Lebensmittellieferanten, die bedürftige Bevölkerungsgruppen versorgen, will die Regierung den Zugang zu hochwertiger Bildung und medizinischer Versorgung ausdehnen.
Ungelöste Details und zukünftige Vorschriften
Trotz des breiten Geltungsbereichs der neu erlassenen Gesetze stehen einige operative Details noch aus, während Verwaltungsorgane entsprechende Durchführungsverordnungen entwerfen. Das Finanzministerium und das Ministerium für Landwirtschaft und ländliche Entwicklung müssen präzise Kriterien festlegen, um zu bestimmen, was vor dem Durchsetzungsdatum am 1. Juli 2027 einen rechtlich verwertbaren Zeitraum der Landaufgabe ausmacht.
Die Behörden haben noch nicht spezifiziert, welche genauen Überwachungsprotokolle die lokalen Steuerämter anwenden werden, um die Flächen leerstehender Grundstücke in Absprache mit den kommunalen Landverwaltungsämtern zu überprüfen. Darüber hinaus stehen in kommenden Regierungsverordnungen noch spezifische Verwaltungshinweise dazu aus, wie Übergangsanreize für Unternehmen ohne Störung des laufenden Betriebs gehandhabt werden sollen.
Auf einen Blick
- Steuerstrafe: Für leerstehende und ungenutzte Grundstücke gilt ab dem 1. Juli 2027 ein Steuersatz von 0,2 Prozent ohne Stufengrenzen.
- Unterstützung für Kleinunternehmen: Neu gegründete kleine und mittlere Unternehmen erhalten eine dreijährige Befreiung von der Körperschaftsteuer.
- Umsatzgrenze: Die Grenze für die vereinfachte Steuerberechnung wird auf jährlich 10 Milliarden Dong angehoben.
- Verbotene Waren: Der kommerzielle Verkauf von E-Zigaretten und Tabakerhitzern ist ab dem 1. Juli 2027 verboten.
- Wohlfahrtsbefreiungen: Gemeinnützige Bildungseinrichtungen und Mahlzeitenanbieter für Schulen und Krankenhäuser sind vollständig von den relevanten Einkommensteuern befreit.