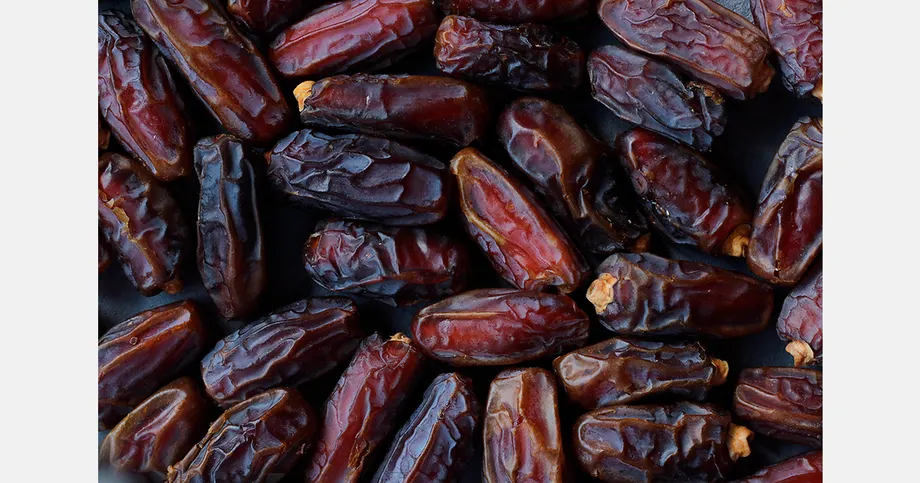
Zoll auf Datteln sinkt auf 5 Prozent, Steuern auf Äpfel und Orangen werden fast halbiert
Das Kabinett Bangladeschs hat beschlossen, den Zoll auf importierte Datteln bis zum 10. März 2027 von 25 auf 5 Prozent zu senken. Zugleich wird die Gesamtsteuerbelastung auf bestimmte Äpfel und Orangen vorübergehend von 121,78 auf 61 Prozent reduziert. Die Maßnahmen sollen während des kommenden Ramadan eine stabile Versorgung mit Obst sicherstellen und die Preise erschwinglich halten.
Inhalt
- Zoll auf Datteln sinkt auf 5 Prozent, Steuern auf Äpfel und Orangen werden fast halbiert
- Was die Zollsenkung für importierte Datteln bedeutet
- Für Äpfel und Orangen gilt eine kürzere Vergünstigungsphase
- Wie stark könnte die Steuersenkung die Kosten senken?
- Frühere Entlastungen zum Ramadan betrafen mehrere Obststeuern
- Warum monatliche Mehrwertsteuererklärungen zurückkehren
- Von der Verordnung im Oktober zum Parlamentsgesetz
- Die wichtigsten Punkte
Ministerpräsident Tarique Rahman leitete am Sonntagmorgen, dem 15. November 2026, die 27. Kabinettssitzung im Sekretariat. Die Abteilung für interne Ressourcen legte den Vorschlag zur Obstbesteuerung vor. Nach der Sitzung gab die Kabinettsabteilung die Beschlüsse bekannt.
Für Äpfel und Orangen gilt der niedrigere Steuersatz vom 24. Januar bis zum 23. Februar 2027. Die Steuervergünstigung hat damit einen anderen Zeitrahmen als die Entlastung für Datteln, die bis zum 10. März gilt.
Das Kabinett billigte außerdem grundsätzlich und endgültig den Entwurf des Gesetzes zur Änderung des Mehrwertsteuer- und Ergänzungsabgabengesetzes von 2026. Damit soll eine im Oktober erlassene Verordnung, die monatliche Mehrwertsteuererklärungen wieder eingeführt hatte, in ein Parlamentsgesetz überführt werden. Sie macht damit die Umstellung auf vierteljährliche Meldungen rückgängig, die im Haushalt für das Haushaltsjahr 2026/27 beschlossen worden war.
Die beiden Beschlüsse haben unterschiedliche praktische Folgen für Haushalte und Unternehmen. Obstimporteure zahlen während der festgelegten Zeiträume niedrigere Steuern; die Regierung erwartet dadurch eine bessere Versorgung und erschwinglichere Preise. Unternehmen, für die die Mehrwertsteuer-Meldepflicht gilt, müssen ihre Erklärungen wieder jeden Monat einreichen, und zwar innerhalb von 15 Tagen nach Ende des jeweiligen monatlichen Steuerzeitraums.
Was die Zollsenkung für importierte Datteln bedeutet
Der Zoll auf Datteln sinkt um 20 Prozentpunkte von 25 auf 5 Prozent. Gemessen am bisherigen Zollsatz entspricht das bei dieser Steuer einer Senkung um 80 Prozent.
Zur Veranschaulichung: Würde der Zoll auf einen Importwert von 100 Tk berechnet, läge er bei 25 Prozent bei 25 Tk. Bei 5 Prozent wären es 5 Tk, also 20 Tk weniger bei dieser Zollberechnung. Andere Abgaben und die Kosten für den Transport des Obstes in die Geschäfte fließen weiterhin in den endgültigen Verkaufspreis ein.
Die Kabinettsabteilung legte den 10. März 2027 als Ende der Vergünstigung für Datteln fest. Die Regierung begründete den Beschluss mit dem Ziel, während des Ramadan die Versorgung sicherzustellen und die Preise erschwinglich zu halten. In dieser Zeit steigt die Nachfrage nach der Frucht.
Datteln werden üblicherweise zum Fastenbrechen am Abend gegessen. Die niedrigere Zollbelastung verringert einen Kostenfaktor für Importeure, die sich für diesen Zeitraum mit Ware eindecken. Wie stark Familien beim Kauf von Datteln letztlich profitieren, hängt von den Preisen entlang der übrigen Lieferkette ab, etwa von Transport, Lagerung und Einzelhandel.
Für Äpfel und Orangen gilt eine kürzere Vergünstigungsphase
Bei Äpfeln und Orangen sinkt die Gesamtsteuerbelastung auf Importe um 60,78 Prozentpunkte von 121,78 auf 61 Prozent. Der neue Satz beträgt damit ungefähr die Hälfte des bisherigen.
Der Beschluss betrifft Orangen, die vor Ort als Malta bekannt sind, unter dem HS-Code 08051090 sowie Äpfel unter dem HS-Code 08081090. Ein HS-Code ist eine Warenklassifikation, mit der Zollbehörden Güter identifizieren und die geltenden Handelsregeln und Steuern anwenden. Durch die Angabe der Codes ist für Importeure klar, für welche Warenklassifikationen die Vergünstigung gilt.
Der festgelegte Zeitraum für die niedrigeren Sätze läuft vom 24. Januar bis zum 23. Februar 2027. Importeure, die Käufe der betreffenden Äpfel und Orangen planen, haben damit ein klar definiertes Zeitfenster für die Entlastung. Für Datteln gilt dagegen die spätere Frist im März.
Die Unterscheidung zwischen den beiden Steuermassnahmen ist wichtig, um die Höhe der Einsparungen richtig einzuordnen. Bei Datteln betrifft die angekündigte Änderung den Zoll. Bei Äpfeln und Orangen geht es um die kombinierte Steuerbelastung auf Importe, die mehrere an der Grenze erhobene Steuern umfassen kann.
Wie stark könnte die Steuersenkung die Kosten senken?
Bei Äpfeln und Orangen lässt sich die Steuerkomponente vor und während der Vergünstigung einfach vergleichen. Bei einer unveränderten Bemessungsgrundlage von 100 Tk bedeutet eine Gesamtsteuerbelastung von 121,78 Prozent Steuern in Höhe von 121,78 Tk. Bei 61 Prozent sinkt dieser Betrag auf 61 Tk, eine Verringerung um 60,78 Tk.
Rechnet man zu diesen beispielhaften Steuerbeträgen jeweils dieselbe Bemessungsgrundlage von 100 Tk hinzu, ergibt sich vor der Vergünstigung ein Betrag von 221,78 Tk und währenddessen von 161 Tk. Bei dieser vereinfachten Berechnung sinken Bemessungsgrundlage und Einfuhrsteuern zusammen um rund 27,4 Prozent. Der Steuersatz selbst sinkt gegenüber seinem vorherigen Niveau um rund 49,9 Prozent.
Der Ladenpreis umfasst mehr als die Bemessungsgrundlage für den Zoll und die an der Grenze erhobenen Steuern. Auch der Einkaufspreis im Ausland, der Wechselkurs, Transport, Lagerung und die Margen der Unternehmen beeinflussen, was Verbraucher zahlen. Die Regierung erwartet, dass niedrigere Importkosten das Angebot erhöhen und Obst erschwinglicher machen.
Die Kabinettsmitteilung legte Steuersätze und Vergünstigungszeiträume fest, aber keine Einzelhandelspreise für eine der drei Früchte. Verbraucher werden die Auswirkungen der Regelung an den Preisen und der Verfügbarkeit auf den Märkten bemerken; für Importeure sinken unmittelbar die festgelegten Steuerabgaben.
Frühere Entlastungen zum Ramadan betrafen mehrere Obststeuern
Frühere, dem National Board of Revenue zugeschriebene Maßnahmen zum Ramadan senkten die Steuern auf frisches Obst durch mehrere separate Änderungen. Eine Ankündigung vom 10. März senkte die Einkommensteuervorauszahlung auf Obstimporte von 10 auf 5 Prozent.
Zwei am 16. März erlassene Bekanntmachungen senkten die Ergänzungsabgabe auf frisches Obst von 30 auf 25 Prozent und befreiten Importe von der Steuervorauszahlung in Höhe von 5 Prozent. Auch diese Maßnahmen sollten Warenpreise während des Ramadan erschwinglich halten.
Zoll, Ergänzungsabgabe, Steuervorauszahlung und Einkommensteuervorauszahlung sind unterschiedliche Bestandteile des Steuersystems. Zoll wird auf eingeführte Waren erhoben, eine Ergänzungsabgabe ist eine zusätzliche Abgabe. Vorauszahlungen ziehen bestimmte Steuern früher ein, auch bei der Einfuhr. Werden mehrere dieser Abgaben geändert, kann sich der Betrag verringern, den ein Importeur beim Einführen der Waren zahlen muss.
Der Kabinettsbeschluss vom November legt für die drei genannten Früchte konkrete Sätze und Zeiträume fest. Für Äpfel und Orangen nennt er eine kombinierte Steuerbelastung von 61 Prozent, für Datteln den Zollsatz. Wer diese Angaben getrennt betrachtet, erhält ein klareres Bild davon, welche Entlastung für welches Produkt beschlossen wurde.
Warum monatliche Mehrwertsteuererklärungen zurückkehren
Der Mehrwertsteuerbeschluss betrifft einen im Haushalt für 2026/27 geänderten Meldezeitraum. Zuvor reichten Unternehmen ihre Mehrwertsteuererklärungen jeden Monat ein. Der Haushalt führte die Pflicht ein, die Erklärungen nach jeweils drei Steuerzeiträumen, also nach drei Monaten, einzureichen. Dafür waren zusätzlich 15 Tage vorgesehen.
Die Kabinettsabteilung erklärte, die vierteljährliche Meldung habe die Einnahmenerhebung vor Ort erschwert. Deshalb ließ die Regierung Abschnitt 64 des Mehrwertsteuer- und Ergänzungsabgabengesetzes von 2012 ändern, um die monatliche Abgabe wieder einzuführen.
Die Mehrwertsteuer ist eine Steuer auf den Verkauf von Waren und Dienstleistungen. In einer Mehrwertsteuererklärung meldet ein Unternehmen der Steuerbehörde die Geschäftsvorgänge und Steuerangaben, die für den jeweiligen Zeitraum erforderlich sind.
Nach der im Oktober erlassenen überarbeiteten Verordnung muss eine Erklärung innerhalb von 15 Tagen nach Ende jedes monatlichen Steuerzeitraums eingereicht werden. Die Änderung versorgt die Finanzämter häufiger mit Informationen und verpflichtet Unternehmen dazu, öfter Erklärungen vorzubereiten.
Unternehmen, die sich ein ganzes Jahr lang an die festgelegten Meldezeiträume halten, müssen mit monatlichen Erklärungen 12 statt vier Meldungen bei vierteljährlicher Abgabe einreichen. Die Frist von 15 Tagen bleibt bestehen, gilt aber nach jedem Monat statt nach jedem Dreimonatszeitraum.
Von der Verordnung im Oktober zum Parlamentsgesetz
Der Präsident erließ die Mehrwertsteuerverordnung mit Zustimmung des Kabinetts, während das Parlament nicht tagte. Eine Verordnung ermöglicht es, zwischen Sitzungsperioden des Parlaments auf diesem Weg eine Rechtsvorschrift einzuführen. Die Regierung will die Regelung nun während der laufenden Sitzungsperiode in ein Gesetz überführen.
Zu diesem Zweck billigte das Kabinett den Entwurf des Gesetzes zur Änderung des Mehrwertsteuer- und Ergänzungsabgabengesetzes von 2026. Die Abteilung für Gesetzgebung und Parlamentsangelegenheiten ist für die juristische Prüfung im Zusammenhang mit der Billigung des Entwurfs zuständig. Ein Termin für die Verabschiedung im Parlament wurde nicht bekannt gegeben.
Die Abfolge umfasst die Änderung im Haushalt, ihre Rücknahme im Oktober und den Beschluss des Kabinetts im November, gefolgt von den für 2027 geplanten Vergünstigungen auf Obst:
- Haushalt 2026/27: Die Abgabefrist für Mehrwertsteuererklärungen wird von monatlich auf einmal alle drei Monate geändert.
- Oktober 2026: Eine geänderte Verordnung führt monatliche Erklärungen wieder ein, die innerhalb von 15 Tagen nach jedem Steuerzeitraum fällig sind.
- 15. November 2026: Das Kabinett billigt den Entwurf des Mehrwertsteuergesetzes und die Steuervergünstigungen für Obstimporte.
- 24. Januar 2027: Die niedrigere Gesamtsteuerbelastung auf die betreffenden Äpfel und Orangen tritt in Kraft.
- 23. Februar 2027: Die Vergünstigung für Äpfel und Orangen endet.
- 10. März 2027: Die Zollvergünstigung von 5 Prozent für Datteln endet.
Importeure müssen die unterschiedlichen Vergünstigungszeiträume einplanen. Unternehmen, für die die Mehrwertsteuerregelung gilt, müssen ihre Unterlagen für die monatlichen Meldungen organisieren. Haushalte sollen von besser verfügbaren und erschwinglichen Früchten während des Ramadan profitieren.
Die wichtigsten Punkte
- Der Zoll auf importierte Datteln sinkt bis zum 10. März 2027 von 25 auf 5 Prozent.
- Die Gesamtsteuerbelastung auf bestimmte Äpfel und Orangen sinkt vom 24. Januar bis zum 23. Februar 2027 von 121,78 auf 61 Prozent.
- Die betreffenden HS-Codes lauten 08051090 für Orangen und 08081090 für Äpfel.
- Die Regierung will die Obstversorgung sicherstellen und die Preise während des Ramadan erschwinglich halten.
- Das Kabinett billigte einen Gesetzentwurf, mit dem die Mehrwertsteuerverordnung vom Oktober in ein Gesetz überführt werden soll.
- Die überarbeitete Mehrwertsteuerregelung verlangt monatliche Erklärungen innerhalb von 15 Tagen nach jedem Steuerzeitraum und ersetzt die vierteljährliche Abgabe.