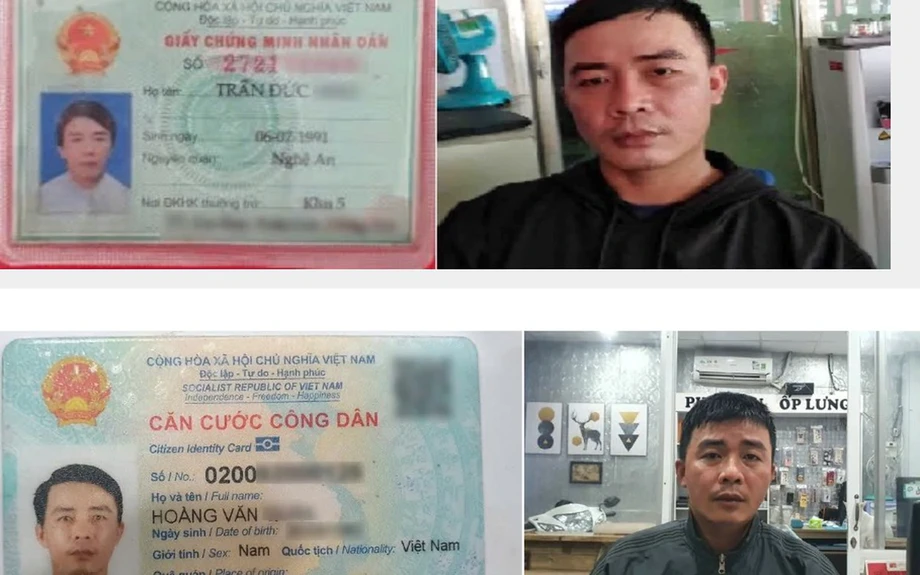
Foto des Tatverdächtigen, Identität einer anderen Person
Die Polizei in Dong Nai, Vietnam, hat einen Tatverdächtigen festgenommen. Er soll sein eigenes Foto auf gefälschte Ausweisdokumente mit persönlichen Angaben anderer Menschen gesetzt und damit Verträge über den Kauf von Waren auf Raten abgeschlossen haben. Der Fall zeigt, wie gestohlene Identitätsdaten dazu führen können, dass jemand mit Rückzahlungsforderungen und einer beschädigten Kredithistorie konfrontiert wird, obwohl er nie einen Kredit beantragt hat.
Inhalt
- Foto des Tatverdächtigen, Identität einer anderen Person
- Wie aus einer falschen Identität ein Finanzvertrag wird
- Warum Identitätsprüfungen schwierig waren
- Was sich im Laufe der Zeit geändert hat
- Muss ein Unbeteiligter die Schulden zurückzahlen?
- Was beim Kreditgeber angefordert werden sollte
- Für die Berichtigung der Kreditauskunft ist ein eigener Antrag nötig
- Frühere Warnungen können die Reaktion beschleunigen
- Dokumente vor dem Kopieren schützen
- Wichtige Punkte
Die Cybercrime-Abteilung der Polizei von Dong Nai arbeitete bei der Festnahme mit der Polizei der Gemeinde Tan An zusammen. In ihrer Warnung vor der Masche nannte die Polizei unter anderem die Verbraucherfinanzierer FE Credit, Mcredit und Home Credit. Nach Angaben der Ermittler wurden die gefälschten Dokumente genutzt, um Anträge vorzubereiten und Kaufverträge abzuschließen, mit denen durch Betrug Vermögenswerte erlangt werden sollten.
Die Ermittlungen dauern an. Die Polizei hat weder die Identität des Tatverdächtigen noch die Zahl der betroffenen Personen, den Wert der Geschäfte oder das Datum der Festnahme öffentlich bekannt gegeben.
Für Betroffene kommt die erste Warnung mitunter erst lange nach einem Geschäftsabschluss: eine Zahlungserinnerung, ein Anruf eines Inkassounternehmens oder die Ablehnung eines Kreditantrags. Auch Angehörige und Kollegen können angerufen werden, um Druck auf die Person auszuüben, deren Daten in den Unterlagen stehen.
Das praktische Problem hat zwei Seiten. Betroffene müssen einem Geschäft widersprechen, dem sie nach eigener Aussage nie zugestimmt haben, und zugleich die Berichtigung fehlerhafter Kreditauskünfte beantragen. Vietnams gesetzliche Schutzvorschriften, die Identitätsprüfungen der Kreditgeber und neuere Warnmeldungen zu Kreditanfragen setzen an unterschiedlichen Stellen dieses Problems an.
Wie aus einer falschen Identität ein Finanzvertrag wird
Die Methode in Dong Nai verband echte persönliche Daten mit einem gefälschten Dokument. CMND und CCCD sind vietnamesische Ausweisdokumente. Ihre Nummern und weitere Identitätsangaben helfen Finanzinstituten, einen Antrag einer bestimmten Person zuzuordnen.
Wer das eigene Foto neben die Daten einer anderen Person setzt, kann Unterlagen vorlegen, die scheinbar zur antragstellenden Person passen, während der daraus entstehende Finanzeintrag dem Opfer des Identitätsdiebstahls zugeordnet wird. Bei einem Ratenkauf erhält der Antragsteller die Ware und zahlt über einen längeren Zeitraum.
Persönliche Daten können Kriminellen über öffentlich veröffentlichte Ausweisfotos, online gekaufte und verkaufte Bilder, betrügerische Links oder Personen in die Hände fallen, die sich als Mitarbeiter von Banken, Finanzunternehmen oder Behörden ausgeben. Die Ermittler im Fall Dong Nai haben nicht mitgeteilt, auf welchem Weg der Tatverdächtige an die verwendeten Daten gelangte.
Das vietnamesische Zentrum für Cybersicherheitsvorfälle VNCERT und die Cybersicherheitsbehörden haben die illegale Verbreitung von Identitätsdaten aufgedeckt. Dazu gehörten Fälle, in denen Hunderte Millionen Kreditdatensätze in Untergrundforen angeboten wurden. Diese Zahlen beziehen sich auf Einträge in Datensammlungen, die wiederholt Angaben zu derselben Person enthalten können.
Gestohlene Ausweisbilder können auch für Online-Kreditanträge, die Registrierung von SIM-Karten oder die Erstellung gefälschter Konten missbraucht werden. Ein offengelegtes Dokument kann damit über einen einzelnen Kauf oder Kreditgeber hinaus nützlich sein.
Warum Identitätsprüfungen schwierig waren
Das ISEAS – Yusof Ishak Institute untersuchte diese Schwachstellen in seiner am 24. August 2021 veröffentlichten Studie zur Verbraucherfinanzierung. Die Forschenden befragten 36 Menschen in Hanoi und Ho-Chi-Minh-Stadt, darunter 14 Fachleute aus dem Banken- und Finanzsektor sowie 22 Kreditnehmer.
Die Studie beschrieb einen Schwarzmarkt für echte und gefälschte Ausweisdokumente, Unklarheiten im Zusammenhang mit dem Übergang von Ausweisnummern mit neun zu Nummern mit zwölf Ziffern sowie den begrenzten Austausch von Informationen über betrügerische Antragsteller zwischen Kreditgebern.
Ein leitender Mitarbeiter des Credit Information Center, Vietnams nationaler Kreditauskunftei bei der Staatsbank, beschrieb, wie verschiedene Dokumente genutzt werden können, um mehrere Kredite zu beantragen:
Kreditnehmer können versuchen, ihre Angaben zu verschleiern, indem sie verschiedene Dokumente verwenden, um unterschiedliche Kredite zu beantragen.
Die Forschenden dokumentierten außerdem Schwierigkeiten bei der Einkommensprüfung, insbesondere bei Menschen, die ihren Lohn bar erhielten oder ohne formelle Beschäftigungsnachweise arbeiteten. Kreditgeber mussten daher zwei getrennte Aufgaben bewältigen: feststellen, wer den Antrag stellte, und einschätzen, ob diese Person den Kredit zurückzahlen konnte.
FE Credit nutzte laut der Studie bereits einen Betrugsscore, um verdächtige Anträge zu erkennen, darunter solche mit gefälschten Ausweisen. Daneben kamen weitere Scores zur Einschätzung des Rückzahlungsrisikos zum Einsatz. Eine Betrugsprüfung sucht nach Täuschungsversuchen; ein Kreditscore schätzt die Wahrscheinlichkeit ein, dass ein Kreditnehmer zurückzahlt. Beide hängen von der Qualität der ins System eingespeisten Informationen ab.
Was sich im Laufe der Zeit geändert hat
Vietnams Maßnahmen haben sich mit dem Ausbau der Identitätsinfrastruktur, öffentlichen Warnungen, digitaler Verifizierung und Datenschutzvorschriften weiterentwickelt. Die Studie von 2021 beschrieb die Arbeit des Ministeriums für öffentliche Sicherheit an einer einheitlichen Bevölkerungsdatenbank, die mit Ausweisen mit zwölfstelliger Nummer, Chip und QR-Code verknüpft werden sollte.
Mehrere datierte Entwicklungen zeigen, wie sich die Maßnahmen ausgeweitet haben:
- 24. August 2021: ISEAS veröffentlichte seine Untersuchung zu Identitätsprüfung, Kreditscoring und Verbraucherkrediten.
- 17. Januar 2024: Die Polizei der Provinz Ha Tinh warnte vor dem Missbrauch von Identitätsdaten für Kredite und falsche Steuerregistrierungen.
- 1. Juli 2024: Dieses Datum diente als Vergleichszeitpunkt für veröffentlichte Zahlen zu Betrugsfällen vor und nach der Einführung biometrischer Abgleiche durch Banken.
- 22. Juli 2025: TrueMoney veröffentlichte Hinweise zu Krediten, die mit dem Ausweis einer anderen Person aufgenommen werden. Am 2. Oktober 2025 wurden diese aktualisiert.
- 1. Januar 2026: Vietnams Datenschutzgesetz Nr. 91/2025/QH15 trat in Kraft.
- 24. Oktober 2026: Die Polizei der Provinz Ca Mau riet den Einwohnern, sensible Fotos nur eingeschränkt über Messenger-Apps zu teilen.
Die Ermittlungen in Dong Nai machen diese Bedenken konkret: Gefälschte Dokumente wurden genutzt, um Waren über Verbraucherkreditverträge zu erwerben. Die Polizei rief die Bevölkerung dazu auf, Kredit- und Transaktionsbenachrichtigungen im Blick zu behalten, statt erst durch Inkassoforderungen von einem Problem zu erfahren.
Muss ein Unbeteiligter die Schulden zurückzahlen?
Die Anwältin Dang Thi Thuy Huyen von der Anwaltskammer Ho-Chi-Minh-Stadt erklärte, dass eine Rückzahlungspflicht nicht automatisch entsteht, nur weil die Identitätsdaten einer Person in einem Kreditantrag auftauchen. Entscheidend ist, ob die Person das Geschäft selbst abgeschlossen, jemanden dazu bevollmächtigt oder aus einem anderen Grund eine rechtliche Verpflichtung übernommen hat.
Huyen verwies auf Artikel 117 des vietnamesischen Zivilgesetzbuchs von 2015, der die freiwillige Beteiligung zu den Voraussetzungen für ein gültiges zivilrechtliches Geschäft zählt. Wer keinen Kreditvertrag abgeschlossen, niemanden dazu bevollmächtigt und nicht die Absicht hatte, einen Kredit aufzunehmen, kann Forderungen anfechten, die auf dem Antrag eines Identitätsbetrügers beruhen.
Ein fehlerhafter Schuldvermerk kann dennoch sofort praktische Probleme verursachen. Kreditgeber prüfen die Kredit- und Rückzahlungshistorie, wenn sie neue Anträge beurteilen. Ein strittiger, überfälliger Kredit kann die Finanzierung eines Hauses, den Kauf eines Fahrzeugs oder den Zugang zu anderen Finanzdienstleistungen erschweren, bis der Eintrag geprüft und berichtigt wurde.
Der Anwalt Nguyen Minh Dang von der Anwaltskammer Dong Nai sagte, die Verwendung fremder Daten oder Dokumente, um durch Täuschung Kredite oder Waren zu erlangen, könne je nach Vorgehen, Schwere und Folgen strafrechtliche Konsequenzen haben.
Auch die Hinweise von TrueMoney zum Identitätsmissbrauch nennen mögliche Verwaltungsstrafen von 40 Millionen bis 60 Millionen Dong sowie mögliche Strafverfahren. Diese Spanne wird als allgemeine Orientierung angegeben. Die Ermittlungen in Dong Nai dauern an; die rechtlichen Folgen hängen von den festgestellten Straftaten ab.
Was beim Kreditgeber angefordert werden sollte
Wer einen unbekannten Kredit- oder Ratenkaufvertrag entdeckt, sollte sich umgehend über die veröffentlichten Kontaktwege an das Finanzinstitut wenden und den mutmaßlichen Identitätsbetrug bei der nächstgelegenen Polizeidienststelle melden. Die Polizei von Dong Nai empfiehlt beide Schritte, damit sowohl die Transaktion als auch die mutmaßliche Straftat untersucht werden können.
TrueMoney rät dazu, Angaben zum strittigen Kredit, Nachrichten, E-Mails, Inkassomitteilungen und relevante Anrufnachweise aufzubewahren. Außerdem empfiehlt das Unternehmen, sich von der Polizei schriftlich bestätigen zu lassen, dass die Anzeige eingegangen ist, und den Kontakt mit dem Kreditgeber zu dokumentieren.
Die beim Finanzinstitut angeforderten Unterlagen sollten dazu beitragen, den Ablauf der Transaktion zu rekonstruieren:
- Der Kreditantrag und der unterzeichnete Vertrag.
- Die Ausweisdokumente und Prüfnachweise, die zur Genehmigung verwendet wurden.
- Fotos oder Videos, die im Rahmen der elektronischen Identitätsprüfung gesammelt wurden, häufig eKYC genannt.
- Auszahlungsnachweise mit Angaben zum Empfängerkonto, sofern Geld überwiesen wurde.
- Liefer- oder Übergabenachweise, wenn es um Waren ging.
Bei der elektronischen Identitätsprüfung wird die Identität eines Kunden aus der Ferne überprüft, statt sich ausschließlich auf ein Treffen in einer Filiale oder an einem Verkaufsschalter zu stützen. Die dazugehörigen Aufzeichnungen können Ermittlern helfen, die antragstellende Person mit der Person zu vergleichen, deren Angaben verwendet wurden.
TrueMoney empfiehlt außerdem, den Kreditgeber aufzufordern, den strittigen Kredit sowie weitere Zinsen und Gebühren während der Untersuchung auszusetzen. Betroffene sollten diese Aufforderung und die Antwort des Instituts aufbewahren und Namen der kontaktierten Mitarbeiter sowie das Datum notieren.
Für die Berichtigung der Kreditauskunft ist ein eigener Antrag nötig
Das vietnamesische Credit Information Center, kurz CIC, führt Informationen, die Kreditgeber zur Beurteilung der Kreditgeschichte nutzen. Eine persönliche Kreditauskunft kann helfen, unbekannte Kreditgeber, offene Beträge und überfällige Zahlungen zu erkennen, die mit einer Identität verknüpft sind.
Huyen verwies auf Absatz 4 von Artikel 19 des Rundschreibens 15/2023/TT-NHNN, das Kunden das Recht einräumt, die Berichtigung unrichtiger Kreditinformationen zu beantragen. Der Antrag kann mit einer Begründung und entsprechenden Nachweisen beim CIC, beim betreffenden Kreditinstitut oder bei einer teilnehmenden Organisation eingereicht werden.
Ein aussagekräftiger Berichtigungsantrag enthält den strittigen Eintrag, die Bestätigung der Polizeianzeige und die beim Kreditgeber erhaltenen Nachweise. Die Prüfung des Vertrags liegt beim Finanzinstitut und den zuständigen Behörden; das CIC ist für die über den Kunden gespeicherten Kreditinformationen zuständig.
TrueMoney empfiehlt, Schriftverkehr, Inkassomitteilungen, Verträge und Gesprächsnotizen gemeinsam aufzubewahren. Wenn ein Kreditgeber nicht kooperiert oder der Streit kompliziert wird, rät das Unternehmen dazu, eine Anwältin oder einen Anwalt beziehungsweise eine Verbraucherschutzorganisation einzuschalten.
Frühere Warnungen können die Reaktion beschleunigen
Die vietnamesische Aktiengesellschaft Vietnam Credit Information, kurz PCB, hat ID365 entwickelt. Der Dienst benachrichtigt Kunden, wenn ein angeschlossenes Finanzinstitut im Zusammenhang mit einem Kredit ihre Bonität abfragt. Die Benachrichtigung erfolgt per E-Mail, sodass Kunden eine unerwartete Anfrage erkennen und das Institut kontaktieren können.
Der Zeitpunkt ist entscheidend. Eine Kreditauskunft wird während des Antragsverfahrens abgefragt. Betroffene können dadurch möglicherweise Alarm schlagen, bevor Geld ausgezahlt wird. Eine Inkassomitteilung kommt in der Regel erst, nachdem ein Vertrag geschlossen wurde und Zahlungen fällig sind.
Die beschriebene Abdeckung von ID365 umfasst Abfragen durch Finanzinstitute, die an PCB angeschlossen sind. Wer solche Warnmeldungen nutzt, sollte dennoch Transaktionsbenachrichtigungen und die eigenen Kreditinformationen im Blick behalten, wie die Polizei von Dong Nai empfiehlt.
Auch veröffentlichte Zahlen nach der Einführung biometrischer Abgleiche durch Banken zeigen das Ausmaß der Veränderungen, die mit strengeren Prüfungen verbunden sind: Die Zahl der Privatkunden, die betrogen wurden und Geld verloren, sank um 59 Prozent. Die Zahl der Privatkonten, auf denen betrügerisch erlangte Gelder eingingen, ging um 52 Prozent zurück. Verglichen wurden die Zeiträume vor und nach dem 1. Juli 2024. Die Zahlen erfassen unterschiedliche Fälle: zum einen Personen, die Geld verloren, zum anderen Konten, auf denen es einging.
Beim biometrischen Abgleich wird ein körperliches Merkmal wie das Gesicht zur Identitätsprüfung herangezogen. Warnmeldungen zu Kreditanfragen erfüllen einen anderen Zweck: Sie informieren die betroffene Person darüber, dass ein Antragsverfahren begonnen hat. Wer früh gewarnt wird, kann sich mit einem verdächtigen Antrag befassen, statt erst mit einer überfälligen Forderung konfrontiert zu werden.
Dokumente vor dem Kopieren schützen
Die am 17. Januar 2024 veröffentlichte Warnung der Polizei der Provinz Ha Tinh vor Identitätsdiebstahl riet Einwohnern, unerwartete Anrufe, Nachrichten und E-Mails zu Finanzthemen zu überprüfen. Dazu sollten sie das Institut über die offiziell veröffentlichte Telefonnummer oder E-Mail-Adresse kontaktieren. Die Warnung thematisierte auch den Missbrauch von Identitätsdaten für falsche Steuerregistrierungen und über soziale Medien arrangierte Kredite.
Die Polizei der Provinz Ca Mau riet später dazu, sechs Arten sensibler Bilder nur eingeschränkt über Apps wie Zalo und Messenger zu teilen. Dazu gehörten Ausweisdokumente, Bankkarten- und Kontodaten, Authentifizierungsbildschirme, Flugbuchungen, Finanz- oder Immobiliendokumente sowie Screenshots von Transaktionen oder Kontoständen.
Bei einer berechtigten Anfrage sollte zunächst geklärt werden, wer das Dokument benötigt und welche Angaben tatsächlich erforderlich sind. Die Polizei rät, nicht benötigte Ausweisnummern, QR-Codes, Barcodes und Kartennummern unkenntlich zu machen und nur den erforderlichen Ausschnitt zu senden. Eine blickdichte Abdeckung ist einem durchscheinenden Markierstift vorzuziehen, durch den Text weiterhin lesbar bleibt.
Die Polizei von Ca Mau empfahl außerdem, in Fotos gespeicherte Standortinformationen zu entfernen, alte Chats nach Bildern von Dokumenten zu durchsuchen und nicht mehr benötigte Kopien zu löschen. Sensible Dateien können offengelegt werden, wenn das Nachrichtenkonto einer der beteiligten Personen übernommen wird.
Ein Identitätsbetrug kann mit einer scheinbar routinemäßigen Verwaltungsanfrage beginnen. In der Gemeinde Dak Po in Gia Lai bat eine Person, die sich als Mitarbeiter der Landverwaltung ausgab, unter dem Vorwand der Bearbeitung von Unterlagen um Fotos von Ausweisen und Grundbesitzdokumenten.
Die Polizei von Dong Nai rät Einwohnern, Ausweisdokumente niemals für die Geschäfte anderer Personen zu verleihen und keine Passwörter für Bankkonten oder Einmalpasswörter, sogenannte OTPs, weiterzugeben. Außerdem warnt sie davor, sich auf privaten Geräten mit Cloud-Konten anzumelden, deren Zugangsdaten von Fremden stammen. Wer bereits mit einer unbekannten Forderung konfrontiert ist, sollte sich zunächst an den Kreditgeber wenden, Beweise sichern und den mutmaßlichen Betrug melden.
Wichtige Punkte
- Die Polizei von Dong Nai nahm einen Tatverdächtigen fest, der beschuldigt wird, sein eigenes Foto mit den Angaben anderer Menschen auf gefälschten Ausweisdokumenten kombiniert zu haben, um Waren auf Raten zu erwerben.
- Die Ermittlungen dauern an. Die Polizei hat weder die Zahl der Opfer noch die Höhe des entstandenen Schadens bekannt gegeben.
- Die Anwältin Dang Thi Thuy Huyen erklärte, eine Rückzahlungspflicht setze eine Beteiligung, eine Bevollmächtigung oder eine andere rechtliche Grundlage voraus. Es genüge nicht, dass die Identitätsdaten in einer Akte auftauchten.
- Betroffene sollten Verträge, Prüfnachweise sowie Zahlungs- oder Lieferbelege anfordern und den mutmaßlichen Identitätsbetrug bei der Polizei melden.
- Fehlerhafte Kreditinformationen können mit einem durch Unterlagen belegten Berichtigungsantrag angefochten werden.
- Warnmeldungen zu Kreditanfragen, verifizierte Kontaktwege und ein sorgfältiger Umgang mit Dokumentenfotos können helfen, Identitätsmissbrauch früher zu erkennen oder zu verhindern.