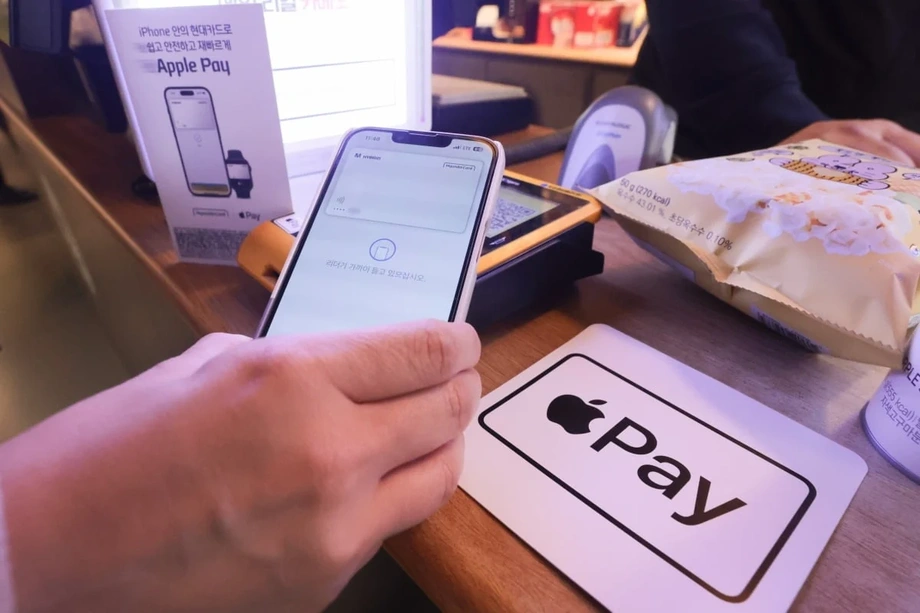
Zwei Digitalbanken stehen vor einer Ausweitung von Apple Pay
KakaoBank und Toss Bank bereiten vor, ihre Debitkarten in Südkorea für Apple Pay verfügbar zu machen. Damit könnte der Dienst erstmals seit seinem Start im März 2023 über Hyundai Card hinausgehen. KakaoBank könnte den Anfang machen, während Toss Bank den Start 2026 anstrebt, nachdem die Pläne zuvor auf Eis gelegt worden waren.
Inhalt
- Zwei Digitalbanken stehen vor einer Ausweitung von Apple Pay
- Ein Händlerhinweis gab Einblick in die Vorbereitungen
- Auf die Genehmigung folgte wiederholt eine Verzögerung
- Was Kunden davon hätten
- KakaoBank verfügt bereits über ein großes Debitkartengeschäft
- Wie aus einer kleinen Gebühr eine große Geschäftsentscheidung wird
- Samsungs deutlich größere Zahlungsbasis prägt die Debatte
- Kompatible Kassenterminals bleiben ein weiterer Kostenpunkt
- Aufsichtsbehörden beobachten die Kosten für Verbraucher
- Die wichtigsten Punkte
Der südkoreanische Finanzaufsichtsdienst schloss im Januar 2026 die Prüfung der Apple-Pay-Bedingungen von Toss Bank ab. Die Prüfung von KakaoBank steht kurz vor dem Abschluss, und beide Banken haben Berichten zufolge die technischen Vorbereitungen abgeschlossen. Mit ihrem Einstieg könnten Kunden geeignete Debitkarten der Banken zu Apple Wallet hinzufügen, statt eigens für den Dienst eine Hyundai-Card-Karte beantragen zu müssen.
Keine der beiden Banken hat sich öffentlich auf einen konkreten Starttermin festgelegt. KakaoBank prüfe die Möglichkeit, Apple Pay einzuführen, während Toss Bank erklärt, Details nicht offiziell bestätigen zu können. Bei anderen Finanzunternehmen zogen sich die Vorbereitungen auch nach der behördlichen Genehmigung deutlich länger hin. Für den Zeitplan sind daher vor allem die noch ausstehenden geschäftlichen Entscheidungen ausschlaggebend.
Der Reiz liegt auf der Hand: iPhone-Nutzer können leichter bezahlen, und die Banken haben die Chance, einen größeren Anteil an den täglichen Ausgaben zu gewinnen. Die Schwierigkeit ist ebenso konkret. Apple erhält Berichten zufolge von teilnehmenden Kartenunternehmen rund 0,15 % jeder Transaktion. In der Branche wächst die Sorge, dass eine breitere Nutzung Samsung dazu veranlassen könnte, ebenfalls Gebühren für Transaktionen im Inland zu verlangen.
Für Kunden könnte das an der Kasse mehr Auswahl bedeuten, zugleich aber Druck auf Punkte, Rabatte und Cashback-Angebote ausüben, die bei der Wahl der Karte eine wichtige Rolle spielen.
Ein Händlerhinweis gab Einblick in die Vorbereitungen
Die Arbeit von KakaoBank wurde sichtbar, als Toss Payments Händlern, die über KB Kookmin Card betreut werden, einen Hinweis schickte. KB Kookmin Card wickelt Zahlungen mit KakaoBank-Debitkarten ab. Dem Hinweis zufolge sollten KakaoBank-Debitkarten ab dem 6. November für Apple Pay registriert werden können.
Toss Payments zog den Hinweis später zurück und bezeichnete die Arbeiten als technischen Test. Zugleich erklärte das Unternehmen, es habe Unklarheit über den Zeitplan gegeben. Toss Payments, das an dem Hinweis beteiligte Zahlungsabwicklungsunternehmen, ist von Toss Bank getrennt, die ihren eigenen Apple-Pay-Dienst vorbereitet.
Die Anweisungen an die Händler zeigen, welche praktischen Aufgaben hinter der Ausweitung stehen. Toss Payments bat die Unternehmen zu prüfen, ob ihre Zahlungssysteme Sonderregeln enthalten, durch die jede Apple-Pay-Transaktion automatisch als Zahlung mit einer Hyundai-Card-Karte behandelt wird. Wenn ein weiterer Kartenanbieter hinzukommt, müssen diese Regeln möglicherweise angepasst werden.
Die Verbindung von KakaoBank zu KB Kookmin Card erklärt auch, warum an den Vorbereitungen mehrere Unternehmen beteiligt sein können. Auf der Karte steht der Name einer Bank, doch die Händlerseite der Zahlung kann von einem anderen Unternehmen abgewickelt werden. Damit ein Wallet-Dienst starten kann, müssen diese Systeme zusammenarbeiten.
Auf die Genehmigung folgte wiederholt eine Verzögerung
Die frühere Pause bei Toss Bank zeigt, wie weit die Vorbereitungen für einen Start fortgeschritten sein können, bevor er doch verschoben wird. Die Bank beantragte die Prüfung im November 2025 und erhielt im Januar 2026 die Genehmigung. Berichten zufolge verschob sie einen für März geplanten Start jedoch aus geschäftlichen Gründen. Jüngere Vorbereitungen deuten darauf hin, dass sie den Dienst nun erneut einführen will.
Shinhan Card wartet schon länger. Das Unternehmen erhielt im Dezember 2024 die Genehmigung, doch der Start verzögerte sich um mehr als ein Jahr, während es den richtigen Zeitpunkt und die Rentabilität abwägte. Berichten zufolge legte es außerdem überarbeitete Bedingungen vor. Auch KB Kookmin Card und BC Card bereiten eigene Angebote vor. Im Laufe dieser Planungen wurde die Prüfung von KB teils als noch laufend, teils als abgeschlossen beschrieben.
Die Abfolge behördlicher und geschäftlicher Meilensteine erklärt, warum die Erwartungen wiederholt stiegen, ohne dass ein weiterer Anbieter den Dienst startete:
- Dezember 2022: Hyundai Card schloss die behördliche Prüfung der Apple-Pay-Bedingungen ab.
- März 2023: Hyundai Card startete Apple Pay in Südkorea.
- August 2024: KB Kookmin Card suchte Mitarbeitende für den Aufbau ihres Apple-Pay-Dienstes und nahm die Stellenanzeige später wieder aus dem Netz.
- Dezember 2024: Shinhan Card erhielt die Genehmigung für ihre Bedingungen.
- November 2025: Toss Bank beantragte die Prüfung ihrer Bedingungen.
- Januar 2026: Toss Bank erhielt die Genehmigung, verschob später jedoch den geplanten Start.
Bei der behördlichen Prüfung geht es um die Bedingungen des Dienstes. Finanzunternehmen müssen zusätzlich Verträge abschließen, die Zahlungsabwicklung regeln, in die nötige Ausstattung investieren und prüfen, ob sich die Einführung für Kunden wirtschaftlich rechnet.
Was Kunden davon hätten
Kunden mit geeigneten Debitkarten von KakaoBank und Toss Bank könnten diese in Apple Wallet registrieren und mit einem iPhone oder einer Apple Watch bezahlen. An einem kompatiblen Terminal könnten sie bezahlen, ohne die physische Karte herauszunehmen oder eine separate Zahlungs-App zu öffnen.
Bei einer Debitkarte wird das Geld direkt vom verknüpften Bankkonto abgebucht. Die geplante Ausweitung richtet sich daher auch an Kunden, die lieber über ihr vorhandenes Guthaben verfügen, statt Kredit zu nutzen. Besonders interessieren sich die Banken für Menschen in ihren 20ern und 30ern, die nach ihrer Einschätzung besonders an iPhones interessiert sind.
Auch Ausgaben im Ausland sind ein Anreiz. Apple Pay lässt sich an kompatiblen kontaktlosen Terminals im Ausland nutzen. Hyundai Card verzeichnete 2025 Kreditkartenumsätze im Ausland von 3,9379 Billionen Won und lag damit das dritte Jahr in Folge an der Branchenspitze. Die Wettbewerber sehen im Zugang zu diesen Ausgaben einen Grund für den Einstieg.
Hyundai Card konkurriert weiterhin mit eigenen Angeboten, darunter einer Debitkarte mit 10 % Cashback auf Apple-Pay-Käufe. Wenn weitere Anbieter hinzukommen, dürfte sich der Wettbewerb stärker auf das Zusammenspiel von Wallet-Zugang, Prämien und Kontodiensten verlagern und nicht mehr allein auf den Zugang konzentrieren.
KakaoBank verfügt bereits über ein großes Debitkartengeschäft
KakaoBank würde eine etablierte Zahlungsbasis zu Apple Pay mitbringen. Die Ausgaben mit ihren Debitkarten erreichten im zweiten Quartal, das in den Plänen zur Ausweitung genannt wurde, mit 6,3 Billionen Won einen Quartalsrekord. Die kumulierten Ausgaben beliefen sich bis zum Ende des ersten Halbjahrs auf 154,8997 Billionen Won.
Bis Ende 2024 waren die Friends-Debitkarten der Bank insgesamt mehr als 31 Millionen Mal ausgegeben worden. In dieser Zahl sind Ersatzkarten und mehrere Karten für dieselbe Person enthalten. KakaoBank erklärte, diese Besonderheiten bei der Zählung seien ein Grund dafür, dass das Unternehmen die kumulierte Zahl ausgegebener Karten nicht mehr separat veröffentliche.
Wenn sich eine bestehende Karte leichter nutzen lässt, könnte das Kunden dazu bewegen, mehr von ihrem täglichen Ausgabengeld auf dem damit verbundenen Konto zu halten. Höhere Debitkartenausgaben könnten zudem zusätzliche Gebühreneinnahmen bringen, auch wenn Apple Pay die Kosten pro Transaktion erhöht.
Zur Produkterweiterung von KakaoBank gehört auch die am 14. Oktober eingeführte The Check Card. Außerdem bereitet die Bank eine Debitkarte für Fremdwährungen vor, die im Dezember starten soll. Apple Pay passt zu dem Vorhaben, das Zahlungsgeschäft neben der Kreditvergabe auszubauen.
Wie aus einer kleinen Gebühr eine große Geschäftsentscheidung wird
Bei Apples in Südkorea berichteter Transaktionsgebühr von rund 0,15 % würden für einen Einkauf im Wert von 20.000 Won 30 Won anfallen. Gebühren internationaler Kartennetzwerke können die Kosten erhöhen. Eine Beispielrechnung kommt auf Gesamtkosten von rund 60 Won beziehungsweise 0,3 % des Einkaufswerts.
Der Abgeordnete Kim Yong-man von der Demokratischen Partei Koreas nannte außerdem eine Gebühr von 1.000 Won für jede registrierte Karte sowie Sicherheitskosten von rund 29 Won pro Transaktion. Die tatsächlichen Kosten für ein teilnehmendes Unternehmen hängen von seinen Verträgen und den für seine Karten geltenden Gebühren ab.
Apples in Südkorea gemeldeter Gebührensatz ist dreimal so hoch wie der für China genannte Satz von 0,05 %. Die Kartenunternehmen wägen diese Kosten ab, während sie zugleich mit niedrigeren Händlergebühren und höheren Finanzierungskosten zu kämpfen haben. Ein Branchenvertreter erklärte, mehr als 90 % der Händler erhielten Vorzugskonditionen bei der Zahlungsabwicklung. Bei manchen Einkäufen bleibe daher wenig Spielraum, um eine weitere Gebühr aufzufangen.
Frühere Finanzzahlen veranschaulichen, warum Umsatzvolumen und Gewinn nicht dasselbe bedeuten. Hyundai Card führte im Januar 2025 acht große Kartenunternehmen mit Kreditkartenumsätzen von 14,32 Billionen Won an. Eine separate Finanzübersicht bezifferte den kumulierten Nettogewinn des Unternehmens bis zum dritten Quartal des Vorjahres auf 240,1 Milliarden Won. Damit lag Hyundai Card unter Shinhan Card mit 552,7 Milliarden Won, Samsung Card mit 531,5 Milliarden Won und KB Kookmin Card mit 370,4 Milliarden Won. Jeder Anbieter muss die Einnahmen aus zusätzlichen Ausgaben gegen die eigenen Kosten abwägen.
Samsungs deutlich größere Zahlungsbasis prägt die Debatte
Seit dem Start des Dienstes im Jahr 2015 hat Samsung südkoreanischen Kartenunternehmen keine Gebühren für inländische Transaktionen mit Samsung Pay berechnet. Der Dienst ist inzwischen Teil von Samsung Wallet. Zunächst gab es gebührenfreie Vereinbarungen mit zehn Kartenunternehmen und dem südkoreanischen Verband der Kreditfinanzierungsunternehmen. Später wurden Einzelverträge mit den Unternehmen geschlossen.
Samsung hat keine offizielle Entscheidung über die Einführung von Gebühren für inländische Transaktionen bekannt gegeben. Kartenunternehmen befürchten dennoch, dass Zahlungen an Apple bei gleichzeitig gebührenfreiem Samsung Pay die Verhandlungen mit dem südkoreanischen Technologiekonzern verändern könnten.
Zahlen, die der Bank of Korea und Samsung Electronics zugeschrieben werden, beziffern den südkoreanischen Markt für vereinfachte Zahlungen 2024 auf rund 350 Billionen Won. Davon entfielen 88 Billionen Won auf Samsung Pay. Diesen Zahlen zufolge machte Samsung Pay etwa ein Viertel des Gesamtvolumens aus. Selbst eine geringe Gebühr hätte damit erhebliche wirtschaftliche Bedeutung.
Eine hypothetische Gebühr von 0,15 % auf 88 Billionen Won ergäbe jährlich 132 Milliarden Won. Das liegt nahe an der Branchenschätzung von 130 Milliarden Won für eine mögliche Samsung-Gebühr. Eine umfassendere Branchenschätzung beziffert die möglichen Gesamtkosten von Apple Pay und Samsung Pay auf mehr als eine Billion Won pro Jahr. Diese höhere Prognose beruht auf einem breiteren Gebührenszenario als die Schätzung, die sich auf das bestehende Zahlungsvolumen von Samsung konzentriert.
Auch Toss Bank ist auf Beziehungen außerhalb der eigenen Bilanz angewiesen. Sowohl ihre Debitkarte als auch die mit ihr verbundene Toss Bank Hana-Kreditkarte nutzen das Zahlungsnetzwerk von Hana Card. Entscheidungen zur Unterstützung von Wallets betreffen somit nicht nur die Interessen der Bank, sondern auch die eines Partners.
Kompatible Kassenterminals bleiben ein weiterer Kostenpunkt
Apple Pay erfordert Terminals mit Near Field Communication (NFC), die dem internationalen Zahlungsstandard EMV entsprechen. NFC ermöglicht es einem Smartphone oder einer Uhr, Zahlungsinformationen mit einem Lesegerät in der Nähe auszutauschen. Damit das kontaktlose Bezahlen funktioniert, benötigen Händler kompatible Geräte.
Einer früheren Branchenschätzung zufolge verfügten nur rund 10 % der südkoreanischen Kartenhändler über NFC-Terminals. Diese Schätzung beschreibt den Stand der Infrastruktur zum Zeitpunkt ihrer Erstellung. Für einen wachsenden Dienst kommt es in der Praxis darauf an, an wie vielen Geschäften Kunden tatsächlich bezahlen können.
Als Hyundai Card Apple Pay einführte, unterstützte das Unternehmen die Ausstattung großer Handelsketten und anderer Händler mit NFC-Terminals. Von möglichen Neueinsteigern wird Berichten zufolge erwartet, in vergleichbarem Umfang in die Infrastruktur zu investieren. Das verursacht Kosten, bevor zusätzliche Transaktionserlöse fließen.
Das Volumen der mobilen Zahlungen in Südkorea wächst. Die durchschnittlichen täglichen Zahlungen stiegen von 799,1 Milliarden Won im Jahr 2022 auf 923,2 Milliarden Won im Jahr 2024, ein Plus von rund 15,5 %. Weitere Anbieter könnten um einen Anteil an diesem wachsenden Markt konkurrieren. Für die Berechnung wird aber auch weiterhin wichtig sein, wie gut der Dienst an Geschäften des täglichen Bedarfs verfügbar ist.
Aufsichtsbehörden beobachten die Kosten für Verbraucher
Lee Chan-jin, Chef des südkoreanischen Finanzaufsichtsdienstes, warnte, dass neue Gebühren für Kartenunternehmen letztlich bei den Verbrauchern ankommen könnten. Kartenunternehmen könnten darauf mit weniger Punkten, geringeren Rabatten oder weniger großzügigem Cashback reagieren. Das würde Kunden auch dann treffen, wenn auf ihrer Abrechnung keine separate Wallet-Gebühr auftaucht.
Die Aufsichtsbehörde hat das Thema mit Zahlungsvertretern von acht spezialisierten Kartenunternehmen erörtert und Samsung Pay wegen der weiten Verbreitung als eine Art öffentliche Versorgungsleistung bezeichnet. Die Preisgestaltung von Samsung bleibt eine geschäftliche Angelegenheit. Die Finanzaufsicht hat erklärt, ihre Möglichkeiten zu direkten Eingriffen seien begrenzt.
Lee Chan-jin, Chef des Finanzaufsichtsdienstes, beschrieb die laufende Prüfung:
Wir prüfen konkrete Fragen zu den Gebühren und werden uns nach Abschluss der Prüfung mit der Finanzdienstleistungskommission beraten.
Auch Lee Eog-weon, Vorsitzender der Finanzdienstleistungskommission, räumte ein, dass die Möglichkeiten für Eingriffe in Verhandlungen zwischen Unternehmen begrenzt seien. Zugleich versprach er, nach Wegen zu suchen, das Bezahlen komfortabler zu machen.
Bei einer Prüfung der Nationalversammlung am 22. Oktober zog Kim Yong-man, Abgeordneter der Demokratischen Partei, einen Vergleich mit den Nachbarländern:
In Japan bieten mehr als 200 Finanzunternehmen Apple Pay an, in China sind es über 100. In Korea ist Hyundai Card der einzige Anbieter. Der Dienst ist hier weiterhin nur eingeschränkt verfügbar.
KakaoBank und Toss Bank könnten den Zugang erweitern. Wie nützlich und erschwinglich das Angebot für die Nutzer wird, hängt von den geschäftlichen Bedingungen, der Bereitschaft der Händler und den Entscheidungen über Kundenvorteile ab.
Die wichtigsten Punkte
- KakaoBank und Toss Bank bereiten Apple-Pay-Dienste vor, die Hyundai Cards Stellung als einziger teilnehmender Anbieter in Südkorea beenden könnten.
- Toss Bank erhielt im Januar 2026 die Genehmigung für ihre Bedingungen, verschob aber zuvor einen geplanten Start. Die Prüfung von KakaoBank steht kurz vor dem Abschluss.
- Kunden könnten geeignete Debitkarten in Apple Wallet hinterlegen und mit einem iPhone oder einer Apple Watch an kompatiblen Terminals bezahlen.
- Apples Transaktionsgebühr beträgt Berichten zufolge rund 0,15 %. Weitere Kosten für die Zahlungsabwicklung könnten hinzukommen.
- Samsung hat keine Gebühren für inländische Transaktionen angekündigt. Kartenunternehmen sorgen sich jedoch über mögliche künftige Kosten.
- Die Aufsichtsbehörden prüfen, ob höhere Zahlungskosten für Verbraucher zu weniger Prämien oder anderen Belastungen führen könnten.