Eine neue Bank ohne Geldkarte
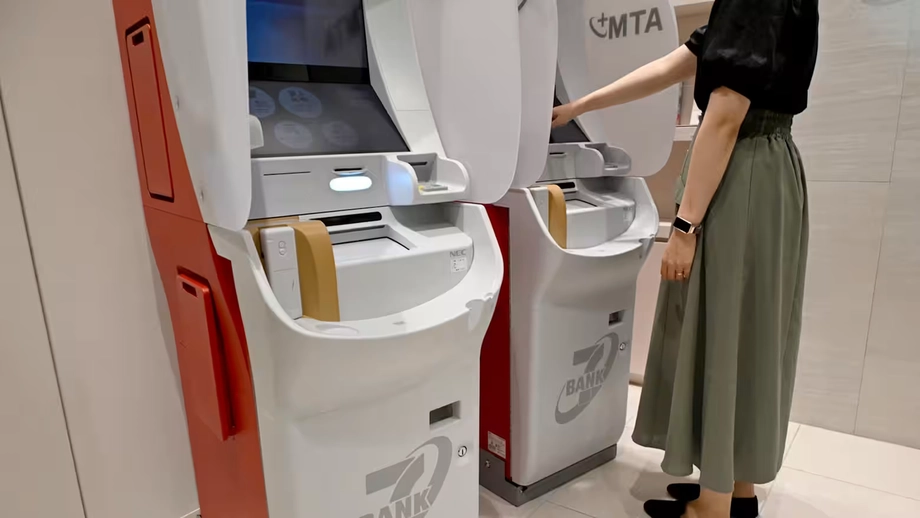
Die Mitsubishi UFJ Financial Group plant, ihre neue Digitalbank 2027 ohne Ausgabe von Geldkarten zu starten. Kundinnen und Kunden der Mitsubishi UFJ Emutto Bank sollen stattdessen über eine Smartphone-App Bargeld einzahlen und abheben können, zunächst an rund 28.000 Geldautomaten der Seven Bank in ganz Japan.
Inhalt
- Eine neue Bank ohne Geldkarte
- So sollen Bargeldabhebungen funktionieren
- Geldautomaten der Seven Bank als Startnetz
- Die Sicherheit soll von der Karte auf die App übergehen
- Niedrigere Kartenkosten könnten Einlagenangebote stärken
- Von den ersten Geldausgabeautomaten zum Smartphone
- Was ändert sich für Bestandskundinnen und -kunden?
- Die wichtigsten Punkte
Mit dem geplanten Angebot wäre der neue Anbieter die erste Bank im Umfeld einer der großen japanischen Bankengruppen, die keine Geldkarten ausgibt. Damit würde ein Konzept, das einige Onlinebanken und regionale Geldhäuser bereits nutzen, in das neue Privatkundengeschäft einer großen Bankengruppe Einzug halten.
Kundinnen und Kunden würden in der App den gewünschten Abhebungsbetrag eingeben und einen QR-Code scannen, der an einem kompatiblen Geldautomaten angezeigt wird. Ein QR-Code ist ein quadratisches Muster, das eine Handykamera lesen kann. So können App und Geldautomat die für die Transaktion erforderlichen Informationen austauschen.
MUFG will nach eigenen Angaben die Kosten für die Kartenausgabe senken und die Sicherheit durch mehrere Authentifizierungsschritte erhöhen. Die Gruppe plant außerdem, die Einsparungen in Kundenangebote wie Guthabenzinsen zu investieren. Zinszahlungen sollen künftig täglich möglich sein.
Die Änderung betrifft die neue Bank, die als eigenständige Einheit geplant ist. Kundinnen und Kunden der bestehenden Mitsubishi UFJ Bank können ihre Geldkarten weiterhin nutzen. Wer zwischen den beiden Banken wählt, muss vor allem einen praktischen Unterschied beachten: Für den geplanten Bargeldzugang am Geldautomaten wäre bei der neuen Bank ein Smartphone erforderlich.
So sollen Bargeldabhebungen funktionieren
Der Abhebevorgang bei der Emutto Bank würde auf dem Smartphone beginnen. Die Kundin oder der Kunde öffnet die Bank-App, gibt einen Betrag ein und scannt damit den QR-Code auf dem Bildschirm des Geldautomaten. Bevor das Gerät das Geld ausgibt, erfolgt die Authentifizierung über den Smartphone-Dienst.
Auch Einzahlungen sollen über die Smartphone-App und einen QR-Code abgewickelt werden. Das Bargeld wird weiterhin an einem physischen Geldautomaten bewegt, auch wenn die Kundinnen und Kunden keine Bankkarte mehr einführen, um das Konto zu identifizieren.
Für die Nutzerinnen und Nutzer ändert sich dadurch, was sie mitbringen müssen. Eine Geldkarte kann zu Hause bleiben, da keine ausgegeben wird. Der Zugang hängt stattdessen davon ab, ob sie ein Smartphone haben, auf dem die Bank-App läuft und genutzt werden kann. Der Geldautomat bleibt der Ort, an dem digitale Kontostände auf physische Banknoten treffen.
MUFG sieht die App als Standardweg für diese Transaktionen vor und nicht als zusätzliche Möglichkeit neben einer neu ausgegebenen Karte. Damit werden der Kontozugang und die Authentifizierung zu zentralen Bestandteilen des täglichen Bankangebots.
Geldautomaten der Seven Bank als Startnetz
Zum Start ist die Seven Bank als Geldautomatenpartner vorgesehen. Ihre Geräte stehen in 7-Eleven-Filialen und an weiteren Standorten in ganz Japan. So erhält die neue Bank Zugang zu Bargeldservices, ohne ein eigenes landesweites Geldautomatennetz aufbauen zu müssen.
Das anfängliche Netz soll rund 28.000 Geldautomaten umfassen. Kundinnen und Kunden würden für Ein- und Auszahlungen somit teilnehmende Automaten in Convenience-Stores nutzen, statt dafür auf ein eigenes Filialnetz angewiesen zu sein.
Der Dienst soll außerdem an rund 16.000 Geldautomaten verfügbar sein, die schrittweise als Ersatz für Geräte in FamilyMart-Filialen installiert werden. Eine Unterstützung der bestehenden Geldautomaten der Mitsubishi UFJ Bank wird geprüft.
Die Vereinbarung trennt zwei Aufgaben, die Kundinnen und Kunden häufig mit einer einzigen Bank verbinden: Die Emutto Bank führt das Konto und stellt die App bereit, während die Automaten der Seven Bank das Bargeld ausgeben und entgegennehmen. Für die Kundschaft kommt es auf die Kombination aus einem gut erreichbaren Automaten und einer App an, die die Transaktion autorisieren kann.
Die Sicherheit soll von der Karte auf die App übergehen
MUFG hält die Authentifizierung über die App für sicherer als die gewohnte Kombination aus Geldkarte und persönlicher Identifikationsnummer, der PIN. Der Plan sieht mehrere Authentifizierungsschritte vor, um unbefugte Transaktionen zu verhindern.
Bei der Authentifizierung prüft eine Bank, ob die Person, die Zugriff verlangt, dazu berechtigt ist, ein Konto zu nutzen. Beim herkömmlichen Geldautomatenverfahren legt die Kundin oder der Kunde eine Karte vor und gibt eine geheime Nummer ein. Im neuen Modell soll der Smartphone-Dienst den Zugriff in mehreren Schritten prüfen, unter anderem über den Entsperrcode des Telefons und die Anmeldung in der App.
Ziel ist es, betrügerische Nutzung zu verringern und zugleich die physische Karte aus der Transaktion zu entfernen. Die Kundinnen und Kunden würden über die App mit dem Geldautomaten interagieren. Der QR-Code verbindet dabei den am Gerät angezeigten Vorgang mit dem Ablauf auf dem Smartphone.
MUFG hat noch keine Einzelheiten zum Vorgehen bei einem verlorenen oder nicht nutzbaren Smartphone, zu Transaktionsgebühren, Einlagenzinsen oder einem genauen Starttermin genannt. Diese Angaben werden für Kundinnen und Kunden wichtig sein, wenn sie entscheiden, ob das Angebot zu ihrem Alltag passt, insbesondere wenn ihr Smartphone nicht verfügbar ist.
Niedrigere Kartenkosten könnten Einlagenangebote stärken
MUFG will die Kosten für die Kartenausgabe senken und die Einsparungen in bessere Angebote investieren, darunter Guthabenzinsen. Damit verbindet die Bank eine betriebliche Änderung mit einem Vorteil, den Kundinnen und Kunden auf ihren Konten bemerken könnten.
Eine physische Karte muss hergestellt und ausgegeben werden. Eine Bank, die keine Karte ausgibt, vermeidet diese Kosten. MUFG will die Einsparungen nutzen, um das Angebot der neuen Bank für ihre Kundschaft zu stärken, statt die Kartenabschaffung lediglich als Änderung der Geldautomatennutzung zu behandeln.
Zinszahlungen sollen täglich erfolgen. Zinsen sind Zahlungen, die eine Bank dafür leistet, dass Kundinnen und Kunden ihr Guthaben bei ihr halten. Der Zahlungsrhythmus bestimmt, wann dieses Geld dem Konto gutgeschrieben wird.
Bei einer täglichen Gutschrift würden die Zinsen häufiger eingehen. Wie viel Kundinnen und Kunden verdienen, hängt weiterhin vom geltenden Zinssatz, ihrem Kontostand und den Kontobedingungen ab. Diese Produktdetails müssen sie neben dem Komfort der App berücksichtigen.
Von den ersten Geldausgabeautomaten zum Smartphone
Das japanische Geldkartensystem ist mehr als ein halbes Jahrhundert alt. 1969 stellten Omron und die Sumitomo Bank Japans ersten Geldausgabeautomaten vor. Damit konnten Kundinnen und Kunden Geld abheben, ohne sich am Bankschalter anzustellen.
Vor dieser Neuerung nutzten Kundinnen und Kunden am Schalter üblicherweise ein Sparbuch und einen persönlichen Stempel, um sich auszuweisen und Geld abzuheben. Mit dem Automaten wurde das Verfahren mit Geldkarte und PIN eingeführt, das bis heute vertraut ist.
- 1969: Omron und die Sumitomo Bank stellten Japans ersten Geldausgabeautomaten vor, an dem Abhebungen mit Geldkarte und PIN möglich waren.
- In den vergangenen Jahren: Einige Onlinebanken und regionale Geldhäuser führten Transaktionen an Geldautomaten per Smartphone-App ein.
- 2027: MUFG will ihre neue Digitalbank ohne Ausgabe von Geldkarten eröffnen. Zum Start soll der Zugang über Geldautomaten der Seven Bank möglich sein.
Im Kern geht es bei diesem Wandel darum, wie Kundinnen und Kunden auf ihre Konten zugreifen. Die ersten Automaten verlagerten Abhebungen vom Bankschalter. Bei Smartphone-Transaktionen kann das Identifikationsmittel nun von einer separaten Plastikkarte auf eine App auf einem Gerät wechseln, das die Kundinnen und Kunden ohnehin bei sich tragen.
Was ändert sich für Bestandskundinnen und -kunden?
Die Mitsubishi UFJ Bank wird ihre Geldkarten weiterhin unterstützen. Damit bietet MUFG zwei unterschiedliche Servicemodelle: die bestehende Bank mit weiterhin möglichem Kartenzugang und eine eigenständige Digitalbank, die auf eine Smartphone-App ausgerichtet ist.
Kundinnen und Kunden, die ihr Smartphone regelmäßig für Bankgeschäfte nutzen, dürfte der neue Ablauf vertraut sein, insbesondere wenn sie andernorts bereits ähnliche Angebote nutzen. Wer eine physische Karte bevorzugt, kann diese weiterhin bei der bestehenden Mitsubishi UFJ Bank nutzen.
Andere große Bankengruppen können beobachten, wie die Kundschaft auf eine Bank reagiert, die ohne Karten startet. Die unmittelbare Änderung betrifft jedoch nur das geplante neue Institut von MUFG. Mit dem Start würde eine bereits etablierte Methode für Smartphone-Transaktionen an Geldautomaten auf einen neuen Bereich des japanischen Großbankensektors ausgeweitet, während Ein- und Auszahlungen von Bargeld weiterhin möglich wären.
Die wichtigsten Punkte
- MUFG plant, die Mitsubishi UFJ Emutto Bank 2027 ohne Ausgabe von Geldkarten zu eröffnen.
- Kundinnen und Kunden sollen Bargeld an Geldautomaten mithilfe einer Smartphone-App und QR-Codes ein- und auszahlen können.
- Zum Start sind rund 28.000 Geldautomaten der Seven Bank vorgesehen. Zugang soll es außerdem an rund 16.000 Ersatzautomaten geben, die schrittweise in FamilyMart-Filialen installiert werden.
- Eine Unterstützung der bestehenden Geldautomaten der Mitsubishi UFJ Bank wird geprüft.
- MUFG will die Authentifizierung unter anderem mit dem Entsperrcode des Telefons und der Anmeldung in der App stärken und die Einsparungen bei der Kartenausgabe in Kundenangebote investieren.
- Zinszahlungen sollen täglich erfolgen. Die Produktbedingungen müssen noch bekannt gegeben werden.
- Die Geldkarten der bestehenden Mitsubishi UFJ Bank bleiben verfügbar.