Schwindender Vorsprung setzt Forschungsausgaben unter Druck
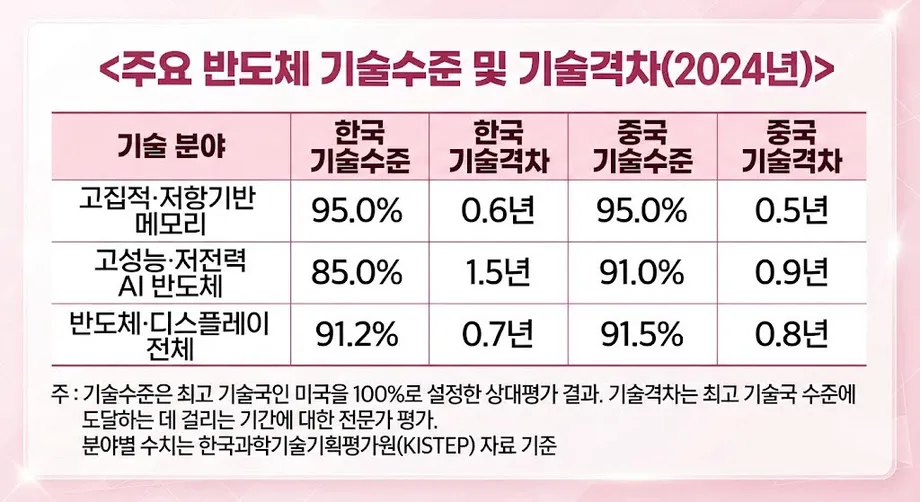
Südkorea und China erreichten bei einer Bewertung fortgeschrittener Speichertechnologie jeweils 95 Prozent, gegenüber einem US-Referenzwert von 100 Prozent. Bei Chips für künstliche Intelligenz lag China mit 91 zu 85 Prozent vor Südkorea. Die Zahlen aus einer Bewertung von 2024 haben die Aufmerksamkeit auf zwei große koreanische Halbleiterforschungsprojekte gelenkt, die 2027 starten sollen und zusammen mit 1,1538 Billionen Won veranschlagt sind.
Inhalt
- Schwindender Vorsprung setzt Forschungsausgaben unter Druck
- Was die Technologiewerte messen
- China holt bei Speicher auf, Korea verringert den Rückstand bei KI
- Stärken in der Fertigung verschaffen Korea einen anderen Vorteil
- Warum sich fortgeschrittener KI-Speicher nur schwer kopieren lässt
- Der Wettbewerb bei NAND verändert den chinesischen Markt bereits
- Mehr chinesische Kapazitäten könnten bis 2028 die Preise unter Druck setzen
- Zwei große Projekte starten 2027, nach früheren Programmen
- Fachkräfte und Forschungsgrundlagen sind Teil des Wettbewerbs
- Die wichtigsten Punkte
Der Abgeordnete Kim Nam-kuk von der Demokratischen Partei Koreas stellte die Ergebnisse am 23. Oktober 2026 vor. Zuvor hatte er Daten des Ministeriums für Wissenschaft und IKT sowie des Korea Institute of S&T Evaluation and Planning (KISTEP) ausgewertet. Angesichts der Expansion chinesischer Hersteller forderte er, Forschungsgelder schneller bereitzustellen, die Ausbildung stärker an den Bedürfnissen der Industrie auszurichten und Vorschriften anzupassen.
Der Bewertung zufolge lag Südkorea bei Speichertechnologie 0,6 Jahre hinter dem führenden Land, China 0,5 Jahre. Bei leistungsstarken KI-Chips mit geringerem Stromverbrauch betrug der geschätzte Rückstand für Südkorea 1,5 Jahre und für China 0,9 Jahre.
Südkoreanische Hersteller verfügen bei fortgeschrittenen Fertigungsverfahren und bei Speicher, der zusammen mit KI-Prozessoren eingesetzt wird, weiterhin über erhebliche Vorteile. China holt jedoch an mehreren Stellen auf: bei den Forschungskapazitäten, dem heimischen Marktanteil und der Menge an Chips, die seine Fabriken liefern können.
Für Samsung Electronics und SK hynix geht es daher um mehr als die Verteidigung ihrer Stellung bei den fortschrittlichsten Chips. Sie müssen ihre Fertigung weiter verbessern, mit expandierenden chinesischen Anbietern konkurrieren und zugleich die US-Beschränkungen für Anlagen in ihren chinesischen Fabriken beachten.
Was die Technologiewerte messen
KISTEP beschreibt sein Bewertungsverfahren in der am 5. Februar 2026 veröffentlichten Technologiebewertung 2025 mit der Veröffentlichungsnummer 기관2025-022. Die Untersuchung lief von Januar bis Dezember 2025 und wurde von Jung Eui-jin geleitet.
Das Institut untersucht 136 Technologien und vergleicht Südkorea mit den USA, der Europäischen Union, Japan und China. Fachleute erhalten Analysen zu Patenten und wissenschaftlichen Veröffentlichungen und nehmen anschließend an zwei Runden einer Delphi-Befragung teil. Bei diesem strukturierten Verfahren bewerten Spezialisten ein Thema und überprüfen ihre Einschätzungen in mehreren aufeinanderfolgenden Runden.
Der Prozentwert gibt die bewertete Position einer Technologie im Verhältnis zum Spitzenreiter an. Der Abstand in Jahren schätzt, wie lange es dauert, das führende Niveau zu erreichen. Die Fachleute beurteilen diese Kennzahlen getrennt. Deshalb können Südkorea und China beide 95 Prozent erreichen, während für sie leicht unterschiedliche Zeitabstände ermittelt werden.
Die Kategorie Speicher umfasst Speicher mit hoher Dichte und widerstandsbasierten Speicher, darunter Technologien zur Steigerung von Kapazität, Geschwindigkeit und Energieeffizienz. Widerstandsbasierte Speicher sichern Informationen durch Veränderungen des elektrischen Widerstands. Die Kategorie geht über die DRAM-Produkte einzelner Unternehmen hinaus.
China holt bei Speicher auf, Korea verringert den Rückstand bei KI
Das am 19. Februar 2025 veröffentlichte Briefing zu Halbleitertechnologien von KISTEP bietet einen früheren Vergleichspunkt. Der von Jung Eui-jin und Shin Dong-pyeong verfasste Bericht weist Südkorea bei der Speicherbewertung für 2022 mit 95 Prozent und China mit 90 Prozent aus. In den Zahlen für 2024 erreichen beide 95 Prozent; der Abstand von fünf Prozentpunkten ist damit verschwunden.
Bei KI-Halbleitern zeigte sich eine andere Entwicklung. Südkorea verbesserte sich von 80 Prozent im Jahr 2022 auf 85 Prozent im Jahr 2024, China von 90 auf 91 Prozent. Der Rückstand Koreas verringerte sich von zehn auf sechs Prozentpunkte, doch China behielt den höheren Wert. Chinas Vorsprung in dieser Kategorie bestand bereits 2022.
KI-Prozessoren führen die Berechnungen aus, die zum Trainieren von Modellen und zur Erstellung von Antworten nötig sind. Ihre Leistung hängt davon ab, wie viele nützliche Berechnungen sie bewältigen und wie viel Strom sie dabei verbrauchen. Speicher liefert die dafür benötigten Daten. Die beiden Technologien hängen eng zusammen, sind aber unterschiedliche industrielle Stärken.
In der übergeordneten Kategorie Halbleiter und Displays erreichte China 2024 einen Wert von 91,5 Prozent, Südkorea 91,2 Prozent. Da sich die erfassten Technologien und der Bewertungsrahmen zwischen den Runden 2022 und 2024 änderten, lassen sich historische Vergleiche am besten anhand der einzelnen Kategorien und ihrer Definitionen ziehen.
Stärken in der Fertigung verschaffen Korea einen anderen Vorteil
Eine 2024 durchgeführte Befragung von 39 südkoreanischen Halbleiterexperten hilft, die unterschiedlichen Wettbewerbspositionen der Branche zu erklären. Die im Briefing von KISTEP vom Februar 2025 veröffentlichten Ergebnisse zeigten, dass China bei den Grundlagen der Speichertechnologie vor Südkorea lag, während Korea bei der kommerziellen Umsetzung dieser Fähigkeiten einen leichten Vorsprung behielt.
Über den gesamten Halbleiterfertigungszyklus hinweg erzielte Südkorea bei der Prozesstechnologie 86,9 Prozent gegenüber 81,0 Prozent für China. Bei der Massenproduktion waren es 87,0 Prozent für Korea und 81,2 Prozent für China. Bei der Grundlagenforschung lag China mit 81,1 Prozent vor Koreas 78,8 Prozent, beim Design mit 80,2 gegenüber 79,4 Prozent.
Diese Umfragewerte sind Durchschnittswerte aus einem anderen Bewertungsverfahren. Sie zeigen eine praktische Aufteilung: China war bei einigen Grundlagen für die künftige Entwicklung stärker, Korea bei der zuverlässigen Fertigung von Chips in großem Maßstab.
Samsung, SK hynix und der US-Hersteller Micron vereinen zusammen mehr als 90 Prozent des weltweiten DRAM-Marktes auf sich. CXMT, kurz für ChangXin Memory Technologies, hielt in einer Marktaufnahme zu seinem ersten profitablen Jahr 2025 rund vier Prozent.
Fachleute der koreanischen Industrie schätzen den Rückstand Chinas bei der kommerziellen DRAM-Technologie auf etwa zwei bis drei Jahre. Der Professor der Dong-A-Universität Shim Dae-yong veranschlagt ihn auf mehr als fünf Jahre. Diese Schätzungen beziehen sich auf Fertigungskapazitäten und fortgeschrittene Produkte. KISTEPs Werte von 0,6 und 0,5 Jahren messen dagegen den von Experten eingeschätzten Abstand jedes Landes zu einem gemeinsamen Technologieführer.
Warum sich fortgeschrittener KI-Speicher nur schwer kopieren lässt
Shim arbeitete 26 Jahre bei SK hynix an der DRAM-Entwicklung und den frühen Fortschritten bei High Bandwidth Memory (HBM). Bei HBM werden Speicherchips übereinandergestapelt, damit große Datenmengen schnell an einen KI-Prozessor übertragen werden können.
Koreanische Hersteller liefern HBM3E aus und bereiten HBM4 vor, während CXMT Pläne für Produkte der HBM3-Klasse vorgestellt hat. Für die Herstellung solcher Stapel sind präzise Verbindungen, ein gutes Wärmemanagement und gleichbleibende Qualität über mehrere Schichten hinweg erforderlich.
Shim, Professor für Halbleiter der nächsten Generation an der Dong-A-Universität, beschrieb die Grenzen, wenn man allein auf Investitionen setzt:
Das Halbleitergeschäft lässt sich nicht allein mit Geld beherrschen.
Fortgeschrittener DRAM ist zudem auf den Zugang zu Anlagen angewiesen. Shim sieht den eingeschränkten Zugang zur extrem ultravioletten Lithografie (EUV) als große Hürde für China. EUV-Anlagen nutzen extrem kurzwellige Strahlung, um winzige Chipstrukturen herzustellen. Mit älteren Anlagen lassen sich durch wiederholte Strukturierungsschritte kleinere Strukturen erzeugen, doch mit schrumpfenden Strukturgrößen wird das Verfahren komplizierter.
Branchenvergleiche ordnen die führende koreanische Fertigung den DRAM-Generationen 1b und 1c zu, während chinesische Unternehmen überwiegend bei der früheren Generation 1z stehen. Shim zufolge wird EUV ab der Generation 1b praktisch unverzichtbar. Für wettbewerbsfähige Produktionskosten sind üblicherweise auch Ausbeuten von rund 80 bis 90 Prozent nötig, das heißt, dieser Anteil der gefertigten Chips muss einwandfrei funktionieren.
Das Stapeln eröffnet China einen weiteren Weg zu Fortschritten, bringt jedoch eigene Anforderungen an Materialien und Verpackungstechnik mit sich. Japanische Anbieter wie Resonac und Namics sind bei Schutzmaterialien für HBM stark positioniert. Koreanische Speicherhersteller verfügen außerdem über jahrzehntelange Erfahrung darin, Produkte gemeinsam mit Kunden wie Microsoft, Google, Apple und Nvidia zu entwickeln und zu validieren.
Der Wettbewerb bei NAND verändert den chinesischen Markt bereits
Chinas Fortschritte sind bei NAND-Flash sichtbar, einem Speicher, der Daten auch dann erhält, wenn ein Gerät ausgeschaltet ist. Der Anteil von YMTC am chinesischen NAND-Markt stieg in einem Marktvergleich zu Plänen für die Aufrüstung von Fabriken von 28 auf 38,5 Prozent. Samsungs Anteil sank von 36 auf 33,5 Prozent, der von SK hynix von 20 auf 17 Prozent.
Samsung und SK hynix fielen zusammen somit von 56 auf 50,5 Prozent, ein Rückgang um 5,5 Prozentpunkte. YMTC legte um 10,5 Punkte zu. Die Zahlen beziehen sich auf den chinesischen Markt. Samsung-Berater Kyung Kye-hyun bezifferte den Anteil chinesischer Anbieter am weltweiten NAND-Markt unabhängig davon auf rund 20 Prozent.
Auf Samsungs Werk in Xi'an entfallen rund 40 Prozent der weltweiten NAND-Produktion des Unternehmens. Der Modernisierungsplan zielt auf V9-NAND mit 286 Schichten. Zunächst soll die Kapazität bis zum Jahresende des ersten Jahres 5.000 Wafer erreichen und bis Ende 2027 auf 40.000 steigen. Wafer sind Scheiben, auf denen zahlreiche Chips gefertigt werden.
Samsung hat außerdem V10-NAND mit mehr als 400 Schichten eingeführt. Der Plan für Xi'an zeigt, wie die Werke eines Unternehmens abhängig von Anlagen, Investitionen und Genehmigungen unterschiedliche Generationen erreichen können.
Das Werk von SK hynix in Dalian produziert NAND mit 192 Schichten. Das Unternehmen hat die US-Genehmigung erhalten, auf 240 Schichten aufzurüsten. Weitere Pläne für mehr als 300 Schichten sind genehmigungspflichtig. Eine 2025 eingeführte US-Maßnahme verschärfte die Genehmigungsauflagen für ausländische Chipproduzenten, die Fabriken in China ausbauen oder modernisieren wollen. Außerdem verhandelt SK hynix mit Intel über eine NAND-Produktion in den USA.
Die Fortschritte der chinesischen Hersteller unterscheiden sich je nach Verfahren. Ein Vergleich unter Berufung auf die National Academy of Engineering of Korea bezifferte die chinesische NAND-Produktion auf 232 Schichten und die führende koreanische Produktion auf 286 bis 321 Schichten. Zugleich stufte er YMTCs Hybrid-Bonding-Technologie als fortschrittlicher ein als die der koreanischen Wettbewerber. Beim Hybrid Bonding werden Chipoberflächen eng miteinander verbunden, sodass Hersteller Schichten kombinieren können.
Mehr chinesische Kapazitäten könnten bis 2028 die Preise unter Druck setzen
Kyung Kye-hyun, der Samsungs Halbleitersparte von Dezember 2021 bis Mai 2024 leitete, warnte, dass die rasche Expansion in China den Speicherboom bis 2028 abschwächen könnte. Chinesische Unternehmen planten, ihre Kapazität innerhalb von drei Jahren um 300.000 Wafer auszubauen. Ihr Marktanteil könnte dadurch auf rund 12 bis 13 Prozent steigen.
CXMT meldete für das erste Quartal 2026 einen Umsatz von 50,8 Milliarden Yuan, 719 Prozent mehr als ein Jahr zuvor, und prognostizierte für das erste Halbjahr einen Umsatz von 110 bis 120 Milliarden Yuan. Steigende DRAM-Preise beflügelten das Wachstum.
Kyung wies auch auf ein Risiko auf der Nachfrageseite hin. Große Technologieunternehmen investierten stark in KI-Infrastruktur, könnten ihre Ausgaben aber zurückfahren, wenn die finanziellen Erträge nachließen. Als Berater von Samsung erklärte er:
Wenn die Kapitalrendite bis etwa 2028 sinkt, bleibt ihnen möglicherweise keine andere Wahl, als ihre Ausgaben zurückzufahren.
Wenn mehr Angebot auf eine nachlassende Nachfrage der Kunden trifft, geraten Preise und Gewinne der Hersteller unter Druck. Kyung verwies außerdem auf eine mögliche Verlagerung hin zu KI-Prozessoren, die für bestimmte Kunden und Rechenzentren entwickelt werden. Dadurch steigt der Bedarf an Speicher, der auf diese Systeme zugeschnitten ist.
Samsung war Anfang 2026 mit einem separaten Produktionsrisiko konfrontiert: Die Gewerkschaft plante einen Streik mit rund 50.000 Beschäftigten vom 21. Mai bis zum 7. Juni. KB Securities schätzte, dass dadurch weltweit zwei bis drei Prozent des NAND- und drei bis vier Prozent des DRAM-Angebots ausfallen könnten. Diese Zahlen waren an die Bedingung geknüpfte Schätzungen zu der geplanten Arbeitskampfmaßnahme.
Zwei große Projekte starten 2027, nach früheren Programmen
Den von Kim angeführten Zahlen des Ministeriums für Wissenschaft und IKT zufolge sind 1,0638 Billionen Won für die Entwicklung ultrafeiner gestapelter Halbleitertechnologien und 90 Milliarden Won für die Grundlagenforschung zu Halbleitern aus Verbindungshalbleitern der nächsten Generation vorgesehen, einschließlich Anwendungen in extremen Umgebungen. Beide Projekte sollen 2027 beginnen.
Kim argumentierte, dieser Zeitplan sei angesichts der staatlich geförderten Expansion Chinas zu langsam. Als Beispiel nannte er den DRAM-Hersteller CXMT, der Entwicklung und Massenproduktion mit erheblicher staatlicher Unterstützung beschleunige.
Koreas Forschungsprogramm ist allerdings bereits durch frühere Initiativen vorangekommen. Das Ministerium entwickelte 2023 eine Roadmap für künftige Halbleitertechnologien, erweiterte sie 2024 auf 59 Technologien und gliederte sie 2026 neu in drei Bereiche, zehn Gruppen, 50 Schlüsseltechnologien und 90 detaillierte Komponententechnologien.
Die wichtigsten Meilensteine zeigen, wie sich Bewertungen und Investitionspläne überschneiden:
- 2022: Korea erreichte bei Speicher 95 Prozent, China 90 Prozent; bei KI-Halbleitern lag China mit 90 zu 80 Prozent vorn.
- 2023: Das Ministerium legte seine Roadmap für künftige Halbleitertechnologien vor.
- 2024: Drei miteinander verbundene Forschungsprojekte, darunter zu fortgeschrittener Verpackungstechnik, begannen. Die später von Kim angeführte Bewertung stufte Korea und China bei Speicher gleichauf ein.
- 2025: Zwei weitere Projekte begannen, darunter eines zu optischer Verpackungstechnik der nächsten Generation. KISTEP veröffentlichte seine Halbleiteranalyse am 19. Februar.
- 2026: KISTEP veröffentlichte seinen Bewertungsbericht am 5. Februar. Drei Roadmap-Projekte zu Chips für die Automobilindustrie, fortgeschrittenen Keramikwerkstoffen und optischem Rechnen sollten im Laufe des Jahres beginnen.
- 2027: Die Projekte zu gestapelten Halbleitern und Verbindungshalbleitern sollen starten.
Die beiden großen Projekte ergänzen laufende Programme, statt den Beginn von Koreas Forschungsanstrengungen zu markieren. Die von Kim angeführten Ministeriumsdaten nennen 2027 als Startjahr, aber weder ein konkretes Startdatum noch einen detaillierten Zeitplan für die Ausgaben.
Fachkräfte und Forschungsgrundlagen sind Teil des Wettbewerbs
In seinem Halbleiterbriefing bezeichnete KISTEP den Verlust qualifizierter Fachkräfte als wichtigstes Problem für Koreas künftige Position bei Technologien. Der Bericht verwies auf sinkende Zahlen von Studierenden, die ein weiterführendes Studium aufnehmen, sowie auf erfahrene Beschäftigte, die wegen besserer Arbeitsbedingungen und höherer Vergütung ins Ausland gehen.
Der Bericht nannte außerdem die Halbleiterforschungsausgaben von 2022, gemessen am Umsatz der Unternehmen: 9,5 Prozent in Korea, 19,5 Prozent in den USA, 14 Prozent in Europa, zwölf Prozent in Japan und elf Prozent in Taiwan. Diese Werte rücken Koreas Investitionsdebatte in den Zusammenhang mit der Frage, wann staatliche Projekte beginnen.
KISTEP empfahl eine engere Verknüpfung von Chipdesign, Fertigung und Verpackungstechnik sowie Unterstützung für Anlagen, Materialien und öffentliche Forschungsinfrastruktur. Die Umfrageergebnisse machen die Prioritäten konkret: Koreas Fachwissen in der Fertigung bewahren und zugleich die Grundlagenforschung und die Designkompetenz stärken, bei denen die Werte schwächer ausfielen.
Für Ingenieure bedeutet das eine Ausbildung, die mit den immer komplexeren Anlagen und Fertigungsverfahren Schritt hält. Kleinere Zulieferer brauchen Möglichkeiten, gemeinsam mit größeren Herstellern Materialien, Werkzeuge und Verpackungstechnologien zu entwickeln. Kims Forderung nach einer früheren Bereitstellung der Haushaltsmittel und praxisnaher Ausbildung setzt auf politischer Ebene an demselben Druck an.
Koreas Position verbindet heute eine starke Stellung am Markt mit einem schwindenden Forschungsvorsprung. Der Ausbau chinesischer Fabriken kann den Wettbewerb verschärfen, auch wenn koreanische Unternehmen weiterhin über die fortschrittlichsten Produkte verfügen. Entscheidungen über den Zeitpunkt von Forschungsinvestitionen, qualifizierte Arbeitskräfte und die Modernisierung von Fabriken werden darüber bestimmen, wie lange sich diese Stärken in einer profitablen Produktion niederschlagen.
Die wichtigsten Punkte
- Korea und China erreichten bei der Bewertung fortgeschrittener Speichertechnologie für 2024 jeweils 95 Prozent.
- Bei KI-Halbleitern lag China mit 91 zu 85 Prozent vorn, auch wenn Korea seinen Rückstand seit 2022 verkürzen konnte.
- In einer separaten Expertenbefragung erzielten koreanische Hersteller bei Prozesstechnologie und Massenproduktion höhere Werte.
- China gewinnt bei NAND Marktanteile und baut seine Kapazitäten aus. Fortgeschrittener DRAM und HBM bleiben jedoch anspruchsvolle Herausforderungen in der Fertigung.
- Zwei koreanische Forschungsprojekte mit einem Gesamtbudget von 1,1538 Billionen Won sollen 2027 beginnen.
- Samsung-Berater Kyung Kye-hyun warnte, dass ein steigendes Angebot aus China und nachlassende Ausgaben der Kunden den Speichermarkt bis 2028 unter Druck setzen könnten.