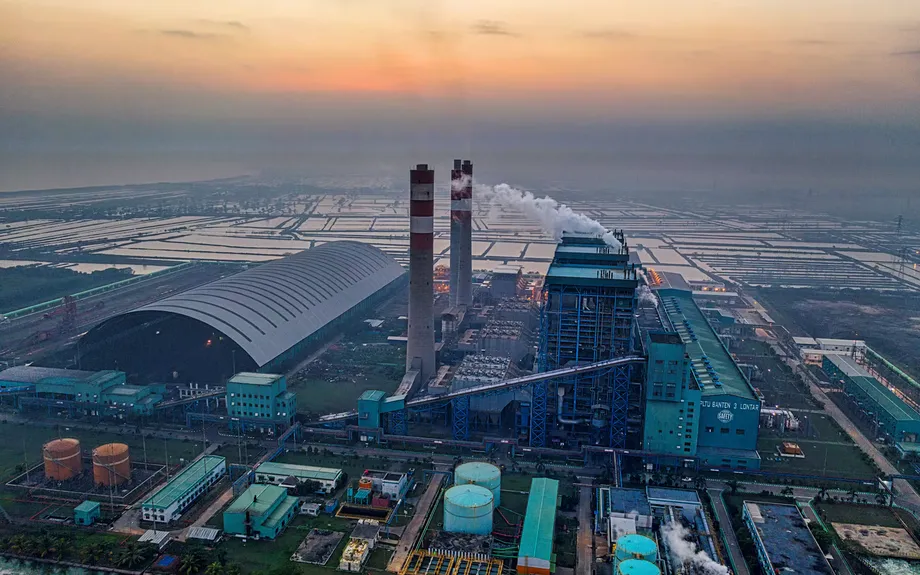
Sauberere Energie lässt Emissionen weiterhin über dem heutigen Niveau
Selbst im ambitioniertesten Übergangsszenario des neunten ASEAN-Energieausblicks lägen die energiebedingten Emissionen Südostasiens 2050 etwa 22 Prozent über dem Niveau von 2024. Das macht eine Lücke zwischen den Energieplänen der Region und ihren Klimaversprechen sichtbar.
Inhalt
- Sauberere Energie lässt Emissionen weiterhin über dem heutigen Niveau
- Was hat sich im Ausblick geändert?
- Klimaversprechen und Energiepläne verlaufen auf unterschiedlichen Bahnen
- Die Ziele für 2030 erfordern einen schnelleren Ausbau
- Warum mehr erneuerbare Kapazität die Kohlenutzung nicht beendet
- Ein schnellerer Übergang würde mehr bauen und stilllegen
- Was ändert sich in Haushalten, Verkehr und Industrie?
- Der Stromhandel braucht Kabel, Regeln und Finanzierung
- Die Kosten des Aufschubs und die nächsten Entscheidungen
- Die wichtigsten Punkte
Das ASEAN Centre for Energy (ACE) prognostiziert, dass die Emissionen in allen drei untersuchten Entwicklungspfaden bis 2060 über dem heutigen Niveau bleiben. In seinem Szenario mit der stärksten Zusammenarbeit liegen sie 2060 ungefähr zwei Drittel unter dem Verlauf, der sich aus den aktuellen Trends ergibt. Allerdings stagnieren die Emissionen um die Mitte des Jahrhunderts, bevor sie wieder steigen.
Sieben der zehn erfassten Länder haben bis 2050 Netto-Null-Emissionen oder Klimaneutralität versprochen. Anders als in der vorherigen, 2024 veröffentlichten Ausgabe enthält der aktuelle Ausblick keinen Entwicklungspfad, der auf diesen Versprechen beruht.
Laut der offiziellen Veröffentlichungsseite des ACE wurde der neunte ASEAN-Energieausblick am 8. Oktober 2026 vorgestellt, nach dem Treffen der Energieminister am 7. Oktober. Die Minister billigten das Dokument, das Energiebedarf, -versorgung und Emissionen bis 2060 untersucht.
Die zentrale Herausforderung ist konkret: Fabriken, Fahrzeuge, Haushalte und Rechenzentren werden viel mehr Energie benötigen, während Kohle- und Gaskraftwerke weiter in Betrieb bleiben. Im ASEAN-Szenario für einen koordinierten Übergang (ACTS) steigt der Endenergieverbrauch von 485 Millionen Tonnen Öläquivalent im Jahr 2025 auf 1.073 Millionen Tonnen im Jahr 2060. Bei dieser Maßeinheit werden verschiedene Brennstoffe und Strom zusammengefasst, damit sich ihr Energiegehalt vergleichen lässt.
Effizienz und sauberere Technologien machen einen erheblichen Unterschied. Ohne stärkere gemeinsame Maßnahmen steigt der Verbrauch bis 2060 auf 2.047 Millionen Tonnen Öläquivalent und damit auf mehr als das Vierfache des Ausgangswerts von 2025. ACTS begrenzt den Verbrauch auf annähernd die Hälfte davon, doch der Bedarf steigt immer noch auf mehr als das Doppelte.
Was hat sich im Ausblick geändert?
Das ACE verwendet historische Daten aus den Jahren 2005 bis 2024 und zwei Modelle des Stockholm Environment Institute. Die Low Emissions Analysis Platform erfasst Energieverbrauch, -versorgung und Emissionen. Das Next Energy Modeling System for Optimization hilft dabei, innerhalb der vorgegebenen Annahmen das kostengünstigste Stromsystem auszuwählen.
Drei Szenarien untersuchen unterschiedliche Entscheidungen. Das Baseline-Szenario schreibt aktuelle Trends fort. Das Szenario zu den Zielen der ASEAN-Mitgliedstaaten berücksichtigt erklärte nationale Maßnahmen und Ziele. ACTS setzt auf eine stärkere Zusammenarbeit bei Stromhandel, Effizienz, Technologie und Investitionen.
Nach Angaben des ACE einigten sich die Regierungen der Mitgliedstaaten im Konsens darauf, den vorherigen Entwicklungspfad auf Grundlage der Klimaneutralitätszusagen zu ersetzen. Die nationalen Netto-Null-Zeitpläne dienen nicht länger als Ziele für die Szenarien.
Das ACE, die zwischenstaatliche Organisation, die für den Ausblick verantwortlich ist, erläuterte den Zweck von ACTS:
Entscheidend ist, dass ACTS ein Szenario für einen koordinierten Energiewandel ist und kein Pfad zur Erfüllung von Netto-Null-Zielen.
Bei einer Fortsetzung der aktuellen Trends würden sich die Emissionen bis 2050 gegenüber den 2.465 Millionen Tonnen CO₂-Äquivalent von 2024 mehr als verdreifachen. Bei den nationalen Maßnahmen stiegen sie auf 5.185 Millionen Tonnen und damit auf mehr als das Doppelte des Ausgangswerts. Das CO₂-Äquivalent fasst die Erwärmungswirkung verschiedener Treibhausgase in einer gemeinsamen Maßeinheit zusammen.
ACTS begrenzt den Anstieg bis 2050 auf etwa 22 Prozent. Um Netto-Null zu erreichen, müssten fossile Stromerzeugung schneller eingestellt und Emissionen in schwer dekarbonisierbaren Sektoren stärker gesenkt werden, erklärte das ACE.
Klimaversprechen und Energiepläne verlaufen auf unterschiedlichen Bahnen
Brunei, Kambodscha, Laos, Malaysia, Singapur, Thailand und Vietnam haben sich Netto-Null-Emissionen oder Klimaneutralität bis 2050 zum Ziel gesetzt. Indonesien hat offiziell das Jahr 2060 oder früher als Ziel ausgegeben. Präsident Prabowo Subianto sagte 2024 jedoch, er sei zuversichtlich, das Ziel bis 2050 zu erreichen. Myanmar und die Philippinen haben kein Ziel für ihre gesamte Volkswirtschaft.
Nationale Zusagen haben sich im Lauf der Zeit verändert, während der regionale Energieplan des ASEAN aufeinanderfolgende Fünfjahreszeiträume umfasst:
- 2022: Singapur nahm Netto-Null-Emissionen bis 2050 in seine aktualisierte Entwicklungsstrategie auf, und Vietnam bestätigte sein Ziel für 2050 durch einen Beschluss des Premierministers.
- 2023: Die ASEAN-Wirtschaftsminister billigten eine Strategie für Klimaneutralität, ohne ein regionales Zieljahr festzulegen.
- 2024: Der vorherige ASEAN-Energieausblick enthielt ein Szenario auf Grundlage von Klimaneutralitätszusagen.
- November 2025: Thailand legte einen nationalen Klimabeitrag vor, der das Netto-Null-Ziel von 2065 auf 2050 vorverlegte.
- 2026 bis 2030: Der aktuelle ASEAN-Aktionsplan für die Energiekooperation legt die unmittelbaren Energieziele der Region fest.
Nationale Zusagen können Wälder, Landnutzung und Kompensationen einschließen. So lässt sich Kohlenstoff, der andernorts in einer Volkswirtschaft gebunden wird, mit einem Teil der energiebedingten Emissionen verrechnen. Klimaneutralität bezieht sich im Allgemeinen auf Kohlendioxid, während Netto-Null-Ziele für Treibhausgase eine breitere Gruppe von Gasen umfassen. Deshalb sind die Bilanzierungsregeln der einzelnen Länder entscheidend.
Der regionale Ausblick der Internationalen Energieagentur (IEA) von 2024 schätzte, dass die Emissionen bis 2050 um fast zwei Drittel sinken müssten, um die nationalen Netto-Null-Ziele zu erreichen. Die Liste umfasste acht Länder mit entsprechenden Zielen und rechnete Indonesiens Ziel für 2060 sowie Thailands damals geltende Frist 2065 mit ein.
Putra Adhiguna, Geschäftsführer des Energy Shift Institute, sagte, die nationale Energieplanung müsse mit den Klimazusagen Schritt halten:
Die Energiepläne der einzelnen Länder müssen besser mit den Zusagen in Einklang gebracht werden.
Im Szenario der angekündigten Maßnahmen der IEA steigen die energiebedingten Kohlendioxidemissionen bis 2050 voraussichtlich um etwa ein Drittel. Im Szenario zu den nationalen Maßnahmen des ACE fällt der Anstieg der als CO₂-Äquivalent gemessenen Emissionen deutlich größer aus. Die Ausblicke verwenden unterschiedliche Modellierungsansätze und Emissionsmaße, zeigen aber beide, dass die Emissionen bei den bestehenden Maßnahmen weiter steigen.
Die Ziele für 2030 erfordern einen schnelleren Ausbau
Der Energiekooperationsplan des ASEAN setzt drei Ziele für 2030: Erneuerbare Energien sollen 30 Prozent der gesamten Primärenergieversorgung und 45 Prozent der installierten Stromerzeugungskapazität ausmachen. Gleichzeitig soll die Primärenergieintensität gegenüber 2005 um 40 Prozent sinken.
Primärenergie umfasst Energie, bevor sie in Strom oder andere nutzbare Formen umgewandelt wird. Die Energieintensität misst, wie viel Energie zur Erzeugung einer Einheit Wirtschaftsleistung benötigt wird. Eine geringere Intensität bedeutet, dass eine Volkswirtschaft mit weniger Energie mehr Güter und Dienstleistungen herstellen kann.
Zu Beginn des Jahres 2025 lag der ASEAN bei allen drei Zielen unter den Vorgaben seines vorherigen Plans. Laut der Zusammenfassung für Entscheidungsträger des Ausblicks sind für das neue Ziel bei erneuerbarer Erzeugungskapazität jährlich rund 31 Gigawatt Zubau erforderlich. Der historische Durchschnitt liegt bei 6,5 GW. In der Übersicht der Hauptveröffentlichung des ACE wird ein geringerer Bedarf von rund 26 GW pro Jahr genannt. Beide Angaben zeigen, dass der Ausbau deutlich beschleunigt werden muss.
In der Zusammenfassung wird davor gewarnt, dass der jährlich erforderliche Zubau für die verbleibenden Jahre auf etwa 55 GW steigen würde, wenn der Ausbau bis 2027 im historischen Tempo weiterginge. Bei einem Aufschub müssten mehr Projekte, Netzanschlüsse und Finanzierungen in kürzerer Zeit abgeschlossen werden.
Die Zusammenfassung weist für den Zeitraum von 2015 bis 2024 rund 91 GW zusätzliche fossile Kapazität und 62 GW zusätzliche Kapazität aus erneuerbaren Energien aus. Andere Angaben zum Ausblick nennen rund 85 GW beziehungsweise 67 GW. In beiden Zahlenreihen übertraf der Zubau fossiler Kapazität den Ausbau erneuerbarer Energien.
Warum mehr erneuerbare Kapazität die Kohlenutzung nicht beendet
ACTS prognostiziert, dass erneuerbare Energien 2060 etwa 64 Prozent der Erzeugungskapazität ausmachen. 2050 liegt ihr Anteil bei knapp 68 Prozent. Diese Werte beschreiben die maximale Leistung, die Anlagen erbringen können, nicht die Strommenge, die sie im Lauf eines Jahres tatsächlich erzeugen.
Solaranlagen produzieren Strom, wenn die Sonne scheint, und Windkraftanlagen sind von den Windverhältnissen abhängig. Kraftwerke, die Brennstoffe verbrennen, können länger laufen, wenn Brennstoff und Wartung dies ermöglichen. Ein hoher Anteil erneuerbarer Energien an der Erzeugungskapazität kann daher mit einer erheblichen Stromerzeugung aus fossilen Quellen einhergehen.
Kohle deckt ACTS zufolge 2060 weiterhin etwa ein Zehntel des regionalen Strombedarfs. Das Modell lässt in jedem Mitgliedstaat bis zu 20 GW neue Kohlekraftwerkskapazität zu, sofern effizientere Kohlekraftwerke unter den zugrunde gelegten Annahmen die kostengünstigste Option darstellen.
Kohle- und Gaskraftwerke verursachen zusammen etwa 1.500 Millionen Tonnen der für 2060 prognostizierten energiebedingten Emissionen von insgesamt 3.355 Millionen Tonnen. Das sind rund 45 Prozent der Gesamtemissionen. Ihr Weiterbetrieb ist damit ein zentraler Grund für die verbleibende Emissionslücke.
Dinita Setyawati von der Energieforschungsorganisation Ember sagte, der Ausbau erneuerbarer Energien müsse die fossile Stromerzeugung verdrängen, um die Emissionen zu senken. Zahlen der IEA verdeutlichen den Grund: Kohle erzeugte 2023 die Hälfte des Stroms in Südostasien, war aber für 80 Prozent der Emissionen aus der Stromerzeugung verantwortlich.
Ein schnellerer Übergang würde mehr bauen und stilllegen
Die Internationale Agentur für Erneuerbare Energien (IRENA) geht in ihrem mit dem 1,5-Grad-Ziel vereinbaren Szenario von einem anderen Ausgangspunkt aus. Sie rechnet vom verbleibenden globalen CO₂-Budget zurück, also von der Menge Kohlendioxid, die die Welt innerhalb einer festgelegten Erwärmungsgrenze noch ausstoßen kann, um die erforderlichen Veränderungen im Energiesystem zu bestimmen.
Im Entwicklungspfad der IRENA erreicht die Kapazität erneuerbarer Energien in Südostasien 2050 rund 2.800 GW oder etwa 90 Prozent der Gesamtkapazität. ACTS prognostiziert rund 1.800 GW. Der Unterschied beträgt ungefähr 1.000 GW. Der IRENA-Pfad erfordert damit rund 56 Prozent mehr Kapazität aus erneuerbaren Energien als ACTS.
Kraftwerke, die Kohle, Gas oder Öl ohne CO₂-Abscheidung verbrennen, gehen im IRENA-Pfad auf rund 190 GW zurück, verglichen mit etwa 730 GW unter ACTS. Anlagen zur CO₂-Abscheidung fangen einen Teil der Emissionen ab, bevor sie in die Atmosphäre gelangen.
Um den von der IRENA vorgesehenen Ausbau erneuerbarer Energien zu erreichen, müssten bis 2050 jährlich rund 100 GW hinzukommen. 2025 installierte die Region etwa 11 GW, also ungefähr ein Neuntel dieses Tempos. Selbst im IRENA-Pfad bleiben 2050 rund 600 Millionen Tonnen energiebedingte Kohlendioxidemissionen übrig.
Das Szenario des ACE bringt dennoch erhebliche Fortschritte: Die Wirtschaft wächst bis 2060 auf mehr als das Vierfache, während sauberere Energie und Effizienz rund 79 Prozent der zusätzlichen Emissionen verhindern, die dieses Wachstum sonst verursachen würde. Um die Gesamtemissionen zu senken, müssen diese Fortschritte stärker sein als das Nachfragewachstum und mehr fossile Stromerzeugung ersetzen.
Was ändert sich in Haushalten, Verkehr und Industrie?
Im ACTS-Szenario entfallen 2060 57,2 Prozent des Endenergieverbrauchs auf Strom, gegenüber 27,1 Prozent im Szenario zu den nationalen Maßnahmen. Dieser Wandel verändert, wie Menschen reisen, kochen und ihre Wohnungen kühlen und wie Produkte hergestellt werden.
Im ACTS-Szenario werden Autos und Motorräder bis 2060 vollständig elektrisch betrieben; auch Busse und Lastwagen werden zunehmend elektrifiziert. Strom deckt dann etwa 43 Prozent des Energiebedarfs im Verkehr. Gegenüber dem Basisszenario sinkt der Ölverbrauch im Verkehr 2060 um rund acht Millionen Barrel pro Tag.
Haushalte stellen rund 15 Jahre früher als in den nationalen Zielen vorgesehen auf elektrisches Kochen um. Bis 2060 wird zudem jede Klimaanlage in Haushalten durch ein besonders energieeffizientes Modell ersetzt. Effizientere Geräte und Beleuchtung senken den Energieverbrauch der Haushalte unter die Prognose des Basisszenarios und unter das heutige Niveau.
Die Lebensmittel-, Textil- und Papierindustrie wird nahezu vollständig elektrifiziert. Mit der Stilllegung kohlebetriebener Hochöfen verlagert sich die Stahlproduktion hin zu Elektroöfen, die Schrott verwenden, und zur Eisenerzeugung mit Wasserstoff. Diese Veränderungen verringern die direkte Verbrennung von Brennstoffen und erhöhen zugleich den Bedarf an verlässlichem, sauberer erzeugtem Strom.
Rechenzentren erhöhen den Druck auf die Versorgung zusätzlich. Laut AEO9 verursachen sie etwa ein Fünftel des Anstiegs der Stromnachfrage zwischen 2025 und 2030. Die IEA erwartet außerdem, dass Kühlung bis 2035 für fast ein Drittel des regionalen Anstiegs der Stromnachfrage verantwortlich sein wird. Effiziente Gebäude und Klimaanlagen sind damit eine unmittelbare Herausforderung für die Planung.
Der Stromhandel braucht Kabel, Regeln und Finanzierung
ACTS sieht vor, die grenzüberschreitende Stromverbundkapazität bis 2060 etwa zu verzwanzigfachen. Der zwischen Netzregionen gehandelte Strom soll auf das Zwölffache steigen. Zu den acht bereits betriebenen internationalen Leitungen kommen 15 neue hinzu.
Diese Verbindungen ermöglichen es, überschüssigen Strom aus erneuerbaren Energien in einem Land zur Deckung des Bedarfs in einem anderen zu nutzen. Ein größerer gemeinsamer Erzeugungspool bietet Stromsystemen außerdem mehr Möglichkeiten, wenn die lokale Solar- oder Windstromproduktion zurückgeht.
Beim Ministertreffen im Oktober wurde über die Genehmigung des Stromhandels in mehrere Richtungen im Rahmen des Laos-Thailand-Malaysia-Singapur-Stromintegrationsprojekts berichtet. Die Arbeiten umfassen außerdem einen Untersuchungsrahmen für Kambodscha und Laos sowie geplante Verbindungen zwischen Kambodscha und Vietnam und zwischen den Philippinen und Indonesien.
Die Vision für das ASEAN-Stromnetz reicht bis 2045. Die regionale Zusammenarbeit umfasst eine koordinierte Planung sowie Regeln für die Verlegung, Wartung, Reparatur und den Schutz von Unterseekabeln. Weitere nationale Konsultationen zu den Kabelrichtlinien werden während Singapurs ASEAN-Vorsitz 2027 erwartet.
Der Finanzierungsbedarf ist beträchtlich. ACTS erfordert bis 2060 durchschnittliche jährliche Investitionen von rund 405 Milliarden US-Dollar in Energieversorgung und -verbrauch. Unabhängig davon beziffert die Zusammenfassung zusätzliche Investitionen in den Energieverbrauch gegenüber dem Basisszenario für den Zeitraum 2026 bis 2060 auf 4,2 Billionen US-Dollar. Dieser zweite Betrag ist ein kumulierter Wert zu Preisen von 2020.
Die Kosten des Aufschubs und die nächsten Entscheidungen
Die Finanzierungskosten für Projekte im Bereich sauberer Energie sind in Südostasien laut IEA mindestens doppelt so hoch wie in fortgeschrittenen Volkswirtschaften oder China. 2023 erhielt die Region nur zwei Prozent der weltweiten Investitionen in saubere Energie, obwohl sie für fünf Prozent des globalen Energiebedarfs und neun Prozent der Weltbevölkerung stand.
Die IEA schätzt, dass ein mit den regionalen Klimazielen vereinbarer Entwicklungspfad 2035 Investitionen von mehr als 190 Milliarden US-Dollar in saubere Energie erfordert. Diese Zahl umfasst saubere Energie, während der jährliche Bedarf von 405 Milliarden US-Dollar im ACE-Ausblick ein breiteres Spektrum an Investitionen in Energieversorgung und -verbrauch abdeckt.
Klimaschäden stellen ein weiteres wirtschaftliches Risiko dar. Die Asiatische Entwicklungsbank schätzte 2024, dass ein Szenario mit weltweit hohen Emissionen die Wirtschaftsleistung in den Entwicklungsländern Asiens und des Pazifikraums bis 2070 um 16,9 Prozent verringern könnte. Für Vietnam werden Verluste von 30,2 Prozent und für Indonesien von 26,8 Prozent prognostiziert.
Das ACE empfiehlt eine ausdrückliche regionale energiepolitische Ausrichtung, die mindestens bis 2050 reicht und bei der aufeinanderfolgende Energiekooperationspläne als Etappenziele dienen. Zu den politischen Prioritäten gehören Effizienzstandards, eine abgestimmte Planung neuer Stromerzeugung und der Stilllegung von Kraftwerken, die Verringerung der Ölabhängigkeit und eine Ausrichtung der Finanzierung auf die Prioritäten des Übergangs.
Ein künftiger Ausblick könnte einen Entwicklungspfad zu null Emissionen untersuchen. Für den AEO10 wurde ein solches Szenario jedoch noch nicht bestätigt. Das ACE erklärte, die Szenarien der nächsten Ausgabe würden in Konsultationen und im Konsens mit den Mitgliedstaaten festgelegt. Der unmittelbarste konkrete Prüfstein für den aktuellen Plan ist, ob der Ausbau erneuerbarer Energien und die Effizienzsteigerungen schnell genug vorankommen, um die Ziele für 2030 zu erreichen.
Die wichtigsten Punkte
- Im Szenario mit der stärksten Zusammenarbeit prognostiziert der ASEAN für 2050 energiebedingte Emissionen, die etwa 22 Prozent über dem Niveau von 2024 liegen.
- Sieben der im Ausblick erfassten Länder haben Netto-Null-Emissionen oder Klimaneutralität bis 2050 versprochen.
- Der aktuelle Ausblick ersetzt das vorherige Szenario auf Grundlage von Klimaversprechen durch ein Szenario, das koordinierte energiepolitische Maßnahmen in den Mittelpunkt stellt.
- Um das Ziel für 2030 bei der Kapazität erneuerbarer Energien zu erreichen, sind laut den veröffentlichten Zahlen des ACE jährlich rund 26 bis 31 GW neue Anlagen erforderlich.
- Kohle- und Gaskraftwerke verursachen ACTS zufolge 2060 rund 45 Prozent der prognostizierten energiebedingten Emissionen.
- Das Übergangsszenario erfordert bis 2060 durchschnittliche jährliche Investitionen von rund 405 Milliarden US-Dollar.
- Ein Entwicklungspfad zu null Emissionen kommt für künftige Modellierungen infrage; für den nächsten Ausblick wurde darüber noch nicht entschieden.