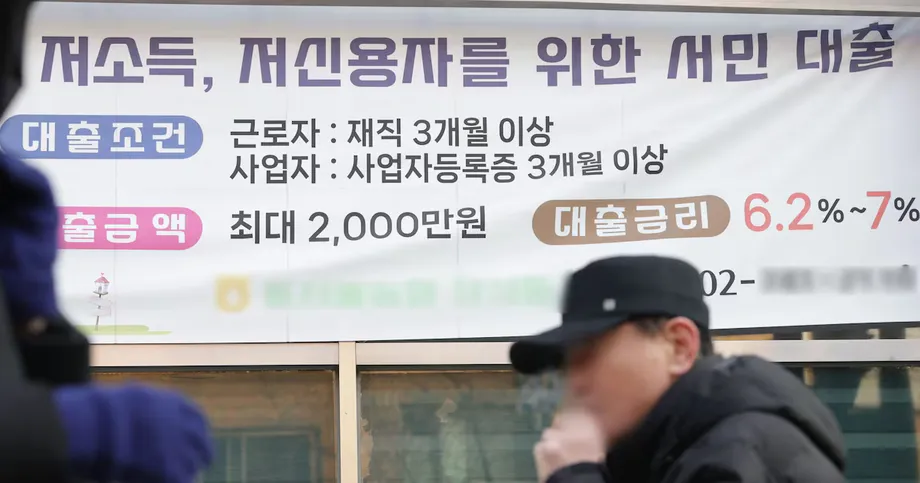
Kreditnehmer mit schwächerer Bonität zahlen fast doppelt so viel
Südkoreanische Kreditnehmer mit Bonitätsstufen von 7 bis 10 zahlten im zweiten Quartal für neue unbesicherte Bankkredite durchschnittlich 10,8 Prozent Zinsen pro Jahr. Ein Jahr zuvor waren es noch 9,3 Prozent gewesen. Das geht aus Daten der Bank of Korea hervor, die der Abgeordnete Song Eon-seog von der People Power Party angefordert hatte. Bei 20 inländischen Banken fiel der Zinsanstieg 2,3-mal so hoch aus wie bei Kreditnehmern mit der besten Bonität.
Inhalt
- Kreditnehmer mit schwächerer Bonität zahlen fast doppelt so viel
- Wie sich der Zinsabstand im Quartalsvergleich vergrößerte
- Julizahlen zeigen längerfristigen Anstieg des Zinsabstands
- Was die Durchschnittswerte aussagen
- Warum Kreditnehmer mit schwächerer Bonität stärker belastet werden
- Wie die Zinserhöhungen der Zentralbank einzuordnen sind
- Was höhere Zinsen für einen Haushalt bedeuten
- Shinhan senkt Zinsen bei einem Produkt mit Obergrenze
- Woori und Hana bieten andere Entlastungsmöglichkeiten
- Die wichtigsten Punkte
Aus einer weiteren Auskunft der Bank of Korea an den Abgeordneten Kim Tae-nyeon von der Demokratischen Partei geht hervor, dass der Durchschnittszins für Kreditnehmer mit schwächerer Bonität im Juli 2026 bei 10,96 Prozent lag. Für Kunden der Bonitätsstufen 1 bis 3 waren es 5,54 Prozent. Damit war der Zinssatz fast doppelt so hoch bei derselben allgemeinen Kreditart: einem Privatkredit ohne Immobilien als Sicherheit.
Die Zahlen zeigen, wie stark Haushalte unter Druck stehen, obwohl Banken Zinsobergrenzen einführen, günstigere Umschuldungen anbieten und Produkte für Menschen mit niedrigeren Bonitätswerten entwickeln. Ob ein Haushalt davon profitiert, hängt von der Kreditkategorie, den Zugangsvoraussetzungen und der Bewilligung durch die Bank ab.
Bei den Song vorgelegten Quartalszahlen ist das Kalenderjahr nicht angegeben; die Kim übermittelten Monatszahlen beziehen sich ausdrücklich auf Juli 2026. Auch bei den Ankündigungen zu Bankprodukten fehlt das Kalenderjahr. Die Zeiträume müssen daher getrennt betrachtet werden.
Wie sich der Zinsabstand im Quartalsvergleich vergrößerte
Bei Kreditnehmern der Stufen 7 bis 10 stieg der Durchschnittszins im ersten Quartal auf über 10 Prozent und erreichte 10,53 Prozent. Von April bis Juni legte er um weitere 0,27 Prozentpunkte auf 10,8 Prozent zu. Die Zahlen beziehen sich auf gewöhnliche unbesicherte Kredite und schließen staatlich geförderte Kredite aus.
Auch Kreditnehmer mit besserer Bonität mussten höhere Zinsen zahlen, allerdings fielen die Anstiege geringer aus:
- Stufen 1 bis 3: Der Zinssatz stieg von 4,81 auf 5,46 Prozent, ein Anstieg um 0,65 Prozentpunkte.
- Stufen 4 bis 6: Der Zinssatz stieg von 6,80 auf 7,52 Prozent, ein Anstieg um 0,72 Prozentpunkte.
- Stufen 7 bis 10: Der Zinssatz stieg von 9,3 auf 10,8 Prozent, ein Anstieg um 1,5 Prozentpunkte.
Der Abstand zwischen den Gruppen mit der schwächsten und der besten Bonität wuchs von 4,49 auf 5,34 Prozentpunkte. Ein Prozentpunkt bezeichnet den Abstand zwischen zwei Zinssätzen: Ein Anstieg von 9,3 auf 10,8 Prozent verteuert den jährlichen Kredit um 1,5 Prozentpunkte.
Julizahlen zeigen längerfristigen Anstieg des Zinsabstands
Die Kim vorgelegten Zahlen für Juli 2026 zeigen bei Kreditnehmern mit schwächerer Bonität einen jährlichen Anstieg um 1,74 Prozentpunkte von 9,22 auf 10,96 Prozent. Bei Kreditnehmern mit besserer Bonität betrug der Anstieg 0,73 Prozentpunkte, von 4,81 auf 5,54 Prozent.
Der Abstand zwischen den Gruppen vergrößerte sich dadurch um 1,01 Prozentpunkte von 4,41 auf 5,42 Prozentpunkte. Ein Vergleich der Julimonate zeigt, wie sich der Abstand über mehrere Jahre verändert hat:
- Juli 2023: Der Abstand betrug 3,90 Prozentpunkte.
- Juli 2024: Der Abstand erreichte 4,26 Prozentpunkte.
- Juli 2025: Der Abstand lag bei 4,41 Prozentpunkten.
- April 2026: Der Abstand erreichte 6,22 Prozentpunkte.
- Juli 2026: Der Abstand betrug 5,42 Prozentpunkte, nach 5,17 im Juni.
Im Juli war der Abstand geringer als im April, aber größer als in jedem der drei vorangegangenen Julimonate. Im März und April 2026 lag der Durchschnittszins für Kreditnehmer mit schwächerer Bonität mehr als doppelt so hoch wie für jene mit besserer Bonität.
Was die Durchschnittswerte aussagen
Die Korean Federation of Banks erklärt in ihren Angaben zu Haushaltskrediten, dass gewöhnliche unbesicherte Kredite Haushaltskredite ohne Sicherheiten sind. Überziehungskredite und wohnungsbezogene Gruppenkredite, etwa bestimmte Darlehen für Umzugskosten und Zwischenzahlungen, fallen nicht in diese Kategorie.
Bei der Berechnung ohne inklusive Finanzierungsangebote werden von der Finanzaufsicht Financial Services Commission anerkannte Kredite mit mittlerem Zinssatz sowie staatliche Förderprodukte wie New Hope Spore Loans herausgerechnet. Haushalte, die sich für eines dieser Produkte qualifizieren, zahlen möglicherweise andere Zinsen als im Durchschnitt für gewöhnliche Kredite.
Die Föderation gewichtet die veröffentlichten Zinssätze nach Kredithöhe, sodass ein höherer Kredit den Durchschnitt stärker beeinflusst. Die Kim vorgelegten Julizahlen beruhen dagegen auf einfachen Durchschnittswerten über die Bonitätsstufen hinweg. Veränderungen bei der Zahl und Zusammensetzung der vergebenen Kredite können diese Durchschnittswerte verschieben.
Die Föderation veröffentlicht in der Regel Durchschnittswerte für die Kreditvergabe im Vormonat oder, je nach Kennzahl, für die Kreditbestände am Ende des Vormonats. Ihre Vergleiche stützen sich auf Bonitätswerte von Auskunfteien; einzelne Banken nutzen zusätzlich eigene Bewertungen. Das konkrete Angebot für einen Kunden kann daher vom veröffentlichten Durchschnitt abweichen.
Seit Juli 2023 wurde das Offenlegungssystem von vier auf sechs Kreditkategorien erweitert. Hinzu kamen Kautiondarlehen für Jeonse und die gesamte Haushaltskreditvergabe. Jeonse ist eine koreanische Mietform, bei der eine hohe Kaution hinterlegt wird. Um Zinssätze über diesen Zeitraum hinweg zu vergleichen, ist es wichtig, dieselbe Kreditkategorie zugrunde zu legen.
Warum Kreditnehmer mit schwächerer Bonität stärker belastet werden
Seo Ji-yong, Professor an der Sangmyung-Universität, führte den stärkeren Anstieg auf Beschränkungen bei der Haushaltskreditvergabe und ein strengeres Risikomanagement der Banken angesichts steigender Zinsen zurück. Er beschrieb, wie sich diese Faktoren auf Kreditnehmer auswirken, bei denen Zahlungsausfälle wahrscheinlicher sind.
Da das Kreditangebot aufgrund von Vorschriften für Haushaltskredite eingeschränkt ist und die Banken angesichts steigender Zinsen ihre Bonitätsprüfungen verschärfen, verlangen die Kreditgeber von Kunden mit niedriger Bonität, bei denen ein höheres Ausfallrisiko besteht, höhere Zinsen.
Die Erläuterungen der Föderation zur Kreditpreisgestaltung zeigen, wie sich der endgültige Zinssatz zusammensetzt. Banken gehen von einem Referenzzinssatz aus, schlagen eine Marge für Kosten, erwartete Verluste und Gewinn auf und nehmen gegebenenfalls Zu- oder Abschläge vor. Ein Risikoaufschlag deckt die Möglichkeit ab, dass ein Kreditnehmer den Kredit nicht zurückzahlt.
Seok Byeong-hun, Wirtschaftsprofessor an der Ewha-Frauenuniversität, erklärte ebenfalls, dass Banken solche Margen tendenziell erhöhen, wenn steigende Zinsen bei Kreditnehmern mit schwächerer Bonität das Risiko von Rückzahlungsproblemen verschärfen. Zudem verwies er auf die größere Belastung für Kreditnehmer mit vergleichsweise niedrigem Einkommen.
Kreditnehmer können somit sowohl durch die allgemeinen Finanzierungskosten als auch durch die Einschätzung der Bank zum Rückzahlungsrisiko unter Druck geraten. Wenn das Kreditangebot begrenzt ist, wird neben dem Zinssatz auch die Bewilligung zum Problem.
Wie die Zinserhöhungen der Zentralbank einzuordnen sind
Die Übersicht zur Entwicklung des Leitzinses der Bank of Korea verzeichnet eine Reihe anhaltender Erhöhungen ab August 2021. Der Leitzins beeinflusst die Finanzierungsbedingungen in der gesamten Wirtschaft; der Kreditzins für einzelne Kunden hängt jedoch auch von den Finanzierungskosten der Bank und der individuellen Preisgestaltung ab.
Die offizielle Chronologie führt folgende wichtige Änderungen auf:
- 26. August 2021: Der Leitzins stieg auf 0,75 Prozent.
- 25. November 2021: Er erreichte 1,00 Prozent.
- 14. Januar 2022: Er erhöhte sich auf 1,25 Prozent.
- 13. Juli und 25. August 2022: Er stieg zunächst auf 2,25 und dann auf 2,50 Prozent.
- 24. November 2022: Er erreichte 3,25 Prozent.
- 13. Januar 2023: Er stieg auf 3,50 Prozent.
Spätere Einträge verzeichnen Senkungen auf 3,25 Prozent im Oktober 2024, 3,00 Prozent im November 2024, 2,75 Prozent im Februar 2025 und 2,50 Prozent im Mai 2025. Anschließend weist die Übersicht Erhöhungen auf 2,75 Prozent am 16. Juli 2026 und auf 3,00 Prozent am 27. August 2026 aus. Die Kosten einzelner Kredite hängen außerdem davon ab, wann der Vertrag angepasst wird und welche Marge die Bank berechnet.
Was höhere Zinsen für einen Haushalt bedeuten
Die Bank of Korea schätzte, dass ein Anstieg der Kreditzinsen um einen Prozentpunkt die durchschnittliche jährliche Zinsbelastung eines Kreditnehmers mit schwächerer Bonität um 306.000 Won erhöhen würde. Gleichmäßig über das Jahr verteilt entspricht das 25.500 Won pro Monat.
Ein einfaches Beispiel veranschaulicht die Wirkung der Quartalszinsen: Bei einem unveränderten Kreditsaldo von 10 Millionen Won würden die jährlichen Zinsen bei 9,3 Prozent 930.000 Won betragen. Bei 10,8 Prozent wären es 1,08 Millionen Won, also 150.000 Won mehr. Die tatsächlichen Zahlungen hängen vom Tilgungsplan und möglichen Änderungen des ausstehenden Betrags ab.
Bei Hypothekendarlehen fiel der Unterschied zwischen den Bonitätsstufen im Juli 2026 deutlich geringer aus. Die Zinssätze für langfristige Hypothekendarlehen mit Ratenzahlung lagen bei Kreditnehmern mit schwächerer Bonität im Durchschnitt bei 5,06 Prozent und bei jenen mit besserer Bonität bei 4,60 Prozent. Der Abstand betrug 0,46 Prozentpunkte.
Damit war der Abstand bei Hypotheken geringer als im Juni, als er 0,72 Prozentpunkte betrug, aber größer als ein Jahr zuvor mit 0,33 Prozentpunkten. Immobilien als Sicherheit geben dem Kreditgeber im Fall eines Zahlungsausfalls einen Vermögenswert, auf den er zurückgreifen kann. Das erklärt, warum Sicherheiten für die Kreditpreisgestaltung eine wichtige Rolle spielen.
Shinhan senkt Zinsen bei einem Produkt mit Obergrenze
Die angekündigten Maßnahmen der Shinhan Bank richten sich an Kunden, deren externe Bonitätswerte bei NICE oder KCB in der unteren Hälfte liegen. Seit dem 16. Oktober senkt die Bank die berechneten Zinssätze für berechtigte Kredite mit mittlerem Zinssatz um 0,3 Prozentpunkte; die jährliche Obergrenze von 6,9 Prozent bleibt bestehen. Neue Anträge, die ab dem Umsetzungsdatum eingereicht werden, werden nach den neuen Regeln geprüft.
Die Reihenfolge der Berechnung ist entscheidend. Bei einem berechneten Zinssatz von 6,8 Prozent zahlt ein Kunde 6,5 Prozent. Bei einem berechneten Zinssatz von 7,3 Prozent bleibt es dagegen bei 6,9 Prozent, da der gesenkte Zinssatz weiterhin über der bestehenden Obergrenze liegt. Dasselbe gilt für berechtigte Kredite, die digital abgeschlossen werden.
Im August brachte Shinhan außerdem den Kredit Super SOL mit mittlerem Zinssatz auf den Markt. Bei digitaler Beantragung sind bis zu 20 Millionen Won möglich. Das alternative Bonitätsprüfungsmodell soll Antragsteller bewerten, denen Einkommensnachweise schwerfallen oder die nur über eine kurze Finanzhistorie verfügen. Die Kreditvergabe ist von einer Prüfung abhängig.
Woori und Hana bieten andere Entlastungsmöglichkeiten
Die Woori Bank führte im Januar für private unbesicherte Kredite eine jährliche Zinsobergrenze von 7 Prozent ein, unabhängig von der Bonitätsstufe. In den ersten fünf Monaten profitierten 46.000 Menschen von Zinssenkungen in Höhe von insgesamt 1,37 Milliarden Won. Das entspricht in diesem Zeitraum durchschnittlich etwa 29.800 Won pro Person; die individuelle Ersparnis fiel jedoch unterschiedlich aus.
Mit dem Umschuldungsprodukt Woori WON Dream können berechtigte Kunden Kredite bei Woori Card, Woori Financial Savings Bank und Woori Financial Capital ablösen. Der Kreditrahmen beträgt bis zu 20 Millionen Won; Tilgung und Zinsen werden in Raten über einen Zeitraum von bis zu zehn Jahren zurückgezahlt. Die beworbenen Zinssätze beginnen im mittleren Vier-Prozent-Bereich und sind auf 7 Prozent begrenzt.
Antragsberechtigt sind unter anderem Beschäftigte mit einem Jahreseinkommen von bis zu 35 Millionen Won sowie Freiberufler, andere nicht angestellte Personen und Hausfrauen und Hausmänner, denen Einkommensnachweise schwerfallen können. Eine längere Laufzeit kann die einzelnen Raten senken, verlängert aber den Zeitraum, in dem Zinsen gezahlt werden.
Das Programm Hana OneQ Ansim für Kredite mit mittlerem Zinssatz hat ein angekündigtes Volumen von 2 Billionen Won. Kunden, deren persönliche Bonitätswerte in der unteren Hälfte liegen, können bis zu 10 Millionen Won zu einem festen Jahreszins von 5,5 Prozent erhalten. Der Zinssatz bleibt während der gesamten Kreditlaufzeit unverändert.
Diese Produkte bieten berechtigten Haushalten Alternativen zu gewöhnlichen unbesicherten Krediten. Song forderte wirksame Maßnahmen, um die Zinskosten zu senken und den Zugang zu Finanzierungen zu verbessern. Für Kreditnehmer kommt es in der Praxis auf den bewilligten Zinssatz, die verfügbare Kredithöhe und den Tilgungsplan an, ebenso wie darauf, ob sie die Prüfung des Kreditgebers bestehen.
Die wichtigsten Punkte
- Den Quartalszahlen der Bank of Korea zufolge lag der Zinssatz für gewöhnliche unbesicherte Kredite an Kreditnehmer der Stufen 7 bis 10 bei 10,8 Prozent, gegenüber 9,3 Prozent ein Jahr zuvor.
- Der Anstieg war 2,3-mal so hoch wie bei Kreditnehmern der Stufen 1 bis 3.
- Die Zahlen für Juli 2026 weisen Zinssätze von 10,96 Prozent für Kreditnehmer mit schwächerer Bonität und 5,54 Prozent für jene mit besserer Bonität aus.
- Die Angaben der Föderation beruhen auf nach Kredithöhe gewichteten Durchschnittswerten; der Julivergleich nutzt einfache Durchschnittswerte über die Bonitätsstufen hinweg.
- Shinhan, Woori und Hana haben Obergrenzen, Zinssenkungen oder Umschuldungsprodukte angekündigt. Der Zugang hängt von den Voraussetzungen und der Bewilligung ab.