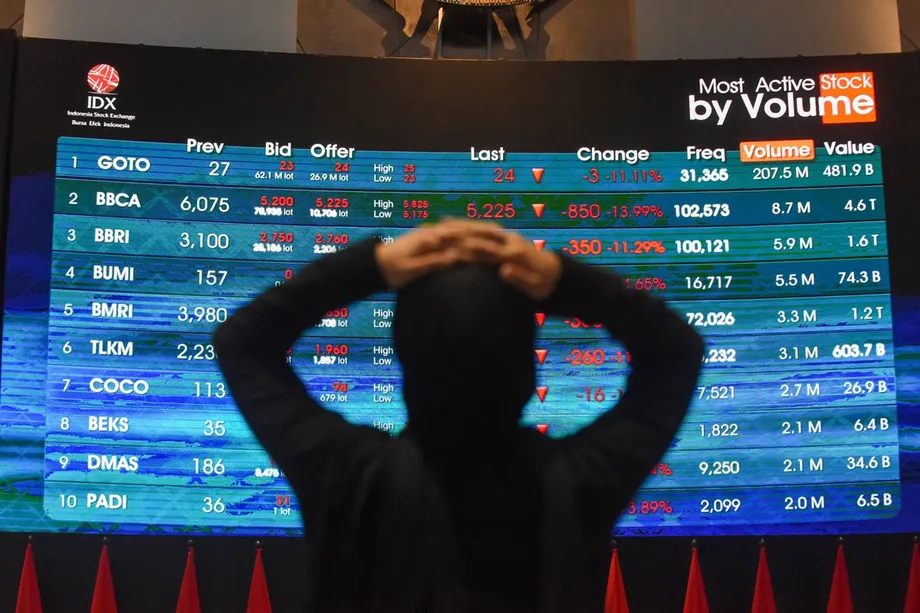
Ein Börsencrash rückt die Durchsetzung von Regeln in den Fokus
Der indonesische Aktienmarkt verlor am 16. Oktober 2026 rund 60 Milliarden US-Dollar an Wert, nachdem der globale Indexanbieter MSCI vorgeschlagen hatte, das Land nicht mehr als Schwellenmarkt, sondern als eigenständige Kategorie einzustufen. Der Leitindex Jakarta Composite fiel um 11,57 Prozent – so stark wie seit Januar 1998 nicht mehr an einem einzigen Handelstag. Am selben Tag kündigte die Finanzdienstleistungsaufsicht OJK Verwaltungsstrafen in Höhe von 2,1 Billionen Rupiah gegen drei börsennotierte Unternehmen an.
Inhalt
- Ein Börsencrash rückt die Durchsetzung von Regeln in den Fokus
- Was geschah am 16. Oktober?
- Warum die MSCI-Einstufung wichtig ist
- Warum ein steigender Index eine ungleiche Erholung verbergen kann
- Wem gehören die handelbaren Aktien tatsächlich?
- Wofür die Strafen von 2,1 Billionen Rupiah verhängt wurden
- Wie weit reicht die Durchsetzung der Regeln?
- Wann wird die Botschaft eines Influencers zur Empfehlung?
- Was Anleger bis April sehen müssen
- Die wichtigsten Punkte
Das Zusammentreffen von Markteinbruch und umfangreichen Maßnahmen der Aufsicht hat eine zentrale Frage für Indonesien verschärft: Sorgen Änderungen bei den Offenlegungspflichten für Eigentumsverhältnisse und den Handelsregeln für Kurse, denen Anleger vertrauen können?
Die OJK hat bei 31 der 61 Aktien auf ihrer Liste von Unternehmen mit stark konzentriertem Eigentum Hinweise auf mögliche Straftaten am Kapitalmarkt festgestellt. Das ist etwas mehr als die Hälfte der Unternehmen auf der Liste. Die Untersuchungen gegen Dian Swastatika Sentosa, Barito Renewables Energy und Petrindo Jaya Kreasi verbinden zwei Sorgen, mit denen sich der breitere Markt derzeit auseinandersetzt: mutmaßlich abgestimmter Handel und Aktienzuteilungen an Personen mit Verbindungen zu Mehrheitsaktionären.
Der Kapitalmarktanalyst Satrio Utomo argumentiert, Indonesien müsse mehr in den Blick nehmen als nur die Entwicklung seines Leitindex. Die Aufsichtsbehörden sollten seiner Ansicht nach untersuchen, wer die Aktien kontrolliert, wie Händler miteinander verbunden sind und welchen Einfluss Anlageempfehlungen auf Kauf- und Verkaufsentscheidungen haben.
Mit der vorgeschlagenen Neueinstufung würde MSCI indonesische Aktien aus international stark beachteten Indexprodukten entfernen. Den Behörden bleibt nun eine bis April 2027 laufende Konsultationsphase. Sie stehen unter Druck, messbare Verbesserungen nachzuweisen, bevor eine mögliche Änderung etwa zur Mitte des Jahres in Kraft tritt.
Was geschah am 16. Oktober?
Der Indonesia Composite Index, allgemein als IHSG bekannt, fiel von einem vorherigen Schlussstand von rund 5.863 auf etwa 5.185 Punkte. Ein Rückgang von mehr als 8 Prozent löste eine 30-minütige Handelsunterbrechung aus. Im Wochenverlauf verlor der Leitindex 14,91 Prozent.
Auch die Rupiah wertete ab. Der Referenzkurs JISDOR der indonesischen Zentralbank lag am 16. Oktober bei 18.052 Rupiah je US-Dollar, während die Währung im Handelsverlauf einen Kurs von 18.070 Rupiah erreichte. JISDOR ist ein Referenzkurs; die untertägigen Kurse zeigen, zu welchen Preisen Währungen während der Handelssitzung gehandelt werden.
Der Börsenwert des indonesischen Aktienmarkts war seit einem im Januar verhängten Einfrieren von MSCI-Indizes bereits um mehr als 350 Milliarden US-Dollar gesunken. Die Marktkapitalisierung bezeichnet den Gesamtwert der börsennotierten Aktien, berechnet anhand ihrer Kurse und der Zahl der ausgegebenen Aktien.
Die wichtigsten Entwicklungen erstrecken sich über mehrere Monate:
- Januar 2026: Ein Einfrieren von MSCI-Indizes verstärkte die Prüfung der Transparenz von Eigentumsverhältnissen und des Handelsverhaltens.
- 16. Oktober 2026: MSCI schlug eine Einstufung als eigenständiger Markt vor, der IHSG fiel um 11,57 Prozent und die OJK kündigte Strafen in Höhe von 2,1 Billionen Rupiah an.
- 18. Oktober 2026: Die OJK und Marktinstitutionen trafen an der indonesischen Börse Analysten, Wirtschaftswissenschaftler und Finanz-Influencer.
- April 2027: Die Konsultation von MSCI soll bis Ende dieses Monats laufen. Die Wirtschaftswissenschaftlerin Kiki Verico von der Universität Indonesien nannte den 30. April als Frist für die Umsetzung der Empfehlungen.
- Mitte 2027: Eine Neueinstufung könnte folgen, falls MSCI keine klaren Verbesserungen bei der Marktsteuerung und der Funktionsweise des Markts feststellt.
Warum die MSCI-Einstufung wichtig ist
MSCI erstellt Indizes, die Investmentfonds als Grundlage für ihre Anlagen oder als Vergleichsmaßstab verwenden. Ein passiv verwalteter Fonds bildet die Zusammensetzung eines Index nach. Werden die Aktien eines Landes daraus entfernt, kann der Fonds gezwungen sein, sie zu verkaufen. Aktiv verwaltete Fonds wählen ihre Anlagen selbst aus, vergleichen ihre Wertentwicklung aber ebenfalls häufig mit MSCI-Indizes.
Als eigenständiger Markt wäre Indonesien nicht mehr in MSCIs Indexprodukten für Schwellen- und Grenzmärkte vertreten. MSCI erklärte, seine Bedenken hinsichtlich undurchsichtiger Eigentumsverhältnisse und des Handelsverhaltens seien so gravierend, dass eine Einstufung Indonesiens als Grenzmarkt nicht ausreichen würde.
Der globale Indexanbieter MSCI erläuterte seine Einschätzung in seiner Mitteilung vom 16. Oktober:
Erhebliche Bedenken hinsichtlich Marktstörungen bestehen weiterhin.
Die UBS schätzte, dass eine Neueinstufung Verkäufe passiver Anleger in Höhe von rund 4 Milliarden US-Dollar und weitere Verkäufe aktiver Anleger in Höhe von 15 Milliarden US-Dollar auslösen könnte. Die möglichen 19 Milliarden US-Dollar wären damit etwa viermal so viel wie die Nettoverkäufe ausländischer Anleger in indonesische Aktien im Jahr 2026, die sich bereits auf 4,7 Milliarden US-Dollar beliefen.
Jeffrey Hendrik, Vorstandschef der indonesischen Börse, sagte, er werde MSCI um eine Erläuterung der Grundlage für die Mitteilung bitten. Auch der ranghohe Wirtschaftsminister Airlangga Hartarto fragte, warum der Vorschlag, Indonesien als eigenständigen Markt einzustufen, bei einem Treffen in Bangkok in derselben Woche nicht zur Sprache gekommen sei. Die endgültige Entscheidung über die Einstufung steht noch aus.
Warum ein steigender Index eine ungleiche Erholung verbergen kann
Satrio richtet den Blick zunächst auf die Entwicklung des IHSG. Unternehmen mit hoher Marktkapitalisierung können den Leitindex stark beeinflussen. Deshalb können Kursgewinne bei einigen wenigen großen Aktien den Index nach oben treiben, auch wenn viele andere Aktien schwächeln.
Er verweist auf den Anstieg des IHSG nach einer Waffenstillstandsvereinbarung zwischen Iran, den USA und Israel. Ein Vergleich mit den Indizes LQ45 und IDX30 ergebe ein vollständigeres Bild, argumentiert er. Diese Indizes bilden kleinere Gruppen bedeutender Aktien ab. Satrio zufolge können große Unternehmen, deren Aktienkurse im Verhältnis zu ihren Gewinnen hoch sind, zu wichtigen Treibern des Leitindex werden.
Das Kurs-Gewinn-Verhältnis setzt den Aktienkurs eines Unternehmens ins Verhältnis zum Gewinn je Aktie. Ein hoher Wert bedeutet, dass Anleger für einen bestimmten laufenden Gewinn mehr bezahlen. Satrio fordert, bei einem Indexanstieg auch die dahinterstehenden Unternehmen und den Handel zu betrachten, der deren Kurse zustande bringt.
John Rachmat, unabhängiger Kommissar bei Pinnacle Investment Indonesia, nennt einen weiteren Maßstab für die Bedenken. Seiner Einschätzung nach verfügten nur etwa fünf oder sechs der 22 Aktien, die maßgeblich zum Anstieg zwischen April 2025 und Januar 2026 beitrugen, über solide Geschäftsfundamentaldaten. Beim Anstieg von Juni bis September 2026 seien es acht von 21 gewesen.
John schätzte, dass der IHSG, der Ende September bei 6.071 Punkten stand, ohne die Beiträge von 20 Aktien, die er als spekulativ einstufte, bei etwa 4.700 Punkten gelegen hätte. Diese Berechnung gibt seine Einschätzung zur Zusammensetzung des Kursanstiegs wieder. Seine Kategorien beruhen auf persönlichen Urteilen über Unternehmen und den Handel, nicht auf rechtlichen Einstufungen.
Wem gehören die handelbaren Aktien tatsächlich?
Indonesien hat die Offenlegungspflichten zu Eigentumsverhältnissen auf Beteiligungen von rund einem Prozent ausgeweitet, Unternehmen mit konzentriertem Eigentum erfasst und eine Verschärfung der Anforderungen an den Streubesitz eingeleitet. Zu früheren Reformbemühungen gehörten auch Rücktritte von Führungskräften der Börse und der OJK sowie Maßnahmen gegen Aktien-Influencer.
Der Streubesitz ist der Anteil der Aktien eines Unternehmens, der öffentlich gehandelt werden kann und nicht von Mehrheitsaktionären oder anderen Personen mit Verfügungsbeschränkungen gehalten wird. Indonesien plant, die Mindestanforderung auf 15 Prozent anzuheben. Entscheidend ist in der Praxis, festzustellen, welche Aktien unabhängigen Anlegern tatsächlich zur Verfügung stehen.
Satrio argumentiert, dass ein Aktienregister mit vielen Anteilseignern abgestimmte Kontrolle dennoch verschleiern könne. Personen, die Aktien unter verschiedenen Namen halten, könnten über soziale Mediengruppen, Seminare oder andere Netzwerke gemeinsam handeln. Auch zwischen verbundenen Parteien könne reger Handel stattfinden. Dadurch entstehe der Anschein von Aktivität, obwohl die Eigentumsverhältnisse innerhalb desselben Kreises blieben.
Die Transparenz bei den wirtschaftlich Berechtigten betrifft ein ähnliches Problem. Ziel ist es, die Personen zu ermitteln, die hinter Unternehmen, Konten und anderen rechtlichen Strukturen letztlich Investitionen besitzen oder kontrollieren. Nafan Aji Gusta, leitender Marktanalyst bei Mirae Asset Sekuritas, sagt, internationale Anleger bräuchten Belege dafür, dass diese Änderungen Wirkung zeigen:
Internationale Anleger brauchen Belege dafür, dass Eigentumsstrukturen transparenter werden, der Streubesitz tatsächlich die handelbaren Aktien widerspiegelt und Marktmanipulation konsequent geahndet wird, wenn sie nachgewiesen ist.
Auch John bezeichnet mutmaßlich abgestimmten Handel als das Kernproblem, das über die Konzentration von Eigentum hinausgehe. Seiner Schätzung zufolge sank Indonesiens Gewicht in einem regionalen Index von einem Höchststand von knapp 3 Prozent auf etwa 0,35 bis 0,5 Prozent Ende September 2026.
Wofür die Strafen von 2,1 Billionen Rupiah verhängt wurden
Die OJK kündigte Strafen in Höhe von 1,5 Billionen Rupiah gegen Dian Swastatika Sentosa, an der Börse unter dem Kürzel DSSA gehandelt, 500 Milliarden Rupiah gegen Barito Renewables Energy (BREN) und 100 Milliarden Rupiah gegen Petrindo Jaya Kreasi (CUAN) an. Zusammen belaufen sich die drei Beträge auf 2,1 Billionen Rupiah.
Die Untersuchung zu DSSA befasste sich mit dem Aktienhandel zwischen 2023 und 2026. Die OJK beschrieb die mutmaßliche Manipulation als geplant und strukturiert. Daran seien Privat- und institutionelle Kunden beteiligt gewesen, die über mehrere Börsenmitglieder gehandelt hätten. Nach Angaben der Aufsichtsbehörde führte die Aktivität zu einem erheblichen Anstieg des Aktienkurses.
Die Ermittler forderten Handelsunterlagen an, verfolgten Geldströme und holten Auskünfte von zwölf Führungskräften von Wertpapierfirmen, 15 Einzelpersonen und elf ausländischen juristischen Personen ein. Die OJK stellte mutmaßliche Verstöße gegen die Artikel 91 und 92 des Reformrahmens für den Finanzsektor (P2SK) fest und erklärte, sie habe unrechtmäßige Gewinne im Zusammenhang mit DSSA-Transaktionen nachverfolgt.
In den Fällen BREN und CUAN geht es um deren Börsengänge, also die erstmalige Ausgabe von Aktien an Anleger. Nach Angaben der OJK waren die Zuteilungen so geplant, dass Gruppen mit Verbindungen zu Mehrheitsaktionären bevorzugt wurden; ihre Identität sei verschleiert worden. Die Behörde untersuchte mutmaßliche Verstöße gegen Artikel 107 des Kapitalmarktgesetzes.
BREN bot bei der Börsennotierung am 9. Oktober 2023 drei Prozent seiner Aktien an. CUAN bot bei der Notierung am 8. März desselben Jahres 15,03 Prozent an. Die Ermittlungen der OJK konzentrieren sich darauf, wer die Zuteilungen erhielt: Nach Angaben der Behörde beschränkte die Konzentration bei verbundenen Gruppen die Zahl der Aktien, die am Markt gehandelt werden konnten.
Die Untersuchung des Börsengangs stützte sich auf Unterlagen von vier als Konsortialbanken tätigen Börsenmitgliedern, drei Depotbanken und Geldströme zwischen verbundenen Parteien. Konsortialbanken organisieren den Verkauf von Aktien; Depotbanken verwahren Wertpapiere für Anleger. Die OJK lud fünf Führungskräfte von Wertpapierfirmen, drei Depotbanken und sieben an festen Zuteilungen beteiligte Parteien vor.
Wie weit reicht die Durchsetzung der Regeln?
Bei einer ersten Prüfung von 61 Aktien mit stark konzentriertem Eigentum stellte die OJK bei 31 Hinweise auf mögliche Straftaten fest. Die Ergebnisse weiten die Prüfung über die drei Unternehmen hinaus aus, gegen die die höchsten angekündigten Strafen verhängt wurden. Im Mittelpunkt weiterer Ermittlungen stehen dabei Transaktionsunterlagen und Verbindungen zwischen Anlegern.
Hasan Fawzi, bei der OJK für die Kapitalmarktaufsicht zuständiger Vorstandschef, sagte, die Sanktionen vom 16. Oktober seien das Ergebnis bereits laufender Ermittlungen. Beim Dialog am 18. Oktober bezeichnete er die Maßnahmen als Teil einer fortlaufenden Reform und nicht als bloße Reaktion auf den jüngsten Markteinbruch.
Die OJK legte außerdem eine gesonderte Bilanz ihrer Maßnahmen von Januar bis Oktober vor. Sie umfasst 835 Parteien und Sanktionen von mehr als 390 Milliarden Rupiah. Wie diese Bilanz im Verhältnis zu den neu angekündigten Strafen von 2,1 Billionen Rupiah steht, wurde nicht erläutert.
Polizeichef Suyudi Ario Seto sagte, die Kriminalpolizei Bareskrim werde Unterstützung leisten und Hinweisen auf mutmaßliche Straftaten am Kapitalmarkt nachgehen. Neben den Verwaltungsstrafen laufen somit Ermittlungen, die weitere strafrechtliche Maßnahmen nach sich ziehen könnten.
Didik J. Rachbini, Rektor der Paramadina-Universität und leitender Wirtschaftswissenschaftler bei INDEF, argumentiert, das Vertrauen hänge davon ab, wie Institutionen sich im Alltag verhielten. Er forderte zusammengeführte Eigentumsdaten, die Identifizierung extremer Konzentrationen und die Untersuchung mutmaßlich abgestimmter Transaktionen, gestützt auf überprüfbare Offenlegungsstandards.
Wann wird die Botschaft eines Influencers zur Empfehlung?
Satrios zweiter Reformvorschlag betrifft die Bedeutung einer Aktienempfehlung. Regeln sollten seiner Ansicht nach festlegen, ob darunter nur ausdrückliche Kauf- oder Verkaufsempfehlungen fallen oder auch indirekte Botschaften mit Abkürzungen, Symbolen und Bilderrätseln.
Eine Werbebotschaft kann eine Aktie benennen, ohne ihren Namen direkt zu nennen. Satrio argumentiert, die Aufsicht sollte prüfen, welche Botschaft die Kommunikation vermittelt und wie sie Anlageentscheidungen beeinflusst. Dazu gehörten auch die Handelspositionen der Person, die die Botschaft verbreitet, und etwaiger verbundener Parteien.
Seine Bedenken betreffen mögliche Interessenkonflikte, wenn jemand eine positive Botschaft verbreitet und zugleich direkt oder über ein verbundenes Unternehmen eine Verkaufsposition hält. Außerdem möchte er die Definition von verbundenen Parteien erweitern und präzisieren, damit die Aufsichtsbehörden auch Beziehungen erkennen können, die sich in abgestimmtem Verhalten zeigen, und nicht nur formale Eigentumsverbindungen.
Die OJK lud neben Analysten und Wirtschaftswissenschaftlern auch Finanz-Influencer zu ihrem Treffen am 18. Oktober ein. Behördenchefin Friderica Widyasari Dewi sagte, die Aufsichtsbehörde wolle offen Informationen einholen, auch solche, die ihr bislang möglicherweise nicht bekannt seien. Iding Pardi, Entwicklungsdirektor der Börse, nannte die Offenlegung von Eigentumsverhältnissen, Anlegerklassifizierungen und die Konzentration von Eigentum als Schwerpunkte.
Bei dem Treffen wurden Kommunikation und Marktaufsicht gemeinsam erörtert. Satrios Vorschläge würden erfordern, dass die Aufsichtsbehörden öffentliche Botschaften mit den dahinterstehenden Personen, Positionen und Transaktionen in Verbindung bringen.
Was Anleger bis April sehen müssen
Nafan zufolge müssen Reformen Ergebnisse bringen, die internationale Anleger überprüfen können. Zu seinen Prioritäten zählen transparentere Eigentumsverhältnisse, ein echter Streubesitz und konsequentes Vorgehen gegen nachgewiesene Manipulation. Auch Kiwoom Sekuritas Indonesia nennt undurchsichtige Eigentumsverhältnisse, mutmaßlich abgestimmten Handel und eine begrenzte Zahl sichtbarer Durchsetzungsmaßnahmen als anhaltende Sorgen der Anleger.
Die Wirtschaftswissenschaftlerin Kiki Verico von der Universität Indonesien sagt, die Behörden hätten bis zum 30. April 2027 Zeit, die Empfehlungen von MSCI umzusetzen. Sie fordert mehr Transparenz bei Eigentumsverhältnissen, einen besseren Marktzugang und eine neutrale Durchsetzung der Regeln. Zudem äußerte sie Bedenken zu einem Aktienerwerb bei Bayan Resources durch einen Geschäftsmann, der als der Regierung nahestehend beschrieben wurde. Die Regierung müsse als neutraler Schiedsrichter handeln, argumentierte sie.
Die Verantwortung liegt bei der OJK, der indonesischen Börse, der indonesischen Zentralverwahrstelle KSEI und der Regierung. Ihre Aufgaben überschneiden sich: Eigentumsregister müssen verbundene Beteiligungen erkennen lassen, die Handelsüberwachung muss verdächtigen Mustern nachgehen und die Durchsetzung der Regeln muss Ergebnisse hervorbringen, die Anleger prüfen können.
Didik warnt, anhaltendes Misstrauen könne die Finanzierungskosten von Unternehmen erhöhen und institutionelle Anleger dazu veranlassen, ihre Beteiligungen zu verringern. Für Unternehmen würde es dadurch teurer, über den Aktienmarkt Kapital aufzunehmen. Für Privatanleger stellt sich unmittelbar die Frage, ob die ausgewiesenen Kurse durch echten Handel zwischen unabhängigen Marktteilnehmern zustande kommen.
Indonesien steht somit vor einer konkreten Bewährungsprobe. Bis zum Ende der Konsultationsphase werden Anleger auf klarere Eigentumsregister, glaubwürdige Nachweise über tatsächlich handelbare Aktien und Fortschritte bei Fällen mutmaßlich abgestimmten Handels achten. MSCI hat die vorgeschlagene Neueinstufung daran geknüpft, ob sich die Marktsteuerung und die Funktionsweise des Markts sichtbar verbessern.
Die wichtigsten Punkte
- Der IHSG fiel am 16. Oktober 2026 um 11,57 Prozent. Rund 60 Milliarden US-Dollar an Börsenwert gingen verloren.
- MSCI schlug vor, Indonesien nicht mehr als Schwellenmarkt, sondern als eigenständigen Markt einzustufen. Die Konsultation läuft bis April 2027.
- Die OJK kündigte Strafen in Höhe von 2,1 Billionen Rupiah gegen DSSA, BREN und CUAN an.
- Die OJK stellte bei 31 von 61 Aktien mit stark konzentriertem Eigentum Hinweise auf mögliche Straftaten fest.
- Indonesien plant einen Mindeststreubesitz von 15 Prozent. Anleger fordern zugleich klarere Nachweise für unabhängige Eigentumsverhältnisse.
- Satrio Utomo fordert präzisere Definitionen von verbundenen Parteien und Aktienempfehlungen, um abgestimmten Handel und verschlüsselte Werbebotschaften zu erfassen.
- Die UBS schätzt, dass bei einer Neueinstufung Kapitalabflüsse von 19 Milliarden US-Dollar drohen könnten.