Pause nach zwei Straffungsrunden
Die Monetary Authority of Singapore (MAS) ließ ihre Geldpolitik am 14. Oktober 2026 unverändert, obwohl alle zehn Analysten einer Umfrage vor der Entscheidung mit einer weiteren Straffung gerechnet hatten. Die Entscheidung fiel, nachdem vorläufige Schätzungen für das dritte Quartal ein Wachstum der singapurischen Wirtschaft von 5,4 Prozent gegenüber dem Vorjahreszeitraum ausgewiesen hatten, während neuerliche Energiepreissteigerungen die Inflation bis ins Jahr 2027 hinein hoch halten könnten.
Inhalt
- Pause nach zwei Straffungsrunden
- Was sich geändert hat und was unverändert blieb
- Warum Singapur den Wechselkurs statt der Zinsen steuert
- Eine niedrigere Prognose bedeutet nicht, dass die Preise bereits sinken
- Energie ist das größte Risiko für den Inflationsausblick
- Das BIP übertraf die Erwartungen, doch das Wachstum verlangsamte sich ebenfalls
- Der KI-Zyklus stützt das Wachstum derzeit, könnte sich aber abkühlen
- Ökonomen rechnen mit einer Pause, nicht mit dem Ende der Straffung
- Worauf es vor der nächsten Überprüfung ankommt
- Wichtige Punkte
Die Zentralbank beließ den Aufwertungspfad, die Bandbreite und den Mittelpunkt ihres Wechselkursbandes für den nominalen effektiven Wechselkurs des Singapur-Dollars, kurz S$NEER, unverändert. Zudem engte sie ihre Prognose für die durchschnittliche Kerninflation 2026 auf 1,5 bis 2 Prozent ein, nach zuvor 1,5 bis 2,5 Prozent. Die Inflation gemessen an allen Verbraucherpreisen dürfte im Schnitt bei etwa 2 Prozent liegen.
Es handelte sich um eine Pause bei der weiteren Straffung, nicht um eine Schwächung der Währung. Das Wechselkursband folgt weiterhin einem Aufwertungspfad. Dadurch kann der Singapur-Dollar gegenüber einem Währungskorb der Handelspartner aufwerten und die importierte Inflation dämpfen.
Die MAS erwartet, dass das Wachstum in den kommenden Quartalen robust bleibt und sich anschließend abschwächt, wenn der Investitionszyklus rund um künstliche Intelligenz abkühlt und sich die globalen Finanzierungsbedingungen verschärfen. Ab Mitte 2027 dürfte die Kerninflation deutlicher nachlassen, auch wenn die Inflationsrisiken weiterhin nach oben gerichtet sind.
Was sich geändert hat und was unverändert blieb
Die MAS erhöhte im April und Juli den Aufwertungspfad des Wechselkursbandes, im Juli allerdings weniger stark. Bei keiner der beiden Entscheidungen änderten sich die Bandbreite oder der Mittelpunkt. Seit Juli hat der S$NEER innerhalb der oberen Hälfte des aufwertenden Bandes leicht zugelegt.
Die Oktoberentscheidung lässt die früheren Anpassungen weiter auf die Wirtschaft wirken. Eine stärkere Währung kann die Kosten von Importen im Inland senken, doch Unternehmen brauchen möglicherweise Zeit, um Verträge, Lagerbestände und Verbraucherpreise anzupassen. Unveränderte Einstellungen bedeuten daher nicht, dass die Auswirkungen der früheren Straffung aufgehört haben.
Die Abfolge der Entscheidungen und die anstehenden Termine:
- April 2026: Die MAS erhöhte den Aufwertungspfad des Wechselkursbandes.
- Juli 2026: Die MAS erhöhte den Aufwertungspfad erneut, jedoch in geringerem Umfang.
- 14. Oktober 2026: Die MAS ließ Steigung, Bandbreite und Mittelpunkt unverändert und engte ihre Kerninflationsprognose ein.
- November 2026: Die Regierung soll ihre Wachstumsprognose für 2026 aktualisieren und ihre erste Prognose für 2027 vorlegen.
- Zweite Jahreshälfte 2027: Die MAS erwartet eine Abschwächung der Aktivitäten im Bereich künstliche Intelligenz.
Warum Singapur den Wechselkurs statt der Zinsen steuert
Singapurs Wechselkurspolitik spiegelt die hohe Handelsabhängigkeit der Wirtschaft wider. Die Bruttoexporte und -importe von Waren und Dienstleistungen belaufen sich auf mehr als das Dreifache des Bruttoinlandsprodukts. Fast 40 Cent jedes in Singapur ausgegebenen Dollars fließen in Importe. Damit beeinflussen Wechselkursbewegungen die Preise stark.
Der S$NEER misst den Wert des Singapur-Dollars gegenüber einem Währungskorb der wichtigsten Handelspartner. Er ist nicht mit dem Wechselkurs gegenüber dem US-Dollar allein gleichzusetzen. Gegenüber einzelnen Währungen kann sich die singapurische Währung unterschiedlich entwickeln und dennoch dem vorgesehenen Pfad gegenüber dem Währungskorb folgen.
Die MAS steuert drei Merkmale des Bandes. Die Steigung bestimmt das Tempo einer Auf- oder Abwertung. Der Mittelpunkt legt das Niveau fest, während die Bandbreite bestimmt, wie stark der Kurs von diesem Pfad abweichen darf. Eine steilere Aufwärtsneigung bedeutet eine zusätzliche Straffung; eine Anhebung des Mittelpunkts kann eine unmittelbare Anpassung bewirken.
Die genauen Einstellungen des Bandes und die Gewichtung der Währungen im Korb werden nicht veröffentlicht. Die MAS kann Singapur-Dollar kaufen oder verkaufen, um den Index innerhalb des Bandes zu halten. Singapur führte 1981 die Wechselkurssteuerung ein. Die inländischen Zinsen folgen weitgehend den globalen Zinssätzen, insbesondere denen in den Vereinigten Staaten.
Die regulären geldpolitischen Ankündigungen erfolgen mittlerweile im Januar, April, Juli und Oktober. Vorausgegangen war 2024 der Wechsel zu vierteljährlichen Überprüfungen. Davor fanden die planmäßigen Prüfungen üblicherweise im April und Oktober statt. Die MAS kann auch zwischen den regulären Überprüfungen handeln, wie sie es 2022 während des Inflationsschubs zweimal tat.
Eine niedrigere Prognose bedeutet nicht, dass die Preise bereits sinken
Mit der überarbeiteten Kerninflationsspanne für 2026 sinkt die Obergrenze um 0,5 Prozentpunkte, während die Untergrenze unverändert bleibt. Die Prognosespanne wird damit enger, aber nicht durchgehend niedriger. Außerdem bezieht sich die Prognose auf einen Jahresdurchschnitt und nicht auf die Inflationsrate, mit der Haushalte in den kommenden Monaten zwangsläufig konfrontiert sein werden.
Bei der Kerninflation bleiben Wohnkosten und Kosten des privaten Verkehrs unberücksichtigt. Die MAS erwartet, dass sowohl die Kerninflation als auch die Inflation gemessen an allen Verbraucherpreisen in den unmittelbar bevorstehenden Quartalen leicht erhöht bleiben, bevor sie nachlassen, sobald der Druck durch importierte Kosten abflaut.
Die jüngsten Zahlen sind mit Vorsicht zu betrachten. Mehrere Berichte beziffern die Kerninflation im Juli und August zusammen auf 2,1 Prozent, verglichen mit 1,5 Prozent im zweiten Quartal. Ein anderer Bericht nennt für den August einen Einzelwert von 2,2 Prozent, den höchsten Stand seit September 2024. Ein kombinierter Wert für Juli und August kann von einem Monatswert abweichen. Die Berichte sind jedoch uneinheitlich darin, ob sich die 2,1 Prozent auf den gesamten Zeitraum oder auf jeden einzelnen Monat beziehen.
Für 2027 prognostiziert die MAS sowohl für die Kerninflation als auch für die Gesamtinflation 1,5 bis 2,5 Prozent. Die im Vergleich zur überarbeiteten Kerninflationsprognose für 2026 höhere Obergrenze widerspricht nicht der erwarteten Abschwächung ab Mitte des Jahres. Die Preise könnten Anfang 2027 erhöht bleiben und später sinken, sodass der Jahresdurchschnitt innerhalb der breiteren Spanne liegt.
Höhere Importkosten haben sich bereits auf Strom- und Gastarife, Verkehrsdienstleistungen und Lebensmittel ausgewirkt. Gesundheitszuschüsse und der Wettbewerb unter Telekommunikationsanbietern haben die Dienstleistungsinflation gedämpft und begrenzt, in welchem Ausmaß die importierten Preisschübe auf den breiteren Warenkorb durchschlagen.
Energie ist das größte Risiko für den Inflationsausblick
Brent-Rohöl wurde am 14. Oktober zu rund 106 US-Dollar je Barrel gehandelt und lag damit mehr als 70 Prozent über dem Stand zu Jahresbeginn. Einschränkungen bei den Lieferungen aus dem Nahen Osten im Zusammenhang mit dem Iran-Krieg und dem Konflikt zwischen Saudi-Arabien und dem Jemen haben die Energiekosten unter Druck gehalten.
Zur Erläuterung ihrer Einschätzung verwies die MAS auf einen neuerlichen Anstieg der Energiepreise nach früheren Störungen:
„Seit September sind die Preise für Energierohstoffe erneut gestiegen und dürften kurzfristig hoch bleiben“, erklärte die Zentralbank.
Teurere Energie wirkt sich nicht nur auf Benzin oder Strom aus. Sie kann die Kosten für Produktion, Kühlung und Transport erhöhen, was sich anschließend auf Lebensmittel und andere Waren auswirkt. Ungünstige Wetterbedingungen, die die Lebensmittelproduktion beeinträchtigen, sorgen für zusätzlichen Preisdruck.
Die MAS erwartet, dass sich die Störungen der Energie- und Lebensmittelversorgung im Laufe des Jahres 2027 allmählich abschwächen. Eine schnellere Erholung der Energieproduktion und der Lieferungen aus dem Nahen Osten könnte die Preise früher als erwartet sinken lassen. Ein starker, anhaltender Anstieg der weltweiten Energie- oder Lebensmittelpreise würde Singapurs Importkosten dagegen weiter erhöhen.
Damit sind für die Wechselkurspolitik zwei Entwicklungen denkbar. Wenn sich die Importkosten stabilisieren, könnte das bestehende aufwertende Wechselkursband ausreichen, um die Inflation zu dämpfen. Steigen die Energiepreise erneut und bleiben hoch, spricht mehr für eine weitere Straffung. Noch ist keine der beiden Entwicklungen eingetreten.
Das BIP übertraf die Erwartungen, doch das Wachstum verlangsamte sich ebenfalls
Singapurs BIP legte im dritten Quartal gegenüber dem Vorjahreszeitraum um 5,4 Prozent zu und lag damit über der in einem Bericht genannten Prognose von 5 Prozent. Gegenüber dem Vorquartal betrug das Wachstum 1,1 Prozent und blieb damit unter den erwarteten 1,2 Prozent. Die Zahlen beziehen sich auf unterschiedliche Vergleiche: Das Jahreswachstum übertraf die Erwartungen, während die jüngste Quartalsausweitung schwächer ausfiel als prognostiziert.
Die Berichte unterscheiden sich bei den Wachstumszahlen für das Vorquartal. Einer nennt für das frühere Jahreswachstum 5,9 Prozent und für das Quartalswachstum 1,4 Prozent. Ein anderer gibt 6,2 beziehungsweise 1,5 Prozent an. Solange keine abgestimmte Schätzung vorliegt, sollte keines der Zahlenpaare als alleiniger Vergleich präsentiert werden. Beide Berichte weisen jedoch auf ein langsameres Wachstum im dritten Quartal hin.
Auch die Entwicklung in den einzelnen Branchen verlief uneinheitlich. Eine starke Nachfrage nach Produkten mit Bezug zu künstlicher Intelligenz und ausgebaute Produktionskapazitäten stützten die Technologiebranche. Bauwirtschaft, Finanzdienstleistungen und Immobilien entwickelten sich weiterhin robust, während auf Verbraucher ausgerichtete Unternehmen schwächer abschnitten.
Die Industrieproduktion sank einem Bericht zufolge gegenüber dem Vorquartal um 0,9 Prozent, obwohl die Technologiesektoren das jährliche BIP-Wachstum stützten. Diese Entwicklungen schließen einander nicht aus: Die Produktion kann weiterhin über dem Niveau des Vorjahres liegen und gleichzeitig gegenüber dem unmittelbar vorherigen Quartal sinken.
Die bestehende Wachstumsprognose der Regierung für 2026 liegt bei 4,5 bis 5,5 Prozent. Die Aktualisierung im November wird zeigen, ob der starke Technologiezyklus dieses Tempo aufrechterhalten kann und wie stark sich das Wachstum 2027 abschwächen dürfte.
Der KI-Zyklus stützt das Wachstum derzeit, könnte sich aber abkühlen
Die MAS erwartet, dass eine starke Nachfrage und ausgeweitete Produktionskapazitäten die Technologiesektoren in den unmittelbar bevorstehenden Quartalen stützen. Derselbe Investitionszyklus trägt zur Industrieproduktion und zum Handel zwischen Singapurs wichtigsten Handelspartnern bei.
Die Zentralbank erwartet, dass sich die Aktivitäten im Bereich künstliche Intelligenz in der zweiten Jahreshälfte 2027 abschwächen. Größere Infrastrukturprojekte und Finanzdienstleistungen dürften weiterlaufen und für Unterstützung sorgen, auch wenn das außergewöhnlich hohe Wachstum der Technologiebranche nachlässt.
Die MAS rechnet außerdem damit, dass sich die positive Produktionslücke der Wirtschaft bis 2027 verringert. Eine Produktionslücke vergleicht die tatsächliche Produktion mit dem Niveau, das eine Wirtschaft ohne übermäßigen Preisdruck aufrechterhalten kann. Eine positive Lücke deutet darauf hin, dass die Aktivität über diesem tragfähigen Niveau liegt. Eine Verringerung kann dazu beitragen, den Druck auf Löhne und Preise zu mindern.
Produktivitätszuwächse dürften die Arbeitskosten je Produktionseinheit im Dienstleistungssektor begrenzen. Eine stärkere staatliche Förderung von Gesundheitsversorgung und Bildung sollte die Dienstleistungsinflation ebenfalls niedrig halten. Eine breitere Streuung der Nachfrage infolge des KI-Booms oder schneller steigende Arbeitskosten könnten die Binneninflation dagegen hoch halten.
Höhere Zinsen und anhaltend hohe Inflation in Industrieländern könnten die Nachfrage schwächen. Ein stärkerer Rückgang der KI-Investitionen wäre ein zusätzliches Wachstumsrisiko und könnte die Inflation schneller senken, als die MAS derzeit erwartet.
Ökonomen rechnen mit einer Pause, nicht mit dem Ende der Straffung
Die ANZ gehörte zu den Prognostikern, die eine unveränderte Entscheidung erwartet hatten, obwohl alle zehn Analysten der Umfrage für eine Straffung plädierten. Der Unterschied spiegelt unterschiedliche Gruppen von Prognostikern wider und ist kein Beleg dafür, dass alle Ökonomen mit einem Eingreifen der MAS gerechnet hatten.
Khoon Goh, Leiter der Asien-Analyse bei der ANZ, schätzte, dass sich die Anpassungen im April und Juli noch durch die Wirtschaft arbeiten. Er sagte, die MAS könnte 2027 erneut straffen, wenn sich die Inflationsrisiken nach oben verwirklichen, insbesondere durch neue Anstiege der Ölpreise oder der Preise für raffinierte Erdölprodukte.
Auch Charu Chanana, Chef-Anlagestrategin bei Saxo, bezeichnete die Entscheidung als Pause und nicht als Kurswechsel:
„Nach zwei Straffungsrunden im Jahr 2026 scheinen die Entscheidungsträger bereit zu sein, den früheren Maßnahmen mehr Zeit zu geben, damit sie wirken können, statt auf jedes Inflationsrisiko aggressiv zu reagieren“, sagte Chanana.
DBS-Chefökonom Chua Han Teng brachte den unveränderten Kurs mit dem günstigeren Inflationsausblick für 2026 in Verbindung. Zugleich wertete er die breitere Spanne für 2027 als Zeichen fortbestehender Unsicherheit bei den Energiepreisen. Zur Möglichkeit einer weiteren Anpassung sagte er:
„Die MAS hat die Tür für eine weitere gezielte Straffung bei Bedarf wahrscheinlich offengelassen“, sagte er.
Bei diesen Einschätzungen handelt es sich um bedingte Prognosen, nicht um angekündigte geldpolitische Schritte. Die MAS hat zugesagt, die wirtschaftliche Entwicklung zu beobachten und auf Risiken für die Preisstabilität zu reagieren, aber keinen Auslöser für ihren nächsten Schritt genannt.
Worauf es vor der nächsten Überprüfung ankommt
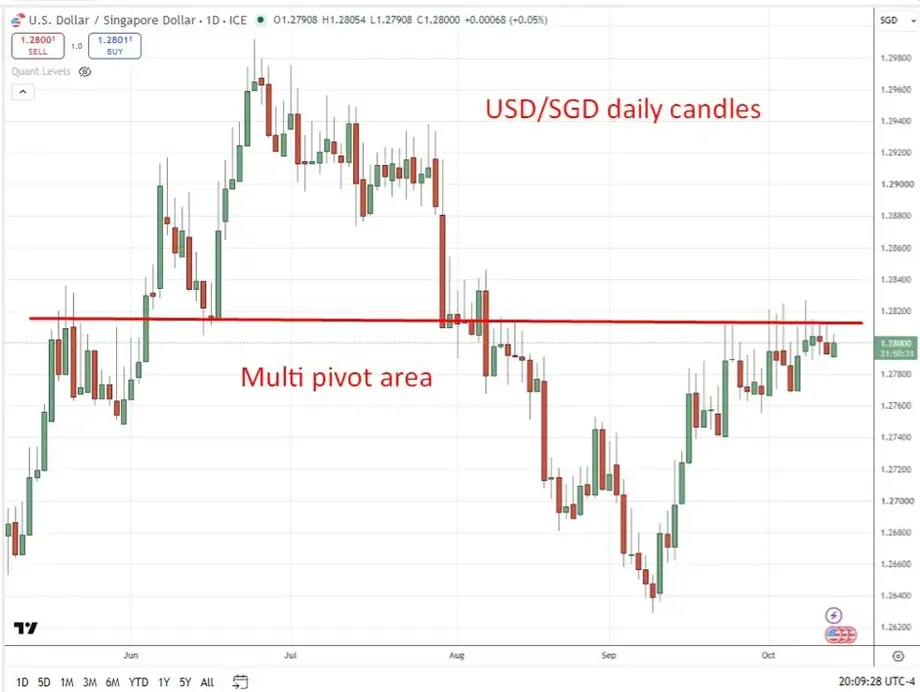
Die überraschende Entscheidung, die Politik unverändert zu lassen, könnte Anleger dazu veranlassen, Positionen zu überdenken, die sie im Hinblick auf eine schnellere Aufwertung der Währung eingegangen waren. Allerdings liegt keine bezifferte Reaktion am Devisenmarkt vor, die belegt, wie stark der Singapur-Dollar nach der Ankündigung gestiegen oder gefallen ist. Das unverändert aufwertende Wechselkursband spricht zudem dagegen, die Entscheidung als eindeutige Lockerung zu interpretieren.
Die Erwartungen zu den globalen Zinsen sind wichtig, weil die inländischen Zinsen Singapurs weiterhin von den internationalen Bedingungen beeinflusst werden. Eine gemeldete Momentaufnahme des FedWatch-Tools der CME Group bezifferte die Wahrscheinlichkeit, dass die US-Notenbank Federal Reserve ihre Zinsen bei der Sitzung am 27. und 28. Oktober unverändert lässt, auf 77 Prozent. Einen Monat zuvor waren es 51 Prozent gewesen, ein Anstieg um 26 Prozentpunkte.
Zu den anstehenden US-Daten gehörten die Verbraucherpreisinflation im September, die gegenüber dem Vormonat voraussichtlich 0,6 Prozent und gegenüber dem Vorjahresmonat 3,6 Prozent betragen würde, sowie die Einschätzung der Wirtschaftslage im Beige Book der Federal Reserve. Dabei handelte es sich um Erwartungen, nicht um veröffentlichte Ergebnisse. Aus dem FedWatch-Vergleich lässt sich zudem nicht ableiten, dass Singapurs Entscheidung die Veränderung der US-Zinserwartungen verursacht hat.
Für Singapur stehen kurzfristig die Kosten für Energie und Lebensmittel, die Stärke der Technologieaufträge, die Entwicklung der Arbeitskosten sowie die Wachstumsprognosen der Regierung für November im Fokus. Die nächste reguläre Überprüfung der MAS im Rahmen ihres vierteljährlichen Zeitplans wäre im Januar 2027. Ein genaues Datum für die Ankündigung wurde jedoch nicht genannt.
Wichtige Punkte
- Die MAS ließ am 14. Oktober 2026 Steigung, Bandbreite und Mittelpunkt ihres Wechselkursbandes unverändert.
- Der Singapur-Dollar folgt nach den Straffungen im April und Juli weiterhin einem Aufwertungspfad.
- Die Prognosespanne für die Kerninflation 2026 wurde auf 1,5 bis 2 Prozent eingeengt; die Gesamtinflation dürfte bei etwa 2 Prozent liegen.
- Für 2027 werden sowohl bei der Kerninflation als auch bei der Gesamtinflation 1,5 bis 2,5 Prozent erwartet. Ab der Jahresmitte dürfte die Inflation nachlassen.
- Vorläufige Schätzungen beziffern das BIP-Wachstum im dritten Quartal auf 5,4 Prozent gegenüber dem Vorjahreszeitraum und 1,1 Prozent gegenüber dem Vorquartal.
- Energiepreise und die Stärke des KI-Investitionszyklus sind zentrale Risiken für den Ausblick.
- Die Regierung soll im November ihre Wachstumsprognose für 2026 aktualisieren und ihre Prognose für 2027 vorlegen.