Eine Lücke von 2,2 Billiarden Dong rückt die Projektfinanzierung in den Fokus
Ho-Chi-Minh-Stadt wird zwischen 2026 und 2030 voraussichtlich mehr als 3,17 Billiarden Dong für die Infrastruktur benötigen, während der Haushalt rund 975 Billionen Dong bereitstellen kann. Damit müssen mehr als 2,195 Billiarden Dong anderweitig aufgebracht werden, rund 69 Prozent des Gesamtbetrags. Ein vorgeschlagener Rahmen für Kommunalanleihen, der vom 6. bis 16. Oktober 2026 zur Konsultation steht, soll über das Internationale Finanzzentrum Vietnam in Ho-Chi-Minh-Stadt einen weiteren Finanzierungskanal schaffen.
Inhalt
- Eine Lücke von 2,2 Billiarden Dong rückt die Projektfinanzierung in den Fokus
- Unterschiedliche Schätzungen verdeutlichen das Ausmaß der Finanzierungslücke
- Bankkredite wachsen schneller als langfristig verfügbare Finanzmittel
- Öffentliche Investitionen schaffen Arbeit, Kosten und konkurrierende Kreditnachfrage
- Mehr Investitionsinteresse garantiert keine finanzierbaren Projekte
- Projektanleihen müssen genau zeigen, wie Anleger ihr Geld zurückerhalten
- Ho-Chi-Minh-Stadt plant eine Kreditaufnahme in mehreren Schritten
- Projektvorbereitung und Liquidität entscheiden über den Erfolg städtischer Anleihen
- Bei der Energiefinanzierung kommt es auf Abnehmer und Verträge an
- Inländisches Sparvermögen braucht verlässliche Anlagekanäle
- Das Wichtigste
Die Herausforderung der Stadt spiegelt das umfassendere Finanzierungsproblem Vietnams wider. Verkehr, Energie, Logistik, digitale Infrastruktur und Klimaanpassung erfordern Mittel, die 15 bis 20 Jahre oder länger investiert bleiben können. Banken finanzieren sich jedoch überwiegend über Einlagen mit einer Laufzeit von weniger als einem Jahr. Anleger mit längerem Anlagehorizont brauchen verlässliche Einnahmen, durchsetzbare Verträge und eine klare Aufteilung der Verantwortung, bevor sie Kapital bereitstellen.
Die Nationalversammlung hat öffentliche Investitionen von 8,22 Billiarden Dong für den Zeitraum 2026 bis 2030 bewilligt. Doch öffentliche Mittel allein entscheiden nicht darüber, ob eine Bahnstrecke, ein Kraftwerk oder ein Hochwasserschutzprojekt den übrigen Finanzierungsbedarf decken kann. Entscheidend sind die Fragen der Rückzahlung: Woher das Geld kommt, wie verlässlich diese Quelle ist und wer Verluste trägt, wenn Bauarbeiten, Nachfrage oder politische Änderungen den Plan durchkreuzen.
Vietnam steht daher vor zwei miteinander verbundenen Aufgaben. Das Land muss Anleger und Finanzierungsinstrumente entwickeln, die über Jahrzehnte Mittel bereitstellen können, und zugleich Projekte vorbereiten, die diese Anleger bewerten können. Mehr Anleihen werden den Druck auf die Banken kaum mindern, wenn sie kurze Laufzeiten haben, auf unsicheren Einnahmen beruhen oder hauptsächlich von den Banken selbst gekauft werden.
Unterschiedliche Schätzungen verdeutlichen das Ausmaß der Finanzierungslücke
Der Kapitalmarktbericht der Weltbank schätzt den jährlichen Finanzierungsbedarf Vietnams für Infrastruktur auf rund 25 Milliarden US-Dollar, was zum Zeitpunkt der Analyse 7 Prozent des BIP entsprach. Dem Bericht zufolge könnte der Staat höchstens zwei Drittel davon aufbringen; damit blieben jährlich rund 8,3 Milliarden US-Dollar aus anderen Finanzierungsquellen zu decken. Für private Infrastrukturprojekte allein wurde der jährliche Finanzierungsbedarf auf 2 bis 4 Prozent des BIP geschätzt.
Eine andere Schätzung für wichtige Infrastrukturprojekte im Zeitraum 2025 bis 2030 beziffert den Bedarf auf 245 Milliarden US-Dollar, darunter rund 176 Milliarden US-Dollar an öffentlichen Investitionen. Daraus ergeben sich etwa 69 Milliarden US-Dollar außerhalb öffentlicher Investitionen und ein Anteil öffentlicher Mittel von rund 72 Prozent. Eine weitere Berechnung setzt die öffentliche Finanzierung bei 70 Prozent an und kommt damit auf einen Restbetrag von 73,5 Milliarden US-Dollar.
Die Schätzungen unterscheiden sich nach Umfang, Bezugszeitraum und Annahmen. Die jährliche Analyse der Weltbank lässt sich nicht unmittelbar mit der späteren Gesamtsumme für ausgewählte Projekte bis 2030 gleichsetzen. Beide verweisen auf einen erheblichen Finanzierungsbedarf über die staatlichen Mittel hinaus, nicht auf eine einzige, allgemein anerkannte Finanzierungslücke für das ganze Land.
Diese Unterscheidung ist auch für die Finanzierung der Gesamtwirtschaft wichtig. Can Van Luc, Mitglied des nationalen Beratungsgremiums für Finanz- und Geldpolitik, schätzt den Gesamtinvestitionsbedarf über fünf Jahre auf 38,5 Billiarden Dong: 22 Prozent davon sollen aus staatlichen, 78 Prozent aus privaten und ausländischen Investitionen stammen. Diese Schätzung umfasst die gesamte Wirtschaft, nicht nur die Infrastruktur.
Bankkredite wachsen schneller als langfristig verfügbare Finanzmittel
Die Abhängigkeit von Banken zeigt sich in mehreren Kennzahlen. Das Institut für Wirtschaftsforschung der BIDV schätzt, dass 50 bis 51 Prozent der Wirtschaftsfinanzierung über Kredite bereitgestellt werden, verglichen mit 6,4 Prozent über Aktienmärkte und 7 Prozent über Unternehmensanleihen. Can Van Luc kommt auf eine etwas andere Aufteilung: rund 48 Prozent entfallen auf Bankkredite und etwa 15 Prozent zusammen auf Aktien und Unternehmensanleihen. Es handelt sich um getrennte Schätzungen, doch beide verorten den Anteil der Banken bei etwa der Hälfte des Finanzierungssystems.
Ende Juli 2026 belief sich das Kreditvolumen auf 20,26 Billiarden Dong, ein Plus von 8,98 Prozent gegenüber Ende 2025. Mittel- und langfristige Finanzierungen machten etwa 16 Prozent der gesamten Finanzmittel aus, während Kredite mit diesen Laufzeiten 48,5 Prozent des ausstehenden Kreditvolumens stellten. Der Unterschied veranschaulicht, wie stark die Kreditvergabe von der Verlängerung kürzer laufender Einlagen abhängt.
Die Angaben zum Kreditvolumen im August gehen auseinander. Einer Quelle zufolge lag es am 22. August bei 20,4 Billiarden Dong, ein Anstieg um 9,71 Prozent seit Ende 2025. Eine andere nennt für August 20,1 Billiarden Dong bei Einlagen von 19,2 Billiarden Dong. Berichtszeitpunkte und Erfassungsumfang ergeben keine direkt vergleichbare Datenreihe; die Zahlen sind daher kein Beleg für einen Rückgang der Kreditvergabe.
Banken vergeben regelmäßig Kredite mit längerer Laufzeit als ihre Einlagen, eine Praxis, die als Fristentransformation bezeichnet wird. Das Risiko steigt, wenn zu viel Geld in Vermögenswerte fließt, die in ihren ersten Jahren nur geringe Zahlungsströme erwirtschaften. Der Wirtschaftswissenschaftler Cuong Nguyen, früher leitender Ökonom bei der Asiatischen Entwicklungsbank, argumentiert, dass regulatorische Erleichterungen die unmittelbaren Finanzierungsengpässe lindern können, ohne die grundlegende Fristendifferenz zu beseitigen.
Öffentliche Investitionen schaffen Arbeit, Kosten und konkurrierende Kreditnachfrage
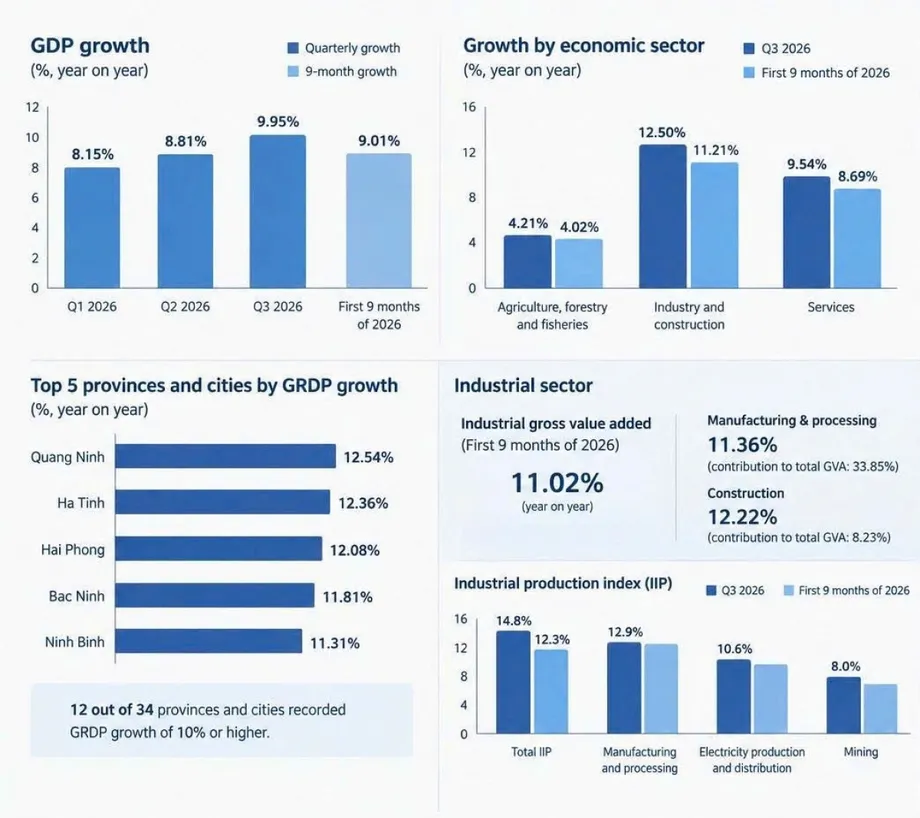
In den ersten neun Monaten des Jahres 2026 wurden öffentliche Investitionen in Höhe von fast 643 Billionen Dong ausgezahlt, rund 63 Prozent eines Plans von mehr als 1.000 Billionen Dong. Das Nationale Statistikamt bezifferte das BIP-Wachstum im selben Zeitraum auf 9,01 Prozent. Um im Gesamtjahr ein zweistelliges Wachstum zu erreichen, müsste das Wachstum im vierten Quartal über 12,5 Prozent liegen.
Nguyen The Minh, Leiter des Investmentbanking-Bereichs und stellvertretender Leiter des Wertpapiergeschäfts bei An Binh Securities, sagte, eine Beschleunigung der öffentlichen Investitionen sei eine der wenigen verbliebenen Möglichkeiten, dieses Ziel zu unterstützen.
„Daher gibt es keinen anderen Weg, im Gesamtjahr ein Wachstum von 10 Prozent zu erreichen, als die öffentlichen Investitionen anzukurbeln. Sie werden in den verbleibenden drei Monaten ein Wachstumstreiber sein und einen erheblichen Beitrag leisten“, sagte Minh.
Für Bauunternehmen ist die Lage weniger erfreulich. Le Viet Hai, Vorsitzender der Hoa Binh Construction Group, sagte, der Arbeitsumfang des Unternehmens habe sich gegenüber dem Vorjahr verdoppelt und könnte 2027 um weitere 50 Prozent steigen, während höhere Kosten die Gewinne schmälerten. Nguyen Quoc Hiep, Vorsitzender des vietnamesischen Verbands der Bauunternehmen, bezifferte den Tageslohn qualifizierter Arbeitskräfte auf 700.000 bis 1 Million Dong, verglichen mit kalkulierten Kostensätzen von rund 350.000 Dong. Die tatsächlichen Löhne lagen damit etwa beim Zwei- bis 2,9-Fachen dieser Ansätze.
Diese Belastungen wirken sich nicht nur auf den Bau, sondern auch auf die Finanzierung aus. Höhere Kosten können den Kreditbedarf steigern, bevor ein Projekt Einnahmen erzielt. Infrastrukturinvestitionen konkurrieren außerdem mit dem verarbeitenden Gewerbe und der Immobilienbranche um Bankmittel. Minh schätzt die Kapitalrückgewinnung auf etwa ein Jahr im verarbeitenden Gewerbe, zwei bis drei Jahre bei Immobilien und fünf bis zehn Jahre bei der Infrastruktur. Diese Zeiträume unterscheiden sich von den längeren Finanzierungs- und Betriebszeiten, die große Anlagen erfordern können.
Mehr Investitionsinteresse garantiert keine finanzierbaren Projekte
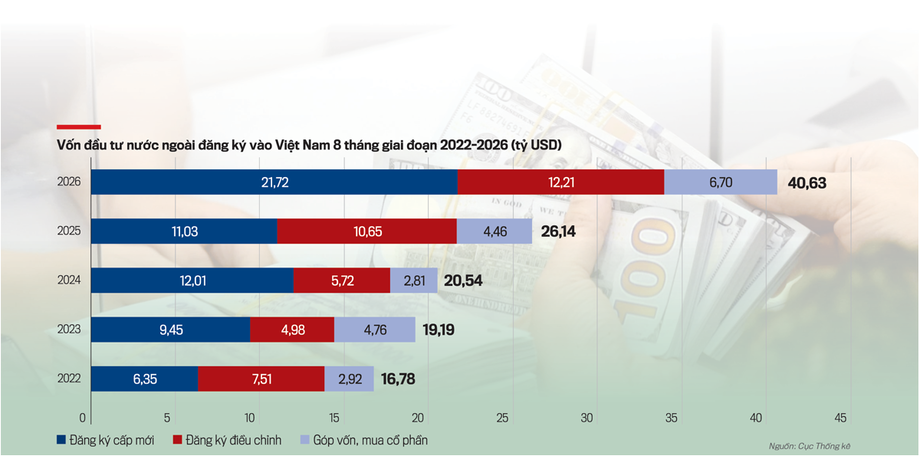
Bis Ende August 2026 erreichten die registrierten ausländischen Direktinvestitionen 40,63 Milliarden US-Dollar, ein Plus von 55,4 Prozent gegenüber dem Vorjahr. Neu registrierte Investitionen beliefen sich auf 21,72 Milliarden US-Dollar in 2.771 Projekten. Das Investitionsvolumen stieg um 96,8 Prozent, die Zahl der Projekte um 9,4 Prozent. Daraus ergibt sich ein Anstieg des durchschnittlichen Volumens je neu registriertem Projekt um rund 80 Prozent.
Das deutet auf größere Investitionszusagen hin, doch registrierte Investitionen sind nicht dasselbe wie ausgezahlte Mittel oder zugesagte Infrastrukturkredite. Kreditgeber müssen weiterhin Verträge, Kosten, erwartete Einnahmen und Rückzahlungsvereinbarungen prüfen, bevor sie Finanzierungen bereitstellen.
Eine Umfrage von FiinRatings unter 19 börsennotierten Infrastruktur- und Energieunternehmen zeigt die Lücke zwischen Expansion und verfügbaren Finanzierungsinstrumenten. Das Gesamtvermögen stieg von 120 Billionen Dong im Jahr 2017 auf 364 Billionen Dong im Jahr 2024 und damit auf etwas mehr als das Dreifache. Bankkredite machten weiterhin 33 bis 36 Prozent der Vermögenswerte aus, während der Anteil von Anleihen von rund 1 auf 7 Prozent stieg. Zwischen 2022 und 2024 nahm das Vermögen um etwa 50 Billionen Dong zu, doch die Anleihefinanzierung wuchs nominal kaum.
Abhishek Dangra von S&P Global Ratings sagt, vorrangig müsse das Gesamtrisiko eines Projekts gesenkt werden; anschließend seien die verbleibenden Risiken den Parteien zuzuweisen, die sie am besten tragen könnten. Tran Tuan Phong, Senior Partner bei VILAF, sagt, internationale Finanzierungen seien möglich, wenn Verträge Risiken klar zuordneten und die erforderlichen behördlichen Genehmigungen vorlägen. Beide Argumente verknüpfen den Finanzierungszugang mit der Projektvorbereitung und nicht allein mit der Verfügbarkeit von Geld.
Projektanleihen müssen genau zeigen, wie Anleger ihr Geld zurückerhalten
Eine herkömmliche Unternehmensanleihe hängt von der Rückzahlungsfähigkeit des emittierenden Unternehmens ab. Eine Projektanleihe stützt sich dagegen auf die Zahlungsströme eines bestimmten Vermögenswerts, der üblicherweise in einer separaten juristischen Person gehalten wird. Diese Trennung kann Anleger vor Problemen in anderen Bereichen des Unternehmens schützen, sofern die Verträge und rechtlichen Vereinbarungen wie vorgesehen funktionieren.
Die Weltbank beschreibt Infrastrukturprojektanleihen als Instrumente, bei denen Tilgung und Zinsen aus den Zahlungsströmen des Projekts geleistet werden. Ihrem Bericht zufolge wurde die erste solche Anleihe in Vietnam 2019 für ein großes privates Energieprojekt ausgegeben. Sie belief sich auf 679 Millionen US-Dollar und hatte eine Laufzeit von zehn Jahren. Zudem könnten Refinanzierungen bestehender Anlagen mehr Möglichkeiten bieten als die Finanzierung vollständig neuer Bauvorhaben, bei denen die Risiken der Fertigstellung und der Einnahmen höher sind.
Damit dieses Modell funktioniert, müssen die Einnahmen eindeutig bestimmbar, Vermögenswerte und vertragliche Rechte abgesichert und Zahlungsprioritäten klar festgelegt sein. Anleger müssen wissen, welche Verpflichtungen zuerst bedient werden und ob Mittel in andere Geschäftsbereiche umgeleitet werden können. Unabhängige Bonitätsbewertungen und Garantien können Anlegern helfen, bestimmte Risiken einzuschätzen oder abzufedern, ersetzen aber keinen glaubwürdigen Rückzahlungsplan.
Viele mit der vietnamesischen Infrastruktur verbundene Anleihen werden weiterhin von Muttergesellschaften ausgegeben, haben keine Bonitätsbewertung und laufen nach zwei oder drei Jahren aus. Die Weltbank beziffert die durchschnittliche Laufzeit von Unternehmensanleihen 2021 und 2022 auf 4,2 Jahre, verglichen mit 12,7 Jahren bei Staatsanleihen. Diese Werte beziehen sich auf unterschiedliche Instrumentengruppen, zeigen aber dasselbe Problem: Die Unternehmensfinanzierung läuft häufig aus, lange bevor Infrastrukturprojekte Einnahmen abwerfen.
Die Preisgestaltung verschärft die Diskrepanz. Unternehmensanleihen haben häufig variable Zinssätze, die an Bankeinlagen gekoppelt sind, darunter Einlagen mit zwölf Monaten Laufzeit. Anleger und Emittenten bleiben dadurch von Veränderungen der Finanzierungsbedingungen der Banken abhängig. Indien bietet einen Vergleich: Einige etablierte Projekte im Bereich erneuerbare Energien können inzwischen Anleihen mit Laufzeiten von bis zu 25 Jahren ausgeben, gestützt auf stabile Verträge und die Einhaltung vereinbarter Preise.
Ho-Chi-Minh-Stadt plant eine Kreditaufnahme in mehreren Schritten
Der Entwurf von Ho-Chi-Minh-Stadt würde Kommunal- und Projektanleihen, die über das Finanzzentrum ausgegeben werden, als Anleihen der lokalen Gebietskörperschaft einstufen. Das unterscheidet sie grundlegend von privaten Projektanleihen, die sich ausschließlich auf die Einnahmen eines Vermögenswerts stützen: Die Stadt wäre für die fristgerechte Rückzahlung des Kapitals, der Zinsen und der damit verbundenen Kosten verantwortlich.
Der Vorschlag verweist auf Punkt a, Absatz 1, Artikel 24 des Gesetzes zur Stadtentwicklung und steht im Zusammenhang mit dem Beschluss 222/2025/QH15 der Nationalversammlung vom 27. Juni 2025. Emissionen in Dong oder frei konvertierbaren Fremdwährungen wären zulässig; die Erlöse dürften nur für genehmigte Projekte verwendet werden, die die Investitions- und Umweltverfahren abgeschlossen haben.
Nguyen Huu Huan, stellvertretender Leiter des Exekutivorgans des Finanzzentrums, schlägt mehrere Emissionen im Rahmen eines mittelfristigen Programms vor. Die gemeinsamen Unterlagen würden zunächst vorbereitet, während sich jede einzelne Emission nach Auszahlungsbedarf, Schuldendienstfähigkeit und Marktbedingungen richten würde. Die Stadt könnte Zeitpunkt, Umfang, Währung, Laufzeit und Zielmarkt innerhalb der vom Volksrat der Stadt genehmigten Grenzen anpassen.
Der Entwurf erlaubt außerdem jährliche Aktualisierungen des Programms, zusätzliche Emissionen bestehender Anleihen und Schuldenmanagementmaßnahmen wie Rückkäufe und Umtausch. Die Kreditaufnahme muss innerhalb der Grenzen für Schulden, Defizit und Rückzahlung bleiben. Bei Fremdwährungsemissionen könnten Sicherungsinstrumente zum Einsatz kommen. Sie helfen, Wechselkurs- und Zinsänderungen zu bewältigen, lassen das Kreditrisiko aber nicht verschwinden.
Zu den wichtigen Terminen und Verfahrensschritten gehören:
- 27. Juni 2025: Verabschiedung des Beschlusses 222/2025/QH15, auf den als Teil der rechtlichen Grundlage des vorgeschlagenen Rahmens verwiesen wird.
- 6. bis 16. Oktober 2026: Konsultationszeitraum für den Resolutionsentwurf von Ho-Chi-Minh-Stadt.
- 7. Oktober 2026: Konsultation, organisiert vom Finanzzentrum und der International Finance Corporation.
- Nach der Genehmigung: Für einzelne Emissionspläne wären im vorgeschlagenen Verfahren weiterhin Vorbereitung, Prüfung und Genehmigung erforderlich.
Projektvorbereitung und Liquidität entscheiden über den Erfolg städtischer Anleihen
Bei der Konsultation am 7. Oktober empfahl Pavel Kochanov, leitender Spezialist für Kommunalfinanzierung bei der International Finance Corporation, Finanzmodelle für die gesamte Kreditlaufzeit zu erstellen und auch ungünstige Szenarien einzubeziehen. Anleger benötigen Informationen zu Einnahmen, Ausgaben, Liquidität, bestehenden Schulden und möglichen künftigen Verpflichtungen der Stadt sowie einen Sicherheitspuffer für die Rückzahlung.
Neeraj Gupta, leitender Investitionsbeauftragter der IFC, empfahl, Projekte mit abgeschlossenen Machbarkeitsstudien, gesicherten Grundstücken, Genehmigungen und erforderlichen Verträgen zu priorisieren. Eine Kreditaufnahme, bevor ein Projekt die Mittel ausgeben kann, verursacht Finanzierungskosten, ohne den Baufortschritt unmittelbar voranzubringen. Bei U-Bahn-Projekten müssen Fahrgastzahlen, Grundstücksfreimachung und Zahlungsverpflichtungen den jeweiligen Parteien ausdrücklich zugewiesen werden.
Hanoi prüft ein anderes Kommunalanleiheprogramm. Bach Thanh Long, stellvertretender Vorstandsvorsitzender der Vietcombank, schätzt den möglichen Finanzierungsbedarf für den Zeitraum 2027 bis 2030 auf 150 bis 200 Billionen Dong. Der Bahnplan der Stadt sieht 18 Strecken mit einer Gesamtlänge von 979 Kilometern vor. Bei fünf Strecken, deren Baubeginn für Juni gemeldet wurde, liegen die Investitionen bei über 1,3 Billiarden Dong.
Die Vietcombank schlägt unterschiedliche Laufzeiten und Stückelungen, eine mögliche vorzeitige Rückzahlung sowie Zinssätze vor, die an die Marktbedingungen und die Renditen von Staatsanleihen gekoppelt sind. Zudem sollen Kommunalanleihen als hochliquide Vermögenswerte der Stufe 1 anerkannt und für Geschäfte mit der Staatsbank zugelassen werden. Dabei handelt es sich um Vorschläge, nicht um bestätigte regulatorische Änderungen. Sie sollen die Anleihen leichter handelbar machen, was auch für Anleger wichtig ist, die sie jahrelang halten wollen.
Bei der Energiefinanzierung kommt es auf Abnehmer und Verträge an
Die Studie zu grüner Finanzierung des Asian Development Bank Institute nennt Strompreise, die Bonität von Vietnam Electricity und die begrenzte Fähigkeit der Banken, grüne Projekte zu bewerten, als Finanzierungshürden. Die Ergebnisse sind historisch; dazu gehört auch die Bonitätsbewertung von EVN mit BB im Jahr 2018. Sie sind nicht als aktuelle Bonitätsbewertung zu verstehen.
Der Mechanismus ist für die Projektplanung weiterhin relevant. Eine Anlage für erneuerbare Energien kann zuverlässig Strom erzeugen und dennoch Schwierigkeiten haben, ihre Schulden zu bedienen, wenn der Abnehmer nicht zahlen kann oder die Vertragspreise die Kosten nicht decken. Die Studie beschreibt außerdem eine Diskrepanz zwischen Vermögenswerten und Schulden bei EVN: Die Anlagen haben eine Laufzeit von bis zu 25 Jahren, während etwa die Hälfte der Schulden aus Krediten mit einer Laufzeit von weniger als fünf Jahren besteht.
Die Studie beschreibt ein frühes Pilotprojekt für grüne Anleihen, bei dem Ho-Chi-Minh-Stadt Anleihen über 523,5 Milliarden Dong mit einer Laufzeit von 15 Jahren für elf Projekte ausgab. Ba Ria Vung Tau plante Anleihen über 80 Milliarden Dong mit einer Laufzeit von fünf Jahren. Außerdem berichtete die Studie, dass der formellen Entwicklung grüner Anleihen Lücken bei den Rechtsvorschriften, Berichtsstandards und Kapazitäten für unabhängige Bewertungen entgegenstanden. Eine grüne Kennzeichnung allein belegt keine Kreditwürdigkeit.
Inländisches Sparvermögen braucht verlässliche Anlagekanäle
Die Sparquote Vietnams wird von der BIDV auf rund 37 Prozent des BIP geschätzt, doch ein großer Teil dieses Geldes liegt weiterhin als Bankeinlage. Das Vermögen von Anlage- und Pensionsfonds überstieg im ersten Quartal 2026 die Marke von 835 Billionen Dong. Freiwillige Zusatzpensionsfonds verwalteten bei sieben Fonds und vier lizenzierten Unternehmen jedoch nur rund 2,21 Billionen Dong.
Ta Thi Tue Anh, Direktorin für das Bankgeschäft mit Finanzinstituten bei HSBC, schätzt, dass Lebensversicherer mehr als 30 Milliarden US-Dollar verwalten, aber nicht über geeignete langfristige Anlagen verfügen. Sie weist ausdrücklich darauf hin, dass es sich nicht um eine offizielle Zahl handelt. HSC-Vorsitzender Johan Nyvene sagt, dass inländische Privatanleger 85 bis 90 Prozent des täglichen Handelsvolumens ausmachen. Das veranschaulicht die begrenzte Tiefe der inländischen institutionellen Anlegerbasis.
Die Weltbank schätzt, dass Kapitalmarktreformen bis 2030 mehr als 78 Milliarden US-Dollar an neuen Finanzierungen und Investitionen mobilisieren könnten, vor allem für Unternehmen. Das ist ein bedingtes Potenzial, keine zugesagten Infrastrukturmittel. Die Vorschläge der Weltbank richten sich sowohl an Anleger als auch an Finanzierungsinstrumente und umfassen den Ausbau von Pensions-, Versicherungs- und Investmentfonds.
Auch bei Gesetzesänderungen muss klar zwischen Vorhaben und Zusagen unterschieden werden. Geänderte Vorschriften für öffentlich-private Partnerschaften erlauben Projektgesellschaften Berichten zufolge, Anleihen im Rahmen einer Privatplatzierung ohne historische Finanzberichte auszugeben. Ein Bericht vom August 2025 bezeichnete ein weiteres Dekret, das öffentliche Emissionen und eine sofortige Börsennotierung ermöglichen sollte, als bevorstehend; sein späterer Status ist hier nicht belegt. Der stellvertretende Finanzminister Nguyen Duc Chi sagte, Änderungen des Wertpapiergesetzes sollten im Oktober 2026 der Nationalversammlung zur Beratung vorgelegt werden.
Änderungen bei der Bankenliquidität bieten einen separaten Ansatz. Rundschreiben 50/2026 hebt den Kredit-Einlagen-Satz Berichten zufolge nach einem am 1. Oktober 2028 beginnenden Zeitplan von 85 auf 95 Prozent an. Eine frühere Einführung ist unter bestimmten Liquiditätsanforderungen möglich. Lockerere Grenzen für die Kreditvergabe der Banken schaffen keine Anleger, die bereit sind, jahrzehntelang Infrastruktur risiken zu tragen. Eine echte Diversifizierung setzt Käufer außerhalb des Bankensektors, verlässliche Projekterlöse und transparente Verantwortlichkeiten für Garantien und Haushaltsstützungen voraus.
Das Wichtigste
- Der Infrastrukturbedarf von Ho-Chi-Minh-Stadt übersteigt für den Zeitraum 2026 bis 2030 die Marke von 3,17 Billiarden Dong; der Haushalt deckt rund 31 Prozent davon.
- Der Rahmen für Kommunalanleihen ist weiterhin ein Vorschlag; die Konsultation ist für den 6. bis 16. Oktober 2026 angesetzt.
- Die Schätzungen zum Infrastrukturfinanzierungsbedarf Vietnams unterscheiden sich im Umfang, weisen aber durchweg auf einen erheblichen Bedarf über die öffentlichen Mittel hinaus hin.
- Banken bleiben der wichtigste Finanzierungskanal, obwohl die Laufzeiten von Einlagen und der Finanzierungsbedarf der Infrastruktur stark auseinanderliegen.
- Projektanleihen brauchen klar bestimmbare Einnahmen, durchsetzbare Verträge, eindeutige Zahlungsprioritäten und eine klar geregelte Risikoverteilung.
- Pensions-, Versicherungs- und Investmentfonds könnten langfristige Mittel bereitstellen, sofern geeignete Anlagen und Anlegerschutz parallel dazu entwickelt werden.