Eine Chance von 100 Milliarden US-Dollar braucht noch kommerzielle Projekte
Vietnam produziert jährlich rund 500.000 Tonnen Wasserstoff, doch laut einer Entwurfsfassung der Marktanalyse, die vom National Innovation Centre (NIC) und dem Global Green Growth Institute (GGGI) erörtert wurde, stammt kein Wasserstoff aus kommerziellen Projekten für grünen oder blauen Wasserstoff. Die Analyse beziffert das Marktpotenzial bis 2035 auf 100 Milliarden US-Dollar. Zugleich nennt sie Stromkosten, verbindliche Abnehmer, Finanzierung und Genehmigungen als Hindernisse auf dem Weg von dieser Chance zu laufenden Anlagen.
Inhalt
- Eine Chance von 100 Milliarden US-Dollar braucht noch kommerzielle Projekte
- Bestehende industrielle Nachfrage bietet einen Ausgangspunkt
- Die Ziele beziehen sich auf sauberere Versorgung, nicht auf die heutige Gesamtmenge
- Düngemittel, Raffinerien und Stahl bieten unterschiedliche Perspektiven
- Stromkosten bestimmen die Wirtschaftlichkeit
- Das Potenzial erneuerbarer Energien bedeutet noch keine verfügbare Stromversorgung
- Vier Korridore könnten Produktion und Abnehmer verbinden
- Abnehmer und Genehmigungen bremsen Investitionen
- Acht vorgeschlagene Maßnahmen und ein stufenweiser Zeitplan
- Das Wichtigste
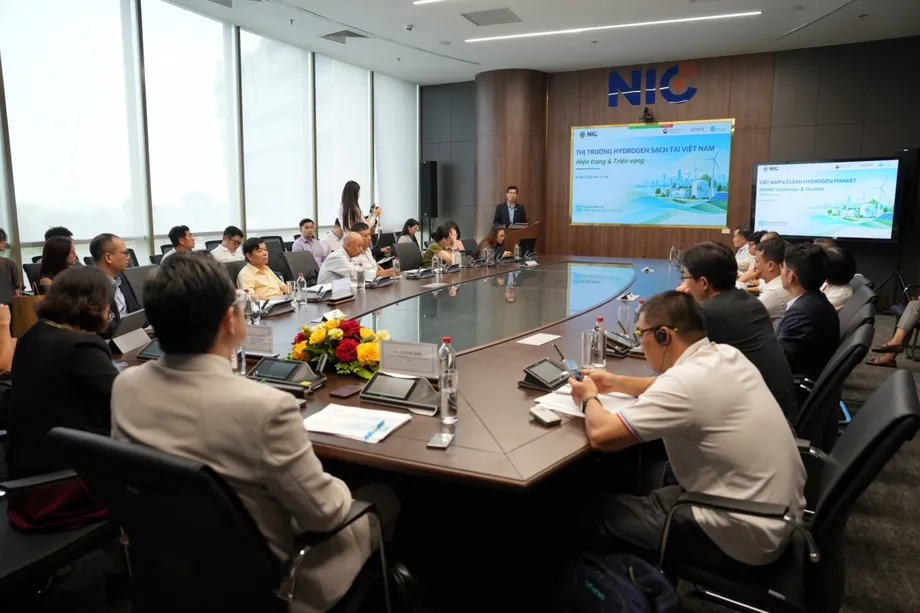
Die Konsultation am 2. Oktober in Hanoi war Teil des National Innovation Day 2026 und fiel mit dem siebten Jahrestag des NIC zusammen. Regierungsbehörden, Branchenverbände, Unternehmen, Forschende und Hochschulen prüften den Entwurf des Berichts „Clean Hydrogen Market in Vietnam“, darunter die Einschätzung, welche Projekte einer Investitionsentscheidung näherkommen könnten.
Die zentrale Erkenntnis lautet, dass Vietnam mehr braucht als zusätzliche Projektankündigungen. Die meisten Vorhaben befinden sich noch in der Vorbereitung oder schaffen erst die technischen, finanziellen und regulatorischen Voraussetzungen für ihre Umsetzung. Nur wenige scheinen kurzfristig umsetzungsreif zu sein.
Der Workshop knüpft an den Beschluss Nr. 165/QD-TTg an, der am 7. Februar 2024 verabschiedet wurde und Vietnams Wasserstoffenergiestrategie bis 2030 mit einer Perspektive bis 2050 festlegte. Die Konsultation folgt zudem der Vorgabe des Beschlusses Nr. 21/2026/QD-TTg, Wasserstofftechnologien zu priorisieren.
Do Tien Thinh, stellvertretender Direktor des NIC, forderte eine Abstimmung zwischen Regulierungsbehörden, Unternehmen, Investoren und Forschungseinrichtungen, damit aus der Strategie ein funktionierender Markt wird. Juhern Kim, Landesvertreter des GGGI in Vietnam, sagte, als Nächstes müssten kommerziell tragfähige Chancen, vorrangige Abnehmer und die Voraussetzungen ermittelt werden, die Investitionen in Projekte ermöglichen. Diese Unterscheidung ist wichtig: Erneuerbare Ressourcen können die Produktion ermöglichen, garantieren aber nicht, dass Abnehmer Wasserstoff zu einem Preis kaufen, der die Finanzierung einer Anlage trägt.
Bestehende industrielle Nachfrage bietet einen Ausgangspunkt
Der Entwurf der Analyse ordnet rund 36 % des derzeitigen Wasserstoffverbrauchs Vietnams der Erdölraffination und Petrochemie zu und 64 % der Düngemittelproduktion. Bezogen auf eine Jahresproduktion von 500.000 Tonnen entsprechen diese Anteile etwa 180.000 beziehungsweise 320.000 Tonnen.
Ein separater Bericht zur Umsetzung beschreibt das Dokument Nr. 1638/BCT-DKT des Ministeriums für Industrie und Handel vom 5. März 2025 als Quelle für einen Jahresverbrauch von 316.000 Tonnen in der Düngemittelproduktion, 39.000 Tonnen in der Raffinerie Dung Quat und 139.000 Tonnen in der Raffinerie Nghi Son. Zusammen ergeben diese Zahlen 494.000 Tonnen und stimmen damit weitgehend mit der gerundeten nationalen Schätzung überein. Auf andere industrielle Anwendungen entfallen etwa 0,5 % der Inlandsnachfrage.
Die Analyse von GIZ zu industriellem Wasserstoff beschreibt einen Markt, in dem Produktion und Verbrauch überwiegend innerhalb derselben Anlagen stattfinden, statt über ein weitreichendes Verteilungs- oder Handelsnetz. Bestehende Industriekunden sind deshalb ein praktischer Ausgangspunkt: Projekte könnten bereits in der Produktion verwendete Wasserstoffmengen ersetzen, statt zunächst eine völlig neue Anwendung zu schaffen.
Die verschiedenen Wasserstoffbezeichnungen beschreiben die Herstellungsverfahren. Grauer Wasserstoff wird meist aus Erdgas gewonnen, ohne das dabei entstehende Kohlendioxid abzuscheiden; brauner Wasserstoff stammt aus Kohle. Bei blauem Wasserstoff werden fossile Brennstoffe eingesetzt und das Kohlendioxid abgeschieden und gespeichert. Grüner Wasserstoff entsteht, wenn erneuerbarer Strom Wasser durch Elektrolyse in Wasserstoff und Sauerstoff spaltet.
Thinh zufolge könnte blauer Wasserstoff als Übergangslösung dienen, bevor grüner Wasserstoff in größerem Maßstab eingesetzt wird. Eine wissenschaftliche Analyse aus dem Jahr 2024 nennt jedoch begrenzte Gasvorräte als Hemmnis für die Entwicklung von blauem Wasserstoff. Die vorgeschlagene Definition von sauberem Wasserstoff anhand seiner Kohlenstoffintensität würde die Herstellung nach ihren Emissionen bewerten, statt sich allein auf Farbbezeichnungen zu stützen.
Die Ziele beziehen sich auf sauberere Versorgung, nicht auf die heutige Gesamtmenge
Vietnams Strategie sieht bis 2030 eine jährliche Produktionskapazität von 100.000 bis 500.000 Tonnen aus erneuerbaren Energien und anderen Verfahren mit CO2-Abscheidung vor. Bis 2050 steigt das Ziel auf 10 bis 20 Millionen Tonnen pro Jahr. Die derzeitige konventionelle Produktion von rund 500.000 Tonnen sollte daher nicht als Beleg dafür gelten, dass das Produktionsziel für sauberen Wasserstoff bereits erreicht ist.
Das Ziel für 2050 entspricht dem 20- bis 40-Fachen der heutigen Wasserstoffproduktion. Dafür müssen sowohl bestehende Lieferungen ersetzt als auch deutlich größere Märkte in Industrie, Verkehr, Stromerzeugung und Export erschlossen werden.
In einem am 29. Mai 2024 vom National Bureau of Asian Research veröffentlichten Essay zur Wasserstoffstrategie prognostizierte Nguyen Duc Tuyen eine mögliche Nachfrage Vietnams von 22 Millionen Tonnen pro Jahr bis 2050. Tuyen ist außerordentlicher Professor an der Hanoi University of Science and Technology und außerordentlicher Professor an der Shibaura Institute of Technology.
Sein Nachfrageszenario liegt 2 Millionen Tonnen über dem oberen Produktionsziel der nationalen Strategie. Die Zahlen messen jedoch unterschiedliche Größen und belegen keinen Importbedarf. Der Essay schätzte außerdem, dass der Markt 2050 ein Volumen von 1,2 Billionen US-Dollar erreichen könnte, und nannte mögliche Vorteile für Emissionen und Beschäftigung:
Durch den Ersatz fossiler Brennstoffe durch Wasserstoff könnte Vietnam die CO2-Emissionen um 5,4 % senken und jedes Jahr 62.000 bis 92.000 Arbeitsplätze schaffen.
Das sind Szenarioschätzungen, keine tatsächlich erzielten Ergebnisse. Auch die Schätzung des Entwurfs, der Markt könne 2035 ein Volumen von 100 Milliarden US-Dollar erreichen, sagt nichts über gesicherte Verträge oder verbindliche Investitionen aus. Die darin genannten globalen Marktzahlen von 229,53 Milliarden US-Dollar im Jahr 2025 und 406,95 Milliarden US-Dollar im Jahr 2034 entsprechen einem Wachstum von rund 77 %. Wegen der unterschiedlichen Zeiträume und nicht näher definierten Bewertungsgrenzen lässt sich daraus kein direkter Marktanteilsvergleich für Vietnam ableiten.
Düngemittel, Raffinerien und Stahl bieten unterschiedliche Perspektiven
Erdölraffinerien und Düngemittelhersteller kommen als frühe Abnehmer infrage, weil sie bereits Wasserstoff verbrauchen. GIZ schätzt, dass es rund 370.000 Tonnen grünen Wasserstoff pro Jahr erfordern könnte, den Wasserstoff zu ersetzen, der zur Deckung des prognostizierten Ammoniakbedarfs der Düngemittelbranche benötigt wird. Die Berechnung basiert auf einem prognostizierten Ammoniakbedarf von etwa 2,08 Millionen Tonnen im Jahr 2035.
Die Schätzungen für einzelne Anlagen unterscheiden sich je nach Analyse. GIZ beziffert den Bedarf von Nghi Son auf rund 180.000 Tonnen pro Jahr; im Bericht zum Umsetzungsdokument vom März 2025 sind es 139.000 Tonnen. Anhand internationaler Richtwerte für den Wasserstoffverbrauch je Tonne verarbeitetem Rohöl errechnet GIZ zudem einen potenziellen Bedarf der Raffinerien von rund 162.500 Tonnen für Dung Quat und 250.000 Tonnen für Nghi Son. Diese Richtwertberechnungen sind nicht mit Angaben zum tatsächlichen aktuellen Verbrauch gleichzusetzen.
Stahl bietet langfristig einen größeren potenziellen Markt. GIZ schätzt den technischen Bedarf auf rund 1,65 Millionen Tonnen pro Jahr. Darin enthalten sind der teilweise Ersatz von Brennstoffen in der konventionellen Stahlerzeugung, der Ersatz von Erdgas in Direktreduktionsverfahren und Anwendungen zur Erwärmung in Walzwerken. Bei der Direktreduktion wird dem Eisenerz Sauerstoff entzogen, ohne einen herkömmlichen Hochofen zu verwenden.
Diese Schätzung für die Stahlindustrie liegt beim 3,3-Fachen der derzeitigen Wasserstoffproduktion Vietnams, setzt aber eine umfassende Umstellung voraus. Es handelt sich nicht um verbindlich zugesagte Nachfrage. GIZ nennt auch kleinere Anwendungen in der Elektronik-, Glas- und Stahlwalzindustrie. Eine Produktion in Kundennähe könnte dort Transportkosten senken und Möglichkeiten bieten, kommerzielle Vereinbarungen zu erproben.
Stromkosten bestimmen die Wirtschaftlichkeit
Strom macht schätzungsweise 60 bis 70 % der Wasserstoffgestehungskosten bei der Elektrolyse aus. Die Gestehungskosten erfassen die Produktionskosten über die Betriebsdauer eines Projekts im Verhältnis zur erzeugten Wasserstoffmenge. Zugang zu bezahlbarem und zuverlässigem Strom aus erneuerbaren Quellen ist daher für die Wirtschaftlichkeit entscheidend.
Die Berechnungen von GIZ aus dem Jahr 2025 zeigen, warum sich die kommerziellen Perspektiven je nach Anwendung unterscheiden. Zwei modellierte Anlagen mit einer Jahresproduktion von 45 Tonnen Wasserstoff kommen auf Kosten von 9,66 beziehungsweise 9,81 US-Dollar pro Kilogramm. Eine größere Modellanlage mit einer Jahresproduktion von 450 Tonnen erreicht 7,49 US-Dollar pro Kilogramm. Die Investition beläuft sich auf 38,23 Millionen US-Dollar, gegenüber 4,81 Millionen und 3,96 Millionen US-Dollar bei den kleineren Anlagen.
Für die größere Anlage ergibt sich im Modell eine interne Verzinsung von 12,4 %, ein Maß für die Investitionsrendite. Bei den kleineren Szenarien sind es 10,7 beziehungsweise 10,6 %. Alle drei weisen einen positiven Kapitalwert auf. Das bedeutet, dass die prognostizierten Erlöse die Kosten übersteigen, wenn der Zeitwert des Geldes berücksichtigt wird.
Der Vergleich hängt von den zugrunde gelegten Annahmen ab. GIZ setzt für grauen Wasserstoff über 25 Jahre einen Richtwert von 10,22 US-Dollar pro Kilogramm an, einschließlich Inflation und Preissteigerungen. Daneben nennt die Organisation einen aktuellen durchschnittlichen Lieferantenpreis von 6,47 US-Dollar pro Kilogramm für Wasserstoff, der in Druckgasflaschen geliefert wird. Keine der beiden Zahlen sollte als Kostenangabe für Wasserstoff verstanden werden, der direkt in einer Raffinerie oder Düngemittelfabrik hergestellt wird.
Ammoniak schneidet in derselben Analyse schlechter ab. Die modellierten Kosten für grünes Ammoniak liegen zwischen 1,71 und 2,31 US-Dollar pro Kilogramm, verglichen mit einem Richtwert von 0,89 US-Dollar für konventionelles Ammoniak. Alle drei Ammoniak-Szenarien weisen einen negativen Kapitalwert auf. Die Finanzierungslücken betragen 0,82 bis 1,42 US-Dollar pro Kilogramm. Ein vielversprechendes Wasserstoffmodell macht ein Düngemittel- oder Exportkraftstoffprojekt daher nicht automatisch kommerziell tragfähig.
Tuyens Essay aus dem Jahr 2024 verweist auf eine separate, von GIZ unterstützte Prognose, der zufolge die Wasserstoffkosten bis 2050 von damals 2,76 bis 4,60 Euro auf 1,25 bis 1,50 Euro pro Kilogramm sinken könnten. Diese Langfristprognosen beruhen auf einer anderen Währung, einem anderen Zeitpunkt und einer anderen Modellgrundlage als die Szenarien von 2025. Die Preise lassen sich nicht unmittelbar miteinander vergleichen.
Das Potenzial erneuerbarer Energien bedeutet noch keine verfügbare Stromversorgung
Der Entwurf schätzt das technische Potenzial für Offshore-Windenergie innerhalb der ausschließlichen Wirtschaftszone Vietnams auf rund 1.068 Gigawatt und bezeichnet es als das größte in der ASEAN-Region. Auch GIZ nennt ein Potenzial von mehr als 1.000 Gigawatt. Das technische Potenzial ist eine Schätzung der Ressource, die unter bestimmten Bedingungen erschlossen werden könnte. Es entspricht weder der installierten Leistung noch Strom, der Elektrolyseuren sofort zur Verfügung steht.
Netzengpässe in Gebieten mit großen erneuerbaren Ressourcen stellen weiterhin ein Hindernis dar. Projekte benötigen außerdem Wasser, Aufbereitungsanlagen, Speicher und zuverlässige Lösungen für die Lieferung des Wasserstoffs an Abnehmer.
GIZ nennt in ihrer Analyse für den im Mai 2023 verabschiedeten Energieentwicklungsplan VIII für erneuerbaren Strom Zielwerte von 30,9 bis 39,2 % bis 2030 und 67,5 bis 71,5 % bis 2050. Ein bedingter Zielwert von 47 % für 2030 setzt Unterstützung durch die Just Energy Transition Partnership (JETP) voraus. Dabei handelt es sich um Planungswerte aus der Analyse, nicht um gemessene Stromanteile.
Eine am 3. März 2023 veröffentlichte Analyse des Ministeriums für Industrie und Handel zu grünem Wasserstoff warnt davor, davon auszugehen, dass erneuerbarer Strom, der andernfalls wegen Netzengpässen abgeregelt würde, eine einfache Quelle für kostengünstigen Wasserstoff darstellt. Untersuchungen des Institute of Energy ergaben, dass es schwierig und teuer wäre, diesen Strom zu sammeln und an Elektrolyseanlagen zu liefern. Die mögliche Wasserstoffproduktion wäre gering.
Die Analyse sieht stattdessen in den umfangreichen erneuerbaren Ressourcen an der südzentralküstlichen Region und im Südwesten eine Grundlage für die Versorgung der dortigen Industrie. Sie beschreibt die JETP als Partnerschaft im Umfang von 15,5 Milliarden US-Dollar. Dieser Gesamtbetrag ist jedoch kein speziell für Wasserstoff vorgesehener Fonds. Auch die Modelle von GIZ beruhen auf lokalen Profilen erneuerbarer Energien und zusätzlichen Erlösen aus dem Verkauf von Sauerstoff und überschüssigem Strom. Ihre Ergebnisse lassen sich daher nicht ohne Weiteres auf jeden Standort übertragen.
Vier Korridore könnten Produktion und Abnehmer verbinden
Die Konsultation nennt vier entstehende regionale Korridore mit unterschiedlichen Stärken bei Energieversorgung und Industrie. Dabei handelt es sich noch um Entwicklungskonzepte, nicht um etablierte Wasserstoffhandelsnetze.
- Quang Tri und Hue: Windressourcen als Grundlage für die Wasserstoffproduktion.
- Ninh Thuan und Binh Thuan: Solarressourcen und mögliche Exportaktivitäten.
- Tra Vinh und Ben Tre: vielfältige Energiequellen, darunter Biomasse aus dem Mekongdelta.
- Ba Ria und Vung Tau: möglicher blauer Wasserstoff auf Grundlage der bestehenden Öl- und Gasinfrastruktur.
Die Berichte geben den Namen des ersten Korridors unterschiedlich wieder: In einem Bericht ist von Quang Te und Hue die Rede, in einem anderen von Quang Tri und Hue. Letztere Schreibweise stimmt auch mit dem Standort des Projekts Quang Tri überein, der im wissenschaftlichen Essay von 2024 genannt wird.
Im Bericht zum Umsetzungsdokument vom März 2025 werden vier im Aufbau befindliche Projekte für grünen Wasserstoff in Tra Vinh, Ben Tre, Bac Lieu und Tien Giang genannt, deren geplante Kapazität zusammen rund 120.000 Tonnen pro Jahr beträgt. Bei einer Umsetzung entspräche das 120 % des unteren Zielwerts der nationalen Strategie für 2030 oder 24 % des oberen Zielwerts.
Geplante Kapazität ist nicht gleich laufende Produktion. Laut demselben Umsetzungsbericht befinden sich die meisten Projekte noch in der Vorbereitung oder Forschung. Zudem werden Vorhaben mit einer Jahresproduktion von 20.000 Tonnen in Binh Dinh und 249 Tonnen in Long An sowie Projekte an mehreren weiteren Standorten aufgeführt. Zum Zeitpunkt des Berichts exportierte Vietnam keinen Wasserstoff.
Tuyens Essay vom Mai 2024 ging davon aus, dass eine Anlage für grünen Wasserstoff in Ben Tre im Laufe des Jahres 2024 den Betrieb aufnehmen würde. Der Umsetzungsbericht vom März 2025 und die spätere Konsultation beschreiben die Projekte dagegen weiterhin als in Entwicklung und melden keine kommerzielle Produktion von grünem oder blauem Wasserstoff. Das ursprünglich erwartete Startdatum sollte daher nicht als Beleg dafür gelten, dass die Anlage eröffnet wurde.
Abnehmer und Genehmigungen bremsen Investitionen
Eine im Entwurf zitierte Umfrage des Ministeriums für Industrie und Handel ergab, dass mehr als 58 % der Unternehmen Wasserstoff für wichtig hielten, während rund 68 % noch keine wesentlichen Aktivitäten in diesem Bereich unternommen hatten. Das sind getrennte Umfrageergebnisse, keine sich ergänzenden Anteile. Sie weisen auf großes Interesse bei gleichzeitig begrenztem praktischem Engagement hin.
Der Entwurf führt diese Diskrepanz auf fehlende Abnahmeregelungen, Preisstützung und längerfristige Finanzierung zurück. Ein Abnahmevertrag ist eine Vereinbarung, in der sich ein Kunde zum Kauf der Produktion verpflichtet und häufig Mengen und Preisregelungen festgelegt werden. Er hilft Kreditgebern einzuschätzen, ob ein Projekt genug Erlöse erwirtschaften kann, um seine Kredite zurückzuzahlen.
Kim sagte, sauberer Wasserstoff sei in Vietnam noch nicht kommerziell tragfähig. Verfügbare Technologien müssten mit geeigneten politischen Rahmenbedingungen und verbindlichen Abnehmern zusammengebracht werden. Die positiven Ergebnisse von GIZ für ausgewählte Wasserstoffmodelle widersprechen dieser Einschätzung nicht zwangsläufig: Günstige Modellergebnisse sind etwas anderes als ein breit funktionierender kommerzieller Markt, und die Ammoniakmodelle von GIZ bleiben ohne Unterstützung nicht wettbewerbsfähig.
Die Genehmigung von Investitionen und die Lizenzvergabe für industrielle Wasserstoffprojekte dauern dem Entwurf zufolge derzeit 12 bis 36 Monate. Die Zuständigkeiten sind auf Ministerien und Behörden verteilt, was die Projektvorbereitung erschwert. GIZ nennt zudem fehlende Vorschriften für Zertifizierung und Abnahmeverträge sowie eine begrenzte spezielle Infrastruktur und geringe Kapazitäten der heimischen Ausrüstungsindustrie als weitere Herausforderungen.
Acht vorgeschlagene Maßnahmen und ein stufenweiser Zeitplan
Der Entwurf schlägt acht vorrangige Maßnahmenpakete vor. Dazu gehören ein Rechtsrahmen mit einer Definition anhand der Kohlenstoffintensität und einer zentralen Genehmigungsstelle; die Koordinierung zwischen Behörden; Instrumente zur Schaffung von Nachfrage; Finanzierungsinstrumente und Herkunftsnachweise; zeitlich und sachlich begrenzte regulatorische Erprobungen; Unterstützung für vorrangige Projekte; der bedarfsgerechte Ausbau gemeinsamer Infrastruktur im Vorfeld der Nachfrage; sowie gezielte internationale Zusammenarbeit.
Dies sind Empfehlungen aus der Konsultation, keine nachweislich beschlossenen Maßnahmen. GIZ verweist auf bestehende Grundlagen im Elektrizitätsgesetz Nr. 61/2024/QH15, darunter Bestimmungen zu grünem Wasserstoff und Ammoniak sowie Anreize bei Steuern, Krediten und Gebühren für die Nutzung von Land oder Meeresflächen. Projektentwickler benötigen weiterhin detaillierte Regelungen, um diese Bestimmungen anwenden zu können.
Beim Workshop empfahl der außerordentliche Professor Pham Hoang Luong Pilotprojekte, die erneuerbare Stromerzeugung mit dem Wasserstoffverbrauch am Produktionsstandort verbinden. Außerdem schlug er Investitionsförderung, technische Normen, Pilot-Abnahmeverträge und Finanzmittel für die Projektvorbereitung durch öffentliche Entwicklungshilfe, vergünstigte Finanzierung und die JETP vor. Hinzukommen sollten Partnerschaften mit Japan, Südkorea, Deutschland und Australien.
Der bisherige politische Rahmen und die vorgeschlagene Abfolge unterscheiden zwischen erreichten Meilensteinen und künftigen Zielen:
- Oktober und November 2022: In Vietnam fanden Workshops zur Wasserstoffforschung und Präsentationen zu Technologien statt.
- 3. März 2023: Das Ministerium veröffentlichte seine Analyse zum Potenzial der Produktion von Wasserstoff aus erneuerbaren Energien.
- 7. Februar 2024: Mit Beschluss Nr. 165/QD-TTg wurde die nationale Wasserstoffstrategie verabschiedet.
- 5. März 2025: Das Umsetzungsdokument erfasste Projekte in Entwicklung und die bestehende industrielle Nutzung.
- 2026 bis 2028: Luong schlug Pilot- und Demonstrationsprojekte, technische Normen und Finanzierungsunterstützung vor.
- 2028 bis 2040: Die vorgeschlagene Phase konzentriert sich auf den Ausbau von Märkten, Stromnetzen, Speichern, Logistik und Industriezentren.
- 2040 bis 2050: Der Vorschlag sieht Exportkorridore für Wasserstoff, sauberes Ammoniak und Methanol vor.
GGGI und NIC arbeiten mit Unterstützung des Korea Green New Deal Trust Fund daran, Akteure aus Politik, Finanzwesen, Technologie und Industrie zusammenzubringen. Das Expertenteam wird die Rückmeldungen aus dem Workshop zusammenführen, bevor es den Marktbericht fertigstellt. In den Berichten zur Konsultation wurden weder ein Veröffentlichungstermin noch ein Datum für Investitionsentscheidungen zu Projekten genannt.
Das Wichtigste
- Vietnam produziert jährlich rund 500.000 Tonnen konventionellen Wasserstoff, hauptsächlich für die Düngemittelproduktion und Raffinerien.
- Die Strategie sieht eine jährliche Produktionskapazität für saubereren Wasserstoff von 100.000 bis 500.000 Tonnen bis 2030 und 10 bis 20 Millionen Tonnen bis 2050 vor.
- Vier Projekte in Entwicklung haben eine geplante Gesamtkapazität von rund 120.000 Tonnen pro Jahr. Geplante Kapazität ist jedoch keine laufende Produktion.
- Strom macht 60 bis 70 % der Produktionskosten bei der Elektrolyse aus. Die kommerziellen Perspektiven unterscheiden sich je nach Anwendung für Wasserstoff und Ammoniak deutlich.
- Verbindliche Abnehmer, Finanzierung, Zertifizierung, Infrastruktur und Genehmigungen sind weiterhin entscheidend dafür, ob Projekte investitionsreif sind.
- Der Entwurf empfiehlt acht Maßnahmenpakete. Rückmeldungen aus der Konsultation sollen noch in den Abschlussbericht einfließen.