Aufsichtsbehörde ordnet Verkaufsstopp bis Januar 2027 an
Die japanische Finanzaufsichtsbehörde Financial Services Agency (FSA) hat Prudential Life Insurance und Gibraltar Life Insurance angewiesen, vom 13. Oktober 2026 bis zum 31. Januar 2027 keine Versicherungen mehr anzubieten und keine neuen Verträge abzuschließen. Die Behörde stellte schwerwiegende Mängel bei der Aufsicht, dem Kundenschutz und der Kontrolle durch die Unternehmensleitung fest.
Inhalt
- Aufsichtsbehörde ordnet Verkaufsstopp bis Januar 2027 an
- Warum die finanziellen Summen voneinander abweichen
- Wie sich der Skandal entwickelte
- Persönliche Beziehungen entzogen sich der Unternehmenskontrolle
- FSA stellt auch bei Gibraltar und der Muttergesellschaft eigene Mängel fest
- Abgeschlossene Prüfungen sind nicht mit Zahlungen gleichzusetzen
- Disziplinarmaßnahmen gegen 157 Beschäftigte
- Reformen bei Vergütung und Niederlassungen sollen Vertriebsanreize ändern
- Kundenkontakte werden stärker überwacht, doch beim Datenschutz bleiben Risiken
- Was vor einer Wiederaufnahme des Vertriebs geschehen muss
- Die wichtigsten Punkte
Der Schritt vom 9. Oktober folgte auf die Veröffentlichung einer unabhängigen Untersuchung zu betrügerischen oder unangemessenen Transaktionen mit Kunden von Prudential Life im Wert von 5,2 Milliarden Yen, umgerechnet rund 33 Millionen US-Dollar, über einen Zeitraum von mehr als drei Jahrzehnten. Die Aufsichtsbehörde wies auch die Muttergesellschaft der Versicherer, Prudential Holdings of Japan, an, ihre Unternehmensführung und die Aufsicht über ihre Tochtergesellschaften zu verbessern.
Die aufsichtsrechtlichen Anordnungen der FSA verpflichten alle drei Unternehmen, bis zum 30. November 2026 Verbesserungspläne vorzulegen. Von den beiden Versicherern verlangt die Behörde umfassende Untersuchungen, angemessene Entschädigungen für Kunden, Disziplinarmaßnahmen sowie Änderungen bei Vertriebssteuerung und Vergütungssystemen. Außerdem muss die Verantwortung heutiger und ehemaliger Führungskräfte geklärt werden.
Der Verkaufsstopp kommt keiner vollständigen Schließung der Versicherer gleich. Leistungen aus bestehenden Verträgen, darunter Versicherungszahlungen und sonstige Leistungen, werden fortgeführt. Die Behörde hat Prudential Life die Betriebserlaubnis nicht entzogen. Ihre Anordnungen lassen zudem Einzelfallausnahmen zu, wenn sie eine Tätigkeit zum Schutz der Versicherungsnehmer für erforderlich hält.
Prudential Life hatte den Neuvertrieb bereits im Februar freiwillig ausgesetzt. Der nun angeordnete Verkaufsstopp reicht über das Ende dieser freiwilligen Pause am 5. November hinaus. Das Ablaufdatum am 31. Januar bedeutet nicht, dass der Vertrieb dann tatsächlich wieder aufgenommen wird: Das Unternehmen muss zunächst die von den Ermittlern und der Aufsichtsbehörde festgestellten Mängel beheben.
Warum die finanziellen Summen voneinander abweichen
Der Skandal hat mehrere unterschiedliche Geldbeträge zutage gefördert, die jeweils verschiedene Bewertungen oder Phasen der Untersuchung abbilden. Sie sind nicht als austauschbare Angaben zu bestätigten Verlusten oder bereits geleisteten Entschädigungen zu verstehen.
In der Mitteilung zur Untersuchung vom 8. Oktober wurden betrügerische oder unangemessene Transaktionen mit Kunden auf 5,2 Milliarden Yen beziffert. Ein anderer Bericht über die Untersuchung bezifferte die von Betroffenen gemeldeten Verluste auf mehr als 6,1 Milliarden Yen. In einer separaten Unternehmensmitteilung war von bestätigtem Betrug durch 157 aktive und ehemalige Beschäftigte zulasten von 676 Kunden in Höhe von rund 4,34 Milliarden Yen die Rede.
Die Zahlen unterscheiden zwischen dem Wert der untersuchten Transaktionen, den von Kunden geltend gemachten Verlusten und als bestätigt bezeichneten Betrugsfällen. Sie dürfen nicht addiert werden, und ein gemeldeter Verlust führt nicht automatisch zu einer Entschädigung. Die endgültige Entschädigungssumme hängt von der Prüfung der einzelnen Fälle ab.
Das Ausmaß ist größer als bei der ersten Offenlegung im Januar, als Prudential Life unrechtmäßig erhaltene Kundengelder in Höhe von rund 3,1 Milliarden Yen feststellte. Ein ausführlicherer Bericht bezifferte den anfänglichen Betrag auf 3,14 Milliarden Yen und nannte 107 aktive und ehemalige Beschäftigte sowie 503 Kunden im Zeitraum von 1991 bis 2025. Der im Oktober genannte Transaktionswert von 5,2 Milliarden Yen liegt rund 2,06 Milliarden Yen oder 66 Prozent über den anfänglichen 3,14 Milliarden Yen, auch wenn die spätere Untersuchung ein breiteres Spektrum an Vorgängen erfasste.
Auch die Kundenzahlen unterscheiden sich. In der offiziellen Mitteilung von Prudential Life vom Oktober werden für die am 16. Januar bekannt gewordenen Fälle 498 Personen genannt, nicht die 503 aus dem früheren Bericht. Das Unternehmen erläutert diese Abweichung in der Mitteilung nicht. Keine der beiden Zahlen entspricht der Gesamtzahl der Personen, die später Ansprüche oder Anfragen einreichten.
Wie sich der Skandal entwickelte
Der Schritt der Aufsichtsbehörde folgte auf Monate zunehmender Beschwerden, Entschädigungsprüfungen und Kontrollen. Nach der ersten Offenlegung durch Prudential Life trat der damalige Präsident Kan Mabara zurück; Ende Januar begann eine Prüfung durch die FSA.
Die wichtigsten Entwicklungen im Überblick:
- 16. Januar 2026: Prudential Life legte Fehlverhalten von mehr als 100 aktiven und ehemaligen Beschäftigten sowie Kundengelder in Höhe von rund 3,1 Milliarden Yen offen.
- 10. Februar: Das Unternehmen setzte den Neuvertrieb freiwillig aus, zunächst bis zum 9. Mai.
- 22. April: Das Unternehmen meldete rund 700 Schadensmeldungen und Anfragen und verlängerte die Vertriebspause bis zum 5. November.
- 7. Oktober: Ein System zur Aufzeichnung bestimmter Kundengespräche und zur Erstellung von KI-Zusammenfassungen nahm den Betrieb auf.
- 8. Oktober: Prudential Life veröffentlichte die unabhängige Untersuchung und informierte über Entschädigungen, Disziplinarmaßnahmen und Reformen.
- 9. Oktober: Die FSA ordnete den Verkaufsstopp und Verbesserungsmaßnahmen an.
- 13. Oktober bis 31. Januar 2027: Für beide Versicherer gilt der angeordnete Stopp des Versicherungsvertriebs und des Abschlusses neuer Verträge.
Die rund 700 Meldungen und Anfragen im April waren mehr als doppelt so viele wie die rund 300, die am 10. Februar bekannt gegeben worden waren. Rund 70 betrafen Gibraltar Life. Damit hatten sich die Beschwerden schon lange vor den Anordnungen vom Oktober über Prudential Life hinaus ausgeweitet.
Nach Feststellung der Aufsichtsbehörde hatte die freiwillige Vertriebspause die Aufsichtsprobleme nicht gelöst. Bei Prudential Life kontaktierten einige Vertriebsmitarbeiter Kunden ohne Genehmigung ihrer Vertriebsleiter und verstießen damit gegen die während der Pause geltenden Beschränkungen. Auch nach Beginn der Aussetzung kamen weitere Fälle ans Licht, in denen Kunden unangemessen Geld abgenommen worden war.
Persönliche Beziehungen entzogen sich der Unternehmenskontrolle
Die Untersuchung und die Feststellungen der Aufsichtsbehörde beschreiben ein Problem, das über das Fehlverhalten einzelner Beschäftigter hinausging. Prudential Life setzte ausschließlich auf Vertriebsmitarbeiter, sogenannte Life Planner, deren Vergütung vollständig leistungsabhängig war und die ihre Arbeitszeiten und Arbeitsorte im Allgemeinen frei bestimmen konnten.
Die Niederlassungen stellten ihre Vertriebsmitarbeiter selbst ein und gewannen mit ihrem Wachstum beträchtliche Eigenständigkeit. Nach Angaben der FSA hatten aufeinanderfolgende Führungsteams wiederholt Gelegenheit, die Risiken anzugehen, hielten jedoch am Modell fest, um den Vertrieb zu priorisieren. Die Zentrale scheute zunehmend davor zurück, die Niederlassungen herauszufordern; zugleich waren Niederlassungsleiter und andere Vertriebsleiter selbst an einigen Fällen von Fehlverhalten beteiligt.
In der Reformmitteilung vom 8. Oktober erklärt Prudential Life, der unabhängige Ausschuss sei zu dem Schluss gekommen, dass private Beziehungen zwischen Beschäftigten und Kunden es Führungskräften und der Zentrale erschwert hätten, die Vorgänge zu überblicken. Unangemessene Geldtransfers und Anlageangebote hätten wiederholt und unentdeckt erfolgen können.
Zu den Problemen gehörten private Darlehen und Kreditaufnahmen, nicht mit Versicherungen verbundene Anlageangebote, ungeeignete Versicherungsverkäufe und Vertragswechsel. Die FSA stellte außerdem fest, dass nicht geprüft wurde, ob die Verkäufe den Wünschen der Kunden entsprachen und ob die vorgeschriebenen Informationen bereitgestellt worden waren.
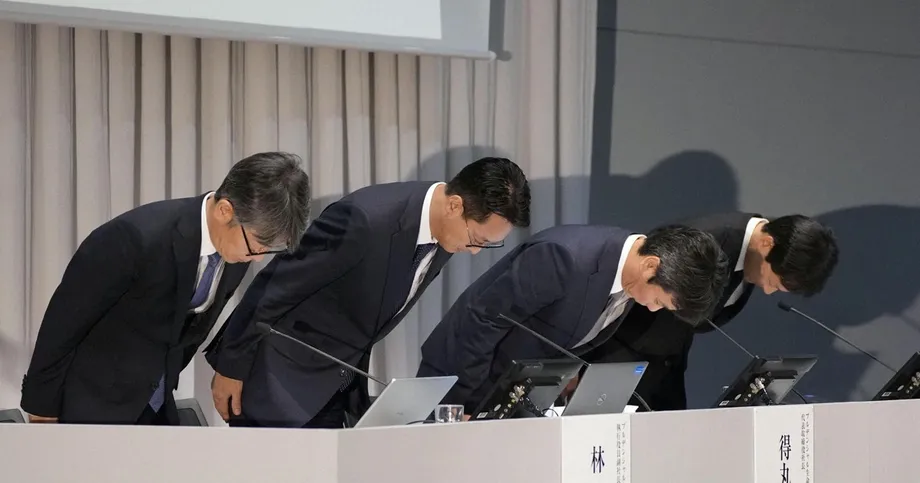
Hiromitsu Tokumaru, Präsident von Prudential Life, räumte auf der Pressekonferenz am 8. Oktober ein, dass die Unternehmensführung sowohl zum Fehlverhalten als auch zu dessen Dauer beigetragen habe.
Uns ist bewusst, dass wir das Fundament des Vertrauens erschüttert haben“, sagte Tokumaru. „Das Problem lag nicht bei einzelnen Beschäftigten, sondern in der Art und Weise, wie die Unternehmensleitung agierte. Dadurch kam es zu dem Fehlverhalten, und die Situation zog sich in die Länge.
FSA stellt auch bei Gibraltar und der Muttergesellschaft eigene Mängel fest
Für Gibraltar Life gelten dieselben Zeiträume des Verkaufsstopps, doch die FSA führte konkrete Feststellungen zu dessen Geschäftsbetrieb an. Anders als Prudential Life vertreibt Gibraltar seine Produkte neben eigenen Life Plan Consultants auch über unabhängige Agenturen.
Nach Angaben der Aufsichtsbehörde übernahm Gibraltar nach dem Geschäftsbeginn 2001 ein ähnliches Modell für Personalgewinnung, Ausbildung und Vertrieb. Bevorzugt wurden Bewerber, die schnell Verkäufe erzielen konnten, oft über ihr bestehendes persönliches Umfeld. Dadurch entstanden Kundenbeziehungen, die von Führungskräften und der Zentrale nicht ausreichend überblickt werden konnten.
Die Führung von Gibraltar habe zwar die Probleme mit umsatzabhängigen Vergütungen und privaten Kundenbeziehungen erkannt, laut FSA jedoch grundlegende Änderungen gescheut, weil sie Kündigungen und eine schwächere Geschäftsentwicklung befürchtete. Auch die Vergütung und Bewertung von Vorgesetzten hing stark von der Personalgewinnung und den Verkaufsergebnissen ihrer Teams ab. Das schwächte den Anreiz, problematisches Verhalten zu beanstanden.
Die Mängel der Muttergesellschaft waren noch umfassender. Prudential Holdings of Japan sollte seine Versicherungstöchter beaufsichtigen. Die FSA stellte jedoch fest, dass das Unternehmen deren Unabhängigkeit übermäßig stark gewichtete, Berichte nur formal prüfte, statt den Geschäftsbetrieb gründlich zu untersuchen, und nicht genügend Compliance-Ressourcen bereitstellte.
Auch die interne Revision war unzureichend organisiert. Obwohl ihre Ressourcen zentralisiert worden waren, prüften von Tochtergesellschaften abgeordnete Beschäftigte weiterhin ihre ursprünglichen Unternehmen. Das schränkte die Prüfung der gesamten Gruppe ein. Die Behörde stellte zudem Aussagen und Verhaltensweisen der Unternehmensleitung fest, die die Bedeutung der internen Revision herabsetzten.
Die Verkaufsstopps und Verbesserungsanordnungen gegen die Versicherer ergingen auf Grundlage von Artikel 132 Absatz 1 des japanischen Versicherungsgesetzes. Die Verbesserungsanordnung gegen die Muttergesellschaft stützt sich auf Artikel 271-29 Absatz 1. Die FSA stützte sich auf eigene Prüfungen und gesetzlich vorgeschriebene Berichte sowie auf die unabhängige Untersuchung; sie übernahm nicht einfach die Feststellungen des Unternehmens.
Abgeschlossene Prüfungen sind nicht mit Zahlungen gleichzusetzen
Ein unabhängiger Entschädigungsausschuss für Kunden, den Prudential Holdings of Japan eingerichtet hat, entscheidet darüber, ob eine Entschädigung angebracht ist und wie hoch sie ausfallen soll. Für die Bewertung der Fortschritte ist es wichtig, zwischen einer abgeschlossenen Prüfung und einer Zahlung zu unterscheiden.
Prudential Life zufolge waren die Prüfungen für 492 der 498 Personen aus den am 16. Januar bekannt gewordenen Fällen abgeschlossen. In dieser klar abgegrenzten Gruppe waren noch sechs Fälle offen. Damit waren rund 98,8 Prozent geprüft. Die Mitteilung verweist auf einen Bericht zum Entschädigungsstand vom 16. September 2026. Der Abschluss einer Prüfung bedeutet jedoch nicht automatisch, dass ein Kunde eine Entschädigung erhalten hat.
In einem breiter angelegten Bericht hieß es, der Ausschuss habe Ansprüche von 1.345 Kunden, darunter Kunden von Gibraltar Life, geprüft und für 676 eine Entschädigung bewilligt. Wie viele Fälle noch geprüft wurden, wurde nicht mitgeteilt. Diese Zahlen beziehen sich auf eine andere Gruppe als die 498 Personen aus den Januar-Fällen von Prudential Life.
Auch bei einer Aktualisierung im April ist Vorsicht geboten. Bis zum 17. April waren die Prüfung und die Entschädigungsverfahren für 259 Kunden mit einem Volumen von 1,7 Milliarden Yen abgeschlossen. Das Unternehmen erklärte jedoch, zu dieser Gruppe gehörten auch Kunden, deren Entschädigungsanträge abgelehnt worden waren. Die 1,7 Milliarden Yen können daher nicht als an Geschädigte ausgezahlter Betrag bezeichnet werden.
Tokumaru erklärte, Entschädigungen und Disziplinarmaßnahmen müssten Vorrang vor einer Wiederaufnahme des Vertriebs haben.
„Wir werden die Wiederaufnahme des Vertriebs niemals über die Entschädigung der Geschädigten und Disziplinarmaßnahmen gegen die Verantwortlichen stellen“, sagte er.
Disziplinarmaßnahmen gegen 157 Beschäftigte
Die detaillierten Angaben zu den Disziplinarmaßnahmen helfen, die gemeldete Gesamtzahl von 157 aktiven und ehemaligen Vertriebsmitarbeitern einzuordnen. Prudential Life identifizierte 146 Personen, die an den im Januar bekannt gewordenen Fällen beteiligt waren, und schloss die Maßnahmen gegen diese Gruppe bis April 2026 ab.
Von den 146 Personen wurden 53 entlassen oder zum Rücktritt aufgefordert, 68 suspendiert und 25 verwarnt, gerügt oder mit anderen Maßnahmen belegt. Die Zahlen schließen entsprechende Maßnahmen gegen ehemalige Beschäftigte ein. In weiteren, getrennten Fällen wurden elf zusätzliche Beschäftigte entlassen oder zum Rücktritt aufgefordert.
Die Mitteilung von Prudential Financial führt dieselbe Aufschlüsselung auf. Zusammen ergeben die 53 und elf Fälle 64 Entlassungen oder Aufforderungen zum Rücktritt. In einigen Berichten werden alle 64 als Entlassungen bezeichnet; der offizielle Wortlaut umfasst jedoch beide Formen des Ausscheidens.
Tokumaru sowie die Vizepräsidenten Yasuhiro Akiyama und Kuniyoshi Hayashi werden jeweils drei Monate lang freiwillig auf 30 Prozent ihrer monatlichen Vergütung verzichten. Tokumaru deutete an, im Amt bleiben zu wollen, um die Präventionsmaßnahmen abzuschließen.
Der Vergütungsverzicht ist nur ein Teil der Rechenschaftspflicht der Unternehmensleitung. Das Unternehmen erklärt, Entscheidungen zu heutigen und ehemaligen Führungskräften unterlägen weiterhin externer Beratung und den Verfahren des Verwaltungsrats. Die FSA verlangt ausdrücklich, die Verantwortung zu klären, auch die ehemaliger Verwaltungsratsmitglieder.
Reformen bei Vergütung und Niederlassungen sollen Vertriebsanreize ändern
Prudential Life plant, 2027 ein garantiertes Mindestgehalt einzuführen. Nach dem vorgeschlagenen Modell würde das Unternehmen die Differenz ausgleichen, wenn die monatliche Vergütung unter einen festgelegten Betrag fällt. Wie hoch dieser Mindestbetrag sein soll, wurde nicht mitgeteilt.
Außerdem soll der Anteil der Vergütung für die Betreuung bestehender Verträge von weniger als 5 auf rund 20 Prozent steigen. Gemessen an diesen Angaben wäre das mehr als das Vierfache des bisherigen Anteils. Provisionen für neue Verträge sollen künftig über sieben statt über vier Jahre ausgezahlt werden. In die Bewertung sollen außerdem der Fortbestand von Verträgen, die Einhaltung von Regeln und die Qualität des Vertriebs einfließen.
Die Änderungen sollen den Druck verringern, sofort neue Abschlüsse zu erzielen, und die Pflege geeigneter Kundenbeziehungen stärker gewichten. Ihre Wirksamkeit ist nicht allein durch die Ankündigung belegt, zumal die FSA festgestellt hat, dass frühere Maßnahmen verschoben oder nicht ausreichend erprobt wurden.
Auch die Vergütung von Vertriebsleitern soll geändert werden. Der Anteil des Grundgehalts soll etwa 30 Prozent betragen; die unmittelbare Kopplung der Vergütung an die Zahl der neu angeworbenen Beschäftigten soll entfallen. Führungskräfte sollen im Allgemeinen selbst keine Versicherungen mehr verkaufen, damit sie sich auf die Aufsicht konzentrieren können.
Das Unternehmen plant, seine 139 Niederlassungen im Rahmen einer neuen Struktur durch 40 bis 50 zu ersetzen. Das entspricht einem Rückgang um rund 64 bis 71 Prozent. Sieben Pilotniederlassungen sollen am 1. November 2026 an den Start gehen; zugleich ist die Schließung von 30 bestehenden Niederlassungen geplant. Neue Führungsfunktionen sollen die Verantwortung für die Leitung der Niederlassungen, die Aufsicht über mehrere Teams und die Kontrolle einzelner Vertriebsmitarbeiter aufteilen.
Kundenkontakte werden stärker überwacht, doch beim Datenschutz bleiben Risiken
Prudential Life hat tägliche Tätigkeitsberichte für Vertriebsmitarbeiter eingeführt und rund 4.000 Vertriebsbeschäftigte in Fragen der Unternehmensführung geschult. Zudem ließ das Unternehmen Beschäftigte erklären, keine Gelder unangemessen behandelt zu haben. Bei Bedarf kann es mit Zustimmung der Beschäftigten freiwillig Auskünfte bei Kreditauskunfteien und Steuererklärungen anfordern.
Ein im April eingeführtes Programm mit Kundenbetreuern ermöglicht Kunden den direkten Kontakt zur Zentrale, statt sie allein an ihren Ansprechpartner im Vertrieb zu binden. Zum Zeitpunkt der Mitteilung im Oktober umfasste das Team 51 Mitglieder. Ab dem Geschäftsjahr 2027 soll es ausgebaut werden.
Das am 7. Oktober gestartete System zur Aufzeichnung von Kundengesprächen erfasst bestimmte Gespräche mit Zustimmung der Kunden und erstellt mithilfe künstlicher Intelligenz Zusammenfassungen. Erfasst werden festgelegte Gespräche über bestehende Verträge sowie bestimmte Verkaufs- und Betreuungsgespräche. Das Unternehmen will so die Kundenkontakte nachvollziehbar machen und Probleme beim Kundenschutz früher erkennen.
Der Umgang mit Kundeninformationen muss gesondert betrachtet werden. Die FSA stellte fest, dass ehemalige Vertriebsmitarbeiter Informationen unrechtmäßig mitgenommen hatten und die Untersuchungen ähnlicher Fälle Schwächen aufwiesen. Bei Prudential Life stellte sie außerdem den Verdacht fest, dass personenbezogene Daten aus früheren Beschäftigungsverhältnissen unrechtmäßig übernommen und verwendet wurden.
Bei Gibraltar bestanden vergleichbare Risiken, weil ausscheidende Beschäftigte Kontaktdaten von Kunden mitnahmen. Die Aufzeichnung von Gesprächen macht Unterhaltungen nachvollziehbar, löst aber nicht von selbst die Fragen, wie Informationen erhoben, abgerufen oder entfernt werden. Prudential Life erklärt, die Informationskontrollen zu verschärfen und auf vom Unternehmen ausgegebene Smartphones umzustellen.
Was vor einer Wiederaufnahme des Vertriebs geschehen muss
Die Frist zur Vorlage von Verbesserungsplänen am 30. November gilt für Prudential Life, Gibraltar Life und deren Holdinggesellschaft. Beide Versicherer müssen ihre Pläne und deren Umsetzung von externen Fachleuten mit Erfahrung in der Versicherungsbranche oder der Unternehmensführung prüfen lassen.
Alle drei Unternehmen müssen alle drei Monate über den Fortschritt berichten. Als erster Stichtag gilt Ende Februar 2027. Die Berichte müssen bis zum 15. des Folgemonats eingereicht werden; die erste planmäßige Vorlage ist damit am 15. März 2027 fällig.
Die endgültige Entschädigungssumme, die Gesamtzahl der noch offenen Ansprüche und weitere Entscheidungen zu ehemaligen Führungskräften sind weiterhin ungeklärt. Prudential Life prüft zudem nach wie vor Verdachtsfälle unangemessener Versicherungsakquise. Nach dem angekündigten Konzept dürften nur Beschäftigte Versicherungen vertreiben, die nachweislich die Unternehmensstandards erfüllen. Dieses Konzept muss nun innerhalb des angeordneten Verkaufsstopps umgesetzt werden.
Die wirtschaftlichen Kosten sind bereits beträchtlich. Prudential zufolge könnte der Skandal den Gewinn im Rahmen der konsolidierten Prognose der US-amerikanischen Muttergesellschaft um 550 Millionen US-Dollar schmälern. Das Unternehmen meldete außerdem mehr Vertragskündigungen als im Vorjahr. Diese Prognose ist von Kundenverlusten und Entschädigungssummen zu unterscheiden.
Entscheidend wird sein, ob die geänderte Vergütung, die Führung der Niederlassungen und der direkte Kundenkontakt dort wirksame Aufsicht schaffen, wo frühere Kontrollen versagt haben. Die Anordnungen der FSA verlangen Nachweise für die Umsetzung und fortlaufende Fortschritte. Die Kontrolle reicht damit über den formalen Verkaufsstopp hinaus.
Die wichtigsten Punkte
- Prudential Life und Gibraltar Life müssen den Versicherungsvertrieb und den Abschluss neuer Verträge vom 13. Oktober 2026 bis zum 31. Januar 2027 aussetzen.
- Die Untersuchung bezifferte betrügerische oder unangemessene Transaktionen auf 5,2 Milliarden Yen; Angaben zu gemeldeten Verlusten und bestätigtem Betrug beruhen auf unterschiedlichen Maßstäben.
- Leistungen aus bestehenden Verträgen, darunter Versicherungszahlungen und sonstige Leistungen, werden fortgeführt.
- Prudential Life ergriff Disziplinarmaßnahmen gegen 157 aktive und ehemalige Beschäftigte; 64 wurden entlassen oder zum Rücktritt aufgefordert.
- Zu den für 2027 geplanten Reformen zählen ein garantiertes Mindestgehalt, eine höhere Vergütung für die Betreuung bestehender Verträge und längere Auszahlungszeiträume für Provisionen.
- Alle drei Unternehmen müssen bis zum 30. November Verbesserungspläne vorlegen und anschließend regelmäßig über Fortschritte berichten.
- Die endgültige Entschädigungssumme und der tatsächliche Zeitpunkt der Wiederaufnahme des Vertriebs stehen noch nicht fest.