Neue Bonitätsschwelle, aber begrenzter Kreis möglicher Anleger
Rating and Investment Information (R&I) hat am 8. Oktober 2026 das Rating Vietnams für Fremdwährungsemittenten von BB+ auf BBB- angehoben. Damit erhielt das Land erstmals von der Agentur ein Investment-Grade-Rating für Emittenten. Der Ausblick wurde von positiv auf stabil geändert. Die unmittelbare Chance besteht darin, Zugang zu einigen japanischen Institutionen zu erhalten, deren Anlagerichtlinien vietnamesische Staatsanleihen bislang ausschlossen. Ein automatischer Kapitalzustrom aus allen internationalen Märkten ist damit jedoch nicht verbunden.
Inhalt
- Neue Bonitätsschwelle, aber begrenzter Kreis möglicher Anleger
- Warum Wachstum und finanzpolitischer Spielraum die Anhebung stützten
- Welche japanischen Investoren jetzt einsteigen können
- Der Finanzierungsbedarf ist viel größer als die Wirkung einer Ratinganhebung
- Samurai-Anleihen bieten einen etablierten Zugang zum japanischen Markt
- Indonesien zeigt Chancen und Einschränkungen bei der Preisgestaltung
- Japans bestehende Investitionsbeziehungen bieten eine Grundlage
- Schwächen im Bankensektor und bei den Reserven bleiben ein Thema
- Die verbleibende Ratinglücke und der politische Zeitplan
- Die wichtigsten Punkte
Diese Unterscheidung ist wichtig, während Vietnam Finanzmittel für ein rasantes Wirtschaftswachstum und große Infrastrukturprojekte sucht. Die Maybank Investment Bank Vietnam schätzt, dass sich der gesamte Investitionsbedarf zwischen 2026 und 2030 auf 1,45 Billionen US-Dollar belaufen wird. Japanische Investoren, Banken und der Yen-Anleihemarkt könnten dazu beitragen, einen Teil dieses Bedarfs zu decken. Wie viel Finanzierung tatsächlich verfügbar wird, hängt jedoch von den Kreditkonditionen, dem Währungsrisiko und den jeweiligen Anlagerichtlinien ab.
In der Mitteilung der vietnamesischen Regierung zur Ratinganhebung heißt es, R&I begründe seine Entscheidung mit starkem Wachstum, relativ niedriger Staatsverschuldung, anhaltenden ausländischen Direktinvestitionen und Reformen, die das Wirtschaftswachstum dauerhaft tragfähiger machen sollen. Das Finanzministerium bezeichnete den Schritt als Anerkennung einer umsichtigen Schuldenverwaltung und weitreichender Reformen.
BBB- ist die niedrigste Investment-Grade-Stufe auf der Skala von R&I. Das Rating signalisiert eine bessere Einschätzung der Rückzahlungsfähigkeit, ist aber weder eine Garantie gegen Verluste noch eine Verpflichtung der Investoren zum Kauf von Anleihen. Bei S&P Global Ratings, Moody's und Fitch Ratings liegt Vietnam weiterhin unterhalb des Investment Grade. Damit gelten viele internationale Anlagebeschränkungen fort.
Die Finanzierungschance besteht daher aus zwei Teilen: R&Is Bewertung nutzen, um jetzt Zugang zu geeigneten japanischen Kapitalgebern zu erhalten, und zugleich die Schwächen angehen, die einer breiteren Verbesserung der Länderratings weiterhin entgegenstehen.
Warum Wachstum und finanzpolitischer Spielraum die Anhebung stützten
Vietnams reales BIP wuchs 2025 um 8 Prozent und in den ersten neun Monaten des Jahres 2026 um rund 9 Prozent. R&I erwartet, dass das Wachstum im Gesamtjahr bei etwa 9 Prozent liegen könnte. Das wäre weniger als das Regierungsziel von mindestens 10 Prozent, aber weiterhin ein starker Wert im Vergleich zu anderen südostasiatischen Volkswirtschaften.
Die Agentur betrachtet in ihrer Bewertung mehr als nur die aktuelle Wachstumsrate. Sie erwartet, dass höhere öffentliche Investitionen, anhaltende ausländische Direktinvestitionen und ein schrittweiser Wandel hin zu mehr Produktivität und Innovation die Expansion stützen werden. Das als Doi Moi 2.0 bekannte Reformprogramm umfasst eine Verschlankung der Regierung, die Förderung privater Unternehmen, institutionelle Verbesserungen und den Ausbau der Kapitalmärkte.
Die Haushaltszahlen erklären mit, warum R&I davon ausgeht, dass Vietnam seine Entwicklungsinvestitionen erhöhen kann, ohne die Schuldentragfähigkeit unmittelbar zu gefährden. Das Gesamtdefizit der Zentral- und Lokalregierungen betrug 2025 3,3 Prozent des BIP. Für 2026 wird ein Defizit von 4,2 Prozent prognostiziert, ein Anstieg um 0,9 Prozentpunkte. Damit bliebe es innerhalb eines mittelfristigen Rahmens, der ein durchschnittliches Defizit von etwa 5 Prozent erlaubt.
Die Staatsverschuldung wird in der Bewertung vom Oktober mit etwas mehr als 30 Prozent des BIP angegeben. R&I erwartet, dass sowohl das Defizit als auch die Schuldenquote steigen werden, bewertet die Risiken für die Schuldentragfähigkeit aber als begrenzt. Die Einschätzung beruht teilweise darauf, dass neue öffentliche Investitionen das künftige Wachstum fördern und die Regierung die laufenden Ausgaben, etwa reguläre Betriebskosten, unter Kontrolle hält.
Die Zustimmung zu zusätzlicher Kreditaufnahme ist also an Bedingungen geknüpft. Infrastruktur muss produktive Kapazitäten schaffen und darf nicht lediglich die Schulden erhöhen. Auch die konsequente Umsetzung der Reformen ist Teil der Begründung der Agentur dafür, dass das Wachstum stabiler werden kann.
Welche japanischen Investoren jetzt einsteigen können
FiinRatings, eine vietnamesische Ratingagentur, geht davon aus, dass japanische Investoren nach der Ratinganhebung wahrscheinlich die erste Quelle neuen internationalen Kapitals sein werden. In ihrer Bewertung zum Investment Grade verweist sie darauf, dass R&I von der japanischen Finanzaufsichtsbehörde anerkannt ist. Dadurch könnten einige Institutionen nun für Investitionen infrage kommen.
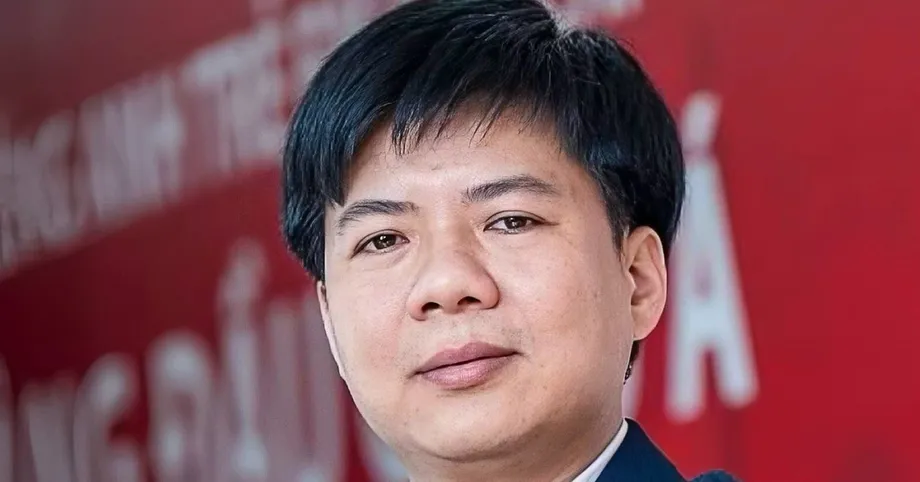
Nguyen Quang Thuan, Vorsitzender von FiinRatings und der FiinGroup, erklärte, ob eine Anlage zulässig sei, hänge vom genauen Wortlaut der Anlagerichtlinien einer Institution ab:
„Institutionen, deren Anlagerichtlinien ein Rating von ‚BBB- oder höher von mindestens einer anerkannten Agentur‘ verlangen, können Vietnam nun in ihre Portfolios aufnehmen“, sagte Thuan in schriftlichen Kommentaren.
Andere Institutionen orientieren sich am niedrigsten Rating anerkannter Agenturen oder verlangen ein ausreichend gutes zweites Rating. Solche Regeln können Vietnam weiterhin ausschließen, da die anderen großen Agenturen dem Land noch keinen Investment-Grade-Status als staatlichem Emittenten zuerkannt haben. Die Anhebung öffnet ausgewählte Zugangswege, nicht aber sämtliche Pensionsfonds, Versicherer oder Anleiheportfolios.
FiinRatings zufolge könnten geeignete Banken, die den standardisierten Ansatz von Basel III anwenden, für bestimmte Engagements in vietnamesischen Staatsanleihen in Fremdwährung eine regulatorische Risikogewichtung von 50 statt 100 Prozent ansetzen. Die Risikogewichtung bestimmt, welcher Anteil eines Engagements bei der Berechnung der regulatorischen Eigenkapitalanforderungen berücksichtigt wird. Eine Halbierung kann den Kapitalbedarf für ein ansonsten identisches, zulässiges Engagement verringern. Sie halbiert aber weder die Ausfallwahrscheinlichkeit noch garantiert sie niedrigere Anleiherenditen.
Der Finanzierungsbedarf ist viel größer als die Wirkung einer Ratinganhebung
Die Schätzung der Maybank Investment Bank Vietnam von 1,45 Billionen US-Dollar umfasst die Investitionen der gesamten Wirtschaft in den Jahren 2026 bis 2030. In der prognostizierten Finanzierungsstruktur entfallen 53 Prozent auf private Quellen, 32 Prozent auf den Staat und 15 Prozent auf ausländische Direktinvestitionen.
Auf den Gesamtbetrag angewandt entsprechen diese Anteile rund 768,5 Milliarden US-Dollar aus privaten Quellen, 464 Milliarden US-Dollar vom Staat und 217,5 Milliarden US-Dollar aus ausländischen Direktinvestitionen. Dabei handelt es sich um Berechnungen auf Basis der Schätzung, nicht um bekannt gegebene Finanzierungszusagen. Die Zahlen zeigen, warum ein verbesserter Zugang zu staatlicher Kreditaufnahme allein die Investitionspläne des Landes nicht erfüllen kann.
Quan Trong Thanh, Forschungsleiter bei der Maybank Investment Bank Vietnam, hält eine Finanzierung aus dem Ausland für zunehmend notwendig. Die Regierung sollte bei der Kapitalbeschaffung für große Infrastrukturprojekte eine Führungsrolle übernehmen, während Banken weiterhin private Unternehmen finanzieren sollten:
„Unserer Ansicht nach steht fest, dass Vietnam mehr Kapital aus dem Ausland mobilisieren muss, insbesondere ab 2028“, sagte Thanh.
Thanh warnte außerdem, dass sich die inländischen Unternehmensanleihe- und Aktienmärkte möglicherweise nicht schnell genug entwickeln, um den Investitionszeitplan zu erfüllen. Ho-Chi-Minh-Stadt bittet um Rückmeldungen zu einem Vorschlag, über Vietnams internationales Finanzzentrum Kommunal- und Projektanleihen einschließlich Fremdwährungsanleihen auszugeben. Dies ist bislang ein Vorschlag. Ob Investoren einsteigen würden, hängt maßgeblich von der Preisgestaltung ab.
Die Entwicklungsfinanzierung Japans ist ein weiterer möglicher Kanal. Die JICA hat Pläne für jährliche Darlehen der öffentlichen Entwicklungszusammenarbeit an Vietnam in Höhe von mehr als 100 Milliarden Yen, umgerechnet etwa 630 Millionen US-Dollar, angekündigt. Berichte nennen unterschiedliche Daten für die Ankündigung, den 7. oder den 8. Oktober. Diese Darlehen sind von der kommerziellen Anleihefinanzierung getrennt und sollten nicht als durch die Ratinganhebung mobilisiertes Kapital betrachtet werden.
Samurai-Anleihen bieten einen etablierten Zugang zum japanischen Markt
Samurai-Anleihen sind auf Yen lautende Anleihen, die von ausländischen Kreditnehmern in Japan ausgegeben werden. Sie verschaffen ausländischen Regierungen und Unternehmen Zugang zu japanischen Investoren, erfordern jedoch geeignete Emissionsvereinbarungen und einen Plan zur Rückzahlung in Yen.
Vietnam interessiert sich schon länger dafür. 2019 stellte die Abteilung für Schuldenmanagement und externe Finanzierung des Finanzministeriums Erfahrungen mit Samurai-Emissionen zusammen. Etwa zu dieser Zeit betrieb die Japan Bank for International Cooperation ihr GATE-Programm, das Emissionen ausländischer Regierungen mit Teilgarantien oder Anleihekäufen unterstützen konnte. Daraus lässt sich nicht ableiten, ob eine solche Unterstützung für eine neue vietnamesische Transaktion verfügbar wäre.
Am 15. Dezember 2025 traf sich das vietnamesische Finanzministerium in Tokio mit Daiwa Securities, um über den japanischen Kapitalmarkt und mögliche Samurai-Emissionen zu sprechen. Die Entscheidung von R&I bietet eine bessere Bonitätsreferenz, um diese Gespräche wieder aufzunehmen. Im Zusammenhang mit der Ratinganhebung wurden jedoch weder ein Ausgabedatum noch ein Volumen oder ein Kupon für eine vietnamesische Emission bekannt gegeben.
Tyler Manh Dung Nguyen, Chefmarktstratege bei der Ho Chi Minh City Securities Corporation, nannte mögliche Vorteile für die Regierung und große staatsnahe Unternehmen wie VietinBank, Agribank und Vietnam Electricity. Der jeweilige Zugang und die Kreditkonditionen würden weiterhin von ihrer eigenen Bonität und der Struktur der Transaktion abhängen.
Eine mögliche Strategie in mehreren Phasen könnte mit einer Staatsanleihe beginnen, die als Preisreferenz dient, und den Zugang anschließend auf geeignete Banken, Unternehmen und Projekte ausweiten. Dabei handelt es sich um eine Finanzierungsoption, nicht um ein bestätigtes Regierungsprogramm.
Indonesien zeigt Chancen und Einschränkungen bei der Preisgestaltung
Indonesien ist ein regionales Beispiel für den dauerhaften Zugang zum Samurai-Markt. Das Land begibt seit 2015 regelmäßig Anleihen und nahm 2024 bei Laufzeiten von drei bis 20 Jahren 200 Milliarden Yen auf. Darin enthalten waren Blue Bonds im Umfang von 25 Milliarden Yen, deren Erlöse für Projekte in der Meereswirtschaft und für Nachhaltigkeitsprojekte bestimmt waren.
Die Kupons der Emission von 2024 lagen zwischen 0,99 und 2,55 Prozent pro Jahr; bei den Blue Bonds betrugen sie 1,57 bis 2,55 Prozent. Im April 2026 nahm Indonesien weitere 172,1 Milliarden Yen mit Laufzeiten von drei, fünf, sieben und zehn Jahren auf. Darin enthalten waren Blue Bonds im Umfang von 6,5 Milliarden Yen mit Laufzeiten von sieben und zehn Jahren. Die Kupons dieser späteren Emission lagen zwischen 2,35 und 3,23 Prozent.
Der Anteil der Blue Bonds an Indonesiens Emission von 2024 betrug 12,5 Prozent, im April 2026 waren es rund 3,8 Prozent. Auch die Kupons der späteren Emission lagen höher. Die Zahlen zeigen, dass Japan Finanzierungen mit unterschiedlichen Laufzeiten bereitstellen kann, während sich Preis und Zusammensetzung der Kreditaufnahme von einer Transaktion zur nächsten ändern.
Vietnam kann nicht davon ausgehen, die Konditionen Indonesiens zu erhalten. Yen-Kupons sind nur ein Teil der Kosten. Bonität, Zinssätze, Emissionskosten, Marktbedingungen und Währungsabsicherungen wirken sich alle auf die endgültigen Kosten aus. Bei einer Währungsabsicherung wird Schutz vor Wechselkursschwankungen vereinbart, was seinerseits Kosten verursacht.
Für geeignete vietnamesische Häfen, Logistikprojekte, Offshore-Energie und den Schutz mariner Ökosysteme könnten Blue Bonds oder andere grüne Finanzierungsinstrumente infrage kommen. Resolution 20-NQ/TW vom 28. Juli 2026 fordert eine diversifizierte Finanzierung, grüne Finanzierungen und vorrangige Mittel für Schlüsselprojekte, die Vietnams Entwicklung zu einer starken maritimen Nation unterstützen. Eine Nachhaltigkeitskennzeichnung müsste jedoch durch eine glaubwürdige Projektauswahl und Berichterstattung untermauert werden.
Japans bestehende Investitionsbeziehungen bieten eine Grundlage
Japan ist bereits in großem Umfang in Vietnam engagiert. Ende des ersten Quartals 2026 gab es dort 5.760 aktive Projekte mit einem Investitionsvolumen von mehr als 79 Milliarden US-Dollar. Japan war damit Vietnams drittgrößter ausländischer Investor.
Laut einer JETRO-Umfrage planten 56,9 Prozent der japanischen Unternehmen in Vietnam, innerhalb von ein bis zwei Jahren zu expandieren. In der gesamten ASEAN-Region waren es 46,8 Prozent. Der vietnamesische Wert lag um 10,1 Prozentpunkte höher. Das deutet unter den befragten Unternehmen auf stärkere Expansionsabsichten hin, garantiert aber keine tatsächlich umgesetzten Investitionen.
Japanische Finanzierung ist bereits in der Infrastruktur sichtbar. Der Eisenbahnstreckenbau in Hanoi begann mit japanischer Ausrüstung, Fachwissen und vergünstigten Yen-Darlehen. Die 12 Kilometer lange Strecke wird voraussichtlich mehr als 35 Billionen Dong kosten, umgerechnet etwa 1,3 Milliarden US-Dollar. Das veranschaulicht die Größenordnung einzelner Verkehrsprojekte, die eine dauerhafte Finanzierung benötigen.
Werbung bei Investoren in Tokio, Osaka und anderen Finanzzentren könnte unterschiedliche Finanzierungsbedürfnisse mit verschiedenen Kapitalgebern zusammenbringen: Staats- und Infrastruktur-Anleihen mit festverzinslichen Investoren, Eigenkapital mit geeigneten börsennotierten Unternehmen sowie Handels- oder Projektfinanzierungen mit Banken. Energie, Häfen, Eisenbahnen, Elektronik, Halbleiter und Rechenzentren zählen zu den Branchen mit potenziellem Investitionsbedarf.
Ziel der Politik ist auch, die Qualität der Investitionen zu verbessern. Die Resolution 10-NQ/TW des Politbüros zur ausländisch investierten Wirtschaft zielt auf engere Verbindungen zu inländischen Unternehmen, damit ausländisches Kapital Technologie, Managementwissen, Produktionsstandards und Marktnetzwerke mitbringt. Das Staatsrating kann das Vertrauen stärken, doch diese Vorteile für Unternehmen erfordern mehr als günstigere Kredite.
Schwächen im Bankensektor und bei den Reserven bleiben ein Thema
Die positive Bewertung von R&I ist mit erheblichen Vorbehalten verbunden. Ende 2025 überstiegen die ausstehenden Bankkredite 140 Prozent des BIP. Das Kreditwachstum lag über dem Einlagenwachstum und verschärfte damit die Liquiditätslage der Banken. Zudem ist das Kreditvolumen im Immobilienbereich weiterhin hoch, während die Kapitalpuffer begrenzt sind.
Die VinaCapital-Ökonomen Michael Kokalari und Thai Thi Viet Trinh nannten ähnliche Bedenken in ihrer am 29. Januar 2026 veröffentlichten Studie zum Kreditrating. Sie bezifferten die Eigenkapitalquote des Bankensektors Ende 2024 auf 12,5 Prozent; die Bankaktiva näherten sich dem Doppelten des BIP. Die Eigenkapitalquote misst das regulatorische Eigenkapital im Verhältnis zu den risikogewichteten Aktiva und zeigt damit den verfügbaren Puffer zur Abfederung von Verlusten.
Die Studie bezifferte die Staatsverschuldung auf rund 35 Prozent des BIP und die Auslandsverschuldung auf etwa 33 Prozent. Die Schätzung der Staatsverschuldung weicht von dem im Oktober genannten Wert von etwas mehr als 30 Prozent ab. Da die Zahlen aus unterschiedlichen Zeiträumen stammen und ihre Berechnungsgrundlagen hier nicht geklärt sind, sollten sie nicht als bestätigter Rückgang dargestellt werden.
Auch bei den Außenfinanzen gibt es ein gegenläufiges Bild. Der Leistungsbilanzüberschuss lag seit 2023 bei mehr als 6 Prozent des BIP, und anhaltende ausländische Direktinvestitionen stützen die Devisenzuflüsse. Die Reserven reichen jedoch für weniger als drei Monate Importe. R&I erwartet, dass der Überschuss zurückgeht, wenn die Investitionen zunehmen und höhere Energiepreise die Importkosten steigen lassen.
Das Rundschreiben 50 der vietnamesischen Staatsbank, das im September erlassen wurde, leitet einen schrittweisen Übergang zu den Liquiditätsstandards von Basel III ein. Die verpflichtende Umsetzung beginnt im Oktober 2028. Die Anforderungen an die Liquiditätsdeckungsquote und die strukturelle Liquiditätsquote betreffen die Fähigkeit der Banken, ihren unmittelbaren Liquiditätsbedarf zu decken und eine stabilere Finanzierung aufrechtzuerhalten. Ihre Umsetzung ist ein konkreter nächster Schritt zur Verringerung finanzieller Schwachstellen.
Die verbleibende Ratinglücke und der politische Zeitplan
Vietnams nächstes Ziel ist der Investment-Grade-Status bei den drei großen globalen Ratingagenturen. Die Staatsratings von S&P und Fitch liegen weiterhin bei BB+, eine Stufe unter BBB-. Moody's bewertet das Land mit Ba2, zwei Stufen unter der Investment-Grade-Schwelle von Baa3. Im Mai 2026 wurde der Ausblick von stabil auf positiv angehoben.
In einigen Berichten heißt es, alle drei Agenturen hätten Vietnam mit BB+ bewertet. Das steht im Widerspruch zum genannten Ba2-Rating von Moody's und lässt außer Acht, dass Moody's eine andere Skala verwendet. Vietnams Position sollte deshalb für jede Agentur einzeln beschrieben werden.
Auch die BBB--Maßnahme von Fitch im Januar 2026 muss genau eingeordnet werden. Laut VinaCapital galt sie für ältere besicherte Brady-Anleihen mit Fälligkeit 2028, die durch Sicherheiten und strukturelle Schutzmechanismen abgesichert sind. Vietnams unbesicherte Staatsanleihen blieben bei BB+. Ein Investment-Grade-Rating für geschützte Finanzinstrumente ist nicht mit einem Investment-Grade-Rating für einen Emittenten gleichzusetzen.
Zu den wichtigsten Stationen des Finanzierungs- und Ratingzeitplans zählen:
- 15. Dezember 2025: Das Finanzministerium erörterte in Tokio mit Daiwa Securities den japanischen Kapitalmarkt und mögliche Samurai-Emissionen.
- Januar 2026: Fitch hob die Ratings bestimmter besicherter Schuldtitel auf BBB- an, ohne das Rating der unbesicherten Staatsanleihen anzuheben.
- April und Mai 2026: Das Finanzministerium stimmte sich mit anderen Behörden ab und führte direkte Ratinggespräche für den Staat mit R&I.
- 2. Oktober 2026: Der Beschluss 1919/QD-TTg des Premierministers aktualisierte das Ziel, bis 2030 bei den großen Ratingagenturen den Investment-Grade-Status zu erreichen.
- 8. Oktober 2026: R&I hob Vietnams Rating für Fremdwährungsemittenten mit stabilem Ausblick auf BBB- an.
- Oktober 2028: Die verpflichtende Umsetzung der neuen Liquiditätsstandards für Banken beginnt.
Der Beschluss 1919/QD-TTg sieht vor, bis 2030 mindestens Baa3 bei Moody's oder BBB- bei S&P und Fitch zu erreichen. Die Entscheidung von R&I verpflichtet keine andere Agentur, nachzuziehen, denn die Methoden und die Gewichtung institutioneller Risiken, Risiken im Bankensektor und außenwirtschaftlicher Risiken unterscheiden sich.
Auch die Prognosen zu den Finanzierungskosten weichen voneinander ab. VinaCapital schätzte, ein umfassenderer Investment-Grade-Status könnte die Kreditkosten um bis zu 150 Basispunkte senken. Die Maybank Investment Bank Vietnam veranschlagte die Verringerung auf 150 bis 300 Basispunkte. Hundert Basispunkte entsprechen einem Prozentpunkt. Die Prognosen deuten also auf mögliche Einsparungen von bis zu 1,5 Prozentpunkten beziehungsweise von 1,5 bis drei Prozentpunkten hin. Keine davon ist eine gemessene Einsparung infolge der Entscheidung von R&I.
VinaCapital sieht die Absicherung des Finanzsektors, verlässliche politische und rechtliche Rahmenbedingungen sowie Datentransparenz als verbleibende Prioritäten. Als institutionelle Reformen nennt das Unternehmen Resolution 66, die im April 2025 in Kraft trat, und das neue Datengesetz. Zugleich fordert es eine umfassendere Offenlegung der Auslandsverbindlichkeiten, der Verbindlichkeiten staatlicher Unternehmen und öffentlich-privater Partnerschaften sowie standardisierte Angaben zur Qualität der Bankaktiva.
Das Finanzministerium und andere Behörden erklären, Ratingorganisationen weiterhin zeitnah mit Wirtschafts-, Haushalts- und Schuldendaten zu versorgen. Ein Termin für die nächste Ratinganhebung oder eine vietnamesische Samurai-Emission wurde nicht bekannt gegeben. Entscheidend wird sein, ob die höhere Bonitätsanerkennung zu Finanzierungen zu vertretbaren Kosten führt und zugleich die Haushaltsdisziplin, die Widerstandsfähigkeit der Banken und die externen Puffer gestärkt werden.
Die wichtigsten Punkte
- R&I hob Vietnams Rating für Fremdwährungsemittenten am 8. Oktober 2026 mit stabilem Ausblick auf BBB- an.
- Einige japanische Institutionen können vietnamesische Schuldtitel nun in Betracht ziehen; strengere Ratingvorgaben begrenzen den Zugang jedoch weiterhin.
- Zulässige Banken können für bestimmte Engagements in Staatsanleihen eine Risikogewichtung von 50 statt 100 Prozent ansetzen.
- Samurai-Anleihen sind ein möglicher Finanzierungsweg, eine vietnamesische Emission wurde jedoch nicht angekündigt.
- Die Maybank Investment Bank Vietnam schätzt den Investitionsbedarf für 2026 bis 2030 auf 1,45 Billionen US-Dollar.
- Rasches Kreditwachstum, Engagements im Immobiliensektor und begrenzte Devisenreserven bleiben Sorgenpunkte.
- Vietnam strebt bis 2030 weiterhin breiter den Investment-Grade-Status an; die neuen Liquiditätsanforderungen für Banken werden ab Oktober 2028 verpflichtend.