Längere Tests lassen die Preise angesichts der KI-Nachfrage steigen
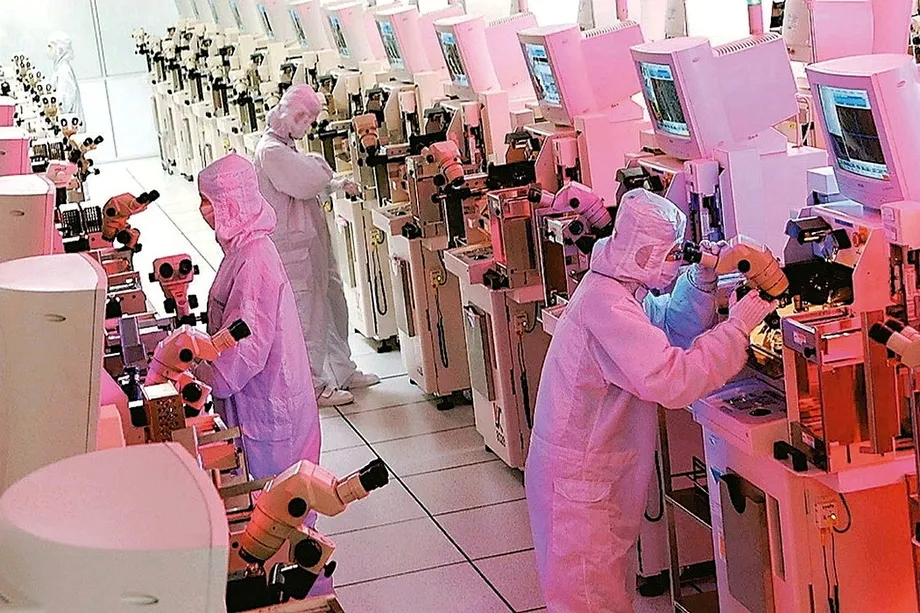
Die taiwanischen Unternehmen für Halbleiterverpackung und -tests erhöhen ihre Preise. Grund dafür sind immer komplexere KI-Chips, die Testanlagen länger belegen, sowie Cloud-Unternehmen, die mehr maßgeschneiderte Prozessoren einführen. Branchenberichte nennen Erhöhungen von 10 % bis 30 %; bei manchen eiligen Aufträgen kleinerer Kunden verdoppeln sich die Preise. Unabhängig davon soll ASE Technology Holding bestimmte Angebote für Advanced Packaging um mehr als 20 % angehoben haben. Das Unternehmen lehnte es jedoch ab, zu diesen Marktgerüchten Stellung zu nehmen.
Inhalt
- Längere Tests lassen die Preise angesichts der KI-Nachfrage steigen
- Preisschätzungen beziehen sich auf unterschiedliche Marktsegmente
- Warum komplexere Chips mehr Tests benötigen
- Sigurd-Kunden zahlen, um sich Anlagenzeit zu sichern
- Ausbaupläne verdeutlichen Nachfrage und Lieferrisiken
- Speicher und optische Verbindungen weiten den Auftragsboom aus
- KYEC und Schnittstellenzulieferer verfolgen unterschiedliche Chancen
- ASE baut für eine Nachfrage über 2026 hinaus aus
- Meilensteine, an denen sich die Preisentwicklung messen lässt
- Die wichtigsten Punkte
Der Preisdruck beschränkt sich nicht auf Grafikprozessoren. Speicherlösungen für Unternehmen, optische Kommunikation und anwendungsspezifische integrierte Schaltkreise, sogenannte ASICs, bescheren kleineren Unternehmen Aufträge, während große Anbieter mehr Kapazitäten für anspruchsvolle KI-Produkte vorsehen. Als Profiteure gelten unter anderem ASE, King Yuan Electronics (KYEC), Powertech Technology und Ardentec sowie Siliconware Precision Industries und kleinere taiwanische Verpackungs- und Testunternehmen.
Siliconware Precision Industries, kurz SPIL, ist eine Tochtergesellschaft von ASE. Der auf Siliziumtests spezialisierte Anbieter Sigurd Microelectronics ist ein eigenständiges Unternehmen, dessen Geschäftszahlen den Nachfrageschub detailliert abbilden. Im dritten Quartal erreichte der Umsatz NT$6,172 Milliarden und lag damit 27 % über dem Vorjahreswert. In den ersten neun Monaten belief er sich auf NT$17,346 Milliarden, ein Plus von 21,2 %. Die meisten Kunden von Sigurd haben Verträge zur Sicherung von Kapazitäten mit einer Laufzeit von mindestens einem Jahr unterzeichnet.
Der entscheidende Engpass ist die benötigte Zeit, nicht allein die Zahl der Chips. Muss jeder Prozessor länger getestet werden, kann dieselbe Anlage in einem bestimmten Zeitraum weniger Chips prüfen. Um ihre Lieferungen aufrechtzuerhalten, müssen Kunden dann mehr Anlagenstunden reservieren. Die höhere Nachfrage nach diesen Stunden, zusammen mit teureren Materialien und erheblichen Investitionen in Fabriken, stärkt die Verhandlungsposition der Anbieter von Verpackungs- und Testdienstleistungen.
Preisschätzungen beziehen sich auf unterschiedliche Marktsegmente
Die gemeldeten Erhöhungen sind nicht als einheitlicher Branchentarif zu verstehen. Sie betreffen unterschiedliche Dienstleistungen, Kunden und Zeiträume. Die Spanne von 10 % bis 30 % bezieht sich auf breitere Preisverhandlungen für Verpackung und Tests, während sich die Verdopplungen auf einige eilige Aufträge kleinerer Kunden beziehen. Die gemeldete Erhöhung um mehr als 20 % bei ASE betrifft Angebote für Advanced Packaging, darunter Chip on Wafer on Substrate (CoWoS) und Fan Out Chip on Substrate (FoCoS).
Eine am 29. Oktober 2025 veröffentlichte Prognose von Morgan Stanley ging für 2026 von Preissteigerungen bei Advanced Packaging um 5 % bis 10 % aus. Die Bank beschrieb den erwarteten Anstieg als ersten Aufschwung bei den Preisen seit dem Halbleitermangel während der Pandemie. Als Gründe nannte sie die KI-Nachfrage, knappe Kapazitäten und höhere Kosten für Gold, Kupfer und BT-Substrate. BT-Substrate sind Isoliermaterialien, die Chips in Gehäusen stützen und verbinden.
Die Preiseinschätzung von Axtek zu ASE, die sich ebenfalls auf Morgan Stanley beruft, nennt für Anfang 2026 eine größere Spanne von 5 % bis 20 % für Preissteigerungen bei Verpackungsdienstleistungen. Axtek beziffert die Auslastung von ASE für 2025 auf rund 90 % und nennt NVIDIA, AMD und Broadcom als wichtige Kunden, die die Nachfrage nach Advanced Packaging antreiben. Dabei handelt es sich um Axteks Einschätzung, nicht um eine Preiserhöhung, die ASE angekündigt hätte.
Die unterschiedlichen Zahlen könnten auf veränderte Verhandlungen oder verschiedene Produktmischungen zurückzuführen sein. Eine veröffentlichte Aufschlüsselung der Verträge, die diese Angaben in Einklang bringen würde, gibt es jedoch nicht. Da ASE es ablehnte, zu den jüngsten Gerüchten Stellung zu nehmen, lässt sich auch die gemeldete Erhöhung um mehr als 20 % nicht als bestätigte Preisänderung darstellen, die für alle Kunden gilt.
Warum komplexere Chips mehr Tests benötigen
Der Verkaufspreis eines Chips bestimmt nicht automatisch, wie lange sein Test dauert. KI-Prozessoren haben häufig mehr Rechenkerne und elektrische Anschlüsse, benötigen mehr Leistung und verfügen über anspruchsvollere Datenschnittstellen. Dadurch sind mehr Prüfungen nötig, um sicherzustellen, dass ein Chip unter den vorgesehenen Bedingungen korrekt funktioniert.
Tests schützen auch andere teure Komponenten. Gelangt ein defekter Prozessor in die Advanced-Package-Fertigung, können über den Prozessor hinaus Verluste entstehen. Unter Umständen werden dabei auch das Gehäuse und der dazugehörige High-Bandwidth-Speicher (HBM) unbrauchbar. Deshalb haben Kunden einen Grund, mehr in Tests vor der Verpackung, Belastungstests und Prüfungen des fertigen Produkts zu investieren.
Zwei unterschiedliche Geschäftszweige profitieren davon. Dienstleister wie Sigurd und KYEC verkaufen Testkapazitäten. Zulieferer wie Chunghwa Precision Test Tech, kurz CHT, liefern Probe Cards, Loadboards und andere Schnittstellen, über die Chips mit Testmaschinen verbunden werden. Anspruchsvollere Chips können sowohl zusätzliche Maschinenzeit als auch neu entwickelte Schnittstellen erfordern. Die steigenden Umsätze dieser Unternehmen spiegeln daher unterschiedliche Tätigkeiten wider und nicht eine einzige, austauschbare KI-Chance.
Sigurd-Kunden zahlen, um sich Anlagenzeit zu sichern
Sigurd hat bestätigt, dass die Preise für Tests steigen. Auch Speicherkunden haben höhere Preise angeboten, um Kapazitäten zu reservieren. Das zeigt, dass sich der Engpass über KI-Prozessoren hinaus ausweitet. Speicher macht rund 10 % des Sigurd-Umsatzes aus. Berichten zufolge wächst dieses Geschäft um etwa 30 %; für das dritte Quartal wurde gesondert ein Wert von 32 % genannt.
KI, Zentralprozessoren, Grafikprozessoren, ASICs und Siliziumphotonik machten im ersten Halbjahr zusammen 24 % des Sigurd-Umsatzes aus, gegenüber 20 % im Vorjahr. Das entspricht einem Anstieg um vier Prozentpunkte. Für das folgende Jahr strebt das Unternehmen einen Anteil von mehr als 30 % an. Diese Gruppe ist breiter gefasst als reine KI-Chips und sollte daher nicht als reiner KI-Umsatzanteil bezeichnet werden.
Sigurds Umsatz mit KI-, Hochleistungscomputer- und Hochgeschwindigkeitsverbindungschips stieg im dritten Quartal gegenüber dem Vorjahreszeitraum um rund 40 %. Neben den mindestens einjährigen Verträgen sichern sich einige Kunden Kapazitäten durch eigens bereitgestellte Anlagen. Solche Vereinbarungen machen aus kurzfristigen Engpässen längerfristige Verpflichtungen. Preise und detaillierte Vertragsbedingungen wurden jedoch nicht bekannt gegeben.
Die Nachfrage umfasst außerdem hochentwickelte Smartphone-Prozessoren, Satellitenchips, schnelle Netzwerkprodukte und Siliziumkondensatoren. Diese Breite verschafft Sigurd mehrere Auftragsquellen. Bei Entscheidungen über den Ausbau müssen jedoch unterschiedliche Anforderungen berücksichtigt werden, statt einfach identische Anlagen für nur eine Art von KI-Prozessor hinzuzufügen.
Ausbaupläne verdeutlichen Nachfrage und Lieferrisiken
Sigurd kaufte im Februar sein zweites Werk in Hukou und nahm im Juli die Massenproduktion auf. Bei der Angabe, wann rund 40 % seiner Kapazität verfügbar waren, unterscheiden sich die Berichte: Einer verortet diesen Meilenstein im August, ein anderer spricht davon, dass im Oktober etwa 40 % in Betrieb waren. Das Unternehmen erwartet, dass das Werk im folgenden Jahr seine volle Kapazität erreicht. Vereinbarungen mit Kunden decken die geplante Produktion bereits ab.
Sigurd erhöhte seinen jährlichen Investitionsplan im Mai um NT$2,822 Milliarden auf insgesamt NT$8,8 Milliarden. Das sind rund 48 % mehr als ursprünglich vorgesehen. Die Tochtergesellschaft Sigurd UTC stockte ihre Investitionen separat um NT$2 Milliarden auf, um die Testkapazitäten für US-amerikanische CPU- und GPU-Kunden auszubauen. Weitere Erhöhungen sind möglich, falls Verhandlungen mit zusätzlichen Großkunden dringenden Bedarf ergeben.
Das Konzernunternehmen Taiwan Star, auch STAr Technologies genannt, verdeutlicht eine andere Einschränkung. Sein Umsatz im dritten Quartal sank, weil Kundenwafer, die mit 2-Nanometer- und 3-Nanometer-Verfahren hergestellt wurden, verspätet eintrafen. Ursprünglich für das dritte Quartal erwartete Lieferungen wurden auf das vierte Quartal verschoben. Auch ein Testunternehmen mit einsatzbereiten Anlagen kann keine Wafer bearbeiten, die noch nicht eingetroffen sind.
Die Berichte zur Investitionssumme von Taiwan Star unterscheiden sich. Eine Zusammenfassung beschreibt einen Anstieg der Investitionen von NT$5,6 Milliarden auf NT$7,7 Milliarden. Der ausführliche Bericht sagt hingegen, das Unternehmen habe im September zusätzlich zu den zuvor genehmigten NT$5,6 Milliarden weitere NT$7,7 Milliarden bewilligt. Das ergäbe insgesamt NT$13,3 Milliarden. Die Angaben unterscheiden sich erheblich; anhand der vorliegenden Berichte lässt sich die Investitionssumme nicht klären.
Hochleistungsrechner machen rund die Hälfte des Umsatzes von Taiwan Star aus. Das Unternehmen hat die Qualifizierung für N2-Produkte abgeschlossen und mit der Produktion eines Fan-out-Ball-Grid-Array-Gehäuses im Format 55 × 55 sowie mit Bump-Prozessen für Siliziumphotonik begonnen. Bei einer Qualifizierung wird geprüft, ob ein Prozess die Anforderungen für das Produkt eines Kunden erfüllt. Sie belegt für sich genommen weder den Umfang noch den Zeitpunkt künftiger Lieferungen.
Speicher und optische Verbindungen weiten den Auftragsboom aus
Orient Semiconductor Electronics, kurz OSE, Greatek Electronics und Sigurd erhalten Aufträge aus den Bereichen Solid-State-Laufwerke für Unternehmen, optische Kommunikation und ASICs. OSE konzentriert sich im Halbleitergeschäft auf die Verpackung und Prüfung von NAND-Flash-Speicher. Mit der zunehmenden Verbreitung von KI-Inferenzanwendungen wird der Speicherbedarf von Unternehmen zu einer weiteren Auftragsquelle. Hinzu kommen Chancen, die entstehen, wenn größere Anbieter Kapazitäten für fortgeschrittene KI-Produkte umwidmen.
Die Preisanpassungen von OSE tragen Berichten zufolge ab dem dritten Quartal zum Umsatz bei. Das Unternehmen entwickelt außerdem hybride Verpackungsverfahren, die Drahtbonden mit Flip-Chip-Verbindungen kombinieren, sowie System-in-Package-Technologie, bei der mehrere Komponenten in einem Gehäuse zusammengeführt werden. Damit erweitert sich die Produktpalette, für die das Unternehmen Aufträge annehmen kann.
Die optische Kommunikation bietet eine weitere messbare Chance. Yeh Tsan lien, General Manager von Sigurd, sagt, das Unternehmen investiere seit mehr als 20 Jahren in Hochgeschwindigkeitsübertragungstechnologien und erwarte, dass sich der Umsatz mit optischer Kommunikation 2027 vervielfacht. Das Angebot umfasst elektronische integrierte Schaltkreise, photonische integrierte Schaltkreise, optische Engines und Laserquellen. Mehr als 100 Anlagen unterstützen Tests elektronischer und photonischer Chips.
Bei der Siliziumphotonik werden optische Signale für die Datenübertragung über Verbindungen genutzt, an denen auch elektronische Komponenten beteiligt sind. Innerhalb der Gruppe übernimmt Taiwan Star Bumps und Verpackung, während Sigurd optische und elektrische Waferprüfungen, Tests optischer Engines und Modultests durchführt. Diese Arbeitsteilung zeigt, dass der KI-Ausbau neben der Rechenleistung auch Aufträge für die Datenübertragung schafft.
KYEC und Schnittstellenzulieferer verfolgen unterschiedliche Chancen
KYEC meldete für August einen Umsatz von NT$4,08 Milliarden, 31,6 % mehr als im Vorjahreszeitraum. In den ersten acht Monaten belief sich der Umsatz auf NT$29,404 Milliarden, ein Plus von 35,5 %. Das jährliche Investitionsbudget wurde von NT$39,372 Milliarden auf NT$50 Milliarden angehoben, ein Zuwachs von rund 27 %. Die Mittel sind vor allem für Testanlagen und Fabrikkapazitäten vorgesehen.
In einem Bericht vom 6. Oktober 2026 zitierte Markterwartungen gehen davon aus, dass KI-bezogene Geschäfte 2026 mehr als 70 % des KYEC-Umsatzes ausmachen könnten. Das ist eine Erwartung, kein bestätigtes Umsatzergebnis. KYEC ist unter anderem bei GPUs, KI-ASICs und Hochleistungscomputerchips engagiert. Die Verfügbarkeit von Anlagen und die Dauer der Tests sind daher entscheidend dafür, ob das Unternehmen weitere Aufträge annehmen kann.
CHT deckt einen anderen Teil der Testkette ab. Der Umsatz im September erreichte NT$247 Millionen, 33,6 % mehr als im Vorjahresmonat; im dritten Quartal waren es NT$711 Millionen, ein Plus von 27,9 %. CHT plant, seine Gesamtkapazität um mindestens 50 % auszubauen. Neue ASIC-Projekte sollen 2027 in die Massenproduktion gehen. Probe Cards für Siliziumphotonik wurden bereits an US-Kunden ausgeliefert.
Bei CHT sind die Zeitpläne von Kundenprojekten und die Spezifikationen der Schnittstellen wichtige Einflussfaktoren. Für KYEC und Sigurd spielen die Anlagenauslastung und die Kosten neu installierter Maschinen eine unmittelbarere Rolle. Steigende Umsätze bei allen drei Unternehmen bedeuten nicht zwangsläufig, dass sich ihre Gewinnmargen ähnlich entwickeln.
ASE baut für eine Nachfrage über 2026 hinaus aus
Die Investitionspläne von ASE deuten auf einen Engpass hin, den die Unternehmen nicht kurzfristig beheben dürften. Die Investitionen beliefen sich 2025 auf US$5,3 Milliarden; für 2026 sind US$8,5 Milliarden vorgesehen. Das entspricht einem Anstieg um rund 60 %. ASE und SPIL arbeiten an rund 15 Fabrikprojekten, um die ab 2029 bis 2030 und darüber hinaus erwartete Nachfrage zu bedienen.
ASEs Chief Operating Officer Tien Wu bezeichnet KI als treibende Kraft hinter dem Kapazitätsausbau. Die Nachfrage reiche von Rechenzentren bis hin zu Fahrzeugelektronik und humanoiden Robotern. Zur Ausbauoffensive des Konzerns sagte er:
mit voller Kraft
Marktschätzungen zufolge fehlen trotz des Ausbaus durch die Taiwan Semiconductor Manufacturing Company 15 % bis 20 % der benötigten CoWoS-Kapazität. ASE übernimmt zusätzliche Aufträge für Substratverpackung und Chipsondierung und baut seine FoCoS-Kapazitäten aus. Diese Dienstleistungen betreffen unterschiedliche Produktionsstufen. Mehr ausgelagerte Aufträge bedeuten daher nicht, dass jeder Anbieter denselben vollständigen Verpackungsprozess übernimmt.
Prognosen zufolge dürfte ASEs relevante Monatskapazität bis Ende 2026 rund 20.000 Wafer und bis Ende 2027 zwischen 40.000 und 60.000 Wafer erreichen. Die obere und die untere Schätzung entsprechen dem Zwei- bis Dreifachen des Niveaus von 2026. Der Umsatz der Plattform Leading Advanced Packaging, kurz LEAP, soll 2027 auf mehr als US$7 Milliarden steigen und sich damit verdoppeln. Dabei handelt es sich um Prognosen, nicht um bereits erreichte Ausbauziele.
Meilensteine, an denen sich die Preisentwicklung messen lässt
Die zeitliche Einordnung trennt frühere Prognosen von späteren Betriebsberichten und Investitionszielen. Sie zeigt auch, warum Erwartungen steigender Preise zusammen mit der Lieferung von Anlagen, Kundenauslieferungen und den Zeitplänen für die Eröffnung von Fabriken betrachtet werden sollten.
- Drittes Quartal 2025: Die Auslastung von ASE erreichte laut Bericht über die Analyse von Morgan Stanley rund 90 %.
- 29. Oktober 2025: Die gemeldete Prognose von Morgan Stanley ging für 2026 von Preissteigerungen um 5 % bis 10 % bei Advanced Packaging aus.
- Anfang 2026: Axtek nannte unter Berufung auf Morgan Stanley erwartete Preissteigerungen von 5 % bis 20 % bei Verpackungsdienstleistungen von ASE.
- 6. Oktober 2026: Ein Bericht zur Testbranche erläuterte das Umsatzwachstum, die Investitionen von KYEC und die Erwartungen bei ASIC-Projekten.
- Ende 2026: Die relevante Monatskapazität von ASE soll voraussichtlich rund 20.000 Wafer erreichen.
- 2027: Sigurd erwartet ein deutliches Wachstum bei der optischen Kommunikation, CHT rechnet damit, dass neue ASIC-Projekte die Massenproduktion erreichen, und der LEAP-Umsatz von ASE soll auf mehr als US$7 Milliarden steigen.
- 2029 bis 2030 und darüber hinaus: Die Fabrikprojekte von ASE und SPIL sollen der erwarteten Nachfrage dienen.
Offen ist, wie viel von den Preiserhöhungen tatsächlich als zusätzlicher Gewinn übrig bleibt. Auch Materialien, Strom, neue Anlagen und die Abschreibungen auf Maschinen werden teurer. Verzögerte Waferlieferungen können den Umsatz verschieben, obwohl Kunden Kapazitäten benötigen. Es wurden weder vollständige Preislisten für Kunden noch unabhängig abgeglichene Kennzahlen zu den Branchenkapazitäten veröffentlicht. Aussagen über den stärksten Preisanstieg der Geschichte sind deshalb Branchenbeschreibungen und keine statistisch belegte Bilanz.
Die wichtigsten Punkte
- Die gemeldeten Preissteigerungen bei Verpackung und Tests reichen von 10 % bis 30 %; bei einigen eiligen Aufträgen kleinerer Kunden verdoppeln sich die Preise.
- ASE soll die Angebote für bestimmte Advanced-Packaging-Leistungen um mehr als 20 % angehoben haben, lehnte es jedoch ab, zu den Gerüchten Stellung zu nehmen.
- Längere Tests von KI-Chips verringern die Zahl der Chips, die mit den vorhandenen Anlagen geprüft werden können.
- Sigurd-Kunden sichern sich Kapazitäten mit Verträgen von mindestens einem Jahr Laufzeit und in manchen Fällen mit eigens bereitgestellten Anlagen.
- Speicher, optische Kommunikation und kundenspezifische Prozessoren weiten die Nachfrage über die großen Anbieter von KI-Beschleunigern hinaus aus.
- Das Investitionsbudget von ASE für 2026 beträgt US$8,5 Milliarden, gegenüber US$5,3 Milliarden im Jahr 2025.
- Künftige Gewinne hängen von der Inbetriebnahme der Anlagen, den Lieferplänen der Kunden und der Frage ab, ob höhere Preise die steigenden Kosten ausgleichen.