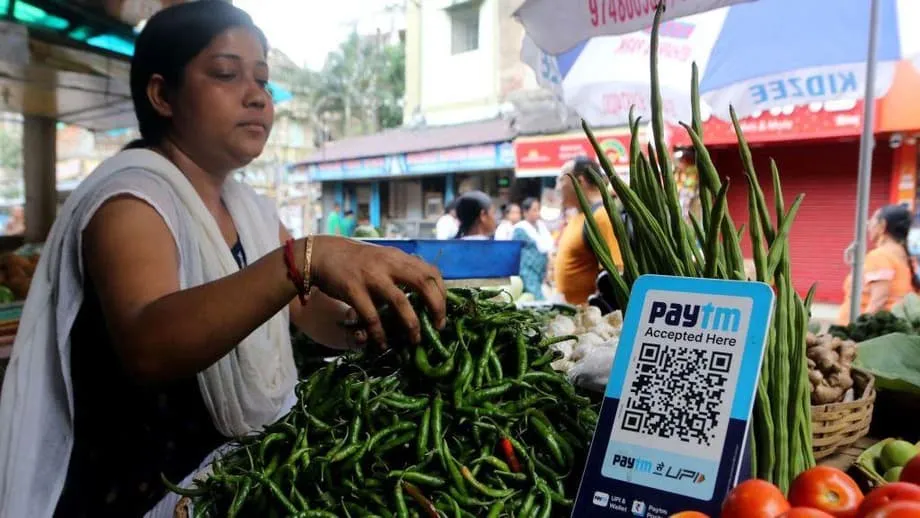
Neue Kosten für bestimmte UPI-Zahlungen
Indien führt für ausgewählte Zahlungen über die Unified Payments Interface (UPI), das Sofortzahlungssystem, das Hunderte Millionen Menschen nutzen, ein sogenanntes Merchant Discount Rate (MDR) ein. Ab dem 15. Oktober 2026 zahlen Unternehmen eine Gebühr von 0,4 Prozent, wenn Kunden UPI für bestimmte Händlerzahlungen über 2.000 Rupien nutzen, umgerechnet etwa 21 US-Dollar.
Inhalt
- Neue Kosten für bestimmte UPI-Zahlungen
- Welche Zahlungen bleiben kostenlos?
- Warum wird nach Jahren kostenloser UPI-Nutzung ein MDR eingeführt?
- Warum Händler eine Rückkehr zum Bargeld befürchten
- Tankstellenbetreiber fordern eine Sonderausnahme
- Anlageplattformen warnen vor einem anderen Problem
- Regierung sagt, Kunden müssten die Gebühr nicht tragen
- Oppositionsparteien fragen, wer die Kosten trägt
- Was die Transaktionsdaten zeigen
- Wie geht es weiter?
- Das Wichtigste in Kürze
Die Gebühr ist auf 300 Rupien pro Transaktion begrenzt. Zum regulären Satz würde bei einer Zahlung von 2.000 Rupien eine Gebühr von etwa 8 Rupien anfallen, bei einer Zahlung von 10.000 Rupien wären es für den Händler 40 Rupien. Die Obergrenze von 300 Rupien gilt für Transaktionen ab 75.000 Rupien.
Kunden wird die Gebühr nicht direkt berechnet, und Unternehmen dürfen das MDR nicht auf die Rechnung aufschlagen. Stattdessen wird die Gebühr unter Banken, Zahlungsdienstleistern, Unternehmen für die Händlerakquise und der National Payments Corporation of India (NPCI), die UPI betreibt, aufgeteilt.
Die Regelung bedeutet eine grundlegende Änderung für ein System, das jahrelang als kostenlos, sofort und allgemein zugänglich beworben wurde. Sie hat auch eine breitere Debatte darüber ausgelöst, wer für die Infrastruktur hinter Indiens Boom bei digitalen Zahlungen aufkommen sollte.
Welche Zahlungen bleiben kostenlos?
Die neue Regel gilt nicht für jede UPI-Transaktion. Überweisungen zwischen Privatpersonen bleiben unabhängig vom Betrag kostenlos. Auch Händlerzahlungen bis zu 2.000 Rupien bleiben gebührenfrei, ebenso Zahlungen, die unter die MDR-Befreiung für kleine Händler fallen.
QR-Code-Zahlungen an kleine Händler in ländlichen und halbstädtischen Gebieten sind von der Gebühr ausgenommen. Laut Branchenberichten definiert die NPCI kleine Händler im Rahmen der neuen Regelung als Unternehmen, die monatlich bis zu 1 Lakh Rupien über UPI-QR-Codes erhalten.
Nach Angaben der Regierung bleiben rund 96 Prozent der Transaktionen zwischen Privatpersonen und Händlern unberührt. Darin enthalten sind Zahlungen unterhalb des Schwellenwerts und Transaktionen von Händlern, für die die Gebührenbefreiung gilt.
In einigen Branchen fällt statt des Satzes von 0,4 Prozent eine feste Gebühr an. Bei Zahlungen über 2.000 Rupien für Kraftstoff, Bahnreisen, Telekommunikationsdienste, Versicherungen und landwirtschaftliche Betriebsmittel werden pauschal 5 Rupien berechnet. Für Transaktionen am Kapitalmarkt gilt Berichten zufolge ein deutlich niedrigerer Satz von 0,02 Prozent, da die Zahlungen in dieser Kategorie oft hohe Beträge umfassen.
Warum wird nach Jahren kostenloser UPI-Nutzung ein MDR eingeführt?
UPI wurde 2016 eingeführt und entwickelte sich rasch zu einem festen Bestandteil des Alltagsgeschäfts in Indien. Kunden können per QR-Code oder durch Auswahl eines Kontakts in einer mobilen App bezahlen; das Geld wird nahezu sofort zwischen Bankkonten übertragen.
Das Netzwerk ermöglicht Zahlungen an Straßenständen, in Taxis, Supermärkten und Krankenhäusern sowie bei Online-Unternehmen. Es hat außerdem dazu beigetragen, mehr Transaktionen in die formelle Wirtschaft zu überführen, wo Zahlungen leichter zu erfassen und abzugleichen sind als Bargeldverkäufe.
Bisher haben Banken, Technologieunternehmen und die Regierung einen großen Teil der Kosten für den Betrieb und Ausbau des Netzwerks getragen. Die Regierung hat außerdem mit öffentlichen Mitteln Anreize finanziert, damit Banken und Zahlungsunternehmen kleine UPI-Zahlungen weiterhin kostenlos anbieten.
Die Verantwortlichen erklären, das neue MDR solle die finanzielle Tragfähigkeit des Netzwerks sichern. Das Finanzministerium bezeichnet die Gebühr als Entgelt für Zahlungsabwicklungsdienste und nicht als eine vom Staat erhobene Steuer. Die Einnahmen sollen Investitionen in die Zahlungsinfrastruktur, deren Zuverlässigkeit, Innovation und Cybersicherheit unterstützen.
Der UPI-Lenkungsausschuss setzte den Satz auf 40 Basispunkte beziehungsweise 0,4 Prozent fest. Branchenschätzungen zufolge könnte die Gebühr den Beteiligten am Zahlungsnetzwerk jährlich bis zu 16.000 Crore Rupien einbringen. Die tatsächliche Summe hängt jedoch vom Transaktionsvolumen und den Ausnahmen ab.
Warum Händler eine Rückkehr zum Bargeld befürchten
Handelsverbände sagen, die finanzielle Belastung könne höher ausfallen, als der nominelle Gebührensatz vermuten lasse, insbesondere für Unternehmen mit geringen Margen. Ein Händler, der einen hochpreisigen Artikel verkauft, muss womöglich die Gebühr zahlen, auch wenn der Verkauf selbst nur wenig Gewinn abwirft.
Kumar Rajagopalan, Geschäftsführer der Retailers Association of India, sagte, die Regelung könne die jahrelangen Fortschritte bei der Verbreitung digitaler Zahlungen zunichtemachen.
Während der Festtagssaison liegen viele Transaktionen über der Schwelle von 2.000 Rupien. Sobald digitale Zahlungen mit einer Gebühr verbunden sind, wird Bargeld zum Weg des geringsten Widerstands.
Besonders besorgt sind die Händler über den Zeitpunkt. Die Gebühr soll kurz vor Diwali in Kraft treten, einer der geschäftigsten Einkaufszeiten Indiens. Kleidung, Elektronik, Schmuck und Haushaltswaren kosten häufig mehr als der neue Schwellenwert. Dadurch würde eine große Zahl von Transaktionen anfallen, für die Händler MDR zahlen müssten.
Einige Händler sagen, sie könnten Kunden bei größeren Einkäufen um Barzahlung bitten. Andere könnten die Annahme von UPI einschränken oder Preise indirekt anpassen, obwohl die Regeln es ausdrücklich untersagen, die Gebühr als separaten Posten weiterzugeben.
Für kleinere Unternehmen mit eingeschränktem Kreditzugang und wenig Spielraum, neue Kosten aufzufangen, ist das Risiko größer. Bei Bargeld entfallen zwar die Kosten der Zahlungsabwicklung, dafür entstehen eigene Risiken, darunter Bearbeitungskosten, Diebstahl und eine schlechtere Dokumentation der Transaktionen.
Tankstellenbetreiber fordern eine Sonderausnahme
Tankstellenbetreiber haben einen der deutlichsten Einwände aus einer einzelnen Branche vorgebracht. Die All India Petroleum Dealers Association hat den indischen Finanzminister gebeten, das MDR für sämtliche UPI-Zahlungen an Tankstellen unabhängig von der Transaktionshöhe abzuschaffen.
Die Kraftstoffhändler erklären, ihre Einnahmen beruhten auf festen Margen pro Liter und nicht auf einem Prozentsatz des Gesamtverkaufs. Kauft ein Kunde eine größere Menge, steigt daher der Transaktionswert, ohne dass der Gewinn des Händlers entsprechend zunimmt.
Nach Angaben des Verbands wurden die Provisionen der Händler seit Oktober 2017 nicht angepasst, während Strom-, Lohn- und Compliance-Kosten gestiegen sind. Selbst eine Pauschalgebühr von 5 Rupien könnte an Tankstellen, die täglich Tausende digitale Zahlungen abwickeln, zu einer erheblichen wiederkehrenden Belastung werden. Eine Gebühr von 0,4 Prozent wäre noch kostspieliger.
Die Händler fordern entweder eine vollständige Befreiung oder eine spezielle Ausnahme für Kraftstoffzahlungen über 2.000 Rupien. Sie argumentieren, dass Kunden unabhängig davon, ob sie bar, mit Karte oder per UPI zahlen, denselben Kraftstoff erhalten. Die Zahlungsart dürfe daher die feste Marge des Händlers nicht schmälern.
Anlageplattformen warnen vor einem anderen Problem
Onlinebroker, Investmentfondsplattformen und Anlageberater erklären, die Regeln könnten ungewöhnliche Kosten verursachen, weil die Überweisung von Geld auf ein Anlagekonto nicht zwangsläufig sofort zu einem Verkauf oder einer gebührenpflichtigen Aktivität führt.
Ein Anleger kann zum Beispiel 1 Lakh Rupien auf ein Wertpapierdepot überweisen und das Geld dort ungenutzt lassen. Muss der Broker auf diese Überweisung 0,02 Prozent oder ein anderes anwendbares MDR zahlen, entstehen Kosten, ohne dass er eine Provision aus einem Wertpapiergeschäft erhält.
Zerodha-Gründer Nithin Kamath hat argumentiert, Überweisungen auf das eigene Wertpapierdepot eines Kunden ähnelten eher Zahlungen zwischen Privatpersonen als gewöhnlichen Händlerzahlungen. Er verwies außerdem auf regulatorische Vorgaben, nach denen Broker ungenutztes Kundengeld in regelmäßigen Abständen zurücküberweisen müssen. Kunden könnten das Geld anschließend erneut per UPI überweisen, wodurch wiederholt Kosten entstünden, ohne dass neue Geschäfte zustande kämen.
Deepak Shenoy, Gründer von CapitalMind, warnte, dass prozentuale Gebühren insbesondere für kostengünstige Investmentfonds problematisch sein könnten. Ein Fonds mit einer sehr niedrigen jährlichen Gesamtkostenquote könnte bei einer kurzfristigen Anlage, die über UPI finanziert wird, mehr an Zahlungsgebühren zahlen, als er daran verdient.
Branchenvertreter haben einen niedrigeren Prozentsatz mit einer niedrigen Obergrenze oder eine feste Gebühr von höchstens 2 Rupien für Anlagegeschäfte vorgeschlagen. Ein solches Modell würde Produkte mit geringen Margen schützen und Zahlungsdienstleistern dennoch Einnahmen verschaffen, sagen sie.
Regierung sagt, Kunden müssten die Gebühr nicht tragen
Das Finanzministerium betont, dass UPI für Verbraucher kostenlos bleibt. Das MDR gelte nur für einen begrenzten Teil der Händlertransaktionen, und Unternehmen dürften die Gebühr nicht direkt weitergeben.
Das Ministerium hat auch Vorwürfe zurückgewiesen, die Entscheidung sei auf ausländischen Druck zurückzuführen. In einer offiziellen Erklärung hieß es, Indien lege seine UPI-Politik unabhängig fest, um ein tragfähiges, inklusives und bezahlbares digitales Zahlungsnetzwerk aufzubauen.
Befürworter der Regelung sagen, die derzeitige Finanzierung verschleiere die tatsächlichen Kosten von UPI. Wenn öffentliche Mittel Zahlungsanreize finanzieren, kommen Steuerzahler für einen Dienst auf, den große Unternehmen ebenso stark nutzen wie kleine Geschäfte. Ein am Markt orientiertes Zahlungsmodell würde ihrer Ansicht nach einen größeren Teil der Kosten den Unternehmen auferlegen, die am meisten von digitalen Transaktionen profitieren.
Bipin Preet Singh, Geschäftsführer von MobiKwik, sagte, der Wechsel von öffentlichen Subventionen zu einem Preismodell könne die Belastung der Steuerzahler verringern und die Zahlungskosten an jene Unternehmen koppeln, die vom Netzwerk profitieren.
Wenn die Regierung die für UPI gezahlten Subventionen finanziert, stammt dieses Geld aus den Taschen der Steuerzahler. Ein Wechsel zu einem marktorientierten Preismechanismus beseitigt diese Steuerlast und koppelt die Kosten direkt an große Unternehmen, die von UPI profitieren.
Oppositionsparteien fragen, wer die Kosten trägt
Die politische Kritik richtet sich vor allem auf die Diskrepanz zwischen der formellen Regelung und ihren wahrscheinlichen Folgen im Handel. Der Kongresspolitiker Rahul Gandhi hat argumentiert, Händler könnten sich die Kosten letztlich über höhere Preise zurückholen, auch wenn Kunden keine separate UPI-Gebühr berechnet wird.
Gandhi hat außerdem darauf hingewiesen, dass Transaktionen über höhere Beträge nur einen kleinen Teil aller Zahlungen ausmachen, aber einen deutlich größeren Anteil des über UPI abgewickelten Geldes. Seiner Ansicht nach könnten sich die Preise in wichtigen Branchen daher auch dann verändern, wenn nur eine begrenzte Gruppe von Transaktionen betroffen ist.
Die Regierung weist diese Interpretation zurück und erklärt, die Gebühr werde Händlern und nicht normalen Nutzern berechnet. Außerdem sei die Regelung bereits vor Jahren erörtert worden und werde nicht zurückgenommen.
Die Debatte geht damit über die technische Frage des MDR hinaus. Es geht nun darum, ob die Infrastruktur für digitale Zahlungen als öffentliche Dienstleistung, als kommerzielles Netzwerk oder als Kombination aus beidem behandelt werden sollte.
Was die Transaktionsdaten zeigen
Das Ausmaß von UPI erklärt, warum selbst eine geringe Gebühr so viel Aufmerksamkeit auf sich zieht. Im August wickelte das Netzwerk nach Angaben der NPCI einen Rekord von 24,51 Milliarden Transaktionen im Wert von 29,82 Billionen Rupien ab.
Die meisten dieser Zahlungen sind klein und bleiben kostenlos. Der finanzielle Wert größerer Händlerzahlungen ist jedoch erheblich. Bei einer großen Transaktion kann eine geringe prozentuale Gebühr die Kosten herkömmlicher Zahlungsmethoden rasch übersteigen, insbesondere für Unternehmen, die bislang Pauschalgebühren ausgehandelt hatten.
Das neue System könnte auch Verhaltensänderungen auslösen, die sich nur schwer messen lassen. Kunden könnten Einkäufe in kleinere Zahlungen aufteilen, um unter dem Schwellenwert zu bleiben. Händler könnten zu Banküberweisungen oder Barzahlungen raten, und Anlageplattformen könnten Nutzer verstärkt auf Onlinebanking oder Daueraufträge umstellen.
Zahlungsdienstleister argumentieren, dass zuverlässige Netzwerke, Betrugsüberwachung und Cybersicherheit laufende Ausgaben erfordern. Händler halten dagegen, dass eine breitere Nutzung digitaler Zahlungen Banken, Plattformen und der Regierung bereits Vorteile gebracht habe, während nun kleine Unternehmen den nächsten Ausbauschritt finanzieren sollen.
Wie geht es weiter?
Die erste Bewährungsprobe kommt, wenn die Gebühr während der Festtagssaison in Kraft tritt. Tankstellen, Händler, Anlageplattformen und andere betroffene Unternehmen müssen entscheiden, ob sie die Kosten selbst tragen, ihre Zahlungspraktiken ändern oder Ausnahmen beantragen.
Branchenverbände dürften sich für gesonderte Regeln einsetzen, die sich an den Gewinnmargen und dem Zweck einer Zahlung orientieren. Eine Pauschalgebühr könnte für Kraftstoff und Versicherungen geeignet sein, während Anlageplattformen eine niedrigere Obergrenze fordern könnten. Das Versprechen der Regierung, Kunden nicht direkt zu belasten, hängt zudem von der Durchsetzung der Regeln und davon ab, ob Unternehmen ihre Preise auf andere Weise erhöhen.
UPI dürfte seine zentrale Rolle im indischen Zahlungsverkehr behalten, denn die meisten alltäglichen Transaktionen bleiben kostenlos. Das neue MDR könnte dennoch beeinflussen, wie Unternehmen größere Einkäufe abwickeln und wie das Netzwerk finanziert wird. Der Erfolg hängt davon ab, ob die Gebühr genug Einnahmen zur Unterstützung des Systems generiert, ohne Händler oder Kunden zu einer Rückkehr zum Bargeld zu bewegen.
Das Wichtigste in Kürze
- Ab dem 15. Oktober 2026 gilt ein MDR von 0,4 Prozent für bestimmte UPI-Händlerzahlungen über 2.000 Rupien.
- Die Gebühr ist auf 300 Rupien pro Transaktion begrenzt und wird von Unternehmen getragen, nicht direkt von Kunden.
- Überweisungen zwischen Privatpersonen und die meisten Zahlungen an kleine Händler bleiben kostenlos.
- Bei Zahlungen über dem Schwellenwert für Kraftstoff, Bahnreisen, Telekommunikation, Versicherungen und landwirtschaftliche Betriebsmittel fällt in der Regel eine Pauschalgebühr von 5 Rupien an.
- Händler und Tankstellenbetreiber befürchten, dass die Kosten ihre Margen schmälern und Barzahlungen fördern.
- Broker und Anlageplattformen erklären, das MDR könne Kosten verursachen, wenn Kunden Geld überweisen, ohne Wertpapiergeschäfte zu tätigen.
- Die Regierung erklärt, die Einnahmen würden den Betrieb und Ausbau von UPI sowie Innovation und Cybersicherheit unterstützen.