Die Schuldenspirale beginnt mit einem einzigen Klick
Jedes Kleidungsstück, von Kopf bis Fuß, war auf Raten gekauft. Für Frau Indie, eine 28-jährige Beschäftigte im Gesundheitswesen in Jakarta, schienen die bequemen „Jetzt kaufen, später bezahlen“-Dienste zunächst harmlos. Die Rabatte auf Online-Marktplätzen waren verlockend, und die anfänglichen Raten wirkten erschwinglich. Doch innerhalb von zwei Monaten hatte sie 50 Millionen Rupiah (etwa 3.700 US-Dollar) Schulden angehäuft – das Zehnfache ihres Monatsgehalts. Sie hatte bei mehreren Peer-to-Peer-Kredit-Apps Geld aufgenommen, um die ursprünglichen Raten zu begleichen, die sie sich nicht mehr leisten konnte. „Ich komme mir so dumm vor, weil ich nicht an die Zinsen und Gebühren gedacht habe, die sich ansammeln“, sagte sie rückblickend.
Inhalt
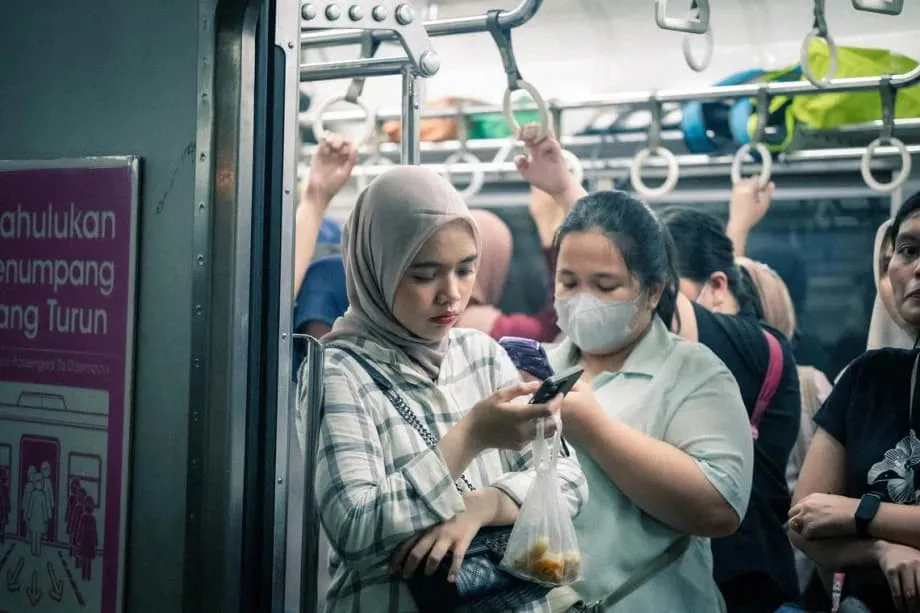
Frau Indies Geschichte ist kein Einzelfall. In ganz Indonesien geraten Millionen junge Berufstätige und Studierende in das, was Finanzexperten als Schuldentretmühle bezeichnen: Sie nehmen bei einem digitalen Kreditgeber Geld auf, um einen anderen zu bezahlen, bis Zinseszinsen und Gebühren untragbar werden. Nach Angaben der Finanzaufsichtsbehörde (OJK) beliefen sich die ausstehenden Kredite über Online-Peer-to-Peer-Plattformen im Februar auf 100,69 Billionen Rupiah. Das entspricht einem Anstieg von 25,75 Prozent gegenüber dem Vorjahr. Besonders betroffen sind eindeutig Millennials und die Generation Z: Laut einer Umfrage des indonesischen Internetproviderverbands aus dem Jahr 2025 stellen sie 86,6 Prozent der Online-Kreditnehmer.
Der Weg in die Verschuldung beginnt oft ganz harmlos. Ein Beispiel ist Mawar, eine 26-jährige Verwaltungsangestellte, die 2024 anfing, „Jetzt kaufen, später bezahlen“-Dienste für kleine Einkäufe wie Lippenstift und Make-up zu nutzen. Wie viele junge Indonesierinnen und Indonesier verstand sie die anfallenden Zinsen nicht vollständig. Als ihre Kreditlimits automatisch stiegen, kaufte sie einen Laptop für fünf Millionen Rupiah. Als die Raten einen großen Teil ihres monatlichen Gehalts von 2,5 Millionen Rupiah aufzehrten, wandte sie sich an Peer-to-Peer-Kredit-Apps, um kurzfristig an Geld zu kommen. Im September 2025 fügte sie versehentlich eine Null zu viel in einem Kreditantrag ein und lieh sich statt 1,8 Millionen 18 Millionen Rupiah. Anstatt den gesamten Betrag sofort zurückzuzahlen, verwendete sie einen Teil des Geldes für frühere Raten und zahlte nur zehn Millionen Rupiah zurück. Bis Januar war die monatliche Rate für diesen einen Kredit auf vier Millionen Rupiah gestiegen. Zudem stellte sie fest, dass sie bei vier verschiedenen Kreditgebern insgesamt fast 30 Millionen Rupiah schuldete.
Die Psychologie unmittelbarer Bedürfnisbefriedigung
Warum nehmen gut ausgebildete junge Berufstätige für Konsumgüter Kredite in Höhe des Zehnfachen ihres Monatseinkommens auf? Die Antwort liegt im Zusammenspiel von Verhaltenspsychologie und digitalem Design. Dr. Prani Sastiono, Forscherin am Institut für Wirtschafts- und Sozialforschung der Universität Indonesien, erläuterte die dabei wirksamen psychologischen Mechanismen.
Es gibt eine sogenannte Gegenwartsverzerrung: Kreditnehmer haben das Gefühl, dass der Vorteil, das Geld heute zu haben, schwerer wiegt als die Schulden, die sie anhäufen und später zurückzahlen müssen.
Dr. Prani stellte bei den Kreditnehmern außerdem eine gewisse Selbstüberschätzung hinsichtlich ihrer Rückzahlungsfähigkeit fest. Diese psychologische Neigung wird durch kulturelle Einflüsse verstärkt, die für die digitale Generation typisch sind. Dr. Friderica Widyasari Dewi, Leiterin der Abteilung für die Aufsicht über das Geschäftsgebaren im Finanzdienstleistungssektor, Bildung und Verbraucherschutz bei der OJK, warnte, Millennials und die Generation Z seien besonders anfällig für Lebensstile, die in sozialen Medien populär gemacht werden.
Viele junge Menschen geraten in die Schuldenfalle von Online-Krediten, weil sie für Konsum und unüberlegte Ausgaben Kredite aufnehmen. Sie bekommen finanzielle Probleme wegen der Grundsätze „You Only Live Once“ und „Fear Of Missing Out“.
Das Phänomen „Fear Of Missing Out“ führt dazu, dass sich Menschen abgehängt fühlen, wenn sie Trends nicht mitmachen. „You Only Live Once“ wiederum ermutigt dazu, das Leben in vollen Zügen zu genießen, ohne an die Folgen für die Zukunft zu denken. Diese Einstellungen begünstigen schlechte Entscheidungen, etwa den Verzicht auf finanzielle Rücklagen für Notfälle. Hinzu kommt, dass persönliche Informationen in sozialen Medien häufig leichtfertig geteilt werden. Unverantwortliche Akteure können diese Daten missbrauchen, etwa Ausweisdokumente und Wohnadressen, die unbedacht online hochgeladen wurden.
Auf Schulden ausgelegt
Die Kredit-Apps selbst sind darauf ausgelegt, diese psychologischen Schwächen auszunutzen. Dr. Prani zufolge ist die Kreditaufnahme so einfach gestaltet, dass dafür nur ein Ausweis und eine Erklärung zum Einkommen nötig sind. Die Anforderungen sind minimal, und Informationen zu Gebühren und Zinsen sind nicht immer ganz klar. Ein Zinssatz von 0,3 Prozent pro Tag wirkt beispielsweise niedrig, summiert sich über ein Jahr aber auf mehr als 100 Prozent.
Herr Krisna Bagus, ein 33-jähriger Betreiber eines Waschsalons aus Salatiga in Zentraljava, geriet 2023 in diese Falle, als Liquiditätsprobleme seine sieben Annahmestellen bedrohten. Aus Stolz wollte er keine Filialen schließen und suchte stattdessen nach schnellen Lösungen.
Ich hätte einen Bankkredit beantragen können, für den niedrigere Zinsen angefallen wären, aber das hätte Zeit gekostet. Und jeden Tag, wenn ich von der Arbeit nach Hause kam, stand da diese große Werbetafel für Pinjol. Da dachte ich: Das ist die Lösung.
Als er sich im März 2023 bei seiner ersten Kredit-App anmeldete, stellte er fest, dass er bis zu 16 Millionen Rupiah abheben konnte, obwohl sein Monatseinkommen nur zwölf Millionen Rupiah betrug. Es dauerte weniger als eine Minute, bis das Geld auf seinem Konto einging. Innerhalb weniger Monate hatte er bei verschiedenen Plattformen mehr als 150 Millionen Rupiah Schulden angehäuft.
Die automatisierten Abläufe dieser Plattformen verschärfen das Problem. Wenn Nutzer ihre Raten pünktlich zahlen, werden ihre Kreditlimits automatisch angehoben, was sie zu immer höheren Krediten verleitet. Mawars Limit stieg automatisch auf mehr als 20 Millionen Rupiah – fast das Zehnfache ihres Monatseinkommens –, bevor sie versehentlich den verhängnisvollen Kredit über 18 Millionen Rupiah beantragte.
Leben mit Zahlungsausfällen
Während die Online-Kreditvergabe weiter zunimmt, sind auch die Ausfallquoten stark gestiegen. Die OJK gab im April bekannt, dass der Anteil der Kredite mit mindestens 90 Tagen Zahlungsverzug, bekannt als TWP90, im Februar 4,54 Prozent erreicht hatte, gegenüber 2,78 Prozent im Vorjahr. Dadurch entstand die Bewegung „Galbay“, abgeleitet von „gagal bayar“ (Zahlungsausfall). Dabei lassen Kreditnehmer ihre Zahlungen bewusst aus Protest gegen räuberische Kreditpraktiken ausfallen.
Eine 31-jährige freiberufliche Social-Media-Managerin, die nur unter dem Namen Cocoa bekannt ist, stellte im Februar ihre Zahlungen ein, nachdem sie bei acht Kreditgebern mehr als 100 Millionen Rupiah Schulden angehäuft hatte. Sie beschloss, sich auf die Rückzahlung kleinerer Beträge zu konzentrieren und größere Kredite nicht mehr zu bedienen.
Anfangs hatte ich Angst vor den Inkassobüros, aber andere, die das durchgemacht haben, sagten, es sei nicht so schlimm, wie es wirke. Ich musste mein Handy in den Flugmodus schalten, denn innerhalb von 15 Minuten konnte ich bis zu 70 Anrufe von Inkassobüros bekommen.
Die Folgen eines Zahlungsausfalls gehen weit über Belästigungen hinaus. Wer einen Kredit nicht zurückzahlt, riskiert, im Finanzinformationssystem der OJK (SLIK), früher bekannt als BI Checking, auf eine schwarze Liste zu geraten. Das kann den Zugang zu Krediten jahrzehntelang blockieren, Hypothekengenehmigungen verzögern und sogar die beruflichen Möglichkeiten einschränken. Finanzanalysten warnen, dass 70 Prozent der potenziellen Antragsteller für Immobilienkredite die Bonitätsprüfung nicht bestehen, weil negative Einträge im SLIK-System vorliegen – häufig aufgrund kleiner, übersehener Zahlungsrückstände.
Dieses Phänomen wurde als ziviler Tod bezeichnet. Junge Menschen, die vor ihrem 30. Geburtstag auf der schwarzen Liste des SLIK landen, können womöglich keine formelle Anstellung mehr finden, insbesondere nicht bei Finanzinstituten, und bis ins mittlere Alter weder Fahrzeug- noch Wohnungsdarlehen erhalten. Im Jahr 2045, wenn Indonesien seine Vision eines „Goldenen Indonesiens“ verwirklichen will, könnten diese Kreditnehmer trotz eines Einkommens finanziell ausgeschlossen bleiben und für das formelle Finanzsystem praktisch nicht mehr existieren.
Regulierung und Realität
Die OJK hat strengere Vorschriften eingeführt, um räuberische Kreditvergabe einzudämmen. 2023 legte die Behörde schrittweise sinkende Höchstgrenzen für tägliche Zinssätze fest: 0,3 Prozent für 2024, 0,2 Prozent für 2025 und 0,1 Prozent ab 2026. Die Gesamtkosten eines Kredits einschließlich aller Zinsen, Verwaltungsgebühren und Verspätungszuschläge dürfen den ursprünglichen Kreditbetrag nicht übersteigen. Kreditgeber dürfen außerdem keine Kredite an Personen vergeben, die bereits bei drei Kredit-Apps ausstehende Darlehen haben. Seit 2020 hat die OJK mindestens 70 Lizenzen für Peer-to-Peer-Kreditgeber wegen verschiedener Verstöße entzogen.
Herr Nailul Huda, Direktor für digitale Wirtschaft am Center of Economic and Law Studies, räumte ein, dass die Regulierung seit dem Beginn des Branchenbooms um 2016 verschärft worden sei.
Früher gaben manche Apps einfach an, ihre Zinssätze lägen zwischen 0,6 und 0,8 Prozent, ohne zu erwähnen, dass es sich um Tageszinsen handelte.
Doch bei der Durchsetzung der Vorschriften gibt es weiterhin Lücken. Alle sechs für diesen Bericht befragten Kreditnehmer hatten zeitweise gleichzeitig bei mehr als drei Online-Kreditgebern Schulden; vier von ihnen hatten parallel Kredite bei mehr als einem Dutzend Kreditgebern. Das deutet darauf hin, dass das Verbot, überschuldeten Kreditnehmern weitere Kredite zu gewähren, nicht konsequent durchgesetzt wird. Außerdem sind Hunderte nicht zugelassene illegale Kreditgeber außerhalb der Aufsicht der OJK tätig. Sie setzen häufig aggressive Inkassomethoden ein und missbrauchen persönliche Daten.
Allein von Januar bis Juli 2024 gingen bei den Behörden 9.596 Beschwerden über illegale Kreditgeschäfte ein. Diese illegalen Plattformen missbrauchen häufig persönliche Daten, schikanieren Kreditnehmer und verlangen überhöhte Gebühren, die sie noch tiefer in die Schuldenfalle treiben. Der leichte Zugang in Verbindung mit der Anfälligkeit persönlicher Daten birgt erhebliche Risiken für Betrug und Cyberkriminalität, darunter Geldwäsche und den unbefugten Zugriff auf Bankkonten.
Ein regionales Muster
Die Krise in Indonesien spiegelt Entwicklungen in ganz Asien wider. In Malaysia hatten Ende 2023 rund 53.000 Menschen unter 30 Jahren Schulden von fast 1,9 Milliarden Ringgit (423 Millionen US-Dollar). Allein 2023 wurden dort 77,3 Millionen „Jetzt kaufen, später bezahlen“-Transaktionen abgewickelt. Mit dem malaysischen Verbraucherkreditgesetz von 2025 sollen diese Dienste reguliert werden: Vorgesehen sind eine Verbraucherkreditkommission und eine Meldepflicht für BNPL-Anbieter gegenüber Kreditauskunfteien. Damit sollen Konsequenzen für leichtfertige Kreditvergabe eingeführt werden, die Indonesien bislang noch nicht umfassend umgesetzt hat.
Auch China steht vor einer ähnlichen Krise: Die Zahl der Haushaltskredite, die nicht mehr zurückgezahlt werden konnten, hat sich zwischen 2021 und 2024 nahezu verdoppelt. Gründe dafür sind geringe Finanzkompetenz, hohe Jugendarbeitslosigkeit und stagnierende Löhne. Fabrikarbeiter, junge Berufstätige und Beschäftigte in der Gig-Economy in der ganzen Region stecken in Schuldenspiralen fest und leben in Angst vor Zahlungsausfällen und Anrufen von Inkassobüros.
Die strukturellen Ähnlichkeiten deuten darauf hin, dass es sich nicht nur um ein Versagen der Regulierung handelt, sondern auch um einen Generationenwandel im Zusammenspiel digitaler Finanzangebote mit den Konsumgewohnheiten junger Menschen. Der demografische Bonus, der Indonesiens Wirtschaft bis 2045 antreiben soll, könnte sich zur Belastung entwickeln, wenn Millionen junger Beschäftigter verschuldet und finanziell ausgeschlossen bleiben.
Auf dem Weg zur finanziellen Freiheit
Der Ausstieg aus der Schuldentretmühle erfordert sowohl individuelle Strategien als auch systemische Reformen. Herr Krisna beglich seine Schulden in Höhe von 150 Millionen Rupiah schließlich, indem er Anfang 2024 die Zahlungen einstellte, die Beträge für die Tilgung und die Zinsen zurücklegte und anschließend mit den Kreditgebern den Erlass der Verspätungsgebühren aushandelte. Bis Ende 2024 hatte er alle Schulden zurückgezahlt.
Seine Erfahrungen brachten ihn dazu, anderen zu helfen. Nachdem ihm 2025 zwei Freunde von ihren eigenen Schuldenproblemen erzählt hatten, begann er, seine Geschichte in sozialen Medien zu teilen. Außerdem schrieb er ein E-Book, in dem er seine Strategie zum Schuldenabbau erläutert. Für 39.000 Rupiah bietet er es zusammen mit Zugang zu einer WhatsApp-Community an, in der Mitglieder Tipps für ein schuldenfreies Leben austauschen.
„Ich möchte helfen, weil ich weiß, wie schlimm es sich anfühlt, so viele Schulden zu haben“, erklärte er. „Ich hoffe, dass ich damit zumindest einigen Menschen helfen kann, schneller aus den Schulden herauszukommen.“
Auf politischer Ebene plädieren Experten für Kreditmodelle, bei denen Banken das Kapital bereitstellen und Fintech-Unternehmen als Technologiepartner anhand der Bankkriterien die Kreditnehmer auswählen. So wird das Kreditrisiko von gefährdeten privaten Anlegern auf beaufsichtigte Institutionen verlagert, während der digitale Zugang erhalten bleibt.
Letztlich bleibt Finanzbildung der entscheidende Schutz. Bei der nationalen Erhebung zur Finanzkompetenz und finanziellen Teilhabe von 2022 verfügten nur 43 Prozent der Indonesierinnen und Indonesier im Alter von 15 bis 17 Jahren über ausreichende Finanzkompetenz. Das liegt deutlich unter dem nationalen Durchschnitt von 49,7 Prozent. Solange junge Indonesierinnen und Indonesier nicht verstehen, dass Kredite samt Zinsen zurückgezahlt werden müssen, dass sich Tageszinsen zu dreistelligen Jahreszinssätzen summieren und dass digitale Bequemlichkeit ihren Preis hat, werden sie ihre finanzielle Zukunft weiterhin gegen sofortige Bedürfnisbefriedigung eintauschen.
Die wichtigsten Punkte
- Die ausstehenden Online-Peer-to-Peer-Kredite in Indonesien erreichten im Februar 100,69 Billionen Rupiah, ein Anstieg von 25,75 Prozent gegenüber dem Vorjahr
- Millennials und die Generation Z stellen 86,6 Prozent der Online-Kreditnehmer und verwenden Kredite häufig für Konsumausgaben statt für dringende Bedürfnisse
- Tageszinsen von 0,3 Prozent entsprechen Jahreszinssätzen von über 100 Prozent; die Vorschriften sehen jedoch eine schrittweise Senkung auf 0,1 Prozent bis 2026 vor
- Die Ausfallquote ist auf 4,54 Prozent (TWP90) gestiegen. Viele junge Kreditnehmer riskieren einen Eintrag auf der schwarzen Liste des OJK-Systems SLIK, was einem zivilen Tod gleichkommt
- Lücken bei der Durchsetzung ermöglichen es Kreditnehmern, gleichzeitig Schulden bei mehr als einem Dutzend Kreditgebern zu haben, obwohl die Vorschriften Kredite an Personen mit drei oder weniger bestehenden Krediten begrenzen
- Hunderte illegale Kreditgeber agieren außerhalb der behördlichen Aufsicht und tragen zu Cyberkriminalität und aggressiven Inkassopraktiken bei