Das unsichtbare Rückgrat des modernen Lebens bricht zusammen
Jeder Lebensmittelbehälter, jede medizinische Spritze und jede Smartphone-Hülle beginnt mit einem Strom von Kohlenwasserstoffen, der durch die Straße von Hormus fließt. Wenn dieser Strom versiegt, beginnt die moderne Wirtschaft zu ersticken. Indonesiens Kunststoffindustrie, die Verpackungen für das bevölkerungsreichste Land der Welt nach China, Indien und den USA liefert, ringt nun nach Luft, während der Krieg zwischen Iran und Israel die wichtigste Verkehrsader des weltweiten Petrochemiehandels abwürgt. Die Störung hat aus einem geografischen Engpass einen industriellen Würgegriff gemacht, dessen Folgen von den Fabrikhallen bis zu den Supermarktregalen im ganzen Archipel reichen.
Inhalt
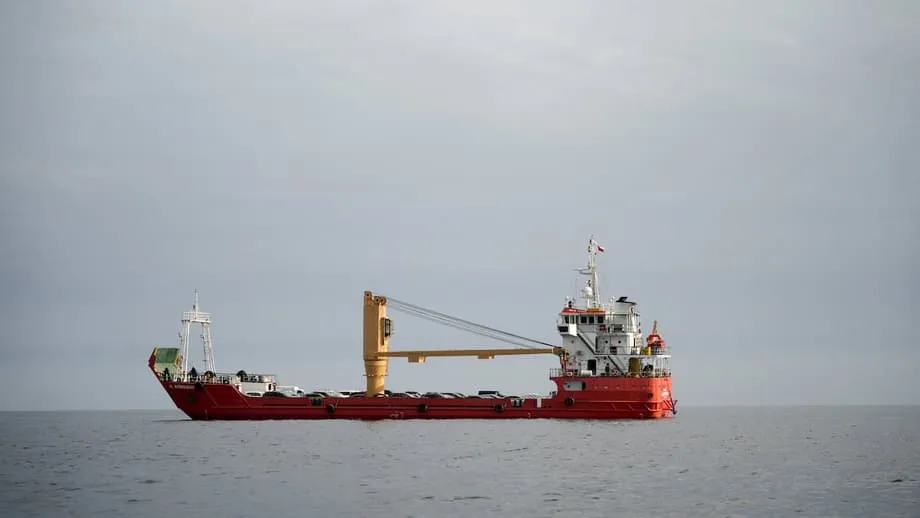
Fajar Budiono, Generalsekretär des indonesischen Verbands der Olefin-, Aromaten- und Kunststoffindustrie (Inaplas), gab diese Woche eine düstere Einschätzung ab. Rund 70 % der petrochemischen Rohstoffe Indonesiens stammen aus dem Nahen Osten – eine Abhängigkeit, die sich von einem Geschäftsvorteil zu einer existenziellen Bedrohung entwickelt hat. „Rohstoffe sind nicht mehr verfügbar. Die Preise steigen, und die Spanne zwischen Mindest- und Höchstpreisen ist inzwischen extrem groß“, erklärte er. Die Straße von Hormus, durch die normalerweise ein Fünftel der weltweiten Öl- und Petrochemieexporte transportiert wird, ist zu einer für die Schifffahrt gesperrten Zone geworden. Milliarden Dollar an Naphtha und Erdgas sitzen dort hinter einer Wand aus Raketenbedrohungen und Militärschlägen fest.
Die Chemie der Krise ist einfach, aber verheerend. Die Kunststoffproduktion ist auf Naphtha angewiesen, ein raffiniertes Erdölprodukt, aus dem durch Destillation Monomere wie Ethylen und Propylen gewonnen werden. Diese werden anschließend zu Polyethylen und Polypropylen polymerisiert, den Kunststoffen, in die unsere Konsumgüter verpackt werden. Wenn das Rohöl nicht mehr fließt, gerät die Naphthaproduktion ins Stocken. Stockt die Naphthaproduktion, kommt die gesamte nachgelagerte Kaskade der Kunststoffherstellung zum Stillstand. Die internationalen Naphthapreise sind von etwa 57 US-Dollar pro Barrel Anfang Januar auf derzeit fast 130 US-Dollar gestiegen. Die Hersteller können diese Kosten nicht auffangen, ohne sie an die Verbraucher weiterzugeben oder den Betrieb ganz einzustellen.
Der Zeitpunkt könnte für die indonesische Industrie kaum ungünstiger sein. Als der Konflikt Ende Februar ausbrach, waren die Hersteller bereits mit einer fragilen Erholung nach der Pandemie beschäftigt. Nun, da der Krieg in seinen zweiten Monat geht und die Straße von Hormus durch iranische Drohungen gegen die Schifffahrt faktisch abgeriegelt ist, steht das Land vor einem Versorgungsschock, den Branchenveteranen mit den Ölembargos der 1970er-Jahre vergleichen. Anders als damals arbeitet die moderne Industrie jedoch mit äußerst knappen Lagerbeständen und Just-in-time-Liefersystemen, die keinen Spielraum für geopolitische Störungen lassen.
Fabriken im ganzen Archipel verstummen
Die unmittelbaren Folgen für die indonesische Industrie sind gravierend. PT Chandra Asri Pacific, einer der größten Petrochemiehersteller des Landes, gehört zu einer wachsenden Zahl asiatischer Unternehmen, die sich gezwungen sehen, höhere Gewalt zu erklären oder ihre Produktion erheblich zu drosseln. Mehrere Anlagen haben ihren Betrieb wegen der begrenzten Rohstoffversorgung aus dem Nahen Osten zurückgefahren oder ganz eingestellt. Die Hersteller berichten, dass sie zunehmend zögern, neue Aufträge anzunehmen, da sie Liefertermine nicht garantieren können, wenn sich die Verfügbarkeit von Rohstoffen stündlich ändert. Die Unsicherheit hat die Entscheidungsfindung in der gesamten Branche gelähmt. Führungskräfte wollen sich nicht auf Verträge festlegen, die sie möglicherweise nicht erfüllen können.
Diese betriebliche Lähmung reicht über die Fabrikhallen hinaus. Inaplas zufolge räumen Lieferanten wie China, traditionell eine Ausweichmöglichkeit für asiatische Hersteller auf der Suche nach alternativen Bezugsquellen, inzwischen der Binnennachfrage Vorrang ein und beschränken ihre Exporte. „Selbst in China konzentriert man sich auf den eigenen Bedarf. Das Angebot ist also wirklich begrenzt“, sagte Fajar. Diese Verlagerung nach Osten lässt die indonesischen Hersteller zwischen einer blockierten westlichen Meerenge und einem zunehmend protektionistischen östlichen Markt feststecken. Verschärft wird die Lage dadurch, dass auch alternative Lieferanten in Asien mit Engpässen zu kämpfen haben. Das führt zu einem regionalen Bieterwettstreit um schwindende Bestände an Kunststoffharzen und Ausgangsstoffen.
Die Devisenmärkte haben die Schwierigkeiten deutlich verschärft. Die indonesische Rupiah ist in diesem Monat gegenüber dem US-Dollar auf ein Rekordtief gefallen. Dadurch werden importierte Rohstoffe für die heimischen Hersteller noch teurer, denn sie müssen ihre Lieferungen in Fremdwährung bezahlen. Eingriffe der Zentralbank konnten den Kursverfall nicht aufhalten. So geraten die Kunststoffhersteller durch knappe Lieferungen und eine sinkende Kaufkraft doppelt unter Druck. Für eine Branche, die ohnehin mit geringen Margen arbeitet, droht diese Kombination aus fehlenden Vorprodukten und Währungsabwertung zu weitreichenden Insolvenzen, falls die Krise über das nächste Quartal hinaus andauert.
Die Krise greift auf die Region über
Indonesien ist mit seiner schwierigen Lage nicht allein. Der Kunststoffmangel breitet sich in Südostasien aus und gefährdet Lieferketten für Lebensmittelverpackungen, medizinische Produkte und Konsumgüter – mit direkten Auswirkungen auf den Alltag. In Singapur hat The Polyolefin Co die Produktion gedrosselt. Medizinische Händler berichten, einige Hersteller hätten ihre Preise bereits um rund 15 % erhöht und warnten, dass die Steigerungen bei einem anhaltenden Konflikt 50 % erreichen könnten. Auch Rayong Olefins in der thailändischen Industrieprovinz Rayong ist von ähnlichen Einschränkungen betroffen. Dort machen die stark gestiegenen Energiekosten bis zur Hälfte der Ausgaben in energieintensiven Branchen wie der Petrochemie aus.
Der medizinische Sektor ist in der gesamten Region besonders anfällig. Kunststoffe auf Naphthabasis sind unverzichtbare Grundstoffe für Spritzen, Katheter, Infusionsbeutel und persönliche Schutzausrüstung. Obwohl Singapurs Gesundheitsministerium erklärt, die derzeitigen Vorräte seien ausreichend, hat die drohende Erschöpfung der Reserven bei Gesundheitsdienstleistern von Jakarta bis Manila Hamsterkäufe ausgelöst. In Südkorea und Taiwan versuchen Verbraucher bereits, Kunststoffbeutel auf Vorrat zu kaufen. Geschäfte begrenzen die Verkaufsmenge pro Person und melden leere Regale. Immer mehr Menschen wird bewusst, dass Verpackungen bald knapp oder unerschwinglich teuer werden könnten.
Die Ernährungssicherheit ist ein weiterer Krisenbereich, der unmittelbar mit dem Kunststoffmangel zusammenhängt. Hersteller von Polyethylen, dem am häufigsten für Lebensmittelverpackungen verwendeten Kunststoff, erwägen für März Vertragsaufschläge von bis zu 10 US-Cent pro Pfund und für April weitere 10 Cent. In Vietnam haben die Polyethylenpreise 1.500 US-Dollar pro Tonne überschritten – der höchste Stand seit der COVID-19-Pandemie. Diese Steigerungen schlagen unweigerlich auf die Preise in den Supermärkten durch, weil Hersteller die höheren Verpackungskosten an Verbraucher weitergeben, die bereits unter dem Inflationsdruck leiden. Der indonesische Verpackungsverband erklärt, heimische Hersteller prüften alternative Materialien wie Polyesterfolie und papierbasierte Verpackungen. Solche Ersatzstoffe erfordern jedoch eine Neugestaltung der Produkte und behördliche Genehmigungen, was nicht über Nacht geschehen kann.
Innovation unter Druck und strategische Neuausrichtung
Angesichts der anhaltenden Versorgungsengpässe verstärken indonesische Unternehmen ihre Bemühungen, sich durch Innovation aus der Abhängigkeit zu lösen. Dazu zählen der verstärkte Einsatz recycelter Materialien, die Suche nach biobasierten Alternativen zu Kunststoffen aus Erdöl sowie eine grundlegende Neugestaltung von Produkten, um den Rohstoffverbrauch zu senken. „Derzeit ist Innovation der einzige Weg nach vorn, während wir darauf warten, dass sich die globalen Lieferbedingungen normalisieren“, sagte Fajar. Technisch gesehen bieten petrochemische Ausgangsstoffe jedoch weiterhin Leistungsmerkmale und Kostenstrukturen, mit denen biobasierte Alternativen im industriellen Maßstab nicht mithalten können – insbesondere bei Anwendungen für Medizinprodukte und Lebensmittel.
Fajar hat die indonesische Regierung aufgefordert, die Entwicklung alternativer Rohstoffindustrien zu beschleunigen. Dabei verwies er insbesondere auf das Potenzial der Kohleverarbeitung und von rohem Palmöl (CPO), um die Abhängigkeit von erdölbasierten Vorprodukten zu verringern. Dieser Vorschlag steht im Einklang mit breiteren regionalen Entwicklungen. In ganz Asien setzen Regierungen vorübergehend wieder verstärkt auf Kohle, weil die Krise die Erdgasversorgung abwürgt und damit jahrelange Klimazusagen untergräbt. Thailand hat Kohlekraftwerke wieder in Betrieb genommen, die im vergangenen Jahr stillgelegt worden waren. Südkorea hat die Obergrenzen für die Stromerzeugung aus Kohle aufgehoben. Japan hat Beschränkungen für ältere Kohlekraftwerke gelockert. Indonesien erwägt selbst, die Kohleförderung zu erhöhen und auf Exporte Übergewinnsteuern zu erheben, um die Versorgung im Inland sicherzustellen.
Die Krise hat deutliche Unterschiede zwischen den Strategien der Länder zur Stärkung ihrer Widerstandsfähigkeit offengelegt. Während Indonesien mit seiner Abhängigkeit von einer einzelnen Bezugsquelle kämpft, hat China seine Versorgung widerstandsfähiger gemacht, indem es seine Rohstoffquellen auf Kohle, Erdgas, Biomasse und Erdöl verteilt hat. So kann die chinesische Industrie globale Versorgungsschocks besser abfedern. „Selbst wenn sie die Binnennachfrage decken müssen, kommen sie zurecht, weil sie über die gesamte Palette an Rohstoffen verfügen“, sagte Fajar. Chinas strategische Reserven, die auf etwa 1,4 Milliarden Barrel Rohöl geschätzt werden, bieten einen erheblichen Puffer gegen Preisschocks. Das Land hat zudem seine Beziehungen zum Iran genutzt: Berichten zufolge dürfen chinesische Schiffe die Straße von Hormus passieren, während andere Schiffe daran gehindert werden. Außerdem importiert China weiterhin Erdgas über Pipelines aus Russland.
Globale Folgen und Notmaßnahmen
Der Petrochemieengpass wirkt sich auf unerwartete Weise auf globale Lieferketten aus. Katar, das rund ein Drittel des weltweiten Heliums für die Halbleiterproduktion liefert, hat die Produktion in seiner Anlage Ras Laffan nach mutmaßlichen iranischen Angriffen eingestellt. Das bremst die Chipproduktion in globalen Lieferketten und trifft insbesondere die großen Halbleiterindustrien in Taiwan, Südkorea und Japan. Die Krise betrifft alles von der Landwirtschaft bis zur Elektronik: Rund ein Drittel des weltweiten Düngemittelhandels auf dem Seeweg läuft durch die Straße von Hormus. Besonders gefährdet ist der Weizenanbau, da Stickstoffdünger knapper und teurer wird. Das könnte sich auf die Ernten großer Exportländer im Jahr 2027 auswirken.
Regierungen in Asien ergreifen Notmaßnahmen, wie es sie seit Jahrzehnten nicht gegeben hat. Die Philippinen haben einen nationalen Energienotstand ausgerufen und erstmals seit fünf Jahren wieder russisches Rohöl importiert. Südkorea hat erstmals seit fast drei Jahrzehnten eine Preisobergrenze für Kraftstoffe eingeführt und ein umfangreiches Programm zur Marktstabilisierung aufgelegt. Thailand hat für Beschäftigte im öffentlichen Dienst eine Vier-Tage-Woche eingeführt und die Dieselpreise gedeckelt. Indonesiens Regierung erwägt, die Kraftstoffsubventionen zu erhöhen, um den Energieschock abzufedern. Das würde den Staatshaushalt jedoch zusätzlich belasten. Präsident Prabowo Subianto hat angekündigt, dass alle Fahrzeuge in Indonesien langfristig auf Elektroantrieb umgestellt werden sollen. Dieser strukturelle Wandel würde die Abhängigkeit von Erdöl verringern, hilft den Kunststoffherstellern mit ihren derzeit leeren Lagern aber nicht unmittelbar.
Energieökonomen warnen, dass die aktuellen Störungen wegen des physischen Ausfalls von Produkten und der Bedrohung von Infrastruktur schwerer wiegen als die Versorgungsschocks während der COVID-19-Pandemie. „Dieser Konflikt verursacht physische Lieferausfälle. Selbst wenn sie nur vorübergehend sind, wirken sich steigende Versicherungskosten und ein höheres wahrgenommenes Risiko auf die globalen Lieferketten aus“, sagte Heron Lim, Dozent für Wirtschaftswissenschaften an der ESSEC Business School. „Die heute außerhalb von Hormus vor Anker liegenden Tanker transportieren Waren und Energie, die ihre Bestimmungsorte in zwei bis vier Wochen nicht erreichen werden. Das wird mit Verzögerung, aber schwerwiegende Folgen haben.“ Für indonesische Kunststoffhersteller bedeutet diese Verzögerung, dass die schlimmsten Engpässe noch bevorstehen könnten – selbst wenn der Krieg heute endete.
Das Wichtigste in Kürze
- Indonesiens Kunststoffbranche steht vor kritischen Engpässen, weil 70 % der petrochemischen Rohstoffe aus dem Nahen Osten hinter der blockierten Straße von Hormus feststecken
- Die Naphthapreise sind seit Januar um mehr als 120 % gestiegen. Hersteller wie PT Chandra Asri Pacific müssen deshalb die Produktion drosseln oder höhere Gewalt erklären
- Alternative Lieferanten wie China geben heimischen Märkten Vorrang. Indonesischen Herstellern bleiben daher nur wenige kurzfristige Bezugsquellen
- Die Krise greift auf ganz Südostasien über und betrifft medizinische Produkte, Lebensmittelverpackungen und Konsumgüter. Mögliche Preissteigerungen liegen zwischen 15 % und 50 %
- Branchenvertreter fordern, die Entwicklung der Kohleverarbeitung und palmölbasierter Rohstoffe zu beschleunigen, um die langfristige Abhängigkeit von Erdöl zu verringern
- Regierungen der Region ergreifen Notmaßnahmen, darunter Kraftstoffsubventionen, Homeoffice-Vorgaben und Importe aus sanktionierten Ländern wie Russland
- Die Abwertung der Währungen in Indonesien und anderen Ländern verteuert zusätzlich die in US-Dollar abgerechneten Rohstoffimporte
- Die Störung macht strategische Schwachstellen von Just-in-time-Lieferketten deutlich, die auf Kosteneffizienz statt auf Widerstandsfähigkeit ausgelegt sind