Erholung der Industrieproduktion übertrifft Erwartungen
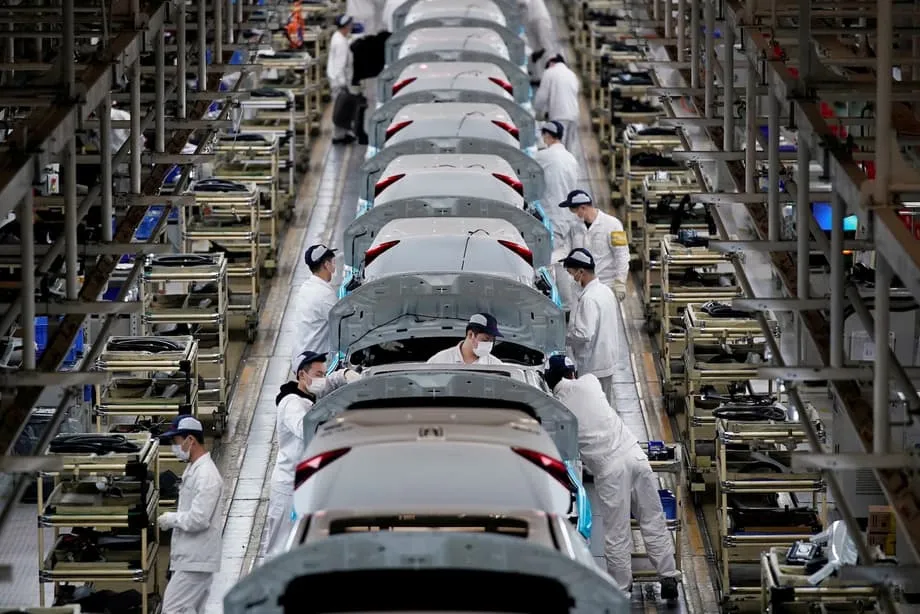
Chinas verarbeitendes Gewerbe ist im März mit einer Dynamik, die Ökonomen überraschte, wieder auf Expansionskurs gegangen. Die Fabriken liefen nach den Feiertagen zum chinesischen Neujahrsfest wieder an und erzielten das stärkste Ergebnis seit zwölf Monaten. Der offizielle Einkaufsmanagerindex für das verarbeitende Gewerbe stieg im März auf 50,4. Damit übertraf er die Konsensprognose von 50,1 aus einer Reuters-Umfrage unter Ökonomen und erholte sich deutlich nach zwei Monaten mit rückläufiger Aktivität.
Inhalt
Der am Dienstag vom Nationalen Statistikamt veröffentlichte Wert liegt 1,4 Prozentpunkte über dem Februarwert von 49,0. Er signalisiert, dass die zweitgrößte Volkswirtschaft der Welt trotz zunehmender Risiken für den Welthandel an Schwung in der Industrie gewinnt. Der Einkaufsmanagerindex ist eine monatliche Umfrage unter Einkaufsleitern und gilt als Frühindikator für die wirtschaftliche Lage. Werte über 50 stehen gegenüber dem Vormonat für Expansion, Werte darunter für Kontraktion.
Das März-Ergebnis beendet einen besorgniserregenden zweimonatigen Rückgang: Im Januar hatte der Index bei 49,3 und im Februar bei 49,0 gelegen. Die Werte waren durch den Zeitpunkt des rekordlangen chinesischen Neujahrsfests verzerrt, das in diesem Jahr neun Tage dauerte. Die Erholung der Industrie deckt sich mit vorläufigen Handelsdaten, denen zufolge Chinas Exporte in den ersten beiden Monaten des Jahres 2026 gegenüber dem Vorjahreszeitraum um 21,8 Prozent zulegten. Treiber war die robuste Nachfrage aus südostasiatischen Märkten und Europa, die den Rückgang der Lieferungen in die Vereinigten Staaten mehr als ausglich.
Produktionsdaten zeigen breite Verbesserung
Im März stieg der Teilindex für die Produktion auf 51,4 Prozent. Das waren 1,8 Prozentpunkte mehr als im Februar und ein deutlicher Wert im Expansionsbereich. Noch stärker fiel der Anstieg beim Index für neue Aufträge aus: Er legte um 3,0 Prozentpunkte auf 51,6 Prozent zu und deutet auf eine spürbare Belebung der Nachfrage nach chinesischen Industriegütern hin. Bei Branchen wie der Verarbeitung von Agrar- und Nebenprodukten sowie der Verhüttung von Nichteisenmetallen lagen sowohl der Produktionsindex als auch der Index für neue Aufträge über 55,0 Prozent. Das spiegelt einen raschen Nachfrageanstieg in diesen Bereichen wider.
Die Erholung erfasste Unternehmen unterschiedlicher Größe, wobei große Hersteller weiterhin besser abschnitten als kleinere. Bei großen Unternehmen stieg der Einkaufsmanagerindex gegenüber dem Vormonat um 0,1 Prozentpunkte auf 51,6 Prozent. Mittelgroße Unternehmen verbesserten sich deutlich um 1,5 Prozentpunkte auf 49,0 Prozent. Kleine Unternehmen verzeichneten den stärksten Aufschwung: Ihr Wert sprang um 4,5 Prozentpunkte auf 49,3 Prozent. Trotz dieser Zuwächse blieben mittelgroße und kleine Unternehmen im Kontraktionsbereich. Das unterstreicht, wie ungleichmäßig die Erholung verläuft.
Die Hightech-Fertigung behauptete mit einem Einkaufsmanagerindex von 52,1 Prozent ihre Führungsposition. Damit lag sie den vierzehnten Monat in Folge über der Expansionsschwelle. Auch der Maschinenbau und die Konsumgüterindustrie kehrten zum Wachstum zurück und erreichten 51,5 beziehungsweise 50,8 Prozent. Energieintensive Branchen hinkten dagegen trotz eines Anstiegs um 1,1 Prozentpunkte gegenüber Februar weiter hinterher und kamen auf 48,9 Prozent. Die Textil- und Bekleidungsindustrie blieb ebenfalls unter der kritischen Marke.
Exportdynamik belebt die Fabriken
Die Erholung der Industrie fällt mit einer außergewöhnlich starken Entwicklung des chinesischen Außenhandels zu Beginn des Jahres 2026 zusammen. Der bilaterale Handel erreichte im Januar und Februar ein Volumen von 1,1 Billionen US-Dollar. In Dollar gerechnet entspricht das einem jährlichen Zuwachs von 21 Prozent. Die Exporte legten um 21,8 Prozent zu. Die Lieferungen in südostasiatische Länder stiegen um 29,4 Prozent, die Ausfuhren in die Europäische Union um 22,7 Prozent. Damit gelang es China, seine Absatzmärkte angesichts rückläufiger US-Aufträge erfolgreich breiter aufzustellen.
Besonders deutlich zeigte sich die Exportstärke bei hochwertigen Produkten und grüner Technologie. Die Ausfuhren elektromechanischer Anlagen stiegen im Jahresvergleich um 43,0 Prozent, die Lieferungen integrierter Schaltkreise schnellten um 66,6 Prozent nach oben. Dahinter steht die ungebrochene weltweite Nachfrage, die durch den Ausbau der Infrastruktur für künstliche Intelligenz angetrieben wird. Die sogenannten neuen drei Produkte – Solarzellen, Lithium-Ionen-Batterien und Elektrofahrzeuge – legten zusammen um 53,3 Prozent zu und festigten Chinas führende Stellung bei der Fertigung sauberer Energietechnik. Ein in Ostchina ansässiger Anbieter von Gartenmöbeln berichtete, dass seine Aufträge im Januar gegenüber dem Vorjahr um 30 bis 40 Prozent gestiegen seien. Auch im Februar hätten die Bestellungen dank verbesserter Lieferketten und der Aufstockung von Lagerbeständen in Übersee weiter zugenommen.
Cameron Johnson, Seniorpartner bei der in Shanghai ansässigen Beratungsfirma Tidalwave Solution, sagte, die Anfragen aus dem Ausland nach Solarmodulen und Batterien aus China hätten in den vergangenen Wochen deutlich zugenommen. Besonders stark sei das Interesse von Käufern aus Europa, Indien und Ostafrika. Johnson zufolge scheint China dank großer Vorräte an wichtigen Rohstoffen vorerst teilweise vor unmittelbaren Lieferengpässen geschützt zu sein. Dieser Puffer könnte jedoch auf Dauer nicht ausreichen, falls die Störungen bis ins späte Frühjahr anhalten.
Konflikt im Nahen Osten belastet den Ausblick
Trotz der positiven März-Zahlen geraten die Hersteller durch den eskalierenden Konflikt im Nahen Osten zunehmend unter Druck. Der Krieg begann Ende Februar mit Angriffen der Vereinigten Staaten und Israels auf Iran. Er hat eine Energiekrise ausgelöst, nachdem Iran die Transporte durch die strategisch wichtige Straße von Hormus eingeschränkt hatte. Durch diese Meerenge wird üblicherweise etwa ein Fünftel der weltweiten Öllieferungen transportiert; zugleich ist sie ein entscheidender Engpass für Chinas Energieimporte.
Die Lieferengpässe schlagen sich deutlich in den Preis-Teilindizes des chinesischen Einkaufsmanagerindex nieder. Der Einkaufspreisindex für wichtige Rohstoffe schnellte im März auf 63,9 Prozent und lag damit 9,1 Prozentpunkte über dem Februarwert. Der Index der Abgabepreise ab Werk erreichte 55,4 Prozent, ein Plus von 4,8 Prozentpunkten. Diese hohen Werte weisen auf erheblichen Inflationsdruck bei den Kosten für industrielle Vorleistungen hin, insbesondere in der Erdöl-, Kohle- und Chemieindustrie. Dort lagen die Preisindizes laut Aufschlüsselung des Nationalen Statistikamts über 70,0 Prozent.
Huo Lihui, Chefstatistiker des Nationalen Statistikamts, bestätigte, dass höhere Frachtkosten und teurere importierte Rohstoffe, darunter Rohöl und Chemikalien, die befragten Unternehmen stark belasteten. Der chinesische Verband der Automobilhersteller warnte, der Konflikt könne die Fahrzeugexporte beeinträchtigen. Im vergangenen Jahr entfielen rund 20 Prozent der chinesischen Autoexporte auf den Nahen Osten. Die Hersteller erhöhten ihre Abgabepreise damit den zweiten Monat in Folge; die Teuerung erreichte den höchsten Stand seit 15 Monaten.
Johnson äußerte vorsichtigen Optimismus, dass die Störungen nur von kurzer Dauer sein könnten. Er verwies auf ein mögliches Treffen zwischen US-Präsident Donald Trump und dem chinesischen Staatschef Xi Jinping im Mai, das die Handelsbeziehungen stabilisieren könnte. Sollten die Störungen jedoch bis in den Mai andauern, wäre das ein ernstes Problem für Hersteller, die bereits mit geringen Gewinnspannen arbeiten, warnte er.
Umfragen zeichnen unterschiedliche Bilder
Je nach Erhebungsmethode ergibt sich ein unterschiedliches Bild der Lage im verarbeitenden Gewerbe. Während der offizielle Einkaufsmanagerindex des Nationalen Statistikamts auf 50,4 stieg, dürfte der private RatingDog China General Manufacturing PMI von S&P Global bei seiner Veröffentlichung am Mittwoch auf 51,6 zurückgehen. Im Februar hatte er mit 52,1 den höchsten Stand seit fünf Jahren erreicht.
Ökonomen führen die Abweichungen auf grundlegende Unterschiede im Aufbau der Umfragen zurück. Die offizielle Erhebung des Nationalen Statistikamts umfasst mehr als 3.000 Unternehmen, überwiegend große Staatsbetriebe, und wird zum Monatsende durchgeführt. Die RatingDog-Umfrage bezieht dagegen eine kleinere Gruppe exportorientierter Hersteller ein. Die Befragungen finden zur Monatsmitte statt und erfassen möglicherweise andere Phasen der Produktionszyklen sowie andere Gruppen von Befragten.
Die deutliche Abweichung im Februar, als der offizielle Index auf 49,0 sank, während die private Umfrage mit 52,1 das stärkste Wachstum seit Dezember 2020 auswies, verdeutlicht diese methodischen Unterschiede. In der privaten Umfrage stiegen die neuen Exportaufträge im Februar so stark wie seit September 2020 nicht mehr. Die offizielle Erhebung erfasste dagegen den durch die Feiertage bedingten Rückgang der Produktion im Staatssektor.
Xu Tianchen, Chefökonom bei der Economist Intelligence Unit, erwartet, dass der private Einkaufsmanagerindex im März durch die Folgen des Ölpreisschocks gebremst wird, insbesondere in Raffinerien und der petrochemischen Industrie. Um die Auswirkungen abzufedern, könnten politische Entscheidungsträger kleine und mittelgroße Unternehmen mit günstigeren Krediten und weniger aufwendigen behördlichen Kontrollen unterstützen, meint Xu.
Wie nachhaltig diese Dynamik ist, hängt davon ab, ob die Nachfrage anhält und das Vertrauen zu mehr Einstellungen und Investitionen führt.
Diese Einschätzung von Yao Yu, dem Gründer von RatingDog, unterstreicht den vorläufigen Charakter der derzeitigen Erholung.
Wirtschaftlicher Kontext und politischer Rahmen
Die März-Daten zum Einkaufsmanagerindex erscheinen vor dem Hintergrund einer leicht ausgeweiteten politischen Unterstützung. Chinas Behörden legten Anfang März bei den jährlichen Parlamentstagungen für 2026 ein Wirtschaftswachstumsziel von 4,5 bis 5 Prozent fest. Das liegt etwas unter dem Ziel von rund 5 Prozent, das in den drei Vorjahren galt. Die Anpassung ist ein pragmatisches Eingeständnis der äußeren Unsicherheiten, darunter Handelsspannungen und Störungen der Lieferketten.
Die Finanzpolitik soll so expansiv ausfallen wie seit Jahren nicht mehr. Einschließlich Sonderanleihen und weiterer Instrumente dürfte die wirksame fiskalische Unterstützung fast 12 Billionen Yuan (rund 1,74 Billionen US-Dollar) erreichen. Die Geldpolitik ist auf eine angemessen lockere Ausrichtung umgestellt worden. Das deutet auf mögliche Zinssenkungen und eine Verringerung der Mindestreserveanforderungen in den kommenden Monaten hin. Zusätzlich haben die Behörden einen Sonderfonds von 100 Milliarden Yuan für die Abstimmung von Finanz- und Fiskalpolitik vorgesehen, der gezielt den Konsum und private Investitionen stärken soll.
Trotz der Erholung der Industrie bestehen grundlegende wirtschaftliche Ungleichgewichte fort. Die Einzelhandelsumsätze stiegen im Januar und Februar im Jahresvergleich nur um 2,8 Prozent. Das war zwar mehr als im Dezember, blieb gemessen an historischen Trends aber verhalten. Besonders schwach entwickelten sich größere Anschaffungen: Die Fahrzeugverkäufe gingen um 7,3 Prozent zurück. Die Anlageinvestitionen ohne Immobilien wuchsen um 5,2 Prozent. Die privaten Investitionen sanken jedoch weiter und gingen im Jahresvergleich um 2,6 Prozent zurück. Das deutet darauf hin, dass das Vertrauen der Unternehmen außerhalb staatlich geförderter Projekte fragil bleibt.
Auch die Beschäftigungsindizes geben Anlass zur Sorge. Der offizielle Beschäftigungsindex für das verarbeitende Gewerbe lag bei 48,6 Prozent, der für das nichtverarbeitende Gewerbe bei 45,2 Prozent. Das deutet auf eine anhaltende Schwäche am Arbeitsmarkt hin, die die Erholung des Binnenkonsums bremsen könnte. Der Einkaufsmanagerindex für das nichtverarbeitende Gewerbe, der Dienstleistungen und Baugewerbe umfasst, stieg leicht von 49,5 auf 50,1 und überschritt damit knapp die Expansionsschwelle.
Die wichtigsten Punkte
- Chinas offizieller Einkaufsmanagerindex für das verarbeitende Gewerbe stieg im März auf 50,4, übertraf damit die Prognose der Ökonomen von 50,1 und verzeichnete die stärkste Expansion seit zwölf Monaten
- Der Aufschwung beendet zwei Monate in Folge mit rückläufiger Aktivität. Treiber waren die Wiederaufnahme der Produktion nach dem chinesischen Neujahrsfest und stark steigende Exportaufträge
- Die Teilindizes für Produktion und neue Aufträge lagen bei 51,4 beziehungsweise 51,6. Beschäftigung (48,6) und Lieferzeiten der Zulieferer (49,5) blieben dagegen im Kontraktionsbereich
- Der Konflikt im Nahen Osten hat die Kosten für Vorleistungen stark steigen lassen; der Preisindex für Rohstoffe sprang auf 63,9 Prozent
- Chinas Exporte legten im Januar und Februar im Jahresvergleich um 21,8 Prozent zu, getragen von der Nachfrage aus Südostasien und Europa
- Kleine Unternehmen verbesserten sich deutlich um 4,5 Punkte auf 49,3, blieben aber im Kontraktionsbereich. Große Unternehmen hielten sich mit 51,6 stabil
- Die Hightech-Fertigung entwickelt sich mit einem Einkaufsmanagerindex von 52,1 weiterhin besser als andere Branchen und verzeichnet den vierzehnten Monat in Folge Expansion
- Der private RatingDog-Einkaufsmanagerindex dürfte im März auf 51,6 zurückgehen, nach einem Fünfjahreshoch von 52,1 im Februar