Die Sperrung eines Nadelöhrs erschüttert die Weltmärkte
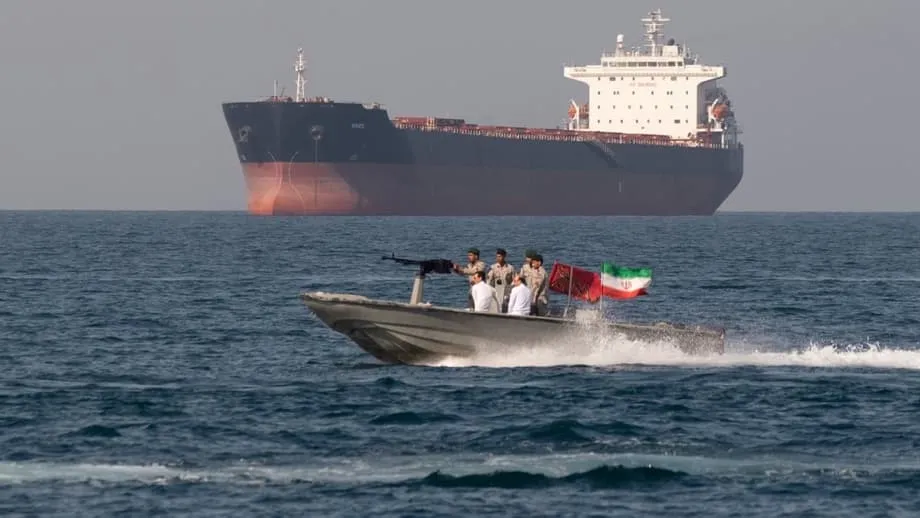
Die Straße von Hormus, eine schmale Wasserstraße zwischen der Arabischen Halbinsel und dem Iran, ist für die Öltanker der Welt faktisch zur Sperrzone geworden. Nach den Militärschlägen der USA und Israels gegen den Iran, die am 28. Februar 2026 begannen, veranlasste Teheran die Einstellung des Schiffsverkehrs durch diese wichtige Passage. Die unmittelbare Folge war eine der schwersten Störungen der globalen Energieversorgung seit Jahrzehnten: Der Richtwert Brent sprang auf über 100 Dollar je Barrel und erreichte in stark schwankenden Handelssitzungen Höchststände von 119 Dollar.
Inhalt
- Die Sperrung eines Nadelöhrs erschüttert die Weltmärkte
- Asien trägt die Hauptlast der Versorgungsstörung
- Umgehungspipelines bieten nur begrenzte Entlastung
- Sicherheitsrisiken bleiben bestehen
- Warum die Infrastruktur nicht ausreicht
- Indiens Bemühungen um eine Diversifizierung im Krisenfall
- Auch die Erdgasmärkte stehen vor einer Krise
- Die wirtschaftlichen Folgen breiten sich weltweit aus
- Alternativen über den Pazifik gewinnen an Bedeutung
- Das Wichtigste in Kürze
An dieser Engstelle, die an ihrer schmalsten Stelle nur 33 Kilometer breit ist, werden täglich rund 20 Millionen Barrel Öl transportiert. Das entspricht einem Fünftel des weltweiten Erdölverbrauchs und einem Viertel des gesamten seewärtigen Ölhandels. Nach der Sperrung der Wasserstraße gingen rund 150 Tanker für Öl und Flüssigerdgas vor Anker, statt eine Durchfahrt durch feindliche Gewässer zu riskieren. Das löste einen Versorgungsschock aus, der weit über den Nahen Osten hinausreicht.
Asien trägt die Hauptlast der Versorgungsstörung
Die Geografie der globalen Ölströme macht Asien zur am stärksten gefährdeten Region in dieser Krise. Daten der Internationalen Energieagentur und der US-Energieinformationsbehörde zufolge sind rund 84 Prozent des Rohöls und 83 Prozent des Flüssigerdgases, das durch Hormus transportiert wird, für asiatische Märkte bestimmt. Auf China und Indien entfallen allein 44 Prozent aller Rohöltransporte durch Hormus. Vor der Krise erhielten die beiden Länder zusammen täglich 8,2 Millionen Barrel.
Japan und Südkorea beziehen zwar absolut gesehen geringere Mengen, sind gemessen an ihrer heimischen Förderkapazität aber noch stärker abhängig. Diese Länder verfügen praktisch über keine eigene Rohölförderung. Ihre Volkswirtschaften sind daher vollständig auf eine stabile Versorgung durch Importe angewiesen. Taiwan ist ähnlich stark betroffen. Energieexperten weisen darauf hin, dass eine länger andauernde Unterbrechung die Industrieproduktion in diesen Fertigungszentren gefährden würde.
Selbst China, das im Inland rund 4,3 Millionen Barrel täglich fördert und strategische Erdölreserven von schätzungsweise 1,2 Milliarden Barrel unterhält, kann sich den Folgen nicht vollständig entziehen. Peking treibt zwar die Elektrifizierung des Verkehrs und den Ausbau erneuerbarer Energien energisch voran, doch die chinesische Wirtschaft ist weiterhin auf umfangreiche Erdölimporte angewiesen. Die aktuelle Krise stellt die Grenzen dieser Vorsorgemaßnahmen auf die Probe.
Umgehungspipelines bieten nur begrenzte Entlastung
Saudi-Arabien und die Vereinigten Arabischen Emirate verfügen über die einzigen betriebsbereiten Anlagen, mit denen sich die Straße von Hormus umgehen lässt. Die saudische Ost-West-Pipeline, bekannt als Petroline, erstreckt sich über 1.200 Kilometer vom Verarbeitungszentrum Abqaiq nahe dem Persischen Golf bis zum Hafen Yanbu am Roten Meer. Die Emirate betreiben die Abu-Dhabi-Rohölpipeline, die auf einer Länge von 360 Kilometern Habshan mit Fudschaira am Golf von Oman verbindet.
Die Kapazität dieser alternativen Routen bleibt jedoch deutlich hinter dem Transportvolumen durch Hormus zurück. Amin Nasser, der Vorstandsvorsitzende von Saudi Aramco, bestätigte, dass die Ost-West-Pipeline mit rund 7 Millionen Barrel täglich ihre volle Betriebskapazität erreicht hat. Etwa 2 Millionen Barrel davon versorgen allerdings Raffinerien an der Westküste des Landes. Für den Export bleiben somit nur 5 Millionen Barrel. Die Pipeline der Emirate kann täglich 1,5 bis 1,8 Millionen Barrel transportieren, doch betriebliche Einschränkungen und jüngste Sicherheitsvorfälle haben den tatsächlichen Durchsatz begrenzt.
Zusammengenommen können die Umgehungspipelines rund 6 bis 7 Millionen Barrel täglich transportieren, höchstens 30 Prozent des üblichen Verkehrsaufkommens durch Hormus. Die US-Energieinformationsbehörde weist darauf hin, dass die Pipelines unter normalen Bedingungen üblicherweise nicht mit voller Kapazität betrieben werden. Schätzungen zufolge gab es vor der Krise tatsächlich nur 2,6 Millionen Barrel tägliche freie Kapazität. Selbst bei maximaler Auslastung bleibt die Versorgungslücke enorm.
Sicherheitsrisiken bleiben bestehen
Diese alternativen Routen schaffen neue Sicherheitsrisiken, statt sie auszuräumen. Saudisches Rohöl, das über Yanbu exportiert wird, muss weiterhin die Meerenge Bab al-Mandab am südlichen Ende des Roten Meeres passieren. Dort hatten die Huthi im Jemen bereits zuvor mit Angriffen gedroht. Das Terminal in Fudschaira liegt zwar außerhalb der Straße von Hormus, aber nah genug an der Reichweite iranischer Raketen und Drohnen, dass die Verladearbeiten nach Angriffen am 16. März ausgesetzt wurden. Lageranlagen in Fudschaira wurden getroffen, weshalb Tanker nur teilweise beladen auslaufen mussten.
Warum die Infrastruktur nicht ausreicht
Die aktuelle Krise legt jahrzehntelange strategische Vernachlässigung alternativer Exportrouten offen. Obwohl seit den 1980er-Jahren bekannt war, dass Hormus eine erhebliche Schwachstelle darstellte, gaben die Golfstaaten der Effizienz Vorrang vor Redundanz. Saudi-Arabien baute die Ost-West-Pipeline während des Iran-Irak-Kriegs eigens, um Angriffen auf See auszuweichen. Spätere Ausbaumaßnahmen dienten jedoch eher einer schrittweisen Kapazitätserweiterung als dem Aufbau echter Parallelsysteme.
Politische und wirtschaftliche Hürden haben den Bau weiterer Infrastruktur verhindert. Pipelines durch Nachbarstaaten zu führen, erfordert die Bewältigung komplexer Souveränitäts- und Sicherheitsfragen. Irak, Kuwait, Katar und Bahrain verfügen über keinerlei Umgehungsmöglichkeiten und sind daher vollständig auf den Transport durch Hormus angewiesen. Die Transarabische Pipeline, die einst Saudi-Arabien mit der Mittelmeerküste des Libanon verband, wurde 1990 stillgelegt und ist heute nur noch ein verfallenes Relikt.
Daniel Yergin, Energiehistoriker und stellvertretender Vorsitzender von S&P Global, sagte, das Schreckensszenario sei politischen Entscheidungsträgern, die sich auf unmittelbare wirtschaftliche Belange konzentrierten, unwahrscheinlich erschienen. Die vorherrschende Annahme sei gewesen, dass Verbraucherländer ausreichenden militärischen Schutz bereitstellen würden, um die Meerenge offenzuhalten. Damit sei der wirtschaftliche Anreiz für kostspielige Umgehungsinfrastruktur gering gewesen.
Das Schreckensszenario gab es schon immer, doch es schien unwahrscheinlich. Die Diversifizierung beziehungsweise die Sicherheit ergab sich daraus, dass die Verbraucherländer den Schutz des Öls übernehmen würden.
Indiens Bemühungen um eine Diversifizierung im Krisenfall
Indien zeigt sowohl die Möglichkeiten als auch die Grenzen einer raschen Anpassung der Lieferketten. Vor der Krise liefen rund 40 Prozent der indischen Rohölimporte durch Hormus, also täglich 2,5 bis 2,7 Millionen Barrel. Nach Angaben des indischen Erdölministeriums beziehen die heimischen Raffinerien inzwischen 70 Prozent ihrer Lieferungen über Routen, die Hormus umgehen. Eine erhebliche Versorgungslücke bleibt jedoch bestehen.
Indische Raffinerien haben ihre Lieferströme energisch auf das saudische Terminal Yanbu und den Hafen Fudschaira in den Emiraten umgestellt. Daten des Rohstoffanalyseunternehmens Kpler zeigen, dass die saudischen Rohöllieferungen von Yanbu nach Indien im März 2026 auf 8,8 Millionen Barrel stiegen, nachdem sie in den Vormonaten bei null gelegen hatten. Weitere Mengen kommen über die Pipeline nach Fudschaira, doch die Erfassung ist schwierig: Einige Schiffe schalten ihre Transponder aus, um ihre Bewegungen in der Nähe von Konfliktgebieten zu verschleiern.
Neu-Delhi hat zudem 20 sehr große Gastanker mit insgesamt rund 1 Million Tonnen Lieferungen aus den USA gesichert. Sie nehmen alternative Routen durch das Rote Meer und den Golf von Oman. Regierungsvertreter bestätigen, dass diese Notlieferungen eintreffen, räumen aber ein, dass sie die ausgefallenen Mengen aus dem Nahen Osten nicht vollständig ersetzen können.
Auch die Erdgasmärkte stehen vor einer Krise
Während Rohöl die Schlagzeilen beherrscht, ist auch der LNG-Markt mit ebenso schweren Engpässen konfrontiert. Katar, der zweitgrößte LNG-Exporteur der Welt, verschifft praktisch seine gesamte Produktion durch Hormus. Auch die Vereinigten Arabischen Emirate sind für ihre Gasexporte von der Meerenge abhängig. Zusammen stehen diese Länder für fast 20 Prozent des weltweiten LNG-Handels und beliefern vor allem asiatische Märkte.
Anders als bei Rohöl gibt es für LNG keine alternativen Pipelines. Sobald Verflüssigungsanlagen stillstehen oder Tanker nicht beladen werden können, lässt sich das Gas schlicht nicht zu den Märkten transportieren. Qatar Energy erklärte kurz nach Beginn des Konflikts höhere Gewalt und stellte die Produktion in Anlagen ein, die normalerweise jährlich mehr als 112 Milliarden Kubikmeter verarbeiten.
Besonders stark betroffen sind Länder wie Bangladesch, Indien und Pakistan. Sie importieren fast zwei Drittel ihres LNG durch Hormus und sind bei der Stromerzeugung stark auf Gas angewiesen. Pakistan gewinnt 50 Prozent seines Stroms aus Erdgas, Bangladesch 25 Prozent. Preissteigerungen von 39 Prozent innerhalb einzelner Handelssitzungen haben diese Regierungen dazu gezwungen, rollierende Stromabschaltungen einzuführen und Energiesparmaßnahmen anzuordnen, darunter die Schließung von Universitäten.
Die wirtschaftlichen Folgen breiten sich weltweit aus
Die Versorgungsstörung hat weltweit unmittelbaren Inflationsdruck ausgelöst. Neben Rohöl sind auch die Preise für Benzin, Diesel, Flugzeugtreibstoff, Petrochemikalien, Düngemittel und Grundnahrungsmittel stark gestiegen. Landwirte auf der Nordhalbkugel, die gerade in die Aussaatsaison starten, müssen höhere Betriebskosten verkraften, die sich in einigen Monaten auf die Lebensmittelpreise auswirken könnten.
Asiatische Regierungen haben Notmaßnahmen ergriffen, die von Exportverboten für Treibstoffe bis zu Preisobergrenzen reichen. China hat Raffinerien angewiesen, den Treibstoffexport einzustellen, um die heimische Versorgung zu sichern. Südkorea führte zum ersten Mal seit drei Jahrzehnten Preisobergrenzen für Kraftstoffe ein. Japan verfügt über robuste strategische Reserven, die den Bedarf für fast 150 Tage decken, und konnte akute Engpässe bislang vermeiden. Doch der Preisdruck hält an.
Die Internationale Energieagentur will die Freigabe von 400 Millionen Barrel aus strategischen Erdölreserven empfehlen. Das wäre die größte koordinierte Freigabe von Vorräten in der Geschichte der Organisation. Doch selbst dieser massive Eingriff kann den anhaltenden Zufluss von täglich 20 Millionen Barrel nicht auf Dauer ersetzen.
Alternativen über den Pazifik gewinnen an Bedeutung
Solange die Lieferungen aus dem Nahen Osten eingeschränkt bleiben, wenden sich asiatische Abnehmer zunehmend Nordamerika auf der anderen Seite des Pazifiks zu. Kanadische Energieinfrastruktur am Pazifik, insbesondere das LNG-Canada-Projekt in Kitimat in der Provinz British Columbia und die ausgebaute Trans-Mountain-Pipeline nach Vancouver, bietet Routen, die nicht nur Hormus, sondern auch andere Nadelöhre wie die Straße von Malakka und das Südchinesische Meer umgehen.
Das LNG-Canada-Terminal, das seit Juni 2025 in Betrieb ist, verschifft Ladungen direkt in den Nordpazifik. Nordostasiatische Terminals sind von dort in 10 bis 11 Tagen erreichbar. Das ist schneller als die 24 Tage, die LNG aus dem US-Golfküstengebiet für die Passage durch den Panamakanal benötigt. Auch kanadisches Rohöl aus Alberta, das über die Trans-Mountain-Erweiterungspipeline mit einer Kapazität von 890.000 Barrel täglich transportiert wird, umgeht Nadelöhre im Nahen Osten vollständig.
Der Ausbau dieser Alternativen erfordert jedoch Jahre. Phase 2 von LNG Canada, über die Ende 2026 oder Anfang 2027 eine endgültige Investitionsentscheidung fallen könnte, würde die Kapazität um 14 Millionen Tonnen pro Jahr erhöhen. Dem geplanten Alaska-LNG-Projekt, das von der Trump-Regierung unterstützt wird, fehlen verbindliche Verträge; mit Exporten wäre frühestens 2031 zu rechnen.
Das Wichtigste in Kürze
- Durch die Straße von Hormus werden normalerweise täglich 20 Millionen Barrel Öl transportiert. Das entspricht 20 Prozent des weltweiten Verbrauchs und 25 Prozent des seewärtigen Handels.
- Asien erhält 84 Prozent des Rohöls und 83 Prozent des LNG, das durch Hormus transportiert wird. Auf China und Indien entfallen zusammen 44 Prozent der Rohölströme.
- Die Ost-West-Pipeline Saudi-Arabiens und die Habshan-Fudschaira-Pipeline der Vereinigten Arabischen Emirate können zusammen lediglich 6 bis 7 Millionen Barrel täglich an Hormus vorbeileiten. Das entspricht rund 30 Prozent des üblichen Transportvolumens durch die Meerenge.
- Indien hat seine Importe so umgeleitet, dass 70 Prozent der Lieferungen nicht mehr durch Hormus kommen. Versorgungslücken bleiben jedoch bestehen und erfordern Notlieferungen aus den USA und Westafrika.
- Katar und die Vereinigten Arabischen Emirate stehen für fast 20 Prozent der weltweiten LNG-Exporte. Diese verlaufen vollständig durch Hormus; alternative Pipelines für Erdgas gibt es nicht.
- Der Preis für Brent-Rohöl ist auf über 100 Dollar je Barrel gestiegen und erreichte Höchststände von 119 Dollar. Die Richtwerte für LNG legten innerhalb einzelner Handelssitzungen um 39 Prozent zu.
- Die Internationale Energieagentur plant, zur Entschärfung der Versorgungsknappheit in historischem Umfang 400 Millionen Barrel aus strategischen Reserven freizugeben.
- Kanadische Energieinfrastruktur am Pazifik bietet geopolitisch stabile Alternativen. Ein Ausbau dieser Lieferungen wird jedoch Jahre dauern.