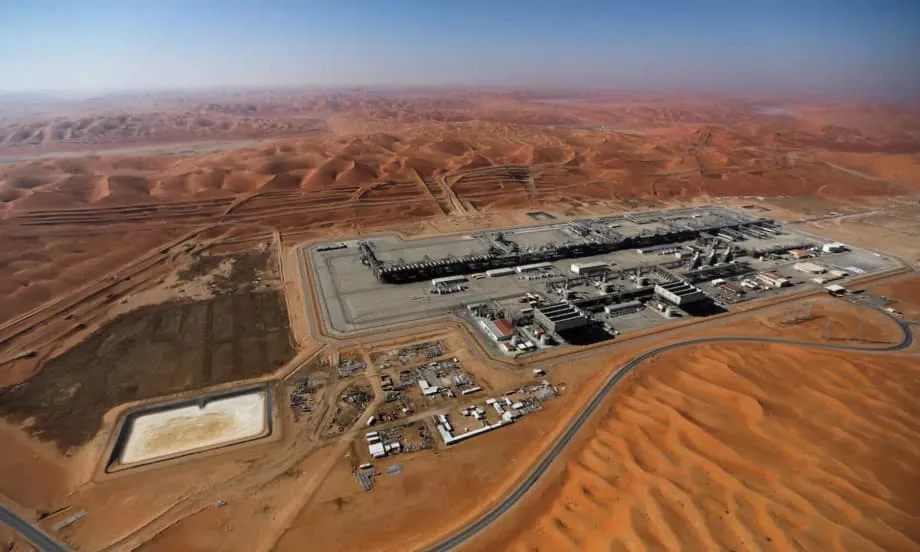
Die Krise in der Straße von Hormus legt eine fragile Lieferkette offen
Als Anfang März 2026 Raketen und Drohnen Ölanlagen am Persischen Golf ins Visier nahmen, reagierten die asiatischen Energiemärkte so schnell, dass deutlich wurde, wie prekär die Energiesicherheit der Region tatsächlich ist. Der Konflikt zwischen Iran und einer Koalition aus den USA und Israel entwickelte sich rasch von einer regionalen militärischen Auseinandersetzung zu einer umfassenden Energiekrise für die Region, die weltweit am meisten Öl importiert. Da die Straße von Hormus faktisch blockiert und die LNG-Produktion Katars eingestellt war, drohten Asien Lieferausfälle, die Volkswirtschaften von Tokio bis Jakarta lahmlegen könnten.
Inhalt
- Die Krise in der Straße von Hormus legt eine fragile Lieferkette offen
- Die Abhängigkeit geht weit über bloße Zahlen hinaus
- Technische Hürden und vertragliche Bindungen
- Nationale Verwundbarkeit: von Tokio bis Neu-Delhi
- Die Dimension des Erdgases
- Wirtschaftliche Schockwellen und politische Reaktionen
- Die Notwendigkeit sauberer Energie
- Die wichtigsten Punkte
Die Zahlen zeichnen ein dramatisches Bild. Asien kauft mehr als vier Fünftel des im Nahen Osten geförderten Rohöls; 90 Prozent dieser Lieferungen passieren die enge Straße von Hormus. Diese maritime Engstelle zwischen der Arabischen Halbinsel und dem Iran ist eine Transportroute für rund 20 Prozent der weltweiten Öl- und Flüssigerdgaslieferungen. Wird die Wasserstraße für Tanker unsicher, machen sich die Folgen innerhalb weniger Tage im gesamten Pazifikraum bemerkbar, nicht erst nach Wochen.
Fast unmittelbar schlugen die wirtschaftlichen Schockwellen durch. Die Spotpreise für LNG in Asien stiegen auf etwa 23,80 US-Dollar pro Million British Thermal Units und lagen damit fast doppelt so hoch wie noch wenige Wochen zuvor. Der Preis für Brent-Rohöl sprang auf über 100 US-Dollar pro Barrel. Analysten warnten vor möglichen Spitzen von bis zu 150 US-Dollar, sollte der Konflikt andauern. Für eine Region, die 2025 eine Rekordmenge von 25 Millionen Barrel pro Tag importierte, davon fast 60 Prozent aus dem Nahen Osten, ist die Rechnung unerbittlich. Jeder weitere Tag, an dem die Meerenge geschlossen bleibt, birgt das Risiko, Millionen Barrel des schwefelreichen Rohöls festzusetzen, auf dessen Verarbeitung asiatische Raffinerien gezielt ausgelegt sind.
Die Abhängigkeit geht weit über bloße Zahlen hinaus
Daten des Schifffahrtsanalyseunternehmens Kpler zeigen, wie groß die Abhängigkeit ist. 2025 importierte Asien täglich 14,74 Millionen Barrel Rohöl aus dem Nahen Osten. Das entsprach fast 60 Prozent der gesamten Importe der Region. Saudi-Arabien, die Vereinigten Arabischen Emirate und der Irak sind die wichtigsten Lieferanten. Ihre Rohöllieferungen benötigen in der Regel 30 bis 40 Tage bis zu nordasiatischen Häfen; nach Indien dauert die Fahrt aufgrund der geografischen Nähe weniger als eine Woche.
Die Abhängigkeit reicht jedoch über reine Importstatistiken hinaus. Unter den großen Abnehmern sind Japan und Südkorea besonders stark gefährdet. Japan bezieht rund 95 Prozent seines Rohöls aus dem Nahen Osten, während Südkorea für etwa 70 Prozent seines Öls und 20 Prozent seines LNG auf die Region angewiesen ist. Selbst Singapur, Asiens wichtigster Ölknotenpunkt, erhöhte 2025 seinen Anteil an Öl aus dem Nahen Osten auf mehr als 70 Prozent, gegenüber rund 50 Prozent im Jahr 2024. Grund dafür war die Fertigstellung einer Raffinerieerweiterung von Exxon Mobil, die eine Versorgung mit schwerem Rohöl erforderte.
China ist zwar der weltweit größte Rohölimporteur und verfügt über ein breiter diversifiziertes Lieferantennetz, bezieht aber weiterhin etwa die Hälfte seiner Importe auf dem Seeweg aus dem Nahen Osten. Das entspricht 5,4 Millionen Barrel pro Tag. Peking hat zwar Beziehungen zu Russland, Iran und Kanada aufgebaut und fördert im Inland mehr als vier Millionen Barrel täglich. Doch die enorme Menge an Rohöl aus dem Nahen Osten, die in chinesische Häfen gelangt, unterstreicht, wie eng die asiatischen Volkswirtschaften strukturell mit den Golfstaaten verflochten sind.
Technische Hürden und vertragliche Bindungen
Warum Asien nicht einfach auf alternative Lieferanten ausweichen kann, zeigt ein komplexes Geflecht aus technischen, wirtschaftlichen und infrastrukturellen Zwängen. Die meisten asiatischen Raffinerien verfügen über Entschwefelungsanlagen, die gezielt für die Verarbeitung des schwefelreichen Rohöls aus dem Nahen Osten ausgelegt sind. Dieses wird üblicherweise mit einem Abschlag gegenüber schwefelarmen Sorten gehandelt und ermöglicht Raffinerien dadurch höhere Margen. Rohöl aus dem Nahen Osten enthält zudem erhebliche Mengen Heizöl, das zu Benzin und Diesel weiterverarbeitet oder in globalen Tankhäfen wie Singapur und Zhoushan als Schiffskraftstoff genutzt werden kann.
Ein Umstieg auf Rohöl aus Westafrika oder Amerika ist mit erheblichen Hürden verbunden. Lieferungen aus diesen Regionen benötigen 45 bis 60 Tage bis nach China, verglichen mit rund 25 Tagen durch die Straße von Hormus. Noch wichtiger: Eine Änderung der Rohölsorten wirkt sich auf die Produktion raffinierter Produkte und die Anforderungen an die Kraftstoffmischung aus. Wie der Energieberater Adi Imsirovic erklärt, erfordert die Einführung einer neuen Rohölsorte in einer Raffinerie Änderungen an den Siedepunkten, den Verfahren zur Benzinmischung und den Betriebsparametern.
Das ist harte Arbeit“, sagt er. „Deshalb ist die Diversifizierung in vielen Ländern so schwach ausgeprägt.
Hinzu kommt, dass die meisten asiatischen Raffinerien mehr als 50 Prozent ihres Rohölbedarfs über langfristige Verträge absichern, um stabile Lieferungen zu gewährleisten. Im normalen Betrieb sorgen diese Vereinbarungen für Preisstabilität. In geopolitischen Krisen werden sie jedoch zur Fessel und schränken die Möglichkeit ein, auf alternative Lieferungen auszuweichen, selbst wenn diese am Spotmarkt verfügbar sind.
Nationale Verwundbarkeit: von Tokio bis Neu-Delhi
Die Krise trifft die asiatischen Volkswirtschaften unterschiedlich stark. Entscheidend sind die Höhe der Reserven, die Vielfalt der Lieferanten und die nationale Energiepolitik. Japan verfügt über eines der ausgefeiltesten Energiesicherheitsnetze der Welt. Seine Notfallreserven decken 254 Tage des Verbrauchs ab und setzen sich aus staatlichen Vorräten und verpflichtenden Beständen des Privatsektors zusammen. Dieser Puffer besteht jedoch gerade wegen der extremen Verwundbarkeit: Japan bezieht mehr als 90 Prozent seines Rohöls aus dem Nahen Osten, drei Viertel davon passieren die Straße von Hormus. Da die Benzinnachfrage zurückgeht, haben japanische Raffinerien nur zögerlich in die nötigen Modernisierungen investiert, um alternative Rohölsorten wie das schwere kanadische TMX-Rohöl verarbeiten zu können.
Südkorea steht vor ähnlichen Einschränkungen. Das Land verfügt über strategische Reserven für 208 Verbrauchstage, die von der Korea National Oil Corporation verwaltet werden. Die Regierung hat jedoch eine rund um die Uhr besetzte Taskforce zur Nahostkrise eingerichtet, während der Won auf den niedrigsten Stand seit der globalen Finanzkrise von 2008 fiel. Seoul nutzt nun staatliche Mittel, um die Frachtkosten für Tanker zu bezuschussen, die auf der längeren Route um das Kap der Guten Hoffnung Konfliktgebiete umgehen.
In Indien ist die Lage prekärer. Die unterirdischen strategischen Lagerstätten des Landes reichen nur für etwa neun Tage; die Gesamtreserven decken 50 bis 60 Tage ab. Indien bemüht sich daher, vergünstigtes russisches Ural-Rohöl zu sichern, das inzwischen fast 40 Prozent der Importe ausmacht. Washington gewährte Neu-Delhi eine einmonatige Ausnahmeregelung für den Kauf russischen Öls, nachdem Präsident Donald Trump mit Strafzöllen gedroht hatte. Doch weil Indien 55 Prozent seines Öls aus dem nahe gelegenen Nahen Osten bezieht, ist das Land anhaltenden Lieferausfällen ausgesetzt.
Die Verwundbarkeit der südostasiatischen Länder ist unterschiedlich ausgeprägt. Thailand verfügt über Vorräte für mehr als 60 Tage und hat die Inlandspreise für Diesel mithilfe seines Oil Fuel Fund eingefroren. Die Philippinen beziehen 96 Prozent ihres Öls aus dem Persischen Golf und verfügen über Vorräte für rund 60 Tage, verteilt auf verschiedene Kraftstoffarten. Das Land hat jedoch Notfallmaßnahmen eingeführt, darunter Kraftstoffzuschüsse und kostenlose Busverbindungen. Indonesien kommt mit Reserven für lediglich 21 bis 25 Tage aus. Vietnams Erdölpuffer gehört mit weniger als 20 Tagen zu den knappsten in Asien; die eigens angelegten nationalen Reserven decken nur sieben bis neun Tage der Nettoimporte ab.
Die Dimension des Erdgases
Während Rohöl die Schlagzeilen beherrscht, ist auch der LNG-Markt besonders anfällig. Asien ist stark auf Gaslieferungen aus dem Nahen Osten angewiesen. Katar war ein wichtiger Lieferant, bis iranische Drohnenangriffe die Stilllegung der Produktionsanlage Ras Laffan erzwangen. Seitdem suchen Abnehmer fieberhaft nach Ersatzlieferungen. Die Spotpreise sind dabei auf einen Stand gestiegen, der seit 2023 nicht mehr erreicht wurde.
Vier asiatische Volkswirtschaften – China, Indien, Japan und Südkorea – vereinen 75 Prozent der Öl- und 59 Prozent der LNG-Lieferungen durch die Straße von Hormus auf sich. Auch Bangladesch, Pakistan und Taiwan zählen zu den wichtigsten Bestimmungsorten für LNG-Lieferungen durch die Engstelle. Als Katar nach den iranischen Angriffen höhere Gewalt für langfristige Verträge geltend machte, gerieten finanzschwache Länder wie Bangladesch unmittelbar in eine Krise bei der Stromerzeugung. Das erinnerte an die Lage von 2022, als europäische Abnehmer preissensible asiatische Käufer überboten und es daraufhin zu weitreichenden Stromausfällen kam.
Die Struktur des LNG-Marktes verschärft diese Risiken. Anders als Öl, für das ein relativ liquider Weltmarkt besteht, ist LNG an feste Terminals und langfristige Verträge gebunden, die sich nur schwer kurzfristig umleiten lassen. Als die Philippinen und Vietnam 2023 ihre ersten LNG-Terminals in Betrieb nahmen und Thailand seine Importe um 40 Prozent ausweitete, tauschten sie faktisch Pipeline-Risiken gegen die Anfälligkeit für maritime Engstellen ein. Mehr als 80 Prozent des Öls und LNGs, das die Straße von Hormus passiert, sind für asiatische Märkte bestimmt. Damit hat die Region ihre Risiken für die Energiesicherheit in einem einzigen geografischen Korridor gebündelt.
Wirtschaftliche Schockwellen und politische Reaktionen
Die Energiekrise hat in ganz Asien unmittelbare wirtschaftliche Folgen ausgelöst. Analysten sprechen von einer verhängnisvollen Rückkopplung aus Währungsabwertungen und steigender Verbraucherpreisinflation. Mit den Kosten der in US-Dollar abgerechneten Energieimporte steigen auch die lokalen Währungen gegenüber dem Dollar im Wertverlust. Dadurch werden nachfolgende Kraftstoffkäufe in Landeswährung noch teurer. Der philippinische Peso, der thailändische Baht, der südkoreanische Won und die indische Rupie haben sich gegenüber Ölpreisschwankungen und einer Verschlechterung der Handelsbilanz besonders anfällig gezeigt.
Die Regierungen setzen verschiedene finanzpolitische Instrumente ein, um die Folgen abzufedern. Indonesien hat in seinem Haushalt für 2026 insgesamt 381 Billionen Rupiah (22,4 Milliarden US-Dollar) für Kraftstoffsubventionen vorgesehen. Grundlage war ein angenommener Ölpreis von 70 US-Dollar pro Barrel – eine Annahme, die angesichts von Preisen über 100 US-Dollar überholt ist. Malaysia gewährt umfangreiche Subventionen, um den Preis für RON95-Kraftstoff bei 1,99 Ringgit pro Liter zu halten. Premierminister Anwar Ibrahim warnte jedoch, diese Subventionen könnten bei einem anhaltenden Konflikt nicht unbegrenzt aufrechterhalten werden. Die Philippinen haben vorübergehend eine Vier-Tage-Woche eingeführt und mit Pantawid-Pasada-Kraftstoffzuschüssen den Verkehrs- und Agrarsektor unterstützt.
Für Thailand wird durch den Ölpreisanstieg ein Rückgang des BIP um 0,15 Prozent erwartet. Schätzungen zufolge könnte ein Anstieg des Ölpreises um zehn US-Dollar pro Barrel die Inflation um 0,5 Prozentpunkte erhöhen. Die Bank of Thailand hat am Devisenmarkt interveniert, um den Baht zu stabilisieren. Die Monetary Authority of Singapore bewertet die Auswirkungen auf eine Volkswirtschaft, in der Energiekosten nur drei bis 3,5 Prozent des Verbraucherpreisindex ausmachen. Das bietet einen gewissen Schutz vor einem breiten Inflationsanstieg.
Die Notwendigkeit sauberer Energie
Während die asiatischen Hauptstädte mit unmittelbaren Lieferausfällen ringen, betonen Energieanalysten, dass nur ein beschleunigter Ausbau heimisch erzeugter sauberer Energie eine nachhaltige Lösung bietet. Die aktuelle Krise ist der zweite große Energieschock innerhalb von vier Jahren. Vorausgegangen war 2022 die Erschütterung durch Russlands Invasion in der Ukraine. Viele Länder reagierten damals jedoch mit höheren LNG-Importen statt mit einem stärkeren Ausbau erneuerbarer Energien.
Untersuchungen von Zero Carbon Analytics zufolge ist Japan aufgrund seines hohen Anteils an Öl- und Gaslieferungen durch die Straße von Hormus und seiner Abhängigkeit von fossilen Brennstoffen am unmittelbarsten von Lieferausfällen bedroht. Es folgen Südkorea, Indien und China. Die Analyse zeigt jedoch auch, dass Länder mit dem langsamsten Ausbau erneuerbarer Energien langfristig den größten Risiken ausgesetzt sind. 2023 machten erneuerbare Energien in Südkorea lediglich neun Prozent des Strommixes aus, deutlich weniger als der Durchschnitt von 33 Prozent unter den OECD-Mitgliedern. Japan war im selben Zeitraum stärker auf fossile Brennstoffe angewiesen als jedes andere G7-Land.
China bietet ein Gegenmodell: 2024 war das Land weltweit führend beim Ausbau von Wind- und Solarenergie; die installierte Leistung stieg um 45 beziehungsweise 18 Prozent. Durch die Elektrifizierung des Verkehrs und den Ausbau heimischer erneuerbarer Energien hat Peking einen gewissen Schutz vor den Schwankungen bei fossilen Brennstoffen geschaffen, auch wenn China weiterhin der weltweit größte Ölimporteur ist. Die Philippinen haben erneuerbare Energien zuletzt durch zentralisierte Ausschreibungen für grüne Energie und die Liberalisierung ausländischer Investitionen gefördert. Dadurch wurde Solarenergie zum am schnellsten wachsenden Segment, während teurere LNG-Projekte auf Eis gelegt wurden.
Energieexperten zufolge ist Solarenergie aus Großanlagen gemessen an den Stromgestehungskosten die günstigste Stromquelle in Asien. Solche Anlagen haben eine Lebensdauer von 25 bis 30 Jahren und benötigen nur wenig Wartung. Die Erfahrungen Europas seit 2022 zeigen den wirtschaftlichen Nutzen: Durch eine Verringerung des Gasbedarfs mithilfe zusätzlicher Wind- und Solarkapazitäten sparte der Kontinent rund zwölf Milliarden Euro. In den ASEAN-Staaten, wo mehr als 99 Prozent des Wind- und Solarpotenzials noch ungenutzt sind, macht die aktuelle Krise deutlich: Saubere Energie ist nicht nur ein Gebot des Klimaschutzes, sondern auch eine Notwendigkeit für die nationale Sicherheit.
Die wichtigsten Punkte
- Asien importiert fast 60 Prozent seines Rohöls aus dem Nahen Osten; 90 Prozent dieser Lieferungen passieren die Straße von Hormus
- Japan bezieht 95 Prozent seines Öls aus dem Nahen Osten, Südkorea ist bei 70 Prozent seines Öls und 20 Prozent seines LNG auf die Region angewiesen
- Asiatische Raffinerien sind technisch auf die Verarbeitung des schwefelreichen Rohöls aus dem Nahen Osten ausgelegt, sodass ein rascher und kostengünstiger Lieferantenwechsel schwierig ist
- Die strategischen Reserven unterscheiden sich in der Region erheblich: Sie reichen von Japans Vorräten für 254 Tage bis zu Vietnams Versorgung für weniger als 20 Tage
- Der Stillstand der LNG-Produktion in Katar hat Asiens Abhängigkeit von Gas aus dem Nahen Osten offengelegt. Die Spotpreise haben sich verdoppelt, und Rationierungen treffen industrielle Abnehmer
- Zu den wirtschaftlichen Folgen zählen Währungsabwertungen, Inflationsdruck und steigende staatliche Subventionskosten in ganz Südostasien
- Analysten zufolge bietet nur ein beschleunigter Ausbau erneuerbarer Energien einen nachhaltigen Schutz vor künftigen geopolitisch bedingten Lieferengpässen