Der Vertrauensverlust in Höhe von 120 Milliarden US-Dollar
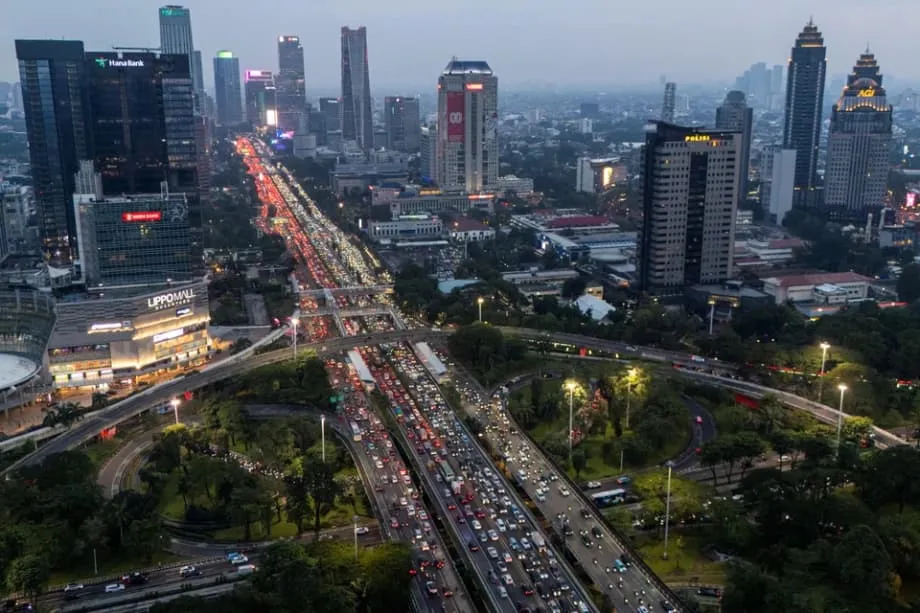
Indonesiens Finanzmärkte haben ihren schwersten Glaubwürdigkeitsschock seit Jahrzehnten erlitten. Seit Ende Januar 2026 ist der Börsenwert um rund 120 Milliarden US-Dollar geschrumpft. Die Krise brach aus, als der globale Indexanbieter MSCI davor warnte, dass die größte Volkswirtschaft Südostasiens zum Frontier Market herabgestuft werden könnte. Als Gründe nannte MSCI grundlegende Bedenken hinsichtlich der Datentransparenz und der Eigentümerstrukturen indonesischer Aktien. Der Jakarta Composite Index (JCI) stürzte allein in der ersten Februarwoche um 4,73 Prozent ab. Dadurch wurden rund 705 Billionen Rupiah (41,6 Milliarden US-Dollar) an Marktkapitalisierung vernichtet; zudem kam es zu Handelsaussetzungen, wie es sie seit der Asienkrise von 1998 nicht mehr gegeben hatte.
Inhalt
- Der Vertrauensverlust in Höhe von 120 Milliarden US-Dollar
- Wenn Indizes eingefroren werden: Die technische Krise verstehen
- Unabhängigkeit der Zentralbank und Vorhersehbarkeit der Politik
- Kapitalflucht in der Region: Malaysia als Alternative
- Durchgreifen und Umbau der Führung
- Neue Wege der Finanzierung trotz begrenzter Spielräume
- Das Paradox der Beliebtheit
- Das Wichtigste im Überblick
Der Ausverkauf ist mehr als eine vorübergehende Marktkorrektur. Er signalisiert einen Vertrauensverlust zwischen globalen Anlegern und indonesischen Aufsichtsbehörden. Die von MSCI sofort eingeführten Übergangsmaßnahmen setzten alle Erhöhungen des Foreign Inclusion Factor aus und stoppten die Aufnahme neuer Aktien in den MSCI Investable Market Index. FTSE Russell zog nach und verschob seine für März 2026 geplante Indexanpassung auf den 22. Mai 2026. Damit wurde ein weiterer Aufwärtstrend indonesischer Aktien in globalen passiven Anlageportfolios faktisch gestoppt.
Zusätzlich zur Aktienkrise stufte Moody's Ratings den Ausblick für Indonesiens Bonität am 5. Februar 2026 auf negativ herab. Als Gründe nannte die Ratingagentur eine geringere Vorhersehbarkeit der Politik und Bedenken hinsichtlich der Regierungsführung. Die Rupiah fiel auf historische Tiefstände von rund 16.825 je US-Dollar. Analysten warnten, ein Überschreiten der Marke von 17.000 wäre für die Währung Neuland. Ausländische Anleger, die bereits 2025 eine Milliarde US-Dollar aus indonesischen Aktien abgezogen hatten, beschleunigten angesichts der Krise ihren Rückzug. Finanzminister Purbaya Yudhi Sadewa versuchte, die Volatilität als vorübergehenden Marktschock und nicht als Zeichen grundlegender Schwäche darzustellen. Seine Beschwichtigungen konnten den Kapitalabfluss jedoch nicht aufhalten.
Wenn Indizes eingefroren werden: Die technische Krise verstehen
Im Zentrum der Turbulenzen steht ein technischer, aber entscheidender Begriff: Transparenz des Streubesitzes. Der Streubesitz bezeichnet den Anteil der Aktien eines Unternehmens, der tatsächlich öffentlich gehandelt werden kann, im Gegensatz zu Anteilen strategischer Investoren, des Staates oder von Unternehmensinsidern. Globale Indexanbieter wie MSCI und FTSE Russell benötigen präzise Streubesitzdaten, um zu bestimmen, mit welchem Gewicht eine Aktie in ihre Indizes aufgenommen wird. Davon hängt wiederum ab, wie passive Fonds Milliardenbeträge investieren.
Die Konsultationen von MSCI mit internationalen Anlegern zeigten ein sinkendes Vertrauen in die vom indonesischen Zentralverwahrer (KSEI) und der indonesischen Börse (IDX) gepflegten Daten. Anleger verwiesen auf anhaltende Bedenken bei der Kategorisierung von Aktionären und auf den Verdacht koordinierter Handelsaktivitäten, die die Preisbildung verzerren könnten. Die Eigentümerstrukturen vieler indonesischer Unternehmen sind weiterhin undurchsichtig. Ausländische Anleger können deshalb die tatsächliche Marktliquidität nur schwer bestimmen und den realen Anlagewert kaum einschätzen.
Die möglichen Folgen einer Herabstufung zum Frontier Market reichen weit über einen Prestigeverlust hinaus. Analysten schätzen, dass eine Neueinstufung ausländische Mittelabflüsse von 25 bis 50 Milliarden US-Dollar auslösen könnte. Indonesien schreibt börsennotierten Unternehmen derzeit einen Mindeststreubesitz von 7,5 Prozent vor. Das liegt deutlich unter der Schwelle von 25 Prozent in Malaysia, die mit der von entwickelten Märkten wie Hongkong vergleichbar ist. Dieses strukturelle Defizit hat konzentrierte Eigentumsverhältnisse begünstigt und Schwachstellen geschaffen, die globale Anleger nicht länger hinnehmen.
Als Reaktion haben die indonesischen Behörden zugesagt, den Mindeststreubesitz auf 15 Prozent anzuheben und die Schwelle für die Offenlegung von Beteiligungen auf 1 Prozent zu senken. Die Maßnahmen sollen bis März 2026 vollständig umgesetzt sein. Die IDX hat damit begonnen, monatliche Streubesitzberichte zu veröffentlichen und die Kategorien für die Einordnung von Anlegern zu erweitern, um detailliertere Daten bereitzustellen. Die Märkte bleiben jedoch skeptisch, ob diese Reformen einen dauerhaften strukturellen Wandel bedeuten oder lediglich der kurzfristigen Krisenbewältigung dienen.
Unabhängigkeit der Zentralbank und Vorhersehbarkeit der Politik
Während technische Marktreformen die Schlagzeilen beherrschen, haben grundlegende Bedenken hinsichtlich der Regierungsführung den umfassenderen Vertrauensverlust befeuert. Präsident Prabowo Subiantos Regierung hat Anleger mit einer Reihe von Entscheidungen verunsichert, die eher auf ad hoc getroffene Maßnahmen als auf eine planvolle Wirtschaftsführung hindeuten. Die Ernennung von Thomas Djiwandono, dem Neffen des Präsidenten, zum stellvertretenden Gouverneur der Bank Indonesia im vergangenen Monat hat die Sorge um die Unabhängigkeit der Zentralbank und institutionelle Vetternwirtschaft verstärkt.
Unmittelbar nach Djiwandonos Nominierung, die er trotz seiner Verwandtschaft mit dem Präsidenten als leistungsbezogen verteidigte, fiel die Rupiah auf ein Rekordtief von 16.985 je US-Dollar. Die Ernennung fiel mit der Herabstufung durch Moody's zusammen und verschärfte die Vertrauenskrise in die Geld- und Fiskalpolitik. Fauzan Luthsa, Berater bei Ormit Kelola Nusantara in Jakarta, beschrieb das politische Umfeld als zunehmend schwer kalkulierbar:
Ad-hoc-Politik schützt den Markt nicht, sie macht Risiken unkalkulierbar. Das größte Risiko ist eine Politik, die reaktiv ist und sich ständig ändert.
Prabowos umfangreiche Pläne für die Staatsausgaben beunruhigen zudem Gläubiger und Aktienanleger. Das kostenlose Schulmahlzeitenprogramm der Regierung im Umfang von 20 Milliarden US-Dollar ist zwar politisch beliebt, droht aber Jahrzehnte der Haushaltsdisziplin zu untergraben. Die Behörden hoben die Obergrenze für das Haushaltsdefizit auf 3 Prozent des Bruttoinlandsprodukts an. Im Januar 2026 verzeichnete der Haushalt einen seltenen Fehlbetrag, da die Regierung ihre Ausgaben beschleunigte. Muhammad Rizal Taufikurahman, Leiter des Zentrums für Makroökonomie und Finanzen am Institute for Development of Economics and Finance in Indonesien, betonte, dass Märkte vor allem Berechenbarkeit brauchen:
Die Märkte verlangen kurzfristig keine wachstumsfördernde Politik. Was sie brauchen, ist Berechenbarkeit, damit sich Risiken kalkulieren lassen. Belege für eine Erholung sind keine politischen Erklärungen, sondern eine Erfolgsbilanz: zwei bis drei Quartale ohne regulatorische Überraschungen.
Kapitalflucht in der Region: Malaysia als Alternative
Während die indonesischen Märkte beben, ist das benachbarte Malaysia zum Hauptprofiteur der regionalen Kapitalumschichtung geworden. Hong Leong Investment Bank Research bezeichnet Malaysia als „sicheren Hafen“ der ASEAN-Staaten und verweist auf politische Stabilität, Markttiefe und regulatorische Transparenz, die einen scharfen Kontrast zu den derzeitigen Turbulenzen in Indonesien bilden. Dem Analysehaus zufolge liegt Malaysia mit seinen strukturellen Vorteilen zwischen Märkten mit niedrigen Renditen und geringem Risiko wie Singapur und risikoreicheren Märkten wie Indonesien.
Malaysias Attraktivität beruht auf konkreten Kennzahlen zur Unternehmensführung. Das Land schreibt einen Mindeststreubesitz von 25 Prozent vor, vergleichbar mit entwickelten Märkten. Das schafft Vertrauen in die Liquidität und eine tatsächliche Preisfindung. Zwar verzeichneten die ASEAN-4-Märkte (Malaysia, Indonesien, Thailand und die Philippinen) 2025 ausländische Aktienabflüsse in Höhe von 10,3 Milliarden US-Dollar. Auf Malaysia entfielen trotz des stabilsten politischen Umfelds der Region jedoch 50 Prozent dieser Abzüge.
Der malaysische Aktienmarkt hat auf die regionale Verschiebung mit einer starken Entwicklung reagiert. Das durchschnittliche tägliche Handelsvolumen erreichte im Januar 2026 einen Wert von 3,4 Milliarden Ringgit und übertraf damit alle Monatswerte des Jahres 2025. Die ausländischen Zuflüsse in auf Ringgit lautende Anleihen beliefen sich im Dezember 2025 auf drei Milliarden Ringgit. Während Indonesien unter der Prüfung durch MSCI steht, bietet Malaysias Stellung als größter ASEAN-Bestandteil des MSCI Emerging Markets Index globalen Fonds eine naheliegende Alternative für ein regionales Engagement ohne die Transparenzrisiken, die Jakarta belasten.
Durchgreifen und Umbau der Führung
Angesichts der existenziellen Gefahr für den Marktstatus haben die indonesischen Behörden eine entschlossene Reaktion eingeleitet, die Regulierungsreformen mit ungewöhnlichen strafrechtlichen Maßnahmen verbindet. Fünf hochrangige Beamte der Börse und der Finanzaufsichtsbehörde (OJK) traten am selben Nachmittag zurück, nachdem MSCI seine Warnung ausgesprochen hatte. Zu ihnen gehörte IDX-Präsident Iman Rachman, der die Verantwortung für die Marktereignisse übernahm. Die Geschwindigkeit dieser Rücktritte bewies zwar Verantwortungsbewusstsein, weckte inmitten der Krise aber auch Bedenken hinsichtlich der institutionellen Kontinuität.
Wirtschaftskoordinierungsminister Airlangga Hartarto kündigte ein hartes Vorgehen gegen Marktmanipulation an. Die Polizei nahm mehrere Führungskräfte von Wertpapierfirmen fest, die der Kursmanipulation verdächtigt werden. Einige Anleger begrüßten diese Maßnahmen. Gleichzeitig schürten plötzliche Geldstrafen gegen mutmaßliche Aktienmanipulatoren jedoch die Sorge vor abrupten regulatorischen Änderungen. Die kommissarischen Nachfolger der zurückgetretenen Beamten haben Reformen der Regeln für den Streubesitz und die Offenlegung von Beteiligungen vorgeschlagen. Die Art ihrer Umsetzung – schnell und reaktiv statt in Abstimmung mit den Beteiligten – konnte internationale Beobachter jedoch nicht vollständig überzeugen.
Danantara, Indonesiens Staatsfonds, hat sich als Stabilisator des Marktes positioniert. Investmentchef Pandu Sjahrir kündigte tägliche Investitionen in grundsätzlich solide und liquide Aktien an. Der Fonds handelt derzeit täglich Aktien im Wert von mehreren Milliarden US-Dollar und strebt langfristig ein Handelsvolumen von 8 bis 10 Milliarden US-Dollar an. Ausländische Fondsmanager bleiben jedoch vorsichtig. James Athey, Fondsmanager für festverzinsliche Anlagen bei Marlborough, bezeichnete die jüngsten politischen Schritte als bedenklich:
Ich habe den Eindruck, dass jeder dieser Schritte eine kleine Kerbe, ein kleiner Einschnitt ist, der sich zu etwas Größerem summieren könnte. Was zuletzt passiert ist, wird mich wohl noch eine Weile an der Seitenlinie halten. Denn das lässt sich nur schwer kalkulieren.
Neue Wege der Finanzierung trotz begrenzter Spielräume
Da die traditionellen Finanzierungswege durch den negativen Ausblick von Moody's unter Druck stehen, setzt Indonesien auf alternative Finanzierungsinstrumente. Die Regierung begann am 25. Februar 2026 mit der Vermarktung ihrer zweiten Offshore-Anleihe in Yuan innerhalb von vier Monaten. Geplant ist eine Emission in benchmarkfähiger Größenordnung mit drei Tranchen und Laufzeiten von drei, fünf und zehn Jahren. Diese sogenannte Dim-Sum-Anleihe folgt auf eine Erstemission im Umfang von sechs Milliarden Yuan im Oktober 2025. Sie nutzt die rekordniedrigen Zinssätze für Offshore-Yuan und verbreitert zugleich die Finanzierungsbasis jenseits von Dollar- und Inlandsmärkten.
Die Yuan-Anleihe fällt mit den Bemühungen zusammen, in diesem Jahr fällige Anleihen im geschätzten Umfang von drei bis vier Milliarden US-Dollar zu refinanzieren. Der Zeitpunkt macht jedoch den fiskalischen Druck deutlich: Die Behörden müssen Kapital beschaffen, während sich die Kreditbedingungen verschlechtern und die Märkte volatil sind. Alessia Berardi, Leiterin der globalen Makroökonomie am Amundi Investment Institute, warnte, dass die Wahrnehmung der Anleger sich verfestigen und die Risikoprämien steigen würden, sollte die Führung höhere Inflation oder häufige Eingriffe der Zentralbank zur Glättung der Haushaltsfinanzierung tolerieren. Die Reaktion des Anleihemarkts ist der wichtigste Indikator für die makroökonomische Stabilität. Die Rendite zehnjähriger Staatsanleihen ist in diesem Jahr bereits um 34 Basispunkte auf 6,458 Prozent gestiegen.
Das Paradox der Beliebtheit
Die Marktkrise offenbart einen auffälligen Gegensatz zwischen dem Vertrauen der Anleger und der öffentlichen Meinung. Eine Umfrage von Indikator Politik Indonesia vom 15. bis 21. Januar 2026 ergab, dass die Zustimmungsrate für Präsident Prabowo auf 79,9 Prozent gestiegen war, nach 78 Prozent im November 2025. Die Erhebung wurde kurz vor der MSCI-Warnung und dem dadurch ausgelösten Markteinbruch abgeschlossen. Sie zeigte, dass Prabowo bei Angehörigen der Generation Z und der Landbevölkerung besonders beliebt ist; 72,8 Prozent äußerten sich zufrieden mit seinem Programm für kostenlose Mahlzeiten.
Diese politische Widerstandsfähigkeit stärkt zwar Prabowos innenpolitisches Mandat, könnte die Sorgen der Märkte aber sogar verschärfen. Anhaltend hohe öffentliche Zustimmung bestärkt den Präsidenten in seinem Kurs, die Sozialausgaben auszuweiten und stärker in die Wirtschaft einzugreifen. Diese Politik steht in direktem Widerspruch zu den Forderungen der Anleger nach Haushaltsdisziplin und regulatorischer Transparenz. Dass die Regierung die Kritik von Moody's zurückweist und stattdessen an ihrem Wachstumsziel von 8 Prozent bis 2029 festhält, deutet darauf hin, dass politische Beliebtheit bei politischen Entscheidungen Vorrang vor Marktsignalen haben könnte.
Das Spannungsverhältnis zwischen demokratischer Legitimität und Glaubwürdigkeit an den Märkten schafft ein komplexes politisches Umfeld. Prabowos Zentralisierung der Macht und die Ausweitung des militärischen Einflusses auf die zivile Verwaltung beunruhigen internationale Anleger. Dieselben Tendenzen sprechen jedoch einheimische Wähler an, die sich eine starke Führung und unmittelbare wirtschaftliche Entlastung wünschen. So entsteht ein Regierungsmodell, das kurzfristig umsetzbare politische Vorhaben höher gewichtet als die langfristige institutionelle Berechenbarkeit, auf die das globale Finanzwesen angewiesen ist.
Das Wichtigste im Überblick
- MSCI hat davor gewarnt, dass Indonesien bis Mai 2026 vom Schwellenmarkt zum Frontier Market herabgestuft werden könnte, falls die Transparenzprobleme anhalten. Dies könnte Kapitalabflüsse von 25 bis 50 Milliarden US-Dollar auslösen.
- Moody's stufte den Ausblick für Indonesiens Bonität wegen der Unberechenbarkeit der Politik und Bedenken hinsichtlich der Regierungsführung auf negativ herab. Das setzt die Rupiah zusätzlich unter Druck, die mit mehr als 16.800 je US-Dollar nahe historischen Tiefständen notiert.
- Die Ernennung seines Neffen zum stellvertretenden Gouverneur der Bank Indonesia durch Präsident Prabowo sowie das 20 Milliarden US-Dollar schwere Programm für kostenlose Mahlzeiten haben die Sorgen der Anleger um die Unabhängigkeit der Zentralbank und die Haushaltsdisziplin verstärkt.
- Die indonesischen Behörden haben den vorgeschriebenen Mindeststreubesitz von 7,5 auf 15 Prozent erhöht, die Schwelle für die Offenlegung von Beteiligungen auf 1 Prozent gesenkt und mutmaßliche Marktmanipulatoren festgenommen. Die Märkte bezweifeln jedoch, dass die Reformen von Dauer sein werden.
- Malaysia ist zum Hauptprofiteur der Kapitalflucht aus Indonesien geworden. Mit einem Mindeststreubesitz von 25 Prozent und politischer Stabilität gilt das Land als „sicherer Hafen“ für ausländische Anleger in der ASEAN-Region.
- Der Jakarta Composite Index verzeichnete Ende Januar 2026 seinen stärksten Rückgang seit der Asienkrise von 1998. Seit MSCI seine Warnung ausgesprochen hat, wurden rund 120 Milliarden US-Dollar an Marktwert vernichtet.