Historischer Markteinbruch vernichtet 80 Milliarden Dollar an Börsenwert
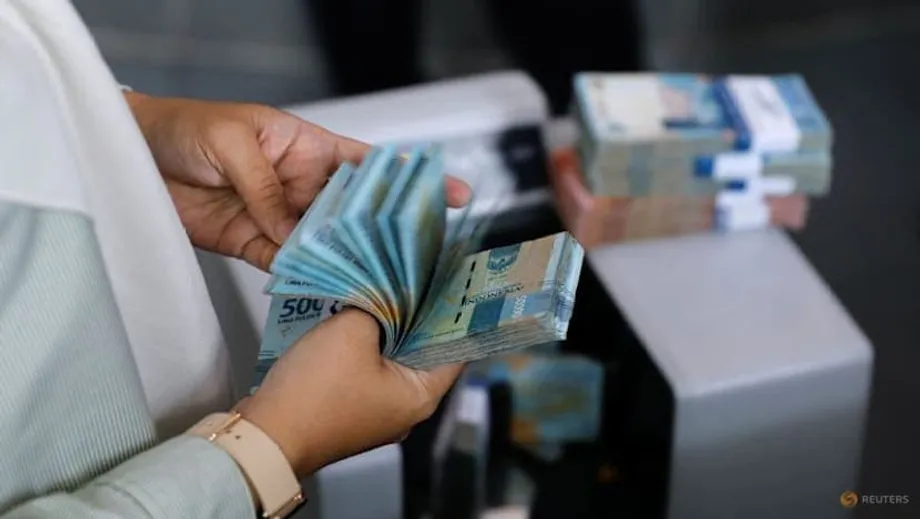
Die indonesischen Finanzmärkte erlebten ihre schwerste Krise seit fast drei Jahrzehnten: Der maßgebliche Jakarta Composite Index (IHSG) brach Ende Januar innerhalb von nur zwei Handelstagen um rund 16,7 Prozent ein. Der Ausverkauf, der an das Chaos der Asienkrise von 1998 erinnerte, vernichtete rund 80 Milliarden Dollar an Börsenwert und löste Notbremsen im Handel aus, die einen vollständigen Marktkollaps verhindern sollten. Am Mittwoch, dem 28. Januar, stürzte der Index zunächst um 7,4 Prozent ab, bevor er am nächsten Morgen noch stärker nachgab. Zeitweise verlor er bis zu 10 Prozent und überschritt damit die Schwelle von 8 Prozent, bei der der Handel automatisch für 30 Minuten ausgesetzt wird. Nach Wiederaufnahme des Handels nutzten Anleger die niedrigen Kurse für Käufe und begrenzten so die Verluste. Am Donnerstag schloss der Index mit einem Minus von 1,06 Prozent bei 8.232,20 Punkten. Das Vertrauen der Anleger war zu diesem Zeitpunkt jedoch bereits erschüttert. Gleichzeitig fiel die Rupiah auf ein Rekordtief von knapp 16.985 zum US-Dollar. Das verstärkte die Sorgen um die Stabilität der größten Volkswirtschaft Südostasiens. Ausländische Anleger, die sich bereits im Laufe des Jahres 2025 aus indonesischen Vermögenswerten zurückgezogen hatten, beschleunigten ihren Ausstieg: Allein am Mittwoch verkauften ausländische Fonds Aktien im Nettowert von 6,2 Billionen Rupiah (371 Millionen Dollar). Das war der größte Tagesabfluss seit April. Die Krise legte erhebliche Schwächen in der Marktstruktur und der regulatorischen Aufsicht offen. Die Behörden griffen dringend ein und müssen nun bis März internationale Standards erfüllen, um einen weiteren Kapitalabfluss abzuwenden. Die Handelsdaten zeigten das Ausmaß der Panik: 521 Aktien gaben nach, nur 214 legten zu. Trotz der starken Schwankungen belief sich das Transaktionsvolumen auf insgesamt 68,17 Billionen Rupiah. Erfahrene Marktteilnehmer verglichen das Tempo des Kursverfalls mit den dunkelsten Tagen der Asienkrise, als Indonesien Hilfen des Internationalen Währungsfonds benötigte und einen tiefgreifenden politischen Wandel durchlief. Zwar sind die wirtschaftlichen Fundamentaldaten heute solider als 1998, doch der technisch bedingte Ausverkauf stellte die Politik vor besondere Herausforderungen: Auslöser waren Zweifel an der Zugänglichkeit des Marktes für Indexinvestoren, nicht Sorgen vor einem Staatsbankrott. Globale Benchmark-Standards zu erfüllen, ist für die Regierung ungewohnt.
Inhalt
- Historischer Markteinbruch vernichtet 80 Milliarden Dollar an Börsenwert
- MSCI-Warnung löst Krise aus
- Behörden kündigen Reformen an
- Führungswechsel nach Markteinbruch
- Politische und finanzpolitische Sorgen verschärfen Marktdruck
- Herabstufungen durch Wall-Street-Banken erhöhen den Druck
- Zeitplan für Reformen und Marktstabilität
- Die wichtigsten Punkte
MSCI-Warnung löst Krise aus
Im Zentrum der Turbulenzen steht eine Warnung von MSCI Inc., einem der weltweit einflussreichsten Indexanbieter. Dessen Einstufungen lenken Anlageentscheidungen für Billionen Dollar an globalem Kapital. MSCI kündigte an, vorerst keine neuen indonesischen Aktien in seine Schwellenländerindizes aufzunehmen und die Gewichtung bereits gelisteter Unternehmen nicht zu erhöhen. Das soll so lange gelten, bis die Aufsichtsbehörden die von MSCI als „grundlegende Probleme bei der Investierbarkeit“ bezeichneten Mängel angehen. Der in New York ansässige Indexanbieter verwies konkret auf mangelnde Transparenz bei Aktienbesitz, Handelspraktiken und der Preisbildung am indonesischen Markt. MSCI erstellt Benchmarks, die Länder als entwickelte Märkte, Schwellenländer oder Grenzmärkte einordnen. Diese Einstufungen bestimmen, welche Aktien in passiven Fonds und börsengehandelten Produkten enthalten sind, die Indizes automatisch nachbilden. Droht MSCI mit einer Herabstufung vom Schwellen- zum Grenzmarkt, hat das schwerwiegende Folgen. Als Grenzmarkt würde Indonesien neben Bangladesch, Pakistan, Sri Lanka und Vietnam eingeordnet. Das könnte institutionelle Anleger zu Verkäufen zwingen, wenn ihre Anlagerichtlinien sie auf Schwellenländer beschränken. Der Eingriff von MSCI folgte auf monatelange Beratungen über den ungewöhnlich geringen Streubesitz in Indonesien. Gemeint ist der Teil der Aktien, der tatsächlich öffentlich gehandelt werden kann und nicht von kontrollierenden Anteilseignern oder strategischen Investoren gehalten wird. Der Streubesitz liegt in Indonesien im Durchschnitt bei nur 7,5 Prozent und damit niedriger als in allen anderen großen Märkten im asiatisch-pazifischen Raum. Daher wachsen die Zweifel, ob die Indexgewichtung den ausländischen Anlegern tatsächlich zugänglichen Marktanteil widerspiegelt. MSCI erklärte, man habe erwogen, Daten des indonesischen Zentralverwahrers zu verwenden. Wegen erheblicher Zweifel an der Verlässlichkeit der Methodik sei jedoch eine vorläufige Aussetzung nötig, bis Reformen umgesetzt seien. Die Unterscheidung zwischen Schwellen- und Grenzmärkten hat konkrete finanzielle Folgen. Schwellenländer ziehen über Anlagevehikel wie börsengehandelte Fonds, die die Indexzusammensetzung nachbilden müssen, in der Regel Milliarden an passiven Kapitalzuflüssen an. Grenzmärkte sind zwar ebenfalls investierbar, erhalten in globalen Portfolios aber deutlich geringere Gewichtungen und sind oft volatiler und weniger liquide. Das erklärt, warum die MSCI-Warnung unmittelbar Verkaufsdruck auslöste, obwohl sich weder die Unternehmensgewinne noch das Wirtschaftswachstum verändert hatten.
Behörden kündigen Reformen an
Angesichts der drohenden Ausklammerung aus globalen Anlageportfolios kündigten indonesische Behörden rasch Gegenmaßnahmen an. Mahendra Siregar, damals Chef der Finanzaufsicht OJK, stellte am 29. Januar auf einer Pressekonferenz ein umfassendes Reformpaket vor. Er zeigte sich zuversichtlich, dass die Gespräche mit MSCI konstruktiv verlaufen seien. Im Mittelpunkt steht der Vorschlag, den vorgeschriebenen Mindeststreubesitz börsennotierter Unternehmen von 7,5 auf 15 Prozent zu verdoppeln. Damit läge Indonesien näher an den Vorgaben Thailands, aber weiterhin unter den 25 Prozent in Hongkong und Indien. Die Aufsichtsbehörden sagten außerdem zu, Unternehmens- und strategische Investoren bei der Berechnung des Streubesitzes nicht zu berücksichtigen. Zudem wollen sie detaillierte Angaben zu Aktienanteilen über und unter der Schwelle von 5 Prozent für jede Eigentümerkategorie veröffentlichen. Darüber hinaus wollen die Behörden MSCI Transparenzdaten zu den letztlich wirtschaftlich Berechtigten (Ultimate Beneficial Owners, UBOs) bereitstellen. Zunächst sollen die Unternehmen des IDX100-Index erfasst werden. Die Regierung kündigte außerdem an, die Indonesia Stock Exchange zu demutualisieren, also aus einer mitgliedereigenen Organisation in eine gewinnorientierte Kapitalgesellschaft umzuwandeln. Ein Gesetzentwurf dazu soll im ersten Quartal 2026 vorliegen. Marktteilnehmer reagierten mit vorsichtiger Erleichterung. Mohit Mirpuri, Portfoliomanager bei SGMC Capital in Singapur, wertete die Reaktion als Zeichen für die notwendige Übereinstimmung und Entschlossenheit.
Politische Klarheit entsteht meist nach einer Phase der Volatilität, nicht davor. Die Verkäufe der vergangenen zwei Tage waren ziemlich undifferenziert. Historisch gesehen wartet man nicht, bis alles perfekt aussieht, bevor man einsteigt.
Fragen zur Umsetzung bleiben jedoch offen. Die nächste umfassende Überprüfung des Marktes durch MSCI ist für Mai 2026 angesetzt. Die OJK erklärte zudem, gemeinsam mit der Selbstregulierungsorganisation Vorschläge zur Transparenz des Streubesitzes an die Forderungen von MSCI anpassen zu wollen. Analysten zufolge sind die angestrebten 15 Prozent ein Zwischenschritt auf dem Weg zum Endziel von 25 Prozent. Für das Erreichen der höheren Schwelle gibt es jedoch keinen verbindlichen Zeitplan. Unternehmen, die die neuen Vorgaben nicht erfüllen, müssen mit einer Ausschlussregelung rechnen, die für nicht konforme Emittenten auch ein Delisting bedeuten kann.
Führungswechsel nach Markteinbruch
Die Marktkrise forderte am Freitag, dem 30. Januar, erste hochrangige Opfer: Der Chef der indonesischen Finanzaufsicht und Vertreter der Börse traten unter wachsendem Druck zurück, die Glaubwürdigkeit wiederherzustellen. Mahendra Siregar legte sein Amt als OJK-Vorsitzender nieder. Sein Rücktritt sei „eine Form moralischer Verantwortung, um die notwendigen Schritte zur Erholung zu unterstützen“, sagte er. Damit solle eine Herabstufung abgewendet und das Vertrauen der Anleger wiederhergestellt werden. Zuvor waren bereits Inarno Djajadi, der für Kapitalmärkte, Derivate und den Kohlenstoffmarkt zuständige Kommissar, sowie der stellvertretende Kommissar Aditya Jayaantara zurückgetreten. Auch der Vorstandschef der Indonesia Stock Exchange trat zurück. Diese Rücktritte waren die bislang deutlichsten Konsequenzen, die indonesische Behörden nach dem Einbruch zogen. Sie signalisierten, dass strukturelle Reformen eine neue Führung erfordern. Die Rücktritte folgten auf Äußerungen aus Brokerkreisen, die MSCI-Warnungen seien für die Marktaufsicht ein „Schlag ins Gesicht“. Das verdeutlicht den erheblichen Reputationsschaden, den die öffentliche Kritik des Indexanbieters verursacht hat. Analysten betrachteten den Führungswechsel als notwendige Voraussetzung für den Wiederaufbau der Beziehungen zu internationalen Anlegern. Einige warnten jedoch, dass personelle Veränderungen allein die zugrunde liegenden Transparenzmängel, die den Eingriff von MSCI ausgelöst hatten, nicht beheben könnten. Die neue Führung muss die versprochenen Erhöhungen des Streubesitzes und die Offenlegung der Beteiligungsverhältnisse umsetzen, bevor im März die Frist von MSCI zur Behebung der festgestellten Probleme abläuft. Die koordinierten Rücktritte deuteten darauf hin, dass die Politik auf höchster Ebene erkannt hat, dass es angesichts der Krise personelle Konsequenzen braucht, um das Bekenntnis zu internationalen Standards zu bekräftigen. Marktbeobachter merkten an, dass solche Maßnahmen zwar der Glaubwürdigkeit heimischer Institutionen schaden können, aber oft entscheidend sind, um ausländisches Kapital davon zu überzeugen, dass die Behörden Versäumnisse bei der Unternehmensführung ernst nehmen. Die neuen Verantwortlichen müssen schwierige Gespräche mit MSCI führen und zugleich den innenpolitischen Druck börsennotierter Unternehmen bewältigen, die sich gegen eine Verwässerung der Kontrollanteile durch höhere Streubesitzvorgaben wehren.
Politische und finanzpolitische Sorgen verschärfen Marktdruck
Über die unmittelbaren technischen Bedenken von MSCI hinaus spiegelt der Markteinbruch die wachsende Sorge über Indonesiens wirtschaftliche Entwicklung unter Präsident Prabowo Subianto wider, der im Oktober 2024 sein Amt antrat. Anleger sind zunehmend beunruhigt über den finanzpolitischen Kurs der Regierung. Besonders die abrupte Entlassung der angesehenen Finanzministerin Sri Mulyani Indrawati im Jahr 2025 erschütterte das Vertrauen in das Bekenntnis des Landes zu einer umsichtigen Haushaltspolitik. Die Ernennung von Prabowos Neffen Thomas Djiwandono auf einen hohen Posten bei der indonesischen Zentralbank schürte zudem Sorgen über Vetternwirtschaft und politische Einflussnahme auf die Geldpolitik. Diese Personalentscheidungen fielen in eine Phase wachsender Haushaltsdefizite. Die Staatsausgaben nähern sich der gesetzlichen Grenze von 3 Prozent des Bruttoinlandsprodukts. Ein ehrgeiziges landesweites Programm für kostenloses Schulessen ist zwar politisch beliebt, weckt bei Ökonomen aber Sorgen über einen nicht tragfähigen Haushaltsdruck. Gary Tan, ein in Singapur ansässiger Portfoliomanager bei Allspring Global Investments, sagte, die MSCI-Warnung sei in eine besonders fragile Marktphase gefallen.
Die MSCI-Warnung kam zu einem ungünstigen Zeitpunkt. Sie löste bei passiven und benchmarkorientierten Anlegern die typische Reaktion aus: erst verkaufen, dann fragen. Das führte kurzfristig zu einer deutlichen Korrektur.
Das Zusammentreffen politischer Unsicherheit mit Schwächen der Marktstruktur verstärkte die Wirkung der MSCI-Warnung. In einem stabileren politischen Umfeld hätte sie möglicherweise weniger schwer gewogen. Der Rückgang der Rupiah auf 16.770 zum Dollar, knapp über dem Rekordtief von 16.985, spiegelte neben den Turbulenzen am Aktienmarkt auch die finanzpolitischen Sorgen wider. Ratingagenturen prüfen zunehmend die Entwicklung des Haushaltsdefizits. Einige Analysten warnen, dass eine Überschreitung der verfassungsrechtlichen Grenze von 3 Prozent unabhängig von den Problemen bei der MSCI-Einstufung zu einer Herabstufung der Bonität des Staates führen könnte. Prabowos Regierung verteidigt ihre Politik als notwendig für soziale Entwicklung und wirtschaftliche Teilhabe. Die Märkte reagieren jedoch skeptisch auf die Kombination aus höheren Ausgaben und geringerer Unabhängigkeit der Zentralbank.
Herabstufungen durch Wall-Street-Banken erhöhen den Druck
Große internationale Investmentbanken stuften ihre Einschätzung indonesischer Aktien im Verlauf der Krise rasch herab. Goldman Sachs senkte seine Bewertung des Marktes auf „untergewichten“ und warnte, eine tatsächliche Herabstufung durch MSCI könne Kapitalabflüsse zwischen 2,2 und 7,8 Milliarden Dollar auslösen, wenn passive Fonds ihre Portfolios anpassten. Die Goldman-Strategen hielten dieses Szenario zwar für unwahrscheinlich, warnten Anleger jedoch vor anhaltenden Risiken.
Wir gehen davon aus, dass der Markt unter Druck bleibt, und betrachten die aktuellen Kurse nicht als Einstiegsgelegenheit.
Auch UBS senkte seine Empfehlung auf „neutral“ und signalisierte damit geringeres Vertrauen in kurzfristige Renditen. Die Banken verwiesen auf strukturelle makroökonomische Probleme, die über die MSCI-Bedenken hinausgehen: einen schwachen privaten Konsum, ein langsameres Kreditwachstum und ein wachsendes Haushaltsdefizit, das sich den gesetzlichen Grenzen nähert. Ausländische Anleger hatten 2025 bereits 13,96 Billionen Rupiah (834 Millionen Dollar) aus indonesischen Aktien abgezogen. Laut Daten von LSEG war es das schlimmste Jahr für Kapitalabflüsse seit 2020. Der Ausverkauf im Januar beschleunigte diesen Trend: Ausländische Anleger stießen branchenübergreifend und ohne Rücksicht auf Verluste ihre Bestände ab. Nur Aktien aus den Bereichen Transport und Logistik hielten sich während des Einbruchs. Konsumgüter des nicht täglichen Bedarfs, Gesundheitswesen und Immobilien verloren dagegen mehr als 3,6 Prozent. Die gebündelten Verkäufe zeigten, dass benchmarkorientierte Anleger, die Indexgewichtungen abbilden müssen, ihre Positionen unabhängig von den Fundamentaldaten einzelner Unternehmen reduzierten. Aldo Perkasa, Forschungsleiter bei PT Trimegah Sekuritas Indonesia, betonte, die offiziellen Erklärungen hätten die Anleger nicht beruhigt. Der Markt brauche von den Aufsichtsbehörden einen klareren Plan, wie sie eine Einigung mit MSCI erreichen wollen.
Zeitplan für Reformen und Marktstabilität
Den indonesischen Behörden bleibt nun nur ein knappes Zeitfenster, um vor der nächsten Überprüfung durch MSCI konkrete Fortschritte nachzuweisen. Der Indexanbieter will die Entwicklung weiter beobachten und sich mit der OJK sowie der Indonesia Stock Exchange austauschen. Weitere Schritte sollen bei Bedarf bekannt gegeben werden. Die Aufsichtsbehörden haben sich zum Ziel gesetzt, die unmittelbaren Transparenzprobleme bis März zu lösen. Die umfangreicheren Erhöhungen des vorgeschriebenen Streubesitzes dürften jedoch länger dauern. Unternehmen, die die neue Schwelle von 15 Prozent nicht erreichen, müssen mit einer Ausschlussregelung rechnen. Einzelheiten zu den Delisting-Verfahren werden noch ausgearbeitet. Für Anleger kommt es in den nächsten Monaten auf eine genaue Beobachtung der Umsetzung an. Josua Pardede, Chefvolkswirt der PermataBank, stellte fest, dass der technisch bedingte Kursverfall nicht zu den fundamentalen Wirtschaftsindikatoren passe.
Der zweitägige Ausverkauf wirkt weniger wie eine Reaktion auf die Fundamentaldaten als wie eine Neubewertung des Risikos, vom Markt ausgeschlossen zu werden.
Er erwartet, dass die Märkte von Nachrichten bestimmt bleiben, bis konkrete Belege für mehr Transparenz und eine strengere Haushaltsdisziplin vorliegen. Die Entwicklung der Rupiah wird als Gradmesser des Vertrauens dienen. Die Währung muss sich bei unter 17.000 je Dollar stabilisieren, um weiteren Inflationsdruck zu verhindern. Ob Indonesien seinen Status als Schwellenmarkt vollständig behaupten kann, hängt davon ab, ob die neue Führung der Aufsichtsbehörden die versprochenen Reformen umsetzt und Zentralbank sowie Finanzministerium ihre Glaubwürdigkeit bei der makroökonomischen Steuerung wiederherstellen. Ein Erfolg würde verhindern, dass Indonesien wie Vietnam, Bangladesch und Pakistan in die Kategorie der Grenzmärkte abrutscht, und dem Land den Zugang zu den Billionen Dollar erhalten, die Schwellenländerindizes abbilden.
Die wichtigsten Punkte
- Der Jakarta Composite Index verlor Ende Januar innerhalb von zwei Tagen rund 16,7 Prozent. Dadurch wurden 80 Milliarden Dollar an Börsenwert vernichtet und der Handel zeitweise ausgesetzt.
- MSCI Inc. warnte wegen Transparenzproblemen und eines geringen vorgeschriebenen Streubesitzes vor einer möglichen Herabstufung vom Schwellen- zum Grenzmarkt.
- Indonesische Aufsichtsbehörden versprachen, die Mindestanforderung an den Streubesitz von 7,5 auf 15 Prozent zu erhöhen und die Offenlegung von Beteiligungen bis März zu verbessern.
- Nach der Krise traten führende Finanzverantwortliche zurück, darunter OJK-Chef Mahendra Siregar und Mitglieder der Führung der Indonesia Stock Exchange.
- Goldman Sachs warnte, eine Herabstufung könne Kapitalabflüsse von 2,2 bis 7,8 Milliarden Dollar auslösen. Die Bank senkte ihre Bewertung auf „untergewichten“.
- Ausländische Anleger verkauften 2025 indonesische Aktien im Wert von 834 Millionen Dollar. Die Rupiah fiel auf ein Rekordtief von knapp 16.985 zum US-Dollar.
- Politische Sorgen, darunter die Entlassung von Finanzministerin Sri Mulyani und die Ernennung des Neffen des Präsidenten zur Zentralbank, haben das Vertrauen in die Haushaltspolitik erschüttert.