Strategische Neuausrichtung staatlicher Branchenführer
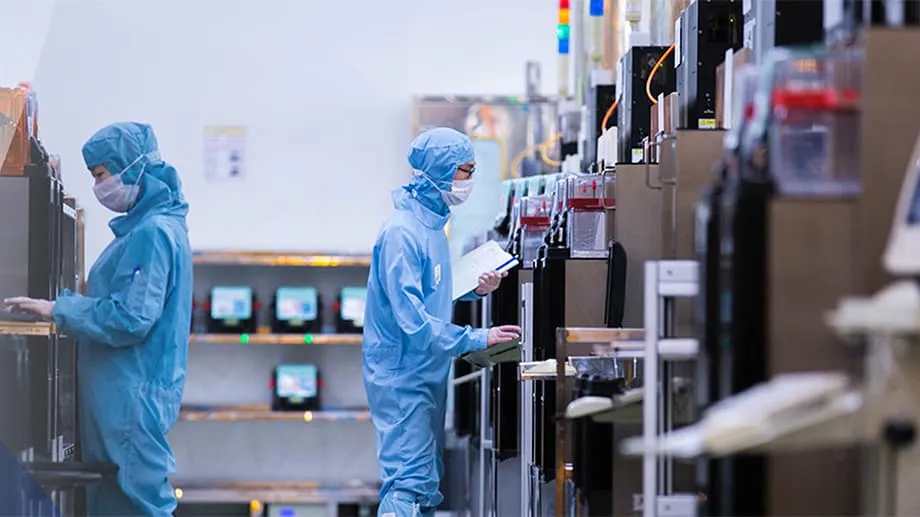
Die Halbleiterindustrie in China befindet sich in einem tiefgreifenden Wandel: Die größten Auftragsfertiger für Chips leiten eine aggressive Konsolidierung ein. Die Semiconductor Manufacturing International Corporation, bekannt als SMIC, und Hua Hong Semiconductor haben getrennte Übernahmen im Milliardenumfang angekündigt, um wichtige Tochtergesellschaften einzugliedern. Die Schritte markieren eine Abkehr von der zersplitterten Expansion, die das vergangene Jahrzehnt geprägt hat, und läuten eine neue Ära ein, in der die Bündelung von Ressourcen und operative Effizienz im Mittelpunkt stehen.
Inhalt
SMIC will die vollständige Kontrolle über seine in Peking ansässige Tochter Semiconductor Manufacturing North China übernehmen. Der Wert der Transaktion beläuft sich auf rund 40,6 Milliarden Yuan oder 5,8 Milliarden US-Dollar. Hua Hong wiederum hat es auf Shanghai Huali Microelectronics abgesehen. Das Unternehmen plant, für 8,27 Milliarden Yuan oder rund 1,2 Milliarden US-Dollar eine Beteiligung von 97,5 Prozent an der Schwester-Foundry zu erwerben. Die Transaktionen sind keine Einzelfälle, sondern bilden den Auftakt zu einem breiter angelegten, politisch vorangetriebenen Umbau der Branche.
Der Zeitpunkt der Ankündigungen ist bedeutsam. Beide Geschäfte wurden innerhalb weniger Tage bekannt gegeben und deuten auf ein abgestimmtes Vorgehen bei der Umstrukturierung der Branche hin. Damit sollen die Herausforderungen durch das komplexe globale Umfeld und den Druck auf dem heimischen Markt angegangen werden. Indem die Foundries die Kontrolle über ihre Fertigungsanlagen festigen, können sie interne Konkurrenz ausschalten und Kapital gezielter in nationale Prioritäten lenken.
Die Grenzen durch Exportkontrollen
Ein wesentlicher Treiber der Umstrukturierung ist der äußere Druck durch die von den USA angeführten Exportkontrollen. Diese Beschränkungen haben Chinas Zugang zu modernster Fertigungsausrüstung stark eingeschränkt, insbesondere zu Anlagen für die Extrem-Ultraviolett-Lithografie. Ohne diese Maschinen ist es äußerst schwierig und teuer, Chips in den fortschrittlichsten Strukturgrößen herzustellen, etwa mit 3 oder 2 Nanometern.
Infolgedessen verschiebt sich der Schwerpunkt der Branche. Die durch internationale Sanktionen auferlegten Beschränkungen haben heimische Hersteller gezwungen, ihre technologischen Fahrpläne zu überdenken. Statt Ressourcen in ein möglicherweise aussichtsloses Rennen um die absolute Spitzenposition zu stecken, konzentrieren sich die Unternehmen verstärkt auf Bereiche, in denen sie wettbewerbsfähig und unabhängig bleiben können.
Durch die Konsolidierung können SMIC und Hua Hong besser mit den Sanktionen umgehen. Größere, vereinte Unternehmen sind besser in der Lage, die hohen Kosten der weiterhin verfügbaren Ausrüstung zu schultern. Zudem können sie die komplexen Mehrfachstrukturierungsverfahren einsetzen, die nötig sind, um mit Deep-Ultraviolett-Lithografie etwas ältere Logikchips herzustellen. Bei dieser strukturellen Veränderung geht es ebenso sehr um den Umgang mit politischen Risiken wie um bessere Fertigungsmargen.
Der anhaltende Wert älterer Strukturgrößen
Während sich die Schlagzeilen häufig auf die kleinsten und fortschrittlichsten Transistoren konzentrieren, ist der Großteil des globalen Halbleitermarktes auf sogenannte ältere Strukturgrößen angewiesen. Dazu zählen Fertigungsverfahren ab 28 Nanometern, darunter Technologien mit 40, 55 und 65 Nanometern. Diese Strukturgrößen sind keineswegs überholt, sondern für zahlreiche Anwendungen unverzichtbar.
Mikrocontroller für Autos, integrierte Schaltungen für das Energiemanagement, Displaytreiber und Kommunikationschips werden überwiegend mit diesen älteren Verfahren hergestellt. Die globale Pandemie hat gezeigt, wie anfällig die Lieferketten in diesem Segment sind. Massive Engpässe bei Chips mit älteren Strukturgrößen brachten die Produktion von Autos und Unterhaltungselektronik weltweit durcheinander. China erkannte diese Schwachstelle und hat seitdem umfangreiche Investitionen in den Ausbau der Kapazitäten in diesem Bereich gelenkt.
Branchenprognosen zufolge wird bis Mitte der 2020er-Jahre mehr als die Hälfte des weltweiten Zuwachses an Fertigungskapazitäten für ältere Strukturgrößen in China entstehen. Hua Hong will durch die Übernahme von Huali seine Kapazität bei 40- und 65-Nanometer-Technologien um rund 38.000 Wafer pro Monat erhöhen. Diese Expansion verfolgt zwei Ziele: Sie verringert die Abhängigkeit von ausländischen Zulieferern bei der Versorgung der heimischen Wirtschaft und positioniert chinesische Foundries als kostengünstige Anbieter großer Stückzahlen für globale Märkte, die weiterhin auf diese Komponenten angewiesen sind.
Die finanzielle Struktur der Konsolidierung
Die finanzielle Konstruktion der Geschäfte verdeutlicht die besondere Rolle staatlichen Kapitals in der chinesischen Halbleiterbranche. Bei beiden Transaktionen sind die Verkäufer hauptsächlich staatlich gestützte Investmentfonds. Zu den Verkäufern bei SMIC zählen der China Integrated Circuit Industry Investment Fund, oft als „Big Fund“ bezeichnet, sowie mehrere kommunale Investmentgesellschaften aus Peking.
Diese Entwicklung veranschaulicht den Lebenszyklus staatlich gestützter Industriefinanzierung. Der Big Fund sammelte in seinen ersten drei Phasen Hunderte Milliarden Yuan ein, um die Branche anzuschieben. Nun, da einige Unternehmen einen gewissen Reifegrad erreicht haben, will sich der Staat aus diesen Beteiligungen zurückziehen und das Kapital in neue Prioritäten umschichten. Indem sie ihre Anteile an die Foundries verkaufen, sichern sich die Fonds Erträge, während die Foundries die vollständige Kontrolle über ihre Gewinne erhalten.
SMIC und Hua Hong wollen die Übernahmen größtenteils durch die Ausgabe neuer Aktien finanzieren. Das ist möglich, weil ihre Aktienkurse nahe Mehrjahreshöchstständen notieren. Für die aussteigenden Investoren versprechen die Transaktionen erhebliche Gewinne. Den übernehmenden Unternehmen hilft die Finanzierung über Aktien statt Bargeld, ihre Liquidität für den laufenden Betrieb und die Forschung zu bewahren. Diese Finanzkonstruktion stärkt die Bilanzen der nationalen Branchenführer und ermöglicht es dem Staat zugleich, Kapital in die nächste Welle technologischer Entwicklung umzulenken, etwa in die Fertigung von Anlagen oder in fortschrittliche Chipgehäuse.
Interne Konkurrenz ausschalten
Auf operativer Ebene sollen die Zusammenschlüsse Ineffizienzen beheben, die durch die rasche und mitunter chaotische Expansion der vergangenen Jahre entstanden sind. Bei SMIC ist die Übernahme der verbleibenden 49-Prozent-Beteiligung an der Pekinger Tochtergesellschaft ein direkter Schritt zur Bündelung der Gewinne. Der Standort in Peking ist einer der profitabelsten unter den zehn Fabriken von SMIC. Bislang floss nahezu die Hälfte seiner Gewinne an Minderheitsaktionäre. Durch den Kauf ihrer Anteile behält SMIC künftig sämtliche Erträge.
Hua Hong steht vor einem anderen, aber ebenso dringenden Problem. Das Unternehmen konzentrierte sich traditionell auf Spezialverfahren, während das Übernahmeziel Huali Microelectronics auf fortschrittliche Logikchips ausgerichtet war. Ihre Produktlinien begannen sich jedoch zu überschneiden, insbesondere als Huali seine Kompetenzen bei 28- und 14-Nanometer-Technologien ausbaute. Dadurch entstand interne Konkurrenz: Zwei Schwesterunternehmen konkurrierten im Grunde um dieselben Kunden und Ressourcen.
Die Übernahme löst diesen Konflikt. Sie bündelt Kapazitäten und Ressourcen und ermöglicht es dem vereinten Unternehmen, dem Markt eine klare Strategie zu präsentieren. Außerdem werden doppelte Forschungs- und Entwicklungsarbeiten vermieden und der Verwaltungsaufwand verringert. Diese Neuordnung ist notwendig, um in einer Branche zu bestehen, in der die Größe zunehmend über den Erfolg entscheidet.
Auswirkungen auf die globalen Märkte
Der aggressive Ausbau chinesischer Kapazitäten bei älteren Strukturgrößen wird die globale Halbleiterlandschaft unweigerlich verändern. Wenn chinesische Foundries jeden Monat Zehntausende zusätzliche Wafer in die Fertigung bringen, droht bei älteren Chips ein Überangebot. Das wachsende Angebot dürfte die Preise unter Druck setzen und die Margen von Wettbewerbern in Taiwan, Japan und Südostasien schmälern, die stark auf diese Segmente angewiesen sind.
Foundries in diesen Regionen könnten mit staatlich gestützten chinesischen Unternehmen konkurrieren müssen, die es sich leisten können, mit geringeren Margen zu arbeiten, um Marktanteile zu gewinnen. Das könnte den Weltmarkt in zwei Bereiche spalten. Im einen könnten preissensible Kunden aus Kostengründen und wegen einer stabilen Versorgung aus China beziehen. Der andere könnte westliche Unternehmen umfassen, die aus geopolitischen Gründen oder wegen regulatorischer Vorgaben trotz höherer Kosten aktiv auf eine Fertigung in China verzichten.
Einige westliche Unternehmen haben bereits damit begonnen, ihre Lieferketten zu diversifizieren und ihre Abhängigkeit von China zu verringern, um Risiken durch Exportkontrollen und beim Schutz geistigen Eigentums einzudämmen. Das deutet darauf hin, dass chinesische Foundries zwar einen erheblichen Anteil des Marktes für ältere Strukturgrößen erobern werden, etablierte Wettbewerber in Regionen mit enger Ausrichtung an der US-Handelspolitik aber möglicherweise nicht vollständig verdrängen können.
Risiken einer raschen Expansion
Trotz der strategischen Gründe für eine Konsolidierung ist der weitere Weg nicht ohne Risiken. Die Geschichte der chinesischen Chipindustrie ist von gescheiterten Projekten geprägt, bei denen Milliarden an staatlichen Fördermitteln verloren gingen. Eines der bekanntesten Beispiele ist Wuhan Hongxin Semiconductor. Das Projekt sollte zu einer Foundry von Weltklasse werden, scheiterte jedoch 2020 an der Insolvenz, nachdem mehr als 15 Milliarden Yuan ausgegeben worden waren, ohne auch nur einen einzigen kommerziellen Chip zu produzieren.
Auch jüngere Fehlschläge wie das Projekt Wusheng Electronics in Shanghai zeigen, dass nicht jedes Vorhaben erfolgreich sein wird. Überkapazitäten bleiben eine dauerhafte Gefahr. Wächst die Nachfrage nach Chips mit älteren Strukturgrößen nicht so schnell wie das neue Angebot, drohen der Branche heftige Preiskämpfe und finanzielle Verluste. Zudem bringt die Integration großer Übernahmen operative Herausforderungen mit sich. Die Zusammenführung von Unternehmenskulturen, die Abstimmung von Fertigungsprozessen und der Umgang mit der höheren Verschuldung können selbst die leistungsfähigsten Managementteams belasten.
Die Aufsichtsbehörden haben zudem Antidumpinguntersuchungen zu ausländischen Analogchips eingeleitet. Das signalisiert eine protektionistische Haltung, die Gegenmaßnahmen nach sich ziehen könnte. Die Konsolidierung schafft zwar stärkere nationale Branchenführer, bündelt aber auch Risiken. Wenn ein großes konsolidiertes Unternehmen auf technologische Hindernisse stößt oder mit schweren Sanktionen belegt wird, wären die Folgen für die heimische Lieferkette systemischer und nicht auf einen Einzelfall begrenzt.
Die wichtigsten Punkte
- SMIC übernimmt für 5,8 Milliarden US-Dollar die vollständige Kontrolle über seine Pekinger Tochtergesellschaft und bündelt damit die Gewinne.
- Hua Hong kauft für 1,2 Milliarden US-Dollar eine Beteiligung von 97,5 Prozent an der Schwester-Foundry Shanghai Huali Microelectronics.
- Die Geschäfte spiegeln den Wechsel von zersplitterter Expansion hin zum Aufbau staatlich gestützter nationaler Branchenführer wider.
- US-Exportkontrollen zwingen die Branche, sich strategisch auf ältere Strukturgrößen statt auf Spitzenverfahren zu konzentrieren.
- Ältere Strukturgrößen ab 28 Nanometern sind für die Automobilindustrie sowie für Industrie- und Unterhaltungselektronik entscheidend.
- Staatliche Investmentfonds ziehen sich zurück, um Kapital für neue technologische Prioritäten freizusetzen.
- Die Konsolidierung beseitigt interne Konkurrenz und verbessert die operative Effizienz.
- Das größere Angebot aus China könnte die globalen Preise für ältere Chips unter Druck setzen.
- Zu den Branchenrisiken zählen Überkapazitäten, Schwierigkeiten bei der Integration und mögliche Handelsvergeltungsmaßnahmen.