Ein Vorzeigezug trifft auf die Realität der Bilanz
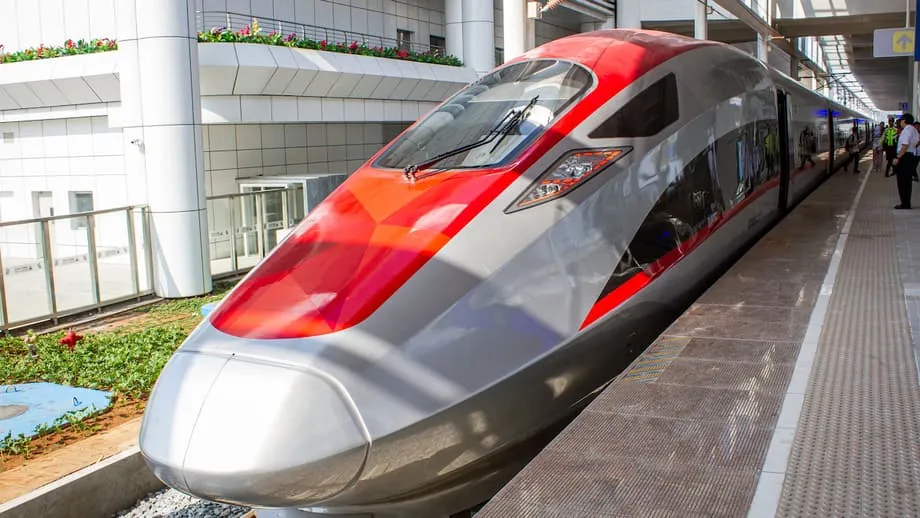
Indonesiens erste Hochgeschwindigkeitsbahn, die Strecke von Jakarta nach Bandung, bekannt als Whoosh, ist ein technologischer Meilenstein für Südostasien. Sie verkürzt die Fahrzeit auf etwa 40 bis 45 Minuten, ersetzt unberechenbare Straßenfahrten und zeigt, wie chinesische Bahntechnik auf indonesischem Boden zum Einsatz kommt. Der Erfolg ist real. Ebenso real ist die finanzielle Belastung. Die Schulden des Projekts, die durch höhere als erwartete Kosten und Kredite der China Development Bank geprägt sind, lasten inzwischen schwer auf den indonesischen Staatsunternehmen, die die Mehrheit der Anteile halten. Die Entscheidungen der kommenden Monate zu Umschuldung, Subventionen und Unternehmensführung werden darüber bestimmen, ob Whoosh zu einer dauerhaften Verkehrsschlagader wird oder zu einem anhaltenden fiskalischen Problem.
Inhalt
- Ein Vorzeigezug trifft auf die Realität der Bilanz
- Warum der finanzielle Druck wächst
- Wie die Finanzierung funktioniert
- Die Mehrkosten und ihre Ursachen
- Fahrgastzahlen, Fahrpreise und Wirtschaftlichkeit
- Wer trägt das Risiko und wo verschwimmen die Grenzen zwischen Unternehmen und Staat?
- Welche Optionen Indonesien derzeit prüft
- Neuverhandlungen mit der China Development Bank
- Trennung von Infrastruktur und Betrieb
- Kapitalzuführungen oder neue Investoren
- Betriebliche Verbesserungen und Einnahmen außerhalb des Fahrkartenverkaufs
- Wie der Fall im Vergleich zu Erzählungen über Schuldenfallen einzuordnen ist
- Fragen zu Unternehmensführung und Transparenz
- Könnte eine Verlängerung die Wirtschaftlichkeit verbessern?
- Wie Erfolg in den nächsten 24 Monaten aussehen könnte
- Das Wichtigste
Die Zahlen verdeutlichen die Herausforderung. Die Baukosten stiegen von einer ursprünglichen Schätzung von knapp 6,1 Milliarden US-Dollar auf rund 7,2 bis 7,3 Milliarden US-Dollar, nachdem die Kosten um etwa 1,2 Milliarden US-Dollar überschritten worden waren. Rund drei Viertel der Finanzierung stammten aus Krediten der China Development Bank mit einer ursprünglichen Laufzeit von 40 Jahren, einer tilgungsfreien Zeit von zehn Jahren und einem Zinssatz von 2 Prozent auf den Hauptkredit. Weitere Kredite zur Deckung der Mehrkosten waren mit einem höheren Zinssatz von Berichten zufolge rund 3,4 Prozent verbunden. Diese Veränderung hat zusammen mit einer geringeren Auslastung als prognostiziert die Verluste auf das indonesische Konsortium und dessen größtes Mitglied, PT Kereta Api Indonesia, besser bekannt als KAI, verlagert.
Auch politisch steht viel auf dem Spiel. Die indonesische Regierung hat darauf bestanden, Whoosh sei als Projekt zwischen Unternehmen und nicht als staatliche Verpflichtung strukturiert worden. Zugleich ist der Staat über seine Unternehmen Mehrheitseigentümer, und der öffentliche Druck ist groß, wenn nationale Vorzeigeunternehmen rote Zahlen schreiben. Im Zentrum der aktuellen Debatte steht diese Spannung zwischen rechtlicher Form und wirtschaftlicher Realität. Die Verantwortlichen prüfen derzeit eine Kombination aus Neuverhandlungen der Kredite mit China, Haushaltshilfen für den laufenden Betrieb und Änderungen bei der Aufteilung von Vermögenswerten und Zuständigkeiten zwischen Betreiber und Staat.
Warum der finanzielle Druck wächst
Whoosh nahm im Oktober 2023 den kommerziellen Betrieb auf, nachdem es zu Verzögerungen bei Grunderwerb, Bauarbeiten und infolge der Pandemie gekommen war. Bis Mitte 2025 hatte die Bahn Millionen Fahrgäste befördert und verzeichnete eine stetige Nachfrage an Wochenenden. An Werktagen lag der Durchschnitt bei mehreren Zehntausend Fahrgästen, an Wochenenden höher. Das liegt deutlich unter den frühen Prognosen, die im Schnitt Zehntausende Fahrgäste pro Tag vorsahen. Geringere Ticketeinnahmen als erwartet treffen auf hohe Betriebskosten und steigende Zinsaufwendungen.
KCIC, das Gemeinschaftsunternehmen, das Whoosh betreibt, meldete 2024 und im ersten Halbjahr 2025 Verluste. Das indonesische Mutterkonsortium PSBI verzeichnete in denselben Zeiträumen Verluste in Billionenhöhe in Rupiah. KAI trägt als größter Anteilseigner von PSBI den größten Teil der Belastung. Die neue Führung des Unternehmens hat sich ungewöhnlich offen zu den Risiken geäußert, die Whoosh für die Finanzen von KAI mit sich bringt.
Bei einer jüngsten Anhörung im Parlament warnte KAI-Präsident Bobby Rasyidin die Abgeordneten vor dem Ernst der Lage. Er beschrieb die finanzielle Belastung für KAI und den Betreiber als explosives Risiko, wenn es nicht eingedämmt werde.
Wir prüfen die Probleme von KCIC, die einer Zeitbombe ähneln.
Die Warnung fand Anklang, weil sie mit dem übereinstimmte, was Investoren und Analysten bereits in den Zahlen erkannten. Während der bis 2028 laufenden tilgungsfreien Zeit sind die Zinszahlungen für den ursprünglichen Kredit tragbar. Die Bedienung der zusätzlichen Kredite mit höherem Zinssatz und die Vorbereitung auf die Rückzahlung des Kreditbetrags nach Ende der tilgungsfreien Zeit führen zu steigenden Kosten. Ohne stärkere Einnahmequellen nimmt der Druck auf den Cashflow von Jahr zu Jahr zu.
Wie die Finanzierung funktioniert
Eigentümer und Betreiber von Whoosh ist PT Kereta Cepat Indonesia China, kurz KCIC, ein Gemeinschaftsunternehmen mit indonesischen Anteilen von 60 Prozent und chinesischen Anteilen von 40 Prozent. Auf indonesischer Seite vereint PSBI mehrere Staatsunternehmen, wobei KAI den größten Anteil hält. Zu den chinesischen Beteiligten gehören Bahnbauunternehmen, Schienenfahrzeughersteller sowie Signal- und Kommunikationsfirmen. Die gesamte Hochgeschwindigkeitstechnik auf der Strecke stammt aus China, von den Zügen des Typs CR400AF Yawan bis hin zu Signaltechnik und Elektrifizierung.
Der Großteil der Projektfinanzierung stammt aus Krediten. Die China Development Bank finanzierte rund 75 Prozent der Gesamtkosten über langfristige Kredite. Reuters berichtete, dass das ursprüngliche Kreditpaket eine Laufzeit von 40 Jahren und eine tilgungsfreie Zeit von zehn Jahren bei einem Zinssatz von 2 Prozent umfasst. Für die Mehrkosten waren zusätzliche Kredite erforderlich, für die China höhere Zinssätze im mittleren Drei-Prozent-Bereich vorschlug. Indonesien stimmte Ende 2023 einer begrenzten staatlichen Garantie für den neuen Kredit zu, nachdem es diesen Schritt zuvor abgelehnt hatte. KAI nahm zudem direkte Kredite bei der China Development Bank auf, um Teile der Mehrkosten zu decken; die Zinssätze lagen Berichten zufolge zwischen 3,7 und 3,8 Prozent.
Diese Einzelheiten sind wichtig, weil sie die Zahlungsverpflichtungen bestimmen, die KCIC und damit auch seine Anteilseigner erfüllen müssen. Eine tilgungsfreie Zeit verschiebt die Rückzahlung des Kreditbetrags, nicht aber die Zinszahlungen. Sobald die Tilgung beginnt, steigen die jährlichen Kosten des Schuldendienstes, insbesondere wenn ein Teil der Schulden mit einem höheren Zinssatz belegt ist. Deshalb konzentrieren sich die Verantwortlichen auf zwei Stellschrauben: die Betriebsleistung des Projekts zu verbessern und die Kreditbedingungen an realistischere Einnahmeerwartungen anzupassen.
Die Mehrkosten und ihre Ursachen
Der Kostenanstieg ist der Kern der aktuellen Misere. Die Kosten pro Streckenkilometer wurden auf rund 52 Millionen US-Dollar geschätzt und liegen damit über den Werten in China und Europa. Die Projektträger verweisen auf die geologischen Verhältnisse in Westjava, den Tunnelbau, komplexe Bauarbeiten und den schwierigen Grunderwerb als Ursachen der höheren Kosten. Auch die Pandemie beeinträchtigte Zeitpläne und Logistik und trieb die Ausgaben in die Höhe.
Diese Umstände ändern nichts daran, dass Indonesien einer teureren Finanzierung zustimmte als den Alternativen, die einst geprüft worden waren. Als das Projekt 2015 erstmals vergeben wurde, umfasste Japans Angebot eine Finanzierung zu sehr niedrigen, Berichten zufolge bei etwa 0,1 Prozent liegenden Zinssätzen. Indonesien entschied sich für Chinas Vorschlag, der auf eine schnelle Fertigstellung, Gemeinschaftsunternehmen und Technologietransfer setzte. Die von Peking unterstützten Kredite waren kommerziell und nicht vergünstigt. Diese Entscheidung war strategisch, doch sie brachte Kapitalkosten mit sich, die nun, da die betrieblichen Cashflows knapp sind, schwerer wiegen.
Indonesiens Zustimmung zu einer staatlichen Garantie für den zusätzlichen Kredit während der Phase der Kostenüberschreitung signalisierte einen Kurswechsel. In der Öffentlichkeit war das Projekt als unternehmerisches Risiko dargestellt worden, das vom Konsortium getragen werde. Die begrenzte Garantie räumte ein, dass die Gläubiger vor der Auszahlung weiterer Mittel zusätzliche Sicherheiten verlangten. Damit verwischte sie zumindest teilweise die Grenze zwischen Unternehmens- und Staatsschulden.
Fahrgastzahlen, Fahrpreise und Wirtschaftlichkeit
Bei jeder Hochgeschwindigkeitsbahn stellt sich die zentrale Frage, ob sie genug Fahrgäste zu tragfähigen Fahrpreisen anziehen kann, um die Betriebskosten zu decken und zum Schuldendienst beizutragen. Whoosh bietet klare Vorteile für Reisende, denen Zeit und Verlässlichkeit wichtig sind. Die Bahn ist weniger anfällig für Staus und Wetter. Sie verfügt über moderne Bahnhöfe und Annehmlichkeiten. Auf der Strecke Jakarta–Bandung gab es jedoch bereits konventionelle Bahnverbindungen mit Dutzenden täglichen Fahrten, und Expressbusse auf der Straße konkurrieren mit aggressiven Preisen.
Die Fahrpreise müssen eine schwierige Balance finden. Sind sie zu hoch, sinken die Fahrgastzahlen. Sind sie zu niedrig, wachsen die Einnahmeausfälle. Frühere Zahlen wiesen während des anfänglichen Betriebs rund 13.000 Fahrgäste pro Tag aus; 2024 und bis ins Jahr 2025 stiegen die Zahlen dann. Durchschnittlich 16.000 bis 18.000 Fahrgäste an Werktagen und höhere Werte an Wochenenden deuten darauf hin, dass sich der Markt noch entwickelt. Das Unternehmen hat Zubringerbusse und bessere Verbindungen auf der letzten Meile beworben. Der Zugang zu den Bahnhöfen und die Einbindung in den städtischen Nahverkehr sind jedoch noch nicht abgeschlossen.
Weltweit reichen Ticketeinnahmen allein nur selten aus, um Hochgeschwindigkeitsbahnen zu finanzieren. Das Geschäftsmodell hängt von der Entwicklung des Bahnhofsumfelds, gewerblichen Mietflächen und steigenden Bodenwerten ab. Indonesische Behörden und Projektentwickler haben begonnen, eine verkehrsorientierte Stadtentwicklung rund um die Bahnhöfe in Halim, Padalarang und Tegalluar zu planen. Diese Strategie kann langfristig helfen, erfordert aber abgestimmte Flächennutzungspläne, Verkehrsverbindungen und privates Kapital. Kurzfristig muss KCIC eine Finanzierungslücke überbrücken, bevor sich Einnahmen außerhalb des Fahrkartenverkaufs entwickeln.
Wer trägt das Risiko und wo verschwimmen die Grenzen zwischen Unternehmen und Staat?
Whoosh sollte von Anfang an außerhalb des Staatshaushalts angesiedelt sein. Die Konsortialstruktur sollte die Steuerzahler abschirmen und zugleich den Staatsunternehmen eine führende Rolle ermöglichen. Die Realität ist komplizierter. KAI meldete Verluste im Zusammenhang mit seiner Rolle im Konsortium. Auch andere indonesische Mitglieder, darunter Bau- und Mautstraßenunternehmen, mussten Verluste hinnehmen. Zugleich ist die neue staatliche Holding für Staatsvermögen, bekannt als Danantara, in die Aufsicht und die Suche nach Lösungen einbezogen worden.
Finanzminister Purbaya Yudhi Sadewa machte die Haltung der Regierung in öffentlichen Äußerungen deutlich. Er lehnte es ab, Whoosh-Schulden aus dem Staatshaushalt zu begleichen, und drängte auf Lösungen innerhalb des Systems staatlicher Unternehmen.
Wir werden den Staatshaushalt nicht zur Deckung dieser Schulden verwenden.
Diese Haltung spiegelt eine harte Lehre aus Großprojekten weltweit wider. Sobald Regierungen direkte finanzielle Verantwortung für ein angeschlagenes Projekt übernehmen, kann die Belastung immer weiter anwachsen. Doch ein Heraushalten ist keine tragfähige Option, wenn wichtige Staatsunternehmen unter Liquiditäts- oder Solvenzprobleme zu geraten drohen. Indonesien hat bereits Schritte unternommen, um einen Teil der Betriebskosten zu tragen: Haushaltshilfen sollen den laufenden Betrieb stabilisieren, während über eine längerfristige Umschuldung verhandelt wird. Diesen Ausgleich versuchen die politischen Entscheidungsträger zu finden: den Betrieb aufrechterhalten, zentrale Staatsunternehmen schützen und vermeiden, dass Unternehmensverbindlichkeiten zu staatlichen werden.
Welche Optionen Indonesien derzeit prüft
Vertreter der Regierung und der Unternehmen haben mehrere Optionen auf den Tisch gelegt. Jede bringt Zielkonflikte mit sich.
Neuverhandlungen mit der China Development Bank
Der praktikabelste Weg wäre, längere Laufzeiten, niedrigere Zinsaufschläge oder flexiblere Rückzahlungspläne auszuhandeln. Eine Verlängerung der Laufzeiten und eine gleichmäßigere Verteilung der Tilgung über das Ende der tilgungsfreien Zeit hinaus könnten die jährliche Belastung verringern. Indonesien hat außerdem Rückzahlungen in mehreren Währungen geprüft, um die Zahlungsströme besser abzustimmen und Wechselkursrisiken zu begrenzen.
Trennung von Infrastruktur und Betrieb
Ein Ansatz wäre eine formelle Aufteilung, bei der der Staat oder eine beauftragte Behörde die Verantwortung für Gleise und Bahnhöfe übernimmt, während KCIC oder KAI sich auf Züge und Kundenservice konzentriert. Der Betreiber würde eine Nutzungsgebühr zahlen; die Infrastrukturseite könnte wie andere öffentliche Vermögenswerte behandelt und aus dem Haushalt unterstützt werden. Das ähnelt Modellen in Teilen Europas und könnte die Zuständigkeiten klarer regeln.
Kapitalzuführungen oder neue Investoren
Frisches Eigenkapital könnte die Verschuldung und die Zinskosten senken. Dafür wäre wahrscheinlich staatliche Unterstützung für die indonesischen Anteilseigner nötig, was dem Ziel widerspricht, die Haushaltsbelastung zu begrenzen. Neue Investoren an Bord zu holen, ist angesichts der geopolitischen Lage und der Notwendigkeit eines einheitlichen Betriebs kompliziert. Dennoch bleibt es eine theoretische Möglichkeit, falls sich ein glaubwürdiger Partner finden lässt.
Betriebliche Verbesserungen und Einnahmen außerhalb des Fahrkartenverkaufs
Mehr Fahrgäste sind entscheidend. Bessere Bahnhofszugänge, integrierte Tickets für Pendlerverbindungen und gezielte Preisgestaltung können die Auslastung erhöhen, ohne die Einnahmen zu schmälern. Projekte im Bahnhofsumfeld können Mieteinnahmen und einmalige Erlöse aus der Verwertung von Grundstücken bringen. Diese Schritte brauchen Zeit, sind aber für die langfristige Wirtschaftlichkeit unerlässlich.
Wie der Fall im Vergleich zu Erzählungen über Schuldenfallen einzuordnen ist
In der öffentlichen Debatte wird oft der Hafen von Hambantota in Sri Lanka angeführt, der nach einer Schuldenkrise langfristig verpachtet wurde. Der Vergleich hat politisches Gewicht, doch die Strukturen unterscheiden sich. Whoosh ist ein inländischer Bahndienst, der von einem Gemeinschaftsunternehmen betrieben wird, an dem Indonesien über seine Mehrheitsbeteiligung die Kontrolle hält. Die Schulden liegen bei einer Unternehmensgruppe mit Verbindungen zu Staatsunternehmen, nicht beim Finanzministerium. China ist Kreditgeber und Technologiepartner, aber nicht Konzessionsnehmer eines strategischen Hafens.
Andere Fälle aus der Region liefern hilfreichere Anhaltspunkte. Malaysia verhandelte den Vertrag für die East Coast Rail Link neu, um die Kosten zu senken und Zuständigkeiten neu festzulegen. Kenia änderte die Rückzahlungsbedingungen für seine Normalspurbahn, um die Belastung zu verringern. In beiden Fällen wurden die Schulden durch die Umstrukturierung nicht aufgehoben, aber die Rückzahlung wurde tragbarer und die betriebliche Kontrolle klarer geregelt. In diese Richtung scheint Indonesien zu gehen.
Chinesische Vertreter haben Bereitschaft signalisiert, bei der Stabilisierung von Whoosh mitzuarbeiten, und erkennen die Bedeutung des Projekts als Vorzeigeprojekt der Neuen Seidenstraße an. Peking hat wenig Anreiz, einen Partner in eine Krise zu treiben. Auch Indonesien profitiert von einer konstruktiven Lösung, die den Betrieb aufrechterhält, seine Staatsunternehmen schützt und unnötige Belastungen für den Haushalt vermeidet.
Fragen zu Unternehmensführung und Transparenz
Die Finanzdebatte geht mit Fragen zur Unternehmensführung einher. Indonesiens Antikorruptionsbehörde leitete 2025 eine Voruntersuchung zu Vorwürfen überhöht angesetzter Baukosten und Unregelmäßigkeiten beim Grunderwerb ein. Die Ermittler haben noch keine formellen Anklagen bekannt gegeben. Die Prüfung spiegelt den Umfang und die Komplexität der Auftragsvergabe sowie das öffentliche Interesse an der Projektsteuerung wider.
Kosten pro Kilometer, die internationale Vergleichswerte übersteigen, bedürfen einer klaren Erklärung. Tunnelbau und Gelände können die Kosten berechtigterweise in die Höhe treiben. Auch Verzögerungen können zu höheren Ausgaben führen, wenn Auftragnehmer erneut mobilisiert werden müssen und Neuverhandlungen anstehen. Eine transparente Offenlegung von Nachträgen, Entschädigungen für Grundstücke und Forderungen der Auftragnehmer könnte das Vertrauen stärken. Auch die Veröffentlichung geprüfter Jahresabschlüsse durch KCIC würde die öffentliche Debatte versachlichen, indem sie statt auf Schätzungen auf bestätigten Daten beruht.
Könnte eine Verlängerung die Wirtschaftlichkeit verbessern?
Indonesien und China bereiten Gespräche über eine Verlängerung der Strecke von Jakarta in Richtung Surabaya vor, die einen längeren Korridor quer durch Java schaffen würde. Eine längere Strecke mit mehr Bahnhöfen und einem größeren Einzugsgebiet könnte die Fahrgastzahlen steigern und die Entwicklung des Bahnhofsumfelds fördern. Die Verlängerung könnte außerdem eine bessere Auslastung der Züge und Wartungseinrichtungen ermöglichen. Einige indonesische Vertreter argumentieren, dass eine Verlängerung erst sinnvoll sei, wenn die aktuelle Schuldenstruktur neu geordnet und die betrieblichen Zuständigkeiten eindeutig geklärt seien.
Die Unterhändler haben Prioritäten festgelegt. Die Unternehmensführung muss klar regeln, wer im Betrieb und bei der Instandhaltung wofür zuständig ist. Die Finanzierung sollte KCIC und seine Muttergesellschaften entlasten, ohne die gesamte Last dem Staat aufzubürden. Indonesien will die Hoheit über die Stadtentwicklung rund um die Bahnhöfe behalten. Risikomanagementprotokolle müssen Verzögerungen, technische Anpassungen und Herausforderungen bei der Einbindung berücksichtigen. Diese Voraussetzungen können aus einer kostspieligen Investition in die Bahn einen Motor für die regionale Entwicklung machen, statt die Bilanzen zu belasten.
Wie Erfolg in den nächsten 24 Monaten aussehen könnte
Fortschritte werden nicht mit einer einzigen Ankündigung erreicht. Wahrscheinlich werden sie sich in einer Reihe von Schritten einstellen: eine Umschuldung mit der China Development Bank, die die kurzfristigen Rückzahlungen begrenzt; eine klare Entscheidung darüber, ob der Staat die Verantwortung für Gleise und Bahnhöfe übernimmt, während der Betreiber Nutzungsgebühren zahlt; eine gezielte und transparente Betriebssubvention, die an Verpflichtungen beim Service geknüpft ist; ein Zeitplan für die Veröffentlichung geprüfter Jahresabschlüsse; sowie ein Plan, die Entwicklung des Bahnhofsumfelds mit privatem Kapital zu beschleunigen und so Einnahmen außerhalb des Fahrkartenverkaufs aufzubauen.
Jeder Schritt verringert die Unsicherheit. Zusammen können sie die Cashflows von KCIC stabilisieren und die finanzielle Gesundheit von KAI und den übrigen indonesischen Anteilseignern schützen. Die strategische Beziehung zu China bleibt wichtig. Beide Seiten haben ein Interesse an einer funktionierenden, finanziell tragfähigen Bahn, die Technologie präsentiert und der Öffentlichkeit dient.
Das Wichtigste
- Die Gesamtkosten des Projekts belaufen sich nach einer Überschreitung um 1,2 Milliarden US-Dollar auf rund 7,2 bis 7,3 Milliarden US-Dollar; etwa 75 Prozent davon wurden über Kredite der China Development Bank finanziert.
- Der ursprüngliche Kredit der CDB hat eine Laufzeit von 40 Jahren, eine tilgungsfreie Zeit von zehn Jahren und einen Zinssatz von 2 Prozent. Zusätzliche Kredite zur Deckung der Mehrkosten sind mit rund 3,4 Prozent verzinst.
- Fahrgastzahlen und Ticketeinnahmen blieben hinter den frühen Prognosen zurück. KCIC und sein indonesisches Mutterkonsortium meldeten 2024 und Anfang 2025 erhebliche Verluste.
- KAI, der größte indonesische Anteilseigner, hat den größten Teil der Verluste getragen und vor einer möglichen Zeitbombe gewarnt, falls die Finanzen nicht stabilisiert werden.
- Indonesien stimmte 2023 einer begrenzten staatlichen Garantie für neue Schulden zu. Damit verschwimmen trotz der Struktur als Projekt zwischen Unternehmen die Grenzen zwischen Unternehmens- und Staatsschulden.
- Zu den politischen Optionen gehören Neuverhandlungen der Kredite, eine Trennung von Infrastruktur und Betrieb, gezielte Betriebshilfen und der schnellere Ausbau von Einnahmen außerhalb des Fahrkartenverkaufs.
- Chinesische Vertreter haben sich offen für eine Zusammenarbeit gezeigt. Indonesien will die Bedingungen neu verhandeln, bevor es eine geplante Verlängerung in Richtung Surabaya vorantreibt.
- Die Prüfung der Unternehmensführung wurde verschärft: Die KPK führt eine Voruntersuchung zu Kosten und Grunderwerb durch, zugleich gibt es Forderungen nach transparenterer Finanzberichterstattung.