Halbleiter treiben Exporte auf Rekordniveau, während andere Branchen schwächeln
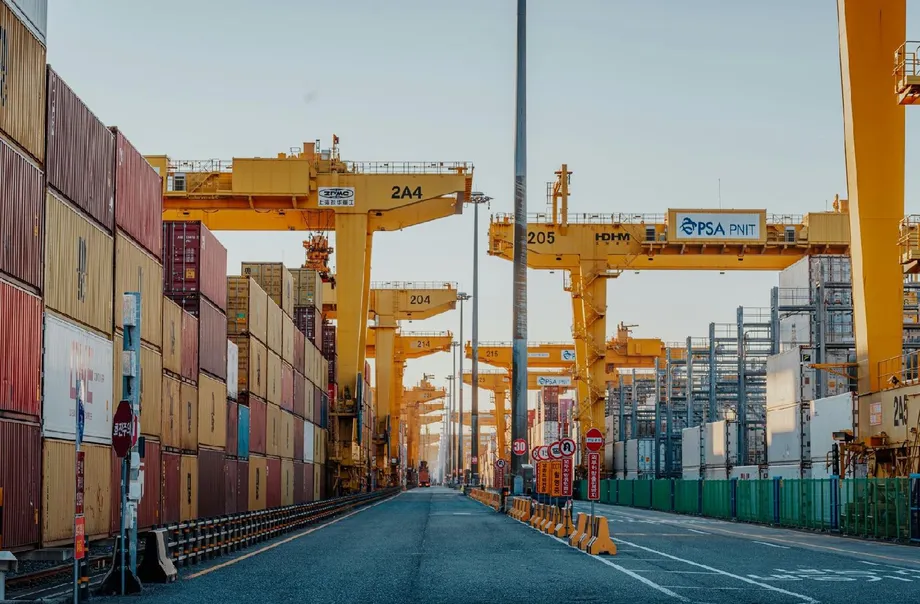
Südkorea steht kurz vor einem historischen Exportrekord. Von Januar bis November erreichten die Ausfuhren 640,2 Milliarden US-Dollar. Das waren 2,9 Prozent mehr als ein Jahr zuvor und der höchste Wert, der je für diesen Zeitraum verzeichnet wurde. Erreichen die Exporte im Dezember ein ähnliches Niveau wie im Vorjahr, würden sie im Gesamtjahr erstmals die Marke von 700 Milliarden US-Dollar überschreiten. Die Dynamik hat sich zum Jahresende verstärkt: Im November erreichten die Ausfuhren mit 61,04 Milliarden US-Dollar einen Monatsrekord. Die durchschnittlichen Tagesexporte stiegen im November trotz eines Arbeitstags weniger um 13,3 Prozent. Der Handelsüberschuss weitete sich auf 9,73 Milliarden US-Dollar aus, während die Einfuhren um 1,2 Prozent auf 51,3 Milliarden US-Dollar zulegten.
Inhalt
- Halbleiter treiben Exporte auf Rekordniveau, während andere Branchen schwächeln
- Was den Chipboom antreibt
- KI und Rechenzentren geben das Tempo vor
- Produktmix, Preise und Kapazitäten
- Handelspolitik und Geopolitik verändern die Märkte
- Gewinner und Verlierer außerhalb des Halbleitersektors
- Wie stark ist Korea von einem Abschwung bei Chips betroffen?
- Worauf es 2026 ankommt
- Die wichtigsten Punkte
Hinter der Schlagzeilenzahl verbirgt sich eine klare Realität: Der Anstieg konzentriert sich auf Halbleiter. Die Chip-Exporte kletterten im November um 38,6 Prozent gegenüber dem Vorjahresmonat auf 17,26 Milliarden US-Dollar und machten damit 28,3 Prozent der Gesamtausfuhren aus, der höchste Anteil in diesem Jahr. In den ersten elf Monaten gingen die Exporte ohne Halbleiter gegenüber dem Vorjahr um 1,5 Prozent auf 487,6 Milliarden US-Dollar zurück. Das spiegelt die Schwäche in weiten Teilen der Industrie wider. Einige Bereiche legten in diesem Jahr zu, darunter Autos, Schiffe, Biogesundheitsprodukte und Computer. Viele andere verzeichneten Rückgänge, darunter Maschinen, Erdölprodukte, Petrochemikalien, Stahl, Autoteile, Displays, Haushaltsgeräte und Sekundärbatterien.
Diese Konzentration wirft strategische Fragen auf. Vertreter der Regierung betonen jedoch, dass sich die breitere Exportbasis angesichts der globalen Handelskonflikte und der schwächeren Nachfrage nach zyklischen Gütern als widerstandsfähig erwiesen habe. Kang Kam-chan, stellvertretender Minister für Handel und Investitionen, sagte, der leichte Rückgang der Exporte außerhalb des Halbleitersektors zeuge von einer grundlegenden Stabilität. Die Chipnachfrage dürfte angesichts des Ausbaus von Kapazitäten für künstliche Intelligenz und Rechenzentren robust bleiben.
„Die Exporte hängen stark von Halbleitern ab. Dass die Ausfuhren ohne Halbleiter aber nur um 1,5 Prozent zurückgingen, ist ein recht solides Ergebnis. Mit dem anhaltenden Wachstum bei KI und Rechenzentren dürfte die robuste Nachfrage nach Halbleitern bis ins kommende Jahr anhalten“, sagte Kang.
Was den Chipboom antreibt
Der Aufschwung bei Chips beruht auf technologischen Veränderungen, der Preisentwicklung und strategischen Lagerbewegungen. Betreiber von Rechenzentren kaufen hochwertige Speicherchips, um größere KI-Modelle zu betreiben und Cloud-Dienste zu beschleunigen. Gerätehersteller richten ihre Produktzyklen an den Standards der nächsten Generation aus. Große Abnehmer haben zudem Pufferbestände aufgebaut, um sich gegen politische Schocks und Lieferengpässe abzusichern.
KI und Rechenzentren geben das Tempo vor
Speicherchips für KI- und Serveranwendungen führen die Erholung an. Speicher mit hoher Bandbreite (HBM), der zusammen mit leistungsstarken GPUs eingesetzt wird, und DDR5-Server-DRAM sind stark gefragt. Ein Anstieg der Auslieferungen zur Jahresmitte zeigte, wie sich diese Trends in den Exportzahlen niederschlagen: Abnehmer in wichtigen Chipzentren erteilten zusätzliche Aufträge für Serverspeicher und Logikchips, die den Ausbau der KI-Infrastruktur ergänzen. Die Kombination aus höheren Stückzahlen und gestiegenen Stückpreisen hat den Wertzuwachs in den vergangenen Monaten verstärkt.
Branchendaten deuten auf ein weiteres starkes Jahr für Halbleiter hin. Der weltweite Chipumsatz erreichte 2024 schätzungsweise 627 Milliarden US-Dollar und dürfte 2025 auf knapp 697 Milliarden US-Dollar steigen. Treiber sind KI-Beschleuniger, Serverspeicher und die zunehmende Verbreitung von KI-Funktionen in PCs und Smartphones. Der Umsatz mit Chips für generative KI könnte im kommenden Jahr 150 Milliarden US-Dollar übersteigen. Die Kapazitäten sind jedoch nicht überall gleichermaßen gewachsen. Die Wafer-Auslieferungen hinkten dem Aufschwung 2024 hinterher, und das Advanced Packaging bleibt ein Engpass. Das erklärt zum Teil die Preissetzungsmacht bei hochwertigem Speicher und KI-Beschleunigern.
Produktmix, Preise und Kapazitäten
Der aktuelle Zyklus unterscheidet sich von früheren Aufschwüngen bei Speicherchips. HBM und DDR5 für Server erzielen höhere durchschnittliche Verkaufspreise und erfordern anspruchsvolle Verpackungsschritte, die nur wenige Werke in großem Maßstab leisten können. Dadurch wirkt sich jede ausgelieferte Einheit stärker auf den Umsatz aus. Die Kapazitäten werden zwar ausgebaut, doch konzentriert sich der Zuwachs auf fortschrittliche Fertigungsknoten und Verpackungsverfahren, deren Hochlauf Zeit braucht. Verzögerungen bei der Inbetriebnahme neuer Kapazitäten könnten die Preise hoch halten. Umgekehrt würden ein rascher Ausbau oder eine Bestellpause der Cloud-Anbieter die Preise dämpfen. Diese Empfindlichkeit gegenüber kleinen Veränderungen bei Angebot und Nachfrage ist typisch für Speicherzyklen und wird die monatlichen Exportzahlen prägen.
Handelspolitik und Geopolitik verändern die Märkte
Die Exportmuster des Jahres 2025 spiegeln eine rasch wechselnde politische Lage wider. Zu Jahresbeginn wurden die Zölle auf mehrere für die USA bestimmte Waren angehoben, was Autos und Stahl traf. Eine Ende November erzielte Vereinbarung senkte die Zölle auf Autos und Teile wieder auf 15 Prozent und entlastete damit wichtige Hersteller. Die jüngsten Monatsdaten zeigen je nach Absatzmarkt ein gemischtes Bild: Im November stiegen die Lieferungen nach China um 6,9 Prozent, die Exporte in die USA blieben in etwa stabil, während die Ausfuhren in die ASEAN-Staaten und den Nahen Osten zulegten.
Die Industriepolitik weltweit verändert, wo und wie koreanische Unternehmen investieren. Firmen bauen Werke und Partnerschaften in den USA auf, um in strategischen Sektoren Anspruch auf Subventionen und Steuergutschriften zu erhalten. Im eigenen Land sieht das K-Chips-Gesetz Steuervergünstigungen für Investitionen und Forschung in Halbleiter und andere Schlüsseltechnologien vor. Exportkontrollen für moderne Anlagen und sensible Technologien haben einige koreanische Chiphersteller vor kostengünstigeren Wettbewerbern geschützt, schränken aber zugleich die Modernisierung älterer Anlagen in China ein. Beschränkungen bei der Beschaffung kritischer Mineralien haben die Kosten für Teile der Lieferkette für Elektrofahrzeuge erhöht und Unternehmen dazu veranlasst, nach neuen Lieferanten in Asien und darüber hinaus zu suchen. Die Regierung arbeitet außerdem daran, die Zölle auf wichtige importierte Materialien für die Waferproduktion bis 2026 auf null zu senken, um den Kostenvorsprung in der Chipfertigung zu sichern.
Vertreter des Handelsministeriums argumentieren, dass weniger Unsicherheit Investitionen und Aufträge fördern könne. Kim Jeongkwan, Minister für Handel, Industrie und Energie, begrüßte die Zollentlastung für Autos und signalisierte, dass die Politik die Exporteure auf ihrem Weg zur Marke von 700 Milliarden US-Dollar weiter unterstützen werde.
„Die Zollsenkungen für Autohersteller und Zulieferer haben die Unsicherheit für koreanische Unternehmen, die in die USA exportieren, verringert. Die Regierung wird ihre Unterstützung verstärken, damit die Dynamik des Exportwachstums anhält und die Exporte eine Schlüsselrolle bei der wirtschaftlichen Erholung und dem Wachstum spielen“, sagte Kim.
Gewinner und Verlierer außerhalb des Halbleitersektors
Der Bericht für November verdeutlicht die Kluft zwischen Branchen, die mit KI und Transport verbunden sind, und solchen, die Rohstoffzyklen und der Schwerindustrie ausgesetzt sind. Die Autoexporte stiegen im November um 13,7 Prozent auf 6,41 Milliarden US-Dollar. Dazu trugen starke Verkäufe von Modellen mit Verbrennungsmotor und Hybridantrieb sowie die schrittweise Normalisierung der Lieferketten bei. Auch Schiffsbauaufträge sorgten in den vergangenen Monaten für Auftrieb; ein früherer Verkaufsanstieg im Herbst wurde durch Spezialschiffe begünstigt.
Im Gegensatz dazu hatten Branchen rund um Energie und Grundstoffe in weiten Teilen des Jahres zu kämpfen. In den ersten elf Monaten sanken die Maschinenexporte um 8,9 Prozent, die Erdölprodukte verzeichneten ein Minus von 11,1 Prozent, Petrochemikalien gingen um 11,7 Prozent zurück und die Stahlausfuhren um 8,8 Prozent. Auch Autoteile, Displays und Haushaltsgeräte entwickelten sich schwach und fielen um 6,3, 10,3 beziehungsweise 9,4 Prozent. Die Exporte von Sekundärbatterien sanken im selben Zeitraum um 11,8 Prozent. Gründe waren Bestandsanpassungen in der Elektronik- und Transportbranche sowie die uneinheitliche Nachfrage nach Elektrofahrzeugen in wichtigen Märkten. Im November gab es Anzeichen für eine Stabilisierung: Bei drahtlosen Geräten und Batterien waren im Monatsvergleich moderate Verbesserungen zu verzeichnen. Der breitere Trend außerhalb des Chipsektors bleibt jedoch schwach.
Die regionale Aufschlüsselung zeigt, wie sich Branchentrends und Handelspolitik gegenseitig beeinflussen. Die Exporte nach China, dem weiterhin größten Einzelmarkt für koreanische Chips, haben sich dank stärkerer Bestellungen von Halbleitern und raffinierten Produkten verbessert. Die Ausfuhren in die ASEAN-Staaten erholten sich parallel zu den Chiplieferungen. Frühere Zölle auf Autos und Stahl begrenzten die Exporte in die USA, doch die Vereinbarung zum Jahresende, die die Zollsätze senkte, dürfte helfen. In Europa war das Bild uneinheitlich, da die Nachfrage nach Stahl und Schiffen nachließ. Niedrigere Kosten für Energieimporte stützten die Handelsbilanz insgesamt, obwohl die Einfuhren von Investitionsgütern und Komponenten außerhalb des Energiesektors teurer wurden.
Wie stark ist Korea von einem Abschwung bei Chips betroffen?
Der Anteil der Chips an den Exporten stieg von rund 10 Prozent im Zeitraum 2002 bis 2010 auf 28,3 Prozent im November 2025. Diese Konzentration sorgt in einer Hochphase für hohe Gewinne und kann zugleich Schwächen in anderen Bereichen verdecken. Amtliche Statistiken zeigen, dass die breitere industrielle Basis unter Druck steht. Die Zahl der Fertigungsunternehmen erreichte 2022 mit 586.000 ihren Höchststand und sank bis 2024 auf 504.000. Die Beschäftigung im verarbeitenden Gewerbe ging zwischen 2022 und September 2025 um rund 4 Prozent zurück; den größten Rückgang gab es bei kleinen und mittleren Unternehmen. Die Produktion großer Unternehmen ist im vergangenen Jahrzehnt gestiegen, während die kleineren Betriebe weniger produzierten. Der Anteil importierter Vorleistungen im verarbeitenden Gewerbe erhöhte sich von rund einem Viertel im Jahr 2020 auf etwa 30 Prozent bis Mitte 2025. Ein größerer Anteil davon stammt aus China, wo Komponentenhersteller in der Wertschöpfungskette aufgestiegen sind.
Auch die geografische Konzentration hat zugenommen. Der gemeinsame Anteil der USA und Chinas an den koreanischen Exporten stieg in den ersten neun Monaten 2025 auf rund 36 Prozent, gegenüber etwa 26 Prozent im Jahr 2020. Die Konzentration nach Branchen und Absatzmärkten macht die Exporteure anfälliger für Veränderungen der Politik oder Nachfrage in wenigen Märkten. Einige Analysten warnen, ein zyklischer Abschwung bei Speicherchips um 2027 könne diese Ungleichgewichte offenlegen. In diesem Fall könnten schwächere Unternehmen Schwierigkeiten bekommen, ihre Geschäftstätigkeit zu finanzieren. Zudem könnte die Zahl der Firmen weiter steigen, deren Betriebsgewinne nicht ausreichen, um die Zinskosten zu decken.
Die Politik kann diese Abhängigkeit verringern. Internationale Institutionen haben Korea dazu aufgerufen, seine Exportmärkte und Lieferketten zu diversifizieren, den Dienstleistungshandel auszubauen und Unterstützungsmaßnahmen möglichst branchenneutral zu gestalten. Zu den Empfehlungen zählen eine stärkere Wettbewerbspolitik, weniger regulatorische Belastungen und Arbeitsmarktreformen, die Mobilität und Weiterbildung fördern. Der Ausbau und die Modernisierung von Handelsabkommen können den Marktzugang erweitern. Für die Industrie könnten neue Exportbereiche Software und Cloud-Dienste im Zusammenhang mit der Fertigung, Verteidigungsgüter und die fortschrittliche Lebensmittelverarbeitung sein. Diese Schritte würden die Bedeutung der Chips nicht mindern. Sie würden dazu beitragen, dass die Gewinne im Halbleitersektor einer breiteren Gruppe von Branchen zugutekommen.
Worauf es 2026 ankommt
Kurzfristige Indikatoren deuten auf anhaltende Stärke bei Chips hin. Der Ausbau der KI-Infrastruktur bleibt für Cloud-Anbieter eine Priorität. HBM und Serverspeicher sind knapp. Neue Kapazitäten gehen in Betrieb, werden aber erst mit der Zeit größere Produktionsmengen erreichen. Die Entwicklung der Speicherpreise hängt davon ab, wie schnell die Bestellungen der Rechenzentren steigen und wann neue Fertigungslinien anlaufen. Die Investitionspläne großer Technologiekonzerne zu Beginn des kommenden Jahres werden ein wichtiges Signal sein. Bleiben die Bestellungen von KI-Beschleunigern und Serverspeicher hoch, dürften die Chip-Exporte im ersten Quartal auf einem erhöhten Niveau bleiben.
Das politische Risiko bleibt der Unsicherheitsfaktor. Erneute Zollmaßnahmen für Autos, Stahl oder Elektronik würden sich auf den gesamten Exportkorb auswirken. Änderungen bei Chipzöllen oder Exportkontrollen wären angesichts der derzeitigen Konzentration besonders folgenreich. Wichtig für die Kostenwettbewerbsfähigkeit werden die Bemühungen sein, Lieferketten stärker zu diversifizieren, kritische Mineralien und Chemikalien zu sichern und die Zölle auf importierte Wafermaterialien bis 2026 auf null zu senken. Im Inland gilt es, die Fortschritte bei Steuervergünstigungen und Genehmigungen im Rahmen des K-Chips-Gesetzes sowie Anzeichen für eine Stabilisierung der Branchen außerhalb des Chipsektors zu beobachten. Regelmäßige tägliche Exportdaten und die Entwicklung der Exporte ohne Halbleiter werden zeigen, ob sich die Erholung auf weitere Bereiche ausweitet.
Die wichtigsten Punkte
- Von Januar bis November erreichten die Exporte 640,2 Milliarden US-Dollar, ein Plus von 2,9 Prozent. Damit rückt ein Exportvolumen von 700 Milliarden US-Dollar im Gesamtjahr in Reichweite.
- Halbleiter trieben den Zuwachs: Im November erreichten die Chip-Exporte 17,26 Milliarden US-Dollar und machten 28,3 Prozent der Gesamtausfuhren aus.
- In den ersten elf Monaten sanken die Exporte ohne Halbleiter gegenüber dem Vorjahr um 1,5 Prozent auf 487,6 Milliarden US-Dollar.
- Autos, Schiffe, Biogesundheitsprodukte und Computer entwickelten sich besser. Maschinen, Petrochemikalien, Erdölprodukte, Stahl, Autoteile, Displays, Haushaltsgeräte und Sekundärbatterien verzeichneten Rückgänge.
- Eine Vereinbarung zum Jahresende senkte die Zölle auf Autos und Teile in den USA wieder auf 15 Prozent und verringerte damit den zuvor bestehenden Druck auf die Autohersteller.
- Der weltweite Chipumsatz dürfte 2025 auf knapp 697 Milliarden US-Dollar steigen. Treiber sind KI-Hardware, HBM und DDR5-Speicher.
- Die Abhängigkeit der Industrie von Chips hat zugenommen. Gleichzeitig stieg der Anteil importierter Vorleistungen, während die Zahl kleinerer Hersteller und die Beschäftigung seit 2022 zurückgingen.
- Zu den politischen Prioritäten zählen die Diversifizierung von Märkten und Lieferketten, die Förderung von Dienstleistungsexporten und eine branchenneutrale Unterstützung, um das Wachstum über den Chipsektor hinaus auszuweiten.