Ein neuer Expansionsschub für Chinas Stahlindustrie
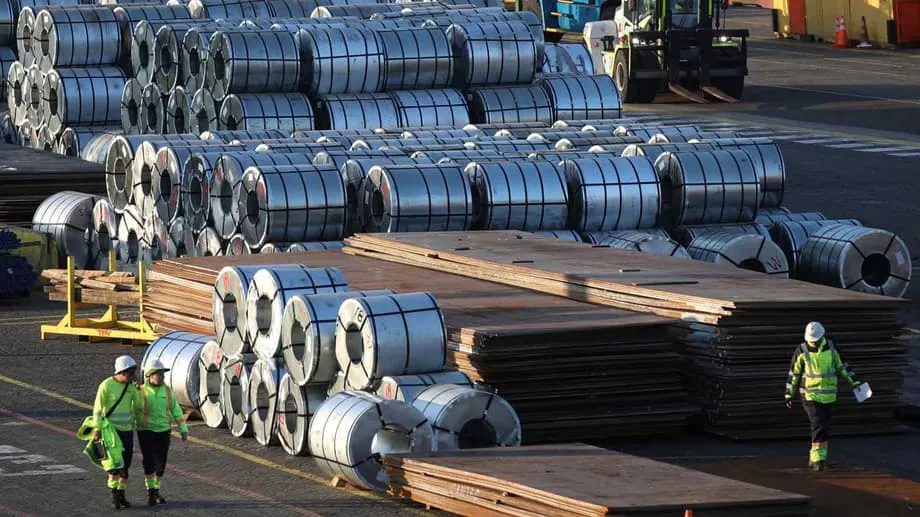
Was Chinas Stahlbranche in diesem Jahr aus dem Gleichgewicht brachte, war keine moderate Produktionskürzung. Es war der rasche Rückgang der heimischen Nachfrage. Die schwächere Bautätigkeit im Immobiliensektor, knappere Infrastrukturhaushalte der Lokalregierungen und ein langsamerer Industriezyklus ließen die Stahlwerke auf zu großen Kapazitäten sitzen und ihre Margen schrumpfen. Die Exporte schnellten in die Höhe, die Preise gerieten unter Druck, und die Hersteller beschleunigten eine Strategie, die viele bereits im vergangenen Jahrzehnt erprobt hatten: Sie bauten im Ausland Anlagen auf oder kauften sie, um neue Wachstumschancen zu erschließen und sich weniger Handelsbarrieren auszusetzen.
Inhalt
- Ein neuer Expansionsschub für Chinas Stahlindustrie
- Warum die Nachfrage im Inland schrumpft
- Abschwung bei Immobilien und Bau
- Emissionen und politischer Rahmen
- Handelsbarrieren und die Suche nach Marktzugang
- Wo Chinas Stahlhersteller bauen und warum
- Energievorteile und Erzvorkommen im Nahen Osten
- Südostasien und Afrika: Nähe zu den Märkten
- Die Strategie für grünen Stahl
- Risiken, Kosten und Politik
- Worauf es jetzt ankommt
- Die wichtigsten Punkte
Diese Expansion ins Ausland ist inzwischen breiter angelegt und anspruchsvoller. Unternehmen bringen Projekte auf den Weg, die neue Technologien mit dem Zugang zu günstigerer Energie oder besseren Rohstoffen verbinden. Besonders im Blick stehen der Nahe Osten und Südostasien, daneben ausgewählte Projekte in Afrika und Osteuropa. Der Wandel vollzieht sich, während weltweit ein neues Überangebot entsteht. Der Stahlausschuss der OECD warnt, dass die Stahlproduktionskapazität bis Ende 2025 rund 2,55 Milliarden Tonnen erreichen könnte, bei einem Überhang von mehr als 680 Millionen Tonnen. Chinas Exporte überstiegen 2024 die Marke von 118 Millionen Tonnen und stiegen in diesem Jahr erneut. Das ist ein Zeichen für das Ungleichgewicht zwischen heimischem Angebot und Nachfrage.
Auch die Politik treibt den Wandel voran. China hält an strengen Kontrollen für den Aufbau neuer Kapazitäten im Inland fest und setzt Produktionsobergrenzen, um die Emissionen zu steuern. In diesem Jahr wurde der nationale CO2-Markt auf die Stahlbranche ausgeweitet. Damit entstehen für Stahlwerke, die auf kohlebefeuerte Hochöfen setzen, zusätzliche Kosten für die Einhaltung der Vorgaben. Gleichzeitig verschärfen sich die Handelsregeln in wichtigen Absatzmärkten. Der CO2-Grenzausgleichsmechanismus der Europäischen Union (CBAM) tritt 2026 in die Abgabephase ein, und mehrere Volkswirtschaften haben Antidumping- und Schutzmaßnahmen ausgeweitet. Für viele chinesische Stahlhersteller lautet die Antwort, Kapital dort einzusetzen, wo Energie, Erzqualität oder Marktzugang eine sauberere und rentablere Stahlproduktion ermöglichen.
Warum die Nachfrage im Inland schrumpft
Chinas Stahlverbrauch entfällt überwiegend auf das Baugewerbe, gefolgt von Maschinenbau, Autos und Haushaltsgeräten. Die anhaltende Krise im Immobiliensektor belastet weiterhin die Nachfrage nach Trägern, Betonstahl und Flachstahl für Gebäudegerüste und Fassadenverkleidungen. Die Infrastrukturinvestitionen konnten die Lücke nicht schließen. Die Nettoexporte stiegen im vergangenen Jahr wieder auf mehr als 100 Millionen Tonnen. Das spiegelt jedoch eher die schwache Inlandsnachfrage wider als einen strukturellen Anstieg des weltweiten Verbrauchs. Viele Stahlwerke senkten ihre Preise, um die Auslastung hoch zu halten. Das drückte die Gewinne und veranlasste die Führungsteams, im Ausland nach Entlastung zu suchen.
Abschwung bei Immobilien und Bau
Die Zahl der Baubeginne bei neuen Wohngebäuden liegt weiterhin weit unter dem Niveau der späten 2010er-Jahre, und Bauträger haben Mühe, Projekte fertigzustellen. Die Finanzen der Lokalregierungen sind angespannt. Dadurch ist der Spielraum für größere neue Vorhaben außerhalb gezielter Prioritäten wie Energie und Verkehr begrenzt. Fabriken, Maschinenbauer und Autozulieferer können einen Teil des Ausfalls auffangen, aber nicht genug, um die Bilanz schwerer, auf das Baugewerbe ausgerichteter Stahlwerke auszugleichen. Das Exportwachstum hat dazu beigetragen, den Produktmix zugunsten höherwertiger Bleche für Autos und Haushaltsgeräte zu verschieben. Der Wettbewerb ist jedoch intensiv, und die Preisabstände zu den Konkurrenten sind geschrumpft.
Emissionen und politischer Rahmen
Chinas Kohlendioxidemissionen waren in den vergangenen 18 Monaten über weite Strecken stabil oder rückläufig. Dazu trugen Rekordzubauten bei Solar- und Windkraft sowie eine geringere Produktion von Zement und Metallen bei. Auf die Stahlindustrie entfällt weiterhin ein großer Anteil der industriellen Emissionen des Landes, nach mehreren Schätzungen rund 15 Prozent. Deshalb verschärfen die Behörden den Druck auf ältere Technologien. Durch die Ausweitung des nationalen Emissionshandelssystems auf die Stahlbranche müssen Stahlwerke ihre Emissionen erfassen und melden sowie Zertifikate kaufen, wenn sie die Vergleichswerte überschreiten. Das erhöht die Betriebskosten der Hochofenroute und stärkt die Argumente für Elektrolichtbogenöfen, die Schrott recyceln, oder für direktreduziertes Eisen (DRI) in Kombination mit Elektrolichtbogenöfen. Das gilt besonders, wenn die Hersteller den CO2-Gehalt ihres Stroms oder ihrer Wasserstoffversorgung senken können.
Handelsbarrieren und die Suche nach Marktzugang
Chinesischer Stahl ist seit Jahren mit mehreren Ebenen handelspolitischer Schutzmaßnahmen konfrontiert. Die Vereinigten Staaten halten für viele Stahlprodukte Zollmaßnahmen aufrecht. Die Europäische Union und mehrere asiatische Volkswirtschaften setzen Antidumping- und Ausgleichszölle ein, um ihre heimischen Stahlwerke zu schützen. Immer mehr dieser Maßnahmen gelten inzwischen auch für nachgelagerte Produkte wie Stahlkonstruktionen oder Bauteile. Die Hersteller haben darauf reagiert, indem sie ihr Angebot verändert haben. Die Lieferungen von Halbfertigstahl wie Knüppeln stiegen Anfang 2025 rasch an, weil darauf oft weniger handelspolitische Schutzmaßnahmen angewandt werden als auf beschichtete oder kaltgewalzte Flachprodukte. Einige Anbieter verlagerten ihre indirekten Stahlexporte auf Maschinen und Anlagen, in denen Stahl verarbeitet ist.
Eine weitere Reaktion besteht darin, den Produktionsstandort zu verlagern. Chinesische Unternehmen haben alte Stahlwerke im Ausland wieder in Betrieb genommen und modernisiert oder neue Anlagen an Standorten errichtet, an denen Zölle weniger stark greifen und die Energiekosten moderne Verfahren begünstigen. Ein serbisches Stahlwerk etwa wurde im vergangenen Jahrzehnt von neuen chinesischen Eigentümern gerettet. Das zeigt, wie ausländische Anlagen politische Unterstützung vor Ort und einen leichteren Zugang zu benachbarten Märkten gewinnen können. Die nächste Welle geht weiter: Im Vordergrund stehen Regionen, in denen die Produkte künftige CO2-Vorschriften erfüllen können, statt lediglich Einfuhrzölle zu umgehen. CBAM erhebt Abgaben auf Basis der in Stahl enthaltenen Emissionen, unabhängig davon, wem das Werk gehört. Das ist ein Grund, warum sich so viele neue Pläne auf DRI- und Elektrolichtbogenverfahren außerhalb Chinas konzentrieren.
Wo Chinas Stahlhersteller bauen und warum
Zwei Regionen ziehen das meiste Kapital an. Der Nahe Osten bietet vergleichsweise günstiges Erdgas, eine wachsende industrielle Nachfrage und steigende Investitionen in die Erzaufbereitung. Südostasien punktet mit der Nähe zu den Endkunden, geringeren Logistikkosten und staatlicher Unterstützung für Industrieparks. In Afrika gibt es ausgewählte Chancen, häufig im Zusammenhang mit bestehenden Anlagen oder dem Zugang zu bestimmten Märkten. Gemeinsam ist diesen Vorhaben die Abkehr von kohlebefeuerten Hochöfen zugunsten von Verfahren, die mit Gas und Strom und perspektivisch mit Wasserstoff betrieben werden können.
Energievorteile und Erzvorkommen im Nahen Osten
Die Jinnan Iron and Steel Group investiert gemeinsam mit Vale in eine Anlage zur Aufbereitung von Eisenerzkonzentrat in Sohar im Oman. Die Gesamtzusagen belaufen sich auf mehr als 600 Millionen US-Dollar. Jinnan wird die neue Anlage bauen, besitzen und betreiben; Vale wird die Anbindungen an seinen bestehenden Standort ausbauen. Nach der Inbetriebnahme soll die Anlage jährlich rund 12,6 Millionen Tonnen hochgradiges Konzentrat liefern, das zu Pellets und heiß brikettiertem Eisen verarbeitet werden kann. Beides sind wichtige Einsatzstoffe für DRI und die Stahlherstellung im Elektrolichtbogenofen. Der Betriebsbeginn ist für Mitte 2027 vorgesehen. Vale entwickelt zudem große Brikettierungszentren im Oman, in Saudi-Arabien und in den Vereinigten Arabischen Emiraten. Die Kombination aus hochgradigem Erz und einer gasreichen Energieversorgung kommt Herstellern entgegen, die die Emissionen bei der Eisenerzeugung senken wollen.
China Baowu entwickelt im Inland wasserstoffgestützte DRI-Technologie und unterstützt in Saudi-Arabien ein Projekt, das DRI mit einem Elektrolichtbogenofen kombiniert. Zu Beginn kann es örtliches Gas nutzen, später mehr Wasserstoff. Shougang, das mit dem Bau von Elektrolichtbogenöfen in Algerien Erfahrung gesammelt hat, treibt nun in Kasachstan eine DRI-Anlage mit Elektrolichtbogenofen voran, um hochgradiges Erz zu nutzen. Diese Projekte zielen auf einen strukturellen Vorteil ab: Die Eisenerzeugung wird dort angesiedelt, wo Erz und Energie günstig sind. Anschließend beliefern die Anlagen regionale Stahlwerke oder exportieren Halbfertigeisen an Blechwerke in der Nähe der Endkunden.
Südostasien und Afrika: Nähe zu den Märkten
In Südostasien bauen chinesische Unternehmensgruppen seit Jahren Kapazitäten auf, um das lokale Wachstum zu bedienen und die Auswirkungen von Zöllen in den Absatzmärkten zu verringern. Ein großes Beispiel ist Dexin Steel in Indonesien, das sich zu einem wichtigen regionalen Anbieter entwickelt hat. Die Lieferungen in Märkte wie Malaysia und Myanmar sind gestiegen, während Vietnams Anteil an den chinesischen Stahllieferungen mit den höheren Zöllen zurückgegangen ist. Mehrere Länder haben die lokale Produktion gefördert, um Importe zu ersetzen. Dadurch haben Gemeinschaftsunternehmen und Projekte in Industrieparks an Bedeutung gewonnen.
In Afrika nutzten chinesische Unternehmen frühe Projekte als Lernfelder für Elektrolichtbogenöfen und die Modernisierung des Produktangebots. Zugleich hatten sie die Belieferung nordafrikanischer und mediterraner Abnehmer im Blick. Werke in Algerien und auf dem westlichen Balkan decken die benachbarte Nachfrage nach Baustahl und Flachstahl. Mit der Modernisierung dieser Anlagen wollen ihre Eigentümer anspruchsvollere Anwendungen bedienen können, darunter Karosserieblech, Haushaltsgeräte und Energieprojekte.
Die Strategie für grünen Stahl
Die Verlagerung der Produktion näher an Erz und Gas ist nur ein Teil der Entwicklung. Viele Projekte sollen saubereres Eisen und saubereren Stahl für Abnehmer herstellen, die auf Dekarbonisierung setzen. Chinesische Stahlwerke verkaufen inzwischen emissionsärmeren Stahl an europäische Kunden, darunter Auto- und Maschinenbauunternehmen. Ein Hersteller aus Hebei meldete im Juli eine Lieferung von mit Wasserstoff verarbeitetem Stahl an einen italienischen Abnehmer. Das zeigt, dass erste Versuche Kunden finden. Verglichen mit Chinas riesigem kohlebefeuertem Anlagenbestand ist der Umfang noch gering, und der Anteil von Stahl aus Elektrolichtbogenöfen in China ist nicht so schnell gestiegen wie von den Planern erhofft. Dennoch bieten Werke im Ausland chinesischen Unternehmen eine Plattform, um umweltfreundlichere Verfahren zu beherrschen und zu lernen, wie sich CO2-arme Produkte nach den CBAM-Regeln zertifizieren und verkaufen lassen.
Die HBIS Group, einer der größten Stahlhersteller Chinas, gibt Einblick in diesen Wandel. Das Unternehmen hat in Hebei eine Wasserstoffmetallurgie-Kette aufgebaut, die einen Schachtofen für direktreduziertes Eisen mit einem Elektrolichtbogenofen und einer Stranggießanlage für Karosserieblech verbindet. Unternehmensvertreter haben den Wasserstoffpfad als Möglichkeit dargestellt, die Abhängigkeit von fossilem Kohlenstoff bei der Eisenerzeugung zu verringern.
Yu Yong, der Vorsitzende der HBIS, sagte, Wasserstoffenergie sei die ultimative Energiequelle des 21. Jahrhunderts und der Einsatz von Wasserstoff statt Kohlenstoff bei der Stahlproduktion könne fossile Brennstoffe überflüssig machen.
Technisch ist das Verfahren unkompliziert. Bei der DRI-Erzeugung wird Eisenerz ohne Schmelzen Sauerstoff entzogen. Dabei entsteht festes Eisen, das anschließend in einem Elektrolichtbogenofen geschmolzen und zu Brammen oder Knüppeln gegossen wird. Entscheidend sind der Preis und die CO2-Intensität des Reduktionsgases oder Wasserstoffs sowie die Stromkosten. Sind diese Einsatzstoffe sauber und erschwinglich, kann die Kombination aus DRI und Elektrolichtbogenofen die Emissionen gegenüber einem Hochofen stark senken. Wasserstoff ist jedoch noch nicht in ausreichender Menge und zu hohen Kosten verfügbar, und Netzstrom ist in den Gastländern nicht immer klimafreundlich. Deshalb betonen Projektentwickler flexible Anlagenkonzepte, die zunächst mit Erdgas betrieben werden und im Lauf der Zeit mehr Wasserstoff beimischen können.
Chinas Regierung hat umweltfreundlichere Investitionen im Ausland gefördert und darauf hingewirkt, dass Unternehmen ihre Geschäftspraktiken an globalen Klimastandards ausrichten. Autohersteller und Haushaltsgerätemarken beginnen, Liefervereinbarungen für zertifizierten grünen Stahl zu unterzeichnen. HBIS etwa hat Kooperationsvereinbarungen mit internationalen Autobauern geschlossen, um emissionsärmeres Blech zu erproben und zu beziehen. Diese Vereinbarungen stehen noch am Anfang; der wirtschaftliche Nutzen hängt weiterhin davon ab, welche Aufpreise die Abnehmer zu zahlen bereit sind. Wenn CBAM die Kosten für emissionsintensive Importe erhöht, könnte saubereres DRI-Material preislich konkurrenzfähig werden, sobald Logistik und Zertifizierung stehen.
Risiken, Kosten und Politik
Das weltweite Überangebot ist das zentrale Risiko. Die OECD warnt, dass die rasant wachsenden Kapazitäten, die in mehreren Regionen durch Subventionen und andere marktverzerrende Praktiken gestützt werden, die Preise drücken und die Renditen schmälern. Behördenvertreter weisen darauf hin, dass ein Fünftel der bis 2027 geplanten Projekte für emissionsärmeren Stahl wegen gesunkener Margen auf Eis liegt. Trifft zu viel neues Angebot auf einmal auf den Markt, könnte das ausgerechnet jene Investitionen in grüne Technologie bremsen, die Industrie und Regierungen nach eigenen Angaben fördern wollen. Werke im Ausland mindern den unmittelbaren Druck auf den chinesischen Binnenmarkt, erhöhen aber dennoch die weltweite Kapazität.
Auch Handelsspannungen sind ein Risiko. CBAM erhebt Abgaben auf Basis der Emissionen am Produktionsstandort. Ein Hochofen lässt sich der Abgabe daher nicht entziehen, indem man ihn in ein anderes Land verlegt. Die Vereinigten Staaten behalten ihre Stahlmaßnahmen bei, die verschärft werden können. Einige ASEAN-Mitglieder errichten höhere Barrieren für bestimmte Stahlkategorien, um neue heimische Stahlwerke zu schützen. Gastländer können Energiesubventionen oder Steuervorschriften ändern und damit die Wirtschaftlichkeit von Projekten beeinflussen. Preissprünge bei Gas oder Wasserknappheit könnten DRI- und Wasserstoffpläne im Nahen Osten erschweren. In vielen Zielländern ist zudem Schrott, ein wichtiger Einsatzstoff für Elektrolichtbogenöfen, nur begrenzt verfügbar. Das könnte die Kosten erhöhen.
Bei der Neuausrichtung der Exporte rücken Finanzierung und Betriebskapital in den Fokus. Neue Handelsmodelle, darunter Kauf- und Exportgeschäfte über Hafenumschlagplätze, bergen Liquiditäts- und Gegenparteirisiken, wenn die Preise schwanken. Die steigenden Kosten für Emissionsberichte und Produktzertifizierungen erfordern neue Systeme und Kompetenzen in Stahlwerken, die bislang vor allem über Größe und Kosten konkurriert haben.
Einige Unternehmen sichern sich ab, indem sie in höherwertige metallische Werkstoffe einsteigen. Die China Oriental Group etwa hat Gemeinschaftsunternehmen mit ArcelorMittal gegründet, um weichmagnetischen Stahl für Elektrofahrzeuge und Energieanlagen herzustellen. Lokalregierungen haben diese Projekte mit Grundstücken und Energieanschlüssen unterstützt. Die Wette lautet, dass Spezialprodukte stabilere Margen und eine weniger anfällige Kundschaft bieten als Baustahl, wenn die Rohstoffpreise schwanken.
Worauf es jetzt ankommt
Mehrere Meilensteine werden zeigen, ob die Expansion ins Ausland Erfolg hat. Im Oman wollen Jinnan und Vale die neue Aufbereitungsanlage bis Mitte 2027 in Betrieb nehmen. Vales Brikettierungszentren am Golf könnten ein regionales Ökosystem für emissionsärmeres Eisen begründen und Stahlwerke weltweit mit Flachprodukten beliefern. In Saudi-Arabien und Kasachstan werden von chinesischen Unternehmensgruppen unterstützte DRI- und Elektrolichtbogenprojekte erproben, ob sich Anlagen zunächst mit Gas und später bei wachsendem Angebot mit Wasserstoff betreiben lassen. Im Blick behalten sollte man den Aufpreis für Pellets in DRI-Qualität und den Index für hochgradiges Feinerz, denn die Erzqualität bleibt für die Kosten entscheidend.
Politisch beginnt die Abgabephase von CBAM 2026; im Laufe des Jahrzehnts wird der Mechanismus ausgeweitet. Chinas CO2-Markt dürfte weitere Bereiche erfassen und die Vergleichswerte verschärfen, wodurch sauberere Verfahren im Inland an Bedeutung gewinnen. Handelsmaßnahmen werden sich weiter verändern, insbesondere für Halbfertigprodukte und Stahlkonstruktionen. Entscheidend für die Branche in China ist der Anteil von Stahl aus Elektrolichtbogenöfen. Er hängt von der Verfügbarkeit von Schrott, den Strompreisen und dem Tempo der Elektrifizierung der Industrie ab. Im Ausland kommt es vor allem auf CO2-arme Energie, eine zuverlässige Erzversorgung und langfristige Abnahmeverträge mit Autoherstellern und Bauunternehmen an. Wenn diese Voraussetzungen zusammenkommen, könnten chinesische Stahlhersteller ihre Auslandsprojekte zu einer dauerhaften Ergänzung in einem langsamer wachsenden Heimatmarkt machen.
Die wichtigsten Punkte
- Die Inlandsnachfrage in China ging schneller zurück als die Produktion. Deshalb suchen Stahlwerke im Ausland nach Wachstum.
- Die OECD warnt, dass das weltweite Überangebot bis Ende 2025 mehr als 680 Millionen Tonnen erreichen könnte.
- Chinas Exporte überstiegen 2024 die Marke von 118 Millionen Tonnen und stiegen 2025 erneut.
- Chinas CO2-Markt erfasst nun auch die Stahlbranche und erhöht die Kosten für die Einhaltung der Vorgaben bei kohlebefeuerten Hochöfen.
- Der EU-Mechanismus CBAM erhebt ab 2026 Abgaben auf in Stahl enthaltene Emissionen und stellt damit höhere Anforderungen an Exporteure.
- Chinesische Unternehmensgruppen bauen in Saudi-Arabien, Kasachstan und am Golf DRI- und Elektrolichtbogenanlagen.
- Jinnan und Vale investieren in eine Anlage zur Aufbereitung von Eisenerzkonzentrat im Oman. Die Inbetriebnahme ist für Mitte 2027 geplant; die Anlage soll jährlich 12,6 Millionen Tonnen produzieren.
- Südostasien bleibt ein Schwerpunkt: Die Kapazitäten in Indonesien und die Lieferungen nach Malaysia und Myanmar nehmen zu.
- HBIS hat eine Wasserstoffmetallurgie-Kette für Karosserieblech entwickelt und begonnen, emissionsärmeren Stahl an europäische Kunden zu verkaufen.
- Überkapazitäten, Handelsspannungen, schwankende Energiepreise und knappes Schrottangebot bleiben wichtige Risiken.