Wie KI Strom zur neuen Engpassressource machte
Künstliche Intelligenz verlässt die Labore und zieht in riesige Computerverbünde ein, sogenannte Rechenzentren. Beim Training von Modellen und der Verarbeitung von KI-Anfragen werden Tausende leistungsstarker Chips an einem Ort konzentriert. Diese Anlagen verbrauchen große Mengen Strom und erzeugen Wärme, die industriell abgeführt werden muss. In vielen Regionen ist inzwischen nicht mehr die Verfügbarkeit von Algorithmen, sondern die von Strom der entscheidende Engpass.
Inhalt
- Wie KI Strom zur neuen Engpassressource machte
- Warum chinesische Ausrüster gefragt sind
- Die Zahlen hinter dem Boom
- Von Transformatoren bis Schaltanlagen: Was Käufer jetzt brauchen
- Woher die Aufträge kommen
- Was das für Anleger und Märkte bedeutet
- Risiken, politische Veränderungen und Qualitätskontrollen
- Kann das Angebot mit dem KI-Ausbau Schritt halten?
- Das Wichtigste
Energieagenturen schätzen, dass Rechenzentren 2024 bereits rund 415 Terawattstunden Strom verbrauchten, etwa 1,5 Prozent des weltweiten Gesamtverbrauchs. In ihrem Basisszenario geht die Internationale Energieagentur davon aus, dass sich dieser Wert bis 2030 auf etwa 945 Terawattstunden ungefähr verdoppeln könnte. Die größten Verbraucher sind derzeit die Vereinigten Staaten, China und Europa. Allein auf die Vereinigten Staaten und China dürften bis 2030 fast 80 Prozent des Verbrauchsanstiegs entfallen. Die konzentrierte Nachfrage belastet lokale Stromnetze und macht teure Ausbauten erforderlich.
KI-Server nutzen leistungsstarke Grafikprozessoren, die pro Rack mehr Strom benötigen als herkömmliche Computer. Die höhere Leistungsdichte steigert den Bedarf an Transformatoren, Schaltanlagen, Kabeln, Fehlerstromschutz und Kühlung. Viele Energieversorger verlangen außerdem Notstromversorgung und Energiespeicher vor Ort, damit die Versorgung zuverlässig bleibt, wenn Rechenzentren ihren Betrieb rasch hochfahren. Davon profitieren Unternehmen, die Anlagen bauen, mit denen Strom von Kraftwerken zu Serverräumen geleitet wird: Ihre Auftragsbücher füllen sich schnell.
Warum chinesische Ausrüster gefragt sind
Eine Welle von KI-bezogenen Bauprojekten trifft auf geopolitische Beschränkungen und lange Lieferzeiten. Große Technologiekonzerne in den Vereinigten Staaten kaufen weiterhin bei Verbündeten in Japan und Südkorea statt bei Anbietern vom chinesischen Festland. Die Auftragsbücher dieser Unternehmen reichen inzwischen mehrere Jahre in die Zukunft. Deshalb wenden sich Käufer in anderen Märkten für schnellere Lieferungen und niedrigere Kosten an China.
Pierre Lau, China-Aktienstratege und Leiter der Asien-Analyse für Versorger und saubere Energie bei Citigroup Global Markets, verfolgt, wie sich dieser Wandel auf die Ausrüstungslieferkette auswirkt.
Die USA kaufen angesichts der geopolitischen Spannungen Produkte aus Japan und Südkorea statt aus China. Die Auftragsbücher japanischer und koreanischer Unternehmen reichen inzwischen bis zu drei Jahre in die Zukunft. Deshalb wenden sich Unternehmen aus Schwellenländern an Anbieter vom chinesischen Festland.
Er argumentierte außerdem, dass der aktuelle Aufschwung für Anbieter vom chinesischen Festland anhalten könnte, solange das Weiße Haus weiterhin umfangreiche KI-Investitionen großer Cloud- und Telekommunikationsunternehmen unterstützt.
[Der Aufschwung wird anhalten], solange Trump das Sagen hat.
Die Exportdaten spiegeln den starken Anstieg wider. In den ersten zehn Monaten des Jahres exportierte China Transformatoren im Wert von rund 7,3 Milliarden US-Dollar und gasisolierte Hochspannungsschaltanlagen im Wert von etwa 4,3 Milliarden US-Dollar. Das entspricht Zuwächsen von 37,8 beziehungsweise 28,5 Prozent gegenüber dem Vorjahreszeitraum. Die Gesamtexporte stiegen dagegen um 5,3 Prozent.
Die Zahlen hinter dem Boom
Am stärksten ist der Druck in Nordamerika. Branchenschätzungen zufolge könnten Rechenzentrumsprojekte bis 2028 zu einem Stromdefizit von bis zu 20 Prozent führen, wenn Erzeugung, Übertragung und Verteilung nicht rechtzeitig ausgebaut werden. Große Cloud-Anbieter haben ihre Investitionspläne deutlich ausgeweitet. Analysten erwarten, dass die Netzinvestitionen in diesem Jahrzehnt jährlich um rund 5 Prozent steigen. Einige Forscher prognostizieren, dass sich der Strombedarf für KI bis 2026 verzehnfachen könnte. Das würde die Nachfrage nach Transformatoren und Schaltanlagen weiter antreiben.
Auch für China heben Prognostiker ihre Erwartungen an. UBS geht nun davon aus, dass der Strombedarf des Landes von 2028 bis 2030 jährlich um rund 8 Prozent wächst. Laut der Analyse entfallen davon etwa 2,3 Prozentpunkte auf KI-Rechenzentren, 1,4 Punkte auf exportorientierte Fertigung und 1,2 Punkte auf die Elektrifizierung von Verkehr und Industrie. China plant in den kommenden drei Jahren rund 5 bis 6 Gigawatt an neuer Kapazität für KI-Rechenzentren. Das liegt deutlich unter den derzeit geplanten 40 bis 45 Gigawatt in den Vereinigten Staaten und deutet auf weiteres Wachstumspotenzial hin. UBS erwartet im 15. Fünfjahresplan einen neuen Investitionszyklus mit einem jährlichen Wachstum der Strominvestitionen von annähernd 12 Prozent. Dazu dürften Genehmigungen für Kernkraftwerke, der Ausbau der Windenergie, der Netzausbau und Speicher gehören.
Die Begeisterung hat auch auf die Aktienmärkte übergegriffen. Die Aktien des Elektrokomponentenherstellers TBEA legten in einer herausragenden Novemberwoche um fast 30 Prozent zu, während der Solarausrüster CSI Solar im selben Zeitraum mehr als 40 Prozent gewann. Anleger schichten von Chipentwicklern und reinen KI-Softwareunternehmen in die Infrastruktur um, die Rechenleistung erst ermöglicht. Dazu zählen Stromversorgung, Metalle, Kühlung und Speicher.
Von Transformatoren bis Schaltanlagen: Was Käufer jetzt brauchen
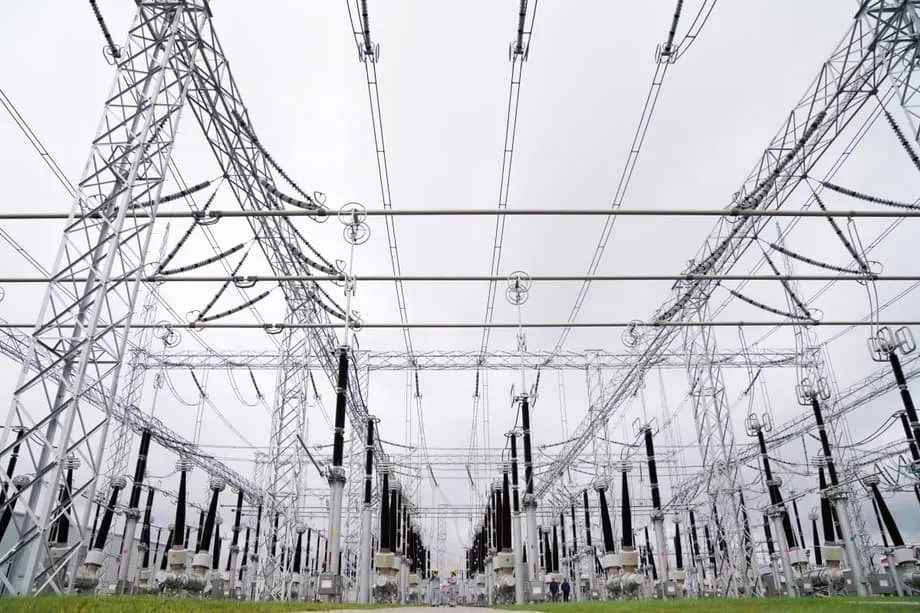
Hinter den Schlagzeilen steckt eine umfangreiche Einkaufsliste: Große KI-Anlagen benötigen praktisch ein komplettes Umspannwerk und noch mehr. Viele Standorte brauchen einen eigenen Hochspannungsanschluss und Anlagen vor Ort, die einem Miniaturstromnetz ähneln.
- Leistungstransformatoren: Sie erhöhen die Spannung für die Übertragung und senken sie für die Server wieder ab. Die Lieferzeiten können viele Monate betragen, weil die Kerne aus kornorientiertem Elektroband bestehen und die Geräte strenge Prüfungen bestehen müssen.
- Gasisolierte Schaltanlagen (GIS): Die abgedichteten Gehäuse sparen Platz und erhöhen die Zuverlässigkeit in dicht bebauten Stadtgebieten oder unter rauen Klimabedingungen. Sie beherrschen hohe Fehlerströme und ermöglichen das sichere Schalten großer Lasten.
- Hochspannungs-Gleichstrom-Übertragung (HGÜ): Wenn Rechenzentrumsknoten wachsen, nutzen manche Stromnetze HGÜ, um große Strommengen aus weit entfernten Erzeugungsanlagen heranzuführen. Dafür braucht es Umrichter, Steuerungssysteme und spezielle Transformatoren.
- Mittelspannungstechnik und Stromverteilungseinheiten: Sie verteilen Strom sicher in Gebäuden und zwischen Racks. Aufeinander abgestimmte Schutzsysteme verhindern Ausfälle.
- Kühlung und Wärmemanagement: Kältemaschinen, Verdunstungskühlung und Flüssigkeitskühlung halten die Chips bei steigender Leistungsdichte innerhalb sicherer Temperaturgrenzen.
- Energiespeichersysteme: Batteriespeicher fangen kurzfristige Nachfragespitzen ab, reagieren schnell und tragen dazu bei, den Betrieb bei Schwankungen im Stromnetz aufrechtzuerhalten.
- Kabel und Leiter: Kabel aus Kupfer und Aluminium mit großem Querschnitt verbinden die Anlagen untereinander und mit dem Stromnetz. Der Netzausbau hat die Nachfrage nach Kabelaluminium erhöht.
Chinesische Hersteller konkurrieren in vielen dieser Produktbereiche. Ihre Kostenstruktur, ihre Größe und ihre Erfahrung mit großen heimischen Netzprojekten ermöglichen ihnen aggressive Angebote, besonders dort, wo Käufer andernorts lange warten müssen.
Woher die Aufträge kommen
Nordamerika ist der sichtbarste Nachfrageschwerpunkt. Analysten erwarten, dass Energieversorger kurzfristig auf Gasturbinen setzen, um schnell zusätzliche Kapazität bereitzustellen. Langfristig dürften neue gasbefeuerte und nukleare Kraftwerke sowie umfangreiche Netzausbauten hinzukommen. Die Lücke bei der Transformatorversorgung wächst, da ältere Kohle- und Gaskraftwerke stillgelegt werden und die Zahl der Anträge auf Netzanschlüsse steigt.
Auch Schwellenländer sorgen für zusätzliche Nachfrage. Länder in Lateinamerika, im Nahen Osten und in Südostasien bauen Kraftwerke und modernisieren die Übertragungsnetze, um das industrielle Wachstum und neue Rechenzentren zu unterstützen. Viele dieser Märkte sind preissensibel und stehen unter Zeitdruck. Das eröffnet Exporteuren vom chinesischen Festland Chancen.
Rechenzentrumsentwickler siedeln ihre Projekte meist dort an, wo günstiger Strom, zuverlässige Anschlüsse und unkomplizierte Genehmigungsverfahren verfügbar sind. Dadurch geraten Standorte mit Wasserkraft, Kernkraft oder einem großen Bestand an erneuerbaren Energien in den Blick. Chinesische Unternehmen liefern häufig Komponenten an internationale Auftragnehmer oder exportieren direkt. So schließen sie Versorgungslücken bei Transformatoren, GIS-Anlagen und Hochstromkabeln.
Was das für Anleger und Märkte bedeutet
Der Wandel ist auch für Anleger interessant. Nachdem die Begeisterung für reine KI-Aktien nach kräftigen Kursanstiegen nachgelassen hat, suchen immer mehr Anleger nach Unternehmen entlang der Stromversorgungskette. Dazu zählen Netztechnikhersteller, Anbieter von Energiespeichern und Metallproduzenten, die Kupfer und Aluminium liefern.
China bietet mehrere börsennotierte Unternehmen, mit denen Anleger auf diesen Trend setzen können. Die Kursanstiege von TBEA und CSI Solar in jener Novemberwoche machten das Thema deutlich. Wenn die Netzinvestitionen wie geplant umgesetzt werden, könnten Hersteller von Transformatoren und Schaltanlagen noch jahrelang mit gut gefüllten Auftragsbüchern rechnen. In Nischen mit langen Lieferzeiten und hohen Qualitätsanforderungen könnte ihre Preissetzungsmacht zunehmen.
Es gibt weiterhin Engpässe. Energieversorger und Cloud-Anbieter arbeiten nach unterschiedlichen Zeitplänen. Große Kraftwerke und Übertragungsleitungen brauchen Jahre für Genehmigung und Bau, während Rechenzentrumsteams in Monaten planen. Auch die Aktienkurse werden von Rohstoffschwankungen und möglichen Änderungen der Exportpolitik in großen Verbrauchermärkten beeinflusst.
Risiken, politische Veränderungen und Qualitätskontrollen
Handelsbarrieren können die Ausgangslage verändern. Höhere Zölle, Vorgaben zum Kauf heimischer Produkte oder neue Sicherheitsprüfungen könnten Lieferungen in einige Märkte einschränken. Regierungen achten genau darauf, aus welchem Land die Anlagen stammen, die Teil kritischer Infrastruktur sind.
Qualität und Normen sind ebenso wichtig wie der Preis. Käufer verlangen die Einhaltung der Normen von IEC oder IEEE und bestehen oft auf Werksinspektionen, Typprüfungen und Unterstützung bei der Inbetriebnahme vor Ort. Für Hochspannungsanlagen, die Jahrzehnte lang laufen müssen, sind umfassende Garantien und Servicenetzwerke unverzichtbar.
Auch die Kosten der Vorprodukte spielen eine Rolle. Kupfer, Aluminium und kornorientiertes Elektroband sind zentrale Materialien für Transformatoren und Kabel. Steigen ihre Preise stark, können die Margen trotz voller Auftragsbücher schrumpfen. Auch Projekte für erneuerbare Energien und das Wachstum bei Elektroautos greifen auf dieselben Materialien zurück und können das Angebot verknappen.
Kann das Angebot mit dem KI-Ausbau Schritt halten?
Die Diskrepanz zwischen der schnellen Verbreitung von KI und der langsamen Entwicklung der Energieinfrastruktur ist real. Der Bau eines großen Transformators kann nach der Bestellung 12 bis 24 Monate dauern; Transport und Installation benötigen zusätzliche Zeit. Für den Ausbau von Fabriken braucht es neue Anlagen, geschulte Schweißer und eine verlässliche Stahlversorgung.
Effizienzsteigerungen können helfen. Eine bessere Energieeffizienz in Rechenzentren und effizientere Beschleuniger können den Stromverbrauch pro Rechenleistungseinheit senken. Die Internationale Energieagentur rechnet in ihrem Basisszenario dennoch damit, dass der Stromverbrauch von Rechenzentren bis 2030 schneller wächst als in anderen Sektoren. Die Vereinigten Staaten und China dürften den größten Teil des Anstiegs ausmachen. Diese Prognose unterstreicht, wie wichtig kontinuierliche Netzinvestitionen und eine vorausschauende Beschaffung sind.
Übergangslösungen sind bereits im Einsatz. Entwickler kombinieren Rechenzentren mit Batteriespeichern, um Lastschwankungen auszugleichen und eine Notstromversorgung sicherzustellen. Wo es zulässig ist, ergänzen sie die Anlagen um eigene Stromerzeugung, etwa durch Gasturbinen oder Festoxid-Brennstoffzellen, und schließen Stromlieferverträge mit neuen Wind- und Solarparks. Netzplaner bauen die Nutzung der Hochspannungs-Gleichstrom-Übertragung aus, um große Strommengen zu neuen Rechenzentren zu transportieren. Zusätzliche Kernkraftkapazitäten in den Vereinigten Staaten dürften frühestens 2028 bis 2030 verfügbar sein. Der Druck auf Transformatoren und Schaltanlagen wird daher noch mehrere Jahre hoch bleiben.
Das Wichtigste
- KI-Rechenzentren verändern den Strombedarf und lassen die weltweite Nachfrage nach Transformatoren und Schaltanlagen steigen.
- Chinas Exporte von Transformatoren und gasisolierten Schaltanlagen stiegen in den ersten zehn Monaten um 37,8 beziehungsweise 28,5 Prozent. Die Gesamtexporte legten um 5,3 Prozent zu.
- Analysten zufolge bevorzugen US-Käufer Anbieter aus Japan und Südkorea, deren Auftragsbücher mehrere Jahre im Voraus gefüllt sind. Das veranlasst Schwellenländer, sich an Lieferanten vom chinesischen Festland zu wenden.
- Die Internationale Energieagentur geht davon aus, dass sich der Stromverbrauch von Rechenzentren bis 2030 ungefähr verdoppeln könnte. Die Vereinigten Staaten und China dürften den größten Teil des Anstiegs ausmachen.
- Schätzungen aus der Branche zufolge könnte der Strombedarf von Rechenzentren in den Vereinigten Staaten bis 2028 ein Defizit von bis zu 20 Prozent verursachen, wenn das Angebot nicht Schritt hält.
- UBS erwartet, dass Chinas Strombedarf von 2028 bis 2030 jährlich um rund 8 Prozent steigt. 2,3 Prozentpunkte davon dürften auf KI-Rechenzentren entfallen.
- Anleger schichten in Stromtechnik, Speicher und Metalle um. Zu den möglichen Profiteuren zählen auch chinesische Unternehmen.
- Zu den Risiken zählen Zölle und Sicherheitsprüfungen, lange Fertigungszeiten sowie Preisschwankungen bei Kupfer, Aluminium und Elektroband.