Wie ein einziger QR-Standard den Zahlungsalltag verändert hat
Indonesien hat einen einfachen Scan in einen landesweiten Wachstumsmotor verwandelt. Seit die Bank Indonesia 2019 den Quick Response Code Indonesian Standard, kurz QRIS, eingeführt hat, haben sich bargeldlose Zahlungen von Einkaufszentren auf Nassmärkte, kleine Kioske und Taxis ausgeweitet. Die Führung der Zentralbank sagt, dieser Wandel trage dazu bei, den Zugang zu Finanzdienstleistungen zu verbessern, den Handel zu beschleunigen und das Land in die Spitzengruppe der schnell wachsenden digitalen Volkswirtschaften zu führen. Regierungsprognosen zufolge wird Indonesiens Digitalwirtschaft 2024 rund 90 Milliarden US-Dollar schwer sein und könnte bis 2030 auf 400 Milliarden US-Dollar wachsen. Treiber sind die massenhafte Nutzung digitaler Zahlungen und der Boom beim Onlinehandel.
Inhalt
- Wie ein einziger QR-Standard den Zahlungsalltag verändert hat
- Was QRIS ist und wie es funktioniert
- Warum ein einheitlicher Standard das Verhalten verändert
- Nutzung in großem Maßstab: von Einkaufszentren bis zu Straßenständen
- Was QRIS für Kleinst-, Klein- und mittlere Unternehmen und finanzielle Teilhabe bedeutet
- Grenzüberschreitende Nutzung und regionale Integration
- Sicherheit, Vertrauen und Spielregeln
- Neue Funktionen und Dienste für den Alltag
- Wo das Wachstum ohne Verbesserungen ins Stocken geraten könnte
- Wie Indonesien im Vergleich zu Indien und China abschneidet
- Das Wichtigste auf einen Blick
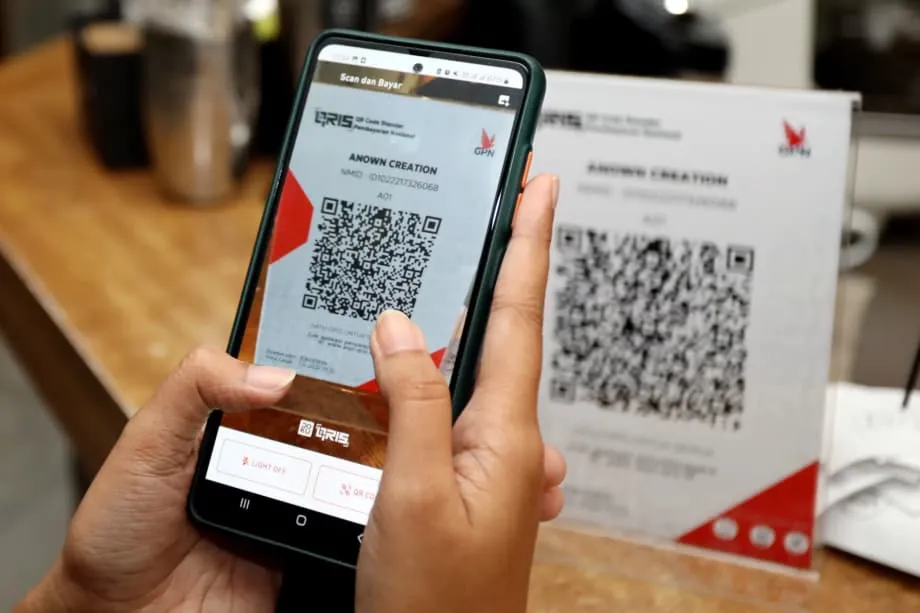
QRIS brachte Ordnung in eine zuvor zersplitterte Zahlungslandschaft. Vor QRIS benötigten Händler oft mehrere Geräte und Vereinbarungen, um verschiedene Wallets oder Banking-Apps zu akzeptieren. Mit QRIS funktioniert ein landesweit einheitlicher Code bei den teilnehmenden Banken und E-Wallets. So kann ein Standbesitzer auf Sulawesi oder ein Café in Jakarta einen einzigen Code zeigen und Zahlungen über nahezu jede indonesische Bank- oder Wallet-App annehmen. Das Ergebnis sind weitreichende Netzwerkeffekte. Verbraucher können überall mit ihrer bevorzugten App bezahlen. Händler können mit einem einzigen Blatt Papier oder einem kleinen Bildschirm mit dem Code Zahlungen von allen annehmen.
Parallel zu QRIS führte die Bank Indonesia BI FAST ein, ein Echtzeit-Zahlungssystem, das Überweisungsgebühren niedrig hält. BI FAST begrenzt die Überweisungsgebühr auf 2.500 Rupiah und erhebt für Kleinbetragszahlungen unter 500.000 Rupiah keine Gebühren. Das ermöglicht es Nutzern, im Alltag Geld schnell und günstig zu überweisen. Zusammen sind die beiden Systeme zum Rückgrat der alltäglichen digitalen Transaktionen in Indonesien geworden.
Was QRIS ist und wie es funktioniert
QRIS ist Indonesiens nationaler Standard für QR-Code-Zahlungen. Er legt einheitliche Regeln dafür fest, wie Banken und Fintech-Unternehmen QR-Codes erstellen, anzeigen, scannen und verarbeiten. Händler können einmalig einen statischen QR-Code ausdrucken oder einen dynamischen Code verwenden, der sich bei jeder Transaktion auf einem kleinen Bildschirm ändert. Jede Verbraucher-App, die dem Standard entspricht, kann den Code scannen und beim Händler bezahlen. Die Bank oder das Zahlungsunternehmen des Händlers erhält das Geld und verrechnet es über das Netzwerk mit der Bank oder Wallet des Kunden. Da die Regeln einheitlich sind, können teilnehmende Apps und Zahlungsdienstleister ohne zusätzliche Hardware oder Sondervereinbarungen miteinander kommunizieren. Das senkt Kosten und Aufwand für Unternehmen jeder Größe.
Die Standardisierung vereinfachte nicht nur den Bezahlvorgang. Sie nahm Händlern, die zuvor verschiedene Terminals und Gebühren jonglieren mussten, einen Teil der Last ab. Außerdem wurde es für die Behörden einfacher, technische und Sicherheitsanforderungen festzulegen und das Netzwerk zu überwachen. Je mehr Nutzer und Händler hinzukommen, desto nützlicher wird das Netzwerk. Diese positive Rückkopplung hat die rasche Verbreitung auf den Inseln und in den vielfältigen Städten Indonesiens vorangetrieben.
Warum ein einheitlicher Standard das Verhalten verändert
Zahlungen funktionieren am besten, wenn alle miteinander verbunden sind. Ein Taxifahrer braucht nicht vier Geräte. Ein Kunde muss nicht fragen, welche Wallet ein Geschäft akzeptiert. QRIS beseitigt diese Hürden. Mit einem einzigen landesweiten Code kommen beide Seiten zusammen. Für Kleinst- und Kleinunternehmen macht das den Unterschied zwischen bargeldlosen Verkäufen und dem Festhalten an Bargeld. Für Verbraucher ist es der Unterschied zwischen gelegentlichen digitalen Zahlungen und ihrer täglichen Nutzung.
Nutzung in großem Maßstab: von Einkaufszentren bis zu Straßenständen
Seit der Einführung ist die Nutzung von QRIS sprunghaft gestiegen. Branchendaten zeigen für das gesamte Jahr 2024 ein jährliches Wachstum im dreistelligen Prozentbereich, da sich die Nutzung über große Handelsketten hinaus auf kleine Anbieter ausweitete. Bis Mitte 2024 gab es mehr als 50 Millionen Nutzer und über 30 Millionen Händler. Mitte 2025 wiesen Daten der Bank Indonesia mehr als 57 Millionen Nutzer und Dutzende Millionen Händler aus. Die große Mehrheit von ihnen sind Kleinst-, Klein- und mittlere Unternehmen. Die Beschleunigung spiegelt wider, wie gut die kostengünstige, Smartphone-basierte Zahlungsannahme zur indonesischen Einzelhandelswirtschaft passt, in der kleine Händler und informelle Anbieter dominieren.
Auch die Zahl der Transaktionen ist rasch gestiegen. Bis März 2025 wurden mehr als eine Milliarde Zahlungen über QRIS abgewickelt. Im ersten Halbjahr 2025 verzeichnete die Bank Indonesia QRIS-Transaktionen im Wert von rund 317 Billionen Rupiah, ein jährlicher Anstieg von mehr als 120 Prozent. Der Netzwerkeffekt ist deutlich: Jeder zusätzliche Händler macht QRIS für Nutzer wertvoller. Jeder neue Nutzer macht QRIS für Händler attraktiver.
Junge Indonesier haben besonders dazu beigetragen, das Bezahlen per Scan als Gewohnheit zu etablieren. Vizepräsident Gibran Rakabuming Raka lobte die Generation Z dafür, QRIS schnell angenommen und dazu beigetragen zu haben, die Nutzung von großen Geschäften auf kleine Händler auszuweiten. Ihre Vertrautheit mit mobilen Apps, ihre geringe Toleranz für Warteschlangen und ihre Vorliebe für Bequemlichkeit haben die Akzeptanz in Städten und Gemeinden vervielfacht.
Der Gouverneur der Bank Indonesia hat diesen Wandel mit umfassenderen wirtschaftlichen Vorteilen in Verbindung gebracht. Vor einem voll besetzten Publikum auf einem nationalen Forum zur Digitalwirtschaft hob Gouverneur Perry Warjiyo das Wachstumstempo sowohl bei digitalen Zahlungen als auch bei der dadurch gestützten Gesamtwirtschaft hervor.
„Indonesien zählt heute zu den weltweit am schnellsten wachsenden Digitalwirtschaften und Zahlungssystemen“, sagte Perry Warjiyo, Gouverneur der Bank Indonesia.
Was QRIS für Kleinst-, Klein- und mittlere Unternehmen und finanzielle Teilhabe bedeutet
Für Kleinst- und Kleinunternehmen senkt QRIS die Hürde, digitale Zahlungen anzunehmen. Ein kleiner Warung kann Zahlungen per Smartphone annehmen, ohne ein Kartenterminal mieten oder mehrere Verträge abschließen zu müssen. Ein Fischverkäufer kann einen ausgedruckten QR-Code auf den Tisch legen und Verkäufe schnell abschließen. Das ist in einem Land wichtig, in dem ein großer Teil der Unternehmen sehr klein ist und mit knappen Margen arbeitet.
Digitale Zahlungsannahme hinterlässt zudem eine Datenspur der Verkäufe. Mit der Zeit kann das Händlern den Zugang zu formellen Krediten erleichtern, weil Kreditgeber den Zahlungsfluss analysieren können, statt sich auf Sicherheiten zu verlassen. Für kleine Erzeuger und Händler erweitert die Möglichkeit, QRIS-Zahlungen von Einheimischen und Touristen anzunehmen, ihren potenziellen Kundenkreis. Branchenverbände und die Zentralbank schreiben QRIS zu, Kleinst- und Kleinunternehmen dabei zu helfen, neue Kunden zu erreichen und den lokalen Tourismus zu stärken, indem Zahlungen vor Ort für Besucher einfacher werden.
Finanzielle Teilhabe hängt von Gewohnheit, Vertrauen und Bequemlichkeit ab. QRIS fördert alle drei. Zahlungen per Smartphone werden normal, wenn jeder Stand sie annimmt. Das Vertrauen wächst, wenn Transaktionen zuverlässig funktionieren und das System Rückerstattungen und Streitfälle abwickelt. Bequemer wird es, wenn QRIS im Park, an der Mautstelle, an der Bushaltestelle und im Lebensmittelgeschäft um die Ecke verfügbar ist.
Grenzüberschreitende Nutzung und regionale Integration
Indonesien hat QRIS über die Landesgrenzen hinaus ausgeweitet, um Reisende, kleine Händler und den regionalen Handel zu unterstützen. Indonesier können bereits mit ihrer gewohnten App in Partnerländern wie Malaysia, Thailand und Singapur bezahlen. Besucher aus diesen Ländern können in Indonesien bezahlen, indem sie einen QRIS-Code mit ihren heimischen Apps scannen. Das Modell verringert bei kleinen Einkäufen den Aufwand durch Währungsumtausch und erleichtert die Abwicklung in Landeswährungen zwischen Zentralbanken. An Reisezielen wie Batam und Bali, die viele Touristen besuchen, verringern grenzüberschreitende QR-Zahlungen die Abhängigkeit von Bargeld und Karten.
Die Bank Indonesia hat begonnen, QRIS mit weiteren Märkten zu verbinden. Tests mit Zahlungspartnern in China laufen. Japan hat eine erste Phase gestartet, in der indonesische Apps kompatible japanische QR-Codes scannen können, um bei ausgewählten Händlern zu bezahlen. Die Akzeptanz soll ausgeweitet werden. Offizielle Vertreter haben signalisiert, dass auch Indien und Saudi-Arabien auf dem Fahrplan für eine Verknüpfung stehen, sobald Infrastruktur und Vereinbarungen weiter ausgereift sind.
Gouverneur Perry Warjiyo hat den Standard als strategischen Vorteil in einem offenen, aber national gesteuerten System dargestellt. QRIS spiegele die nationale Kontrolle über zentrale Zahlungsinfrastrukturen wider, während Indonesien sich mit Nachbarländern und wichtigen Partnern vernetze, sagte er.
„QRIS steht für die Souveränität des indonesischen Zahlungssystems“, sagte Gouverneur Perry Warjiyo und verwies auf die Fähigkeit des Landes, die Interoperabilität über Grenzen hinweg auszubauen.
Einige ausländische Unternehmen haben infrage gestellt, ob der indonesische Ansatz die Wettbewerbsbedingungen verzerrt. Die Politik antwortet, der Standard stehe allen offen, die sich an die nationalen Regeln und den Verbraucherschutz hielten. Ziel seien Teilhabe, Bezahlbarkeit und ein fairer Zugang für in- und ausländische Anbieter. Die stetige Ausweitung grenzüberschreitender Verbindungen zeigt, dass Indonesien sich vernetzen will und zugleich Schutzvorkehrungen beibehält, die die eigene Wirtschaft und kleine Unternehmen unterstützen.
Sicherheit, Vertrauen und Spielregeln
Mit der zunehmenden Nutzung wachsen auch die Risiken. Aufsichtsbehörden und Branchenvertreter haben gewarnt, dass die Digitalisierung von Zahlungen und Bankgeschäften mit stärkeren Schutzmaßnahmen einhergehen muss. Die Finanzdienstleistungsaufsicht OJK hat Banken aufgefordert, ihre Abwehrmaßnahmen auszubauen, in Cybersicherheit zu investieren und den Verbraucherschutz zu verbessern. Dazu gehören bessere Authentifizierungsverfahren, die Überwachung verdächtiger Muster, eine schnelle Reaktion auf Sicherheitsvorfälle und eine koordinierte Aufklärung über Betrugsmaschen.
Indarto Budiwitono, stellvertretender Kommissar der OJK für die Aufsicht über Privatbanken, beschrieb das Thema als technische und zugleich rufschädigende Herausforderung für Banken und Zahlungsdienstleister.
„Cyberresilienz betrifft nicht nur den Schutz der Systeme, sondern auch den Ruf der Banken und die Geschäftskontinuität“, sagte Indarto Budiwitono.
Branchenverbände haben drei parallele Maßnahmen gefordert. Erstens eine risikobasierte Regulierung und Aufsicht, die Innovationen sicher machen. Zweitens den verantwortungsvollen Einsatz fortschrittlicher Technologien wie künstlicher Intelligenz und Open Finance unter strenger Aufsicht. Drittens eine breit angelegte öffentliche Aufklärung darüber, wie man Phishing und Betrug auf verschiedenen Plattformen vermeidet.
Die Rolle von KI bei Abwehr und Angriff nimmt zu. Die Nationale Agentur für Cyber- und Verschlüsselungssicherheit hat gewarnt, dass Kriminelle inzwischen personenbezogene Daten nutzen, um maßgeschneiderte Phishing-Nachrichten und wandelbare Schadsoftware zu erstellen. Edit Prima, Direktorin der Agentur für Cybersicherheit in den Bereichen Finanzwesen, Handel und Tourismus, sagte, die Branche müsse dieser Gefahr mit denselben Mitteln begegnen.
„Wir müssen auf KI-basierte Angriffe vorbereitet sein und wissen, wie wir ihnen begegnen. Es gibt keinen anderen Weg, als ebenfalls KI einzusetzen“, sagte Edit Prima.
Indonesiens Gesetz zum Schutz personenbezogener Daten und die damit verbundenen Vorschriften verschärfen die Compliance-Anforderungen. Für grenzüberschreitende Datenübermittlungen gelten Einschränkungen, sofern die Zielländer nicht die lokalen Standards erfüllen. Unternehmen müssen in Sicherheit und Datenverwaltung investieren, wenn sie eine wachsende digitale Kundschaft bedienen und sowohl nationale als auch regionale Anforderungen erfüllen wollen.
Neue Funktionen und Dienste für den Alltag
QRIS erhält laufend neue Funktionen, die das System stärker in den Alltag integrieren. Die Bank Indonesia hat QRIS Tap In und Out für den öffentlichen Nahverkehr im Großraum Jakarta eingeführt. Der Dienst umfasst die MRT, die S-Bahn, Busse von TransJakarta sowie beide LRT-Linien in Jakarta. Statt einen statischen Code zu scannen, halten Fahrgäste ihr Smartphone mithilfe der Nahfeldkommunikation an ein Lesegerät und halten es beim Aussteigen erneut daran. So können sie schnell ein- und aussteigen, während die Zahlung innerhalb des QRIS-Systems abgewickelt wird.
Weitere Funktionen erweitern Einsatzmöglichkeiten und Verbreitung des Netzwerks. QRIS Antarnegara ermöglicht grenzüberschreitende Zahlungen in Partnermärkten. QRIS TUNTAS geht über Zahlungen in Geschäften hinaus und kann bei teilnehmenden Agenturen Bargeldabhebungen, Überweisungen und Einzahlungen ermöglichen. Wenn ein größerer Anteil der Transaktionen zwischen verschiedenen Anbietern stattfindet, werden nationale Zahlungssysteme und Abwicklungsinfrastrukturen wie BI FAST stärker beansprucht. Die Aufsichtsbehörden haben Händlergebühren und technische Standards angepasst, um die Kosten für kleine Anbieter überschaubar zu halten und zugleich bei steigenden Transaktionszahlen die Zuverlässigkeit zu sichern.
Wo das Wachstum ohne Verbesserungen ins Stocken geraten könnte
Die Akzeptanz von QRIS ist regional noch ungleich verteilt. Java liegt vorn, während die Händlerdichte in den östlichen Provinzen geringer ist. Das spiegelt wirtschaftliche Ungleichheiten, Lücken bei der digitalen Anbindung und Unterschiede bei der digitalen Kompetenz wider. Um abgelegene Gebiete zu erreichen, müssen der Internetzugang verbessert, die Kosten für Smartphones und Daten gesenkt und Schulungsangebote auf kleine Händler zugeschnitten werden, die digitale Finanzdienste möglicherweise noch nicht kennen.
Gebühren und Rückbuchungen können für sehr kleine Händler ein Problem sein. Das QRIS-Modell ist zwar günstiger als Kartenterminals, doch die Kostenverteilung zwischen kartenausgebenden Banken, Zahlungsdienstleistern und Clearingstellen muss laufend angepasst werden, damit Kleinstunternehmen nicht unverhältnismäßig belastet werden. Die Aufsichtsbehörden haben sich dieses Themas bereits angenommen, doch das Wachstum im großen Maßstab wird Kosten und Verfügbarkeit weiter unter Druck setzen.
Auch die Regulierung spielt eine Rolle. Unternehmen müssen sich auf sich wandelnde Regeln zu Datenschutz, Datenspeicherung und Cybersicherheit einstellen. Die dezentrale Verwaltung bedeutet, dass manche Vorschriften regional unterschiedlich sind, was für landesweit tätige Unternehmen zu mehr Komplexität führen kann. Klare Standards und eine einheitliche Durchsetzung werden dazu beitragen, das Vertrauen der Investoren und die Dienstleistungsqualität zu sichern.
Wie Indonesien im Vergleich zu Indien und China abschneidet
Indiens UPI und Indonesiens QRIS beruhen beide auf einem von der Aufsicht gesteuerten Ansatz und offenen Standards, denen alle Anbieter beitreten können, die die Vorgaben erfüllen. Beide Systeme setzen auf umfassende Interoperabilität und niedrige Gebühren, um die Nutzung in der breiten Bevölkerung zu fördern. In China verbreiteten sich QR-Zahlungen zunächst über private Super-Apps. Erst später drängten die Aufsichtsbehörden auf mehr Interoperabilität zwischen den Plattformen. Indonesien ist näher am indischen Modell: Das Land führte früh einen nationalen Standard ein, lud Banken und Fintech-Unternehmen zur Teilnahme ein und verknüpfte den QR-Standard an der Kundenschnittstelle mit einer schnellen, kostengünstigen Überweisungsinfrastruktur.
Die drei Wege spiegeln unterschiedliche Ausgangsbedingungen und politische Entscheidungen wider. Indonesiens Ansatz räumt der finanziellen Teilhabe und den Netzwerkeffekten für kleine Händler Vorrang ein, lässt aber zugleich Raum für globale Partnerschaften. Das rasche Wachstum bei Nutzern und Händlern, die stetige Ausweitung auf Verkehr und Tourismus sowie die Bemühungen um Verbindungen zu Nachbarländern und wichtigen Märkten deuten darauf hin, dass das Modell skalierbar ist und zugleich offen für Zusammenarbeit bleibt.
Das Wichtigste auf einen Blick
- QRIS vereinheitlichte 2019 QR-Zahlungen im ganzen Land. Ein Code funktioniert seitdem bei verschiedenen Banken und Wallets und senkt die Kosten für kleine Händler.
- Digitale Zahlungen und E-Commerce treiben Indonesiens schnell wachsende Digitalwirtschaft an. Ihr Volumen wird für 2024 auf 90 Milliarden US-Dollar geschätzt und soll bis 2030 auf 400 Milliarden US-Dollar steigen.
- Mitte 2025 nutzten mehr als 57 Millionen Menschen QRIS. Hinzu kamen Dutzende Millionen Händler, von denen die große Mehrheit Kleinst-, Klein- und mittlere Unternehmen waren.
- Bis März 2025 überschritt die Zahl der QRIS-Transaktionen eine Milliarde. Im ersten Halbjahr 2025 erreichte ihr Wert rund 317 Billionen Rupiah, ein jährlicher Anstieg von mehr als 120 Prozent.
- Grenzüberschreitende Verbindungen bestehen inzwischen mit Malaysia, Thailand und Singapur. Japan ist in einer ersten Phase angeschlossen, Tests mit China laufen, und Verbindungen zu Indien und Saudi-Arabien sind geplant.
- BI FAST ermöglicht kostengünstige Echtzeitüberweisungen und ergänzt QRIS. Das System trägt dazu bei, die Gebühren für Verbraucher niedrig zu halten. Kleine Überweisungen sind kostenlos.
- Sicherheit hat beim Ausbau der Nutzung hohe Priorität. Die OJK fordert stärkere Schutzmaßnahmen, während Behörden auf den Bedarf an KI-gestütztem Schutz vor ausgefeilten Betrugsmaschen hinweisen.
- Neue Funktionen wie QRIS Tap In und Out für den öffentlichen Verkehr sowie QRIS TUNTAS für Bargeld- und Überweisungsdienste bringen den Standard in den Alltag.
- Zu den zentralen Herausforderungen zählen die regional ungleiche Verbreitung, der Kostendruck für Händler sowie komplexe Datenschutz- und Cybersicherheitsvorschriften.