Ein neues Kapitel für die globale Fabrik
Vier Jahrzehnte lang beruhte Chinas Wachstumsmotor auf einer außergewöhnlichen Mischung aus dem Ausbau der Infrastruktur, industrieller Größenordnung und einer gesteuerten Währung, die einen Exportgiganten befeuerte. Dieses Modell steigerte die Einkommen und veränderte globale Lieferketten. Im Inland brachte es aber auch erhebliche Nebenwirkungen mit sich: von überfüllten Märkten und Preiskriegen bis hin zu hohen Schuldenständen und Umweltbelastungen. Während Peking den 15. Fünfjahresplan vorbereitet, signalisieren die politischen Entscheidungsträger einen Kurswechsel. Der neue Begriff der „Anti-Involution“, der inzwischen in der öffentlichen Debatte weit verbreitet ist, bringt ein zentrales Ziel auf den Punkt: zerstörerischen Wettbewerb eindämmen und Effizienz, Innovation und tatsächliche Produktivitätszuwächse belohnen.
Inhalt
- Ein neues Kapitel für die globale Fabrik
- Warum das alte Wachstumsmodell an Schwung verliert
- Auf welche politischen Signale es ankommt
- Immobilienkrise, Schulden und Deflationsrisiko
- Von Exportmotoren zur Binnennachfrage
- Was sich durch die Anti-Involutionspolitik ändern könnte
- Technologische Eigenständigkeit und industrielle Modernisierung
- Grünes Wachstum wird zum zentralen Motor
- Wo Anleger derzeit Chancen finden könnten
- Aktien
- Anleihen
- Risiken, die weiterhin zählen
- Wie sich ausländische Unternehmen positionieren
- Worauf es beim 15. Fünfjahresplan ankommt
- Die wichtigsten Punkte
Die politische Richtung zeichnet sich immer deutlicher ab. Die Führung will das Gewicht von massiven Investitionen und der Produktion großer Mengen standardisierter Güter auf hochwertige Fertigung, fortschrittliche Technologien und eine stärkere Binnennachfrage verlagern. Das bedeutet nicht, dass Fabriken aufgegeben werden sollen. Vielmehr geht es darum, aufzuwerten, was und wie China produziert, und den privaten Konsum zu einem größeren Anteil der Wirtschaftsleistung zu machen. Grünes Wachstum steht im Zentrum des Plans: Es soll sowohl Klimaziele erfüllen als auch neue industrielle Stärken begründen. Für Anleger bringt der Wandel Risiken, eröffnet aber auch neue Chancen, die sich an den Aktien-, Kredit- und Sachwertmärkten allmählich abzeichnen.
Warum das alte Wachstumsmodell an Schwung verliert
Seit 1978 verzeichnete China im Durchschnitt ein sehr hohes jährliches Wachstum und führte fast 800 Millionen Menschen aus extremer Armut. Dieser Erfolg hatte seinen Preis. Die Erträge aus Infrastrukturinvestitionen gingen zurück, der demografische Rückenwind ließ nach und der Exportmotor stieß auf zunehmende Handelskonflikte. Zugleich führte die starke Abhängigkeit von Investitionen zu Ungleichgewichten bei den Finanzen der Lokalregierungen und im Immobiliensektor. Deshalb betont die offizielle Wachstumsagenda inzwischen Qualität statt Quantität: mit einem stärkeren Gewicht auf Dienstleistungen und Konsum, verlässlicheren rechtlichen Rahmenbedingungen für Märkte und einem geringeren CO₂-Fußabdruck.
Die Weltbank fasst den Wandel klar zusammen. In ihrer Länderübersicht stellt sie fest, dass das investitions- und exportorientierte Modell ausgedient hat und Belastungen geschaffen hat, denen mit neuen Wachstumstreibern begegnet werden muss.
Bevor neue Wachstumsmotoren hinzukommen, muss die Politik die bestehenden stabilisieren. Ein Wachstum von fast 5 Prozent in der ersten Hälfte des Jahres 2024 zeigte zwar Widerstandsfähigkeit, war aber uneinheitlich und dürfte ohne Reformen nachlassen. Die Produktivität entwickelt sich schwächer, die Bevölkerung im erwerbsfähigen Alter schrumpft, und zusätzliche Investitionen in Beton und Stahl bringen immer weniger Ertrag. Der reibungslose Übergang zu Dienstleistungen, Konsum und fortschrittlicher Fertigung wird Zeit und eine verlässliche Politik erfordern. Darauf richtet sich der Kurs nun aus.
Die Weltbank formuliert es deutlich:
Chinas Wachstumsmodell, das auf Investitionen und exportorientierter Fertigung beruht, ist an seine Grenzen gestoßen und hat wirtschaftliche, soziale und ökologische Ungleichgewichte verursacht.
Dieser Hintergrund erklärt, warum Peking kurzfristige Stabilisierung mit mittelfristigem Wandel verknüpft. Es geht nicht nur darum, ein jährliches Wachstumsziel zu erreichen. Vielmehr soll grundlegend verändert werden, wodurch Wachstum überhaupt entsteht.
Auf welche politischen Signale es ankommt
Jüngste Treffen führender Partei- und Regierungsorgane deuten auf einen Kurswechsel hin: weg von strikter Risikokontrolle, hin zu stärkerer Wachstumsförderung. Die Lockerung der Geldpolitik durch die Zentralbank hat die Kreditkosten gesenkt und die Liquidität verbessert. Es gibt gezielte Unterstützung für den Aktienmarkt und Hypothekennehmer sowie Instrumente, um den Finanzierungsdruck auf Lokalregierungen zu verringern. Außerdem haben die Behörden einen neuen geldpolitischen Schwerpunkt auf „angemessene Preissteigerungen“ gelegt. Das signalisiert, dass sie eine deflationäre Entwicklung verhindern und zugleich die Stabilität der Währung und des Finanzsystems wahren wollen.
Die Finanzpolitik wird gezielter eingesetzt. Die Unterstützung konzentriert sich darauf, den Rückstand bei der Fertigstellung von Wohnprojekten abzubauen, Schulden der Lokalregierungen zu günstigeren Konditionen umzuschulden und soziale Sicherungssysteme auszubauen, um das Vertrauen der Haushalte zu stärken. Der grobe Rahmen für die kommenden fünf Jahre betont technologische Eigenständigkeit, eine moderne industrielle Basis und ein vertieftes, faireres Marktumfeld. All dies deutet auf einen ausgewogeneren Politikmix hin, zu dem sowohl staatliches als auch privates Kapital beitragen kann.
Auch die Rahmenbedingungen im Ausland beeinflussen diese Entscheidungen. Der Zinspfad der US-Notenbank wirkt sich auf Kapitalströme und den Renminbi aus. Handelsmaßnahmen im Ausland betreffen Branchen wie Elektrofahrzeuge und Batterien. Die politischen Entscheidungsträger stimmen Tempo und Umfang ihrer Maßnahmen sorgfältig ab. Sie wollen die Erholung fördern, ohne destabilisierende Währungsbewegungen oder einen neuen Zyklus zunehmender Verschuldung auszulösen.
Immobilienkrise, Schulden und Deflationsrisiko
Seit 2020 belastet der Immobiliensektor die Wirtschaft besonders sichtbar. Die jahrelange rasante Expansion hinterließ hoch verschuldete Entwickler und zahlreiche unvollendete Projekte, als die Zahlungsströme einbrachen. Die Regierung bemüht sich um einen schwierigen Ausgleich: Schwache Unternehmen sollen sich restrukturieren können, Käufer müssen durch die Fertigstellung bereits verkaufter Wohnungen geschützt werden, und ein schwererer Schock für die Finanzen der Lokalregierungen, die auf Grundstücksverkäufe angewiesen waren, soll verhindert werden. Das braucht Zeit. Die Preise für Bestandsimmobilien sind von ihren Höchstständen gefallen, die Zahl der Baubeginne ist stark eingebrochen und verwandte Branchen, von der Zement- bis zur Haushaltsgeräteindustrie, haben an Schwung verloren.
Die Haushalte sind vorsichtiger geworden und sparen mehr, während ihr Immobilienvermögen an Wert verloren hat. Diese Zurückhaltung und niedrigere Inputkosten drückten die Inflation in Teilen des Jahres 2024 in die Nähe von null. Mit ihrem Fokus auf „angemessene Preissteigerungen“ erkennt die Zentralbank an, dass eine anhaltende Disinflation die Wachstumserwartungen schwächen könnte. Die Immobilienkorrektur und die hohe Verschuldung des Privatsektors haben bei vielen Unternehmen und Familien zu einer stärkeren Orientierung an ihren Bilanzen geführt. Verbindlichkeiten abzubauen ist oft wichtiger, als die Kapazitäten auszuweiten.
Die Finanzen der Lokalregierungen bleiben ein zentraler Beobachtungspunkt. Schuldentauschprogramme und Refinanzierungsinstrumente sollen Laufzeiten verlängern und Zinslasten senken. Mit der Zeit können eine höhere Haushaltstransparenz und strengere Regeln für außerbilanzielle Finanzierungsgesellschaften Risiken verringern. Kurzfristig geht es darum, grundlegende Dienstleistungen und Investitionen aufrechtzuerhalten, ohne die Übertreibungen wieder zu befeuern, die das Problem verursacht haben.
Von Exportmotoren zur Binnennachfrage
Der Anteil des Konsums am chinesischen BIP liegt weiterhin unter dem großer Industrieländer und wird häufig mit weniger als 40 Prozent angegeben. Diese Lücke ist Herausforderung und Chance zugleich. Steigende Haushaltseinkommen und mehr Vertrauen, bessere Renten- und Gesundheitsleistungen sowie leichter über Stadtgrenzen hinweg nutzbare soziale Dienstleistungen können die Ausgaben ankurbeln. Auch die fortschreitende Urbanisierung, Verbesserungen bei Logistik und Einzelhandel sowie ein wachsender Dienstleistungssektor können den Konsum stärken.
Die Anti-Involutionspolitik soll diesen Wandel unterstützen. Sie soll verschwenderischen Wettbewerb eindämmen, der Margen und Löhne drückt, Unternehmen belohnen, die in Forschung, Markenaufbau und Dienstleistungen investieren, und den Preiswettlauf nach unten bremsen, der nachhaltiges Wachstum untergräbt. In Branchen mit chronischen Überkapazitäten dürften die Kapazitäten stärker kontrolliert werden. Die Anreize sollen sich dagegen auf hochwertige Produktion und einen disziplinierteren Kapitaleinsatz richten.
Was sich durch die Anti-Involutionspolitik ändern könnte
Bei Konsumgütern können weniger Preiskriege und eine stärkere Produktdifferenzierung Margen und Löhne stützen. Im Dienstleistungssektor können Unternehmen Marktanteile gewinnen, die sich auf das Kundenerlebnis, Datensicherheit und verlässlichen Kundendienst konzentrieren. In der Schwerindustrie können strengere Effizienz- und Umweltstandards die Konsolidierung beschleunigen. Branchenübergreifend dürften Unternehmen erfolgreich sein, die in Humankapital und Innovation investieren, statt um jeden Preis ihr Produktionsvolumen auszuweiten.
Technologische Eigenständigkeit und industrielle Modernisierung
Die politischen Leitlinien für die kommenden fünf Jahre betonen fortschrittliche Fertigung, sichere Lieferketten und eine führende Rolle bei Zukunftstechnologien. Besonders hervorgehoben werden künstliche Intelligenz, Quantenanwendungen, Bioproduktion, Kommunikationstechnologien der nächsten Generation und neue Energiebranchen von Batterien bis Wasserstoff. China soll eine führende Industrienation bleiben, künftig aber mit einem größeren Anteil wertschöpfungsintensiver Produktion, besserer Prozesssteuerung und einer stärkeren heimischen Zulieferbasis.
Diese Priorität ist eine Reaktion auf globale Handelskonflikte und Technologiebeschränkungen, entspricht aber auch einer seit Langem verfolgten innenpolitischen Agenda. Der Umbau der Lieferketten ist bei Ausrüstung, Komponenten und Materialien bereits sichtbar. Der Exportmix hat sich zu technologisch höherwertigen Gütern verschoben, während heimische Anbieter in der Automobilindustrie, der Elektronik und der industriellen Automatisierung weiter an Bedeutung gewinnen. Anleger sollten damit rechnen, dass Unternehmen, die die Abhängigkeit von importiertem Know-how verringern und lokale Ökosysteme stärken können, weiterhin politische Unterstützung erhalten.
Grünes Wachstum wird zum zentralen Motor
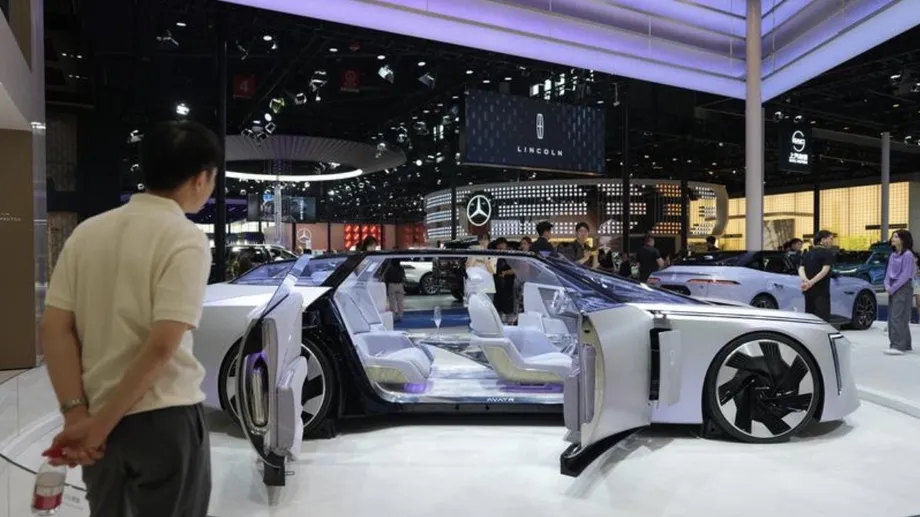
Die Klimaziele, den Höhepunkt der CO₂-Emissionen vor 2030 und Klimaneutralität vor 2060 zu erreichen, verändern Chinas Energie- und Industriebasis. Das Ausmaß ist bemerkenswert. Die Investitionen in saubere Energie und die zugehörige Infrastruktur sind stark gestiegen. China liefert den Großteil der weltweiten Batterien für Elektrofahrzeuge, ist bei der Solarproduktion weltweit führend und hat so viel erneuerbare Stromerzeugungskapazität wie nie zuvor in Betrieb genommen. 2023 installierte China so viel Solarkapazität wie der Rest der Welt im gesamten Vorjahr und stellte den Großteil der neu errichteten Windkraftanlagen. Mit dem Ausbau der Fabriken sanken die Kosten für grüne Technologien, was ihre Verbreitung im In- und Ausland beschleunigte.
Chinas Rolle beschränkt sich nicht auf den heimischen Markt. Unternehmen investieren im Ausland in die grüne Fertigung, von Batterien und Solarmodulen bis hin zu Elektrofahrzeugen und Wasserstoffanlagen. Die Investitionen erstrecken sich auf Dutzende Länder und gehen häufig von Unternehmen aus, die Zugang zu abgeschotteten Märkten und eine größere Nähe zu den Verbrauchern suchen. Da die Risiken dieser kommerziellen Expansion in den Bilanzen der Unternehmen liegen und nicht bei den Gastregierungen, unterscheidet sie sich von den großen, staatlich gelenkten Infrastrukturprojekten des vergangenen Jahrzehnts.
Für Anleger ist grünes Wachstum mehr als ein Anlagethema. Es ist eine neue industrielle Architektur, die Bergbau, Werkstoffe, Präzisionsmaschinen, Software, Stromnetze und Recycling umfasst. Der Ausbau der Stromnetze, Speicherlösungen und die Elektrifizierung der Industrie erfordern anhaltende Investitionen. Die politische Unterstützung ist breit: von Pilotprogrammen auf Stadtebene bis zu nationalen Zielen, die Investitionen in vorrangige Bereiche lenken.
Das Weltwirtschaftsforum beschreibt Chinas Rolle im Wettbewerb um saubere Energie klar:
China ist ein wichtiger Treiber bei der Entwicklung der Elektroautoindustrie und der weltweiten grünen Transformation.
Diese Führungsrolle eröffnet chinesischen Unternehmen Exportchancen und hilft anderen Ländern, ihre eigenen Klimaziele zu erreichen. Zugleich stärkt sie eine zentrale Säule der nächsten Wachstumsphase Chinas.
Wo Anleger derzeit Chancen finden könnten
Die Märkte haben viele Gegenwinde bereits eingepreist. Dadurch werden ausgewählte Vermögenswerte im historischen Vergleich und gegenüber internationalen Wettbewerbern attraktiv bewertet. Das beseitigt die Risiken nicht. Es bedeutet aber, dass sich das Verhältnis von Preis und Potenzial in Bereichen verbessert hat, die eng mit der Erholung der Binnenwirtschaft und dem Strukturwandel verbunden sind.
Aktien
A-Aktien vom chinesischen Festland bieten einen gezielten Zugang zu inländischen Trends. Der Anteil privater Anleger ist an diesen Märkten höher und die Kurse können schwanken. Zugleich sind sie stärker an politischen Prioritäten ausgerichtet und weniger von Handelsmaßnahmen betroffen als exportorientierte Titel aus Hongkong und dem Ausland. Bessere Aussichten haben Unternehmen, die von einem höherwertigen Konsum profitieren, Gesundheitsdienstleister, Anbieter industrieller Automatisierung, Stromausrüstung und Netztechnologie sowie Unternehmen entlang der Lieferkette sauberer Energien. Chancen bieten sich auch bei Firmen mit steigenden Ausschüttungen an Aktionäre und besserer Unternehmensführung, darunter führende Anbieter von Spezialkomponenten, die für sichere Lieferketten unverzichtbar sind.
Anleger mit einem Qualitätsfokus könnten Unternehmen bevorzugen, die Kapital effizient einsetzen, offen mit Investoren kommunizieren und Preissetzungsmacht besitzen, statt allein auf Absatzvolumen zu setzen. Die Ziele der Anti-Involutionspolitik sprechen für Effizienz, Markenbildung und Dienstleistungen. Das dürfte die Margen leistungsfähiger Unternehmen stützen.
Anleihen
Bei niedriger Inflation und einer lockeren Geldpolitik können Staatsanleihen vom chinesischen Festland und Unternehmensanleihen hoher Bonität laufende Erträge bieten. Sollten die geldpolitischen Lockerungen anhalten, besteht zudem Potenzial für Kursgewinne. Unternehmen mit stabilen Zahlungsströmen in den Bereichen Versorger, Verkehr und Basiskonsumgüter kommen infrage. Die Bedingungen für Unternehmensanleihen aus dem Ausland verbessern sich, da mehr Unternehmen sich im Inland refinanzieren und so der Emissionsdruck an den Auslandsmärkten nachlässt. Wie immer ist eine sorgfältige Auswahl entscheidend, wobei die Solidität der Bilanzen und Transparenz besonders zu beachten sind.
Risiken, die weiterhin zählen
Die Geopolitik bleibt das sichtbarste Risiko. Zölle, Exportkontrollen und Investitionsprüfungen können einzelne Branchen betreffen, insbesondere fortschrittliche Technologien und Fahrzeuge. Währungsschwankungen können die Renditen ausländischer Anleger verändern. Die Regulierung im Inland wird sich weiterentwickeln, während die Behörden fairen Wettbewerb, Datensicherheit und Finanzstabilität fördern wollen. Die Standards für die Unternehmensführung unterscheiden sich, und einigen Firmen wird es schwerfallen, sich an die strengere Kapitaldisziplin anzupassen. Die Immobilienkorrektur und der Umgang mit den Schulden der Lokalregierungen sind noch nicht abgeschlossen. Das Deflationsrisiko wird zwar angegangen, muss aber genau beobachtet werden, falls sich das Vertrauen der Haushalte nicht wie erwartet erholt.
In diesem Umfeld sind eine angemessene Positionsgröße und Diversifizierung wichtig. Ein disziplinierter Ansatz, der zwischen zyklischer Erholung und strukturellen Gewinnern unterscheidet, kann helfen, Verluste zu begrenzen und zugleich an der Erholung und den Reformen teilzuhaben.
Wie sich ausländische Unternehmen positionieren
Internationale Handelskammern und Führungskräfte multinationaler Unternehmen beschreiben eine gemischte, aber sich verbessernde Lage. Viele Unternehmen wünschen sich mehr Klarheit bei der Regulierung und eine Gleichbehandlung. Zugleich sehen sie konkrete Chancen bei grüner Energie, fortschrittlicher Fertigung, Gesundheitsversorgung, Landwirtschaft und digitalen Dienstleistungen. Europäische Hersteller verlagern Forschung und Produktion vor Ort, um sowohl den chinesischen als auch den globalen Markt zu bedienen. Unternehmen aus Australien und Südostasien prüfen Partnerschaften bei der Energiewende und intelligenter Infrastruktur. Firmen, die Chinas Schwerpunkte industrielle Modernisierung, grüne Entwicklung und Servicequalität unterstützen, finden Wachstumsmöglichkeiten.
Der stärkere Fokus auf die Binnennachfrage verändert auch die Strategien für den Markteintritt. Konsumgütermarken investieren in lokale Lieferketten und Servicenetzwerke. Technologieunternehmen bauen Partnerschaften auf, um Standards und Datenanforderungen zu erfüllen. Die Botschaft aus den Vorstandsetagen ist einheitlich: Unternehmen setzen auf berechenbare Regeln, richten sich an langfristigen politischen Zielen aus und bauen ihre lokalen Kompetenzen aus.
Worauf es beim 15. Fünfjahresplan ankommt
Der 15. Fünfjahresplan wird viele der bereits sichtbaren Signale festschreiben. Zu den wichtigen Punkten gehört Umfang und Form der staatlichen Unterstützung für den Konsum, etwa Maßnahmen, die die Belastungen der Haushalte durch Bildung, Gesundheit und Pflege verringern. Zu beobachten sind auch politische Maßnahmen, die grundlegende Dienstleistungen städteübergreifend ausbauen und dadurch die Ausgaben von Arbeitsmigranten erhöhen können, die sich dauerhaft niederlassen.
Die technologischen Prioritäten dürften genauer beschrieben und mit Zielen für Kernkomponenten, Software und Industrieausrüstung versehen werden. Die Reform der Kapitalmärkte könnte fortgesetzt werden, etwa mit Maßnahmen zur Verbesserung der Offenlegung, zur Steigerung der Börsennotierungsqualität und zur Förderung langfristiger Investitionen. Bei der Immobilienpolitik dürfte es vor allem um die Fertigstellung von Projekten und die Unterstützung von Erstkäufern gehen, während spekulative Aktivitäten gebremst werden. Beim Schuldenmanagement der Lokalregierungen werden transparentere Haushalte und strengere Regeln für außerbilanzielle Verschuldung angestrebt. Grüne Ziele werden in die Branchenpläne einfließen, von Energie und Verkehr bis hin zu Landwirtschaft und Bauwesen. Im Mittelpunkt stehen Energieeffizienz und sauberer Strom.
Die Anti-Involutionspolitik wird die Wettbewerbspolitik prägen. Zu erwarten sind strengere Maßnahmen gegen ruinöse Preise, Anreize für Forschung und Markenbildung sowie Schritte zum Abbau überflüssiger Kapazitäten in Branchen mit chronischem Überangebot. Zusammengenommen würden diese Maßnahmen Investitionen stärker auf Unternehmen lenken, die für Kunden und Wirtschaft einen Mehrwert schaffen, statt allein der Größe nachzujagen.
Die wichtigsten Punkte
- Peking vollzieht den Wandel von einem investitionsintensiven, exportorientierten Wachstum hin zu Konsum, Dienstleistungen, fortschrittlicher Fertigung und grünen Branchen.
- Die Anti-Involutionspolitik soll verschwenderischen Wettbewerb eindämmen, effiziente und innovative Unternehmen begünstigen und die Rentabilität verbessern.
- Das Wachstum von fast 5 Prozent Anfang 2024 verdeckte eine uneinheitliche Entwicklung. Strukturelle Belastungen entstehen durch die Demografie, eine schwächere Produktivität und die Probleme am Immobilienmarkt.
- Der politische Schwerpunkt hat sich von der Risikokontrolle zur Wachstumsförderung verlagert. Dazu gehören eine Lockerung der Geldpolitik, gezielte finanzpolitische Maßnahmen und Unterstützung bei der Refinanzierung der Lokalregierungen.
- Der Fokus der Zentralbank auf angemessene Preissteigerungen signalisiert, dass sie das Deflationsrisiko im Blick hat und zugleich die Finanzstabilität wahren will.
- Die Immobilienkorrektur und die Schulden der Lokalregierungen bleiben wichtige Beobachtungspunkte. Die Behörden legen den Schwerpunkt auf die Fertigstellung von Projekten und die Sanierung der Haushalte.
- Technologische Eigenständigkeit und industrielle Modernisierung, einschließlich KI, fortschrittlicher Komponenten und neuer Energien, bilden das Fundament der nächsten Phase industrieller Stärke.
- Grünes Wachstum ist zentral: China ist weltweit führend bei Batterien, Solar- und Windenergie und investiert zunehmend im Ausland in Lieferketten für saubere Technologien.
- A-Aktien vom chinesischen Festland und dortige Anleihen hoher Bonität bieten ausgewählte Chancen im Zusammenhang mit der Erholung der Binnenwirtschaft und politischer Unterstützung.
- Zu den Hauptrisiken zählen die Geopolitik, Währungsschwankungen, Veränderungen der Regulierung, Defizite bei der Unternehmensführung und das Tempo, mit dem sich das Vertrauen der Haushalte erholt.