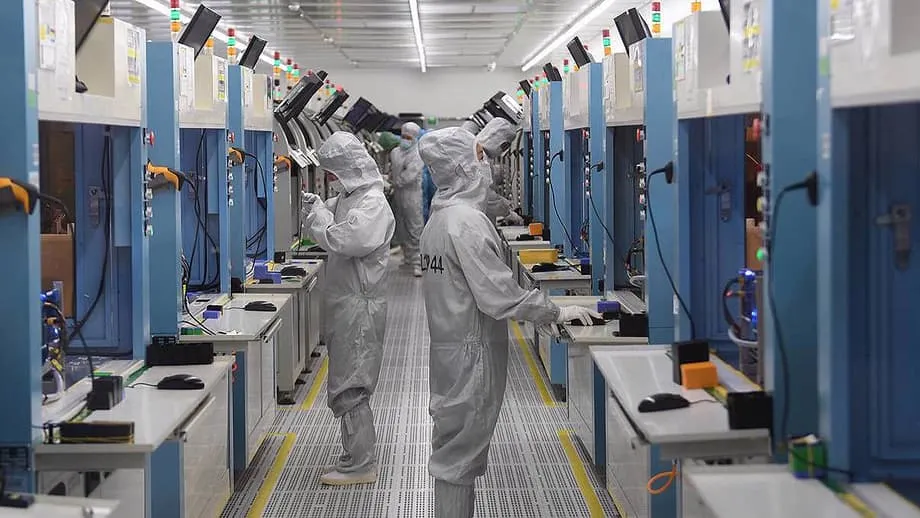
Ein Wettlauf, den Exportkontrollen neu geprägt haben
Seit sieben Jahren verschärft Washington die Beschränkungen für die Lieferung von Chips, Software und Fabrikausrüstung nach China. Das ursprüngliche Ziel war klar: China von den fortschrittlichsten Halbleitern sowie den Maschinen und der Software zu ihrer Herstellung abschneiden und so seine Fortschritte bei künstlicher Intelligenz, Hochleistungsrechnen und militärischen Systemen bremsen. Die Maßnahmen störten Lieferketten und verwehrten chinesischen Unternehmen den direkten Zugang zu den leistungsstärksten Prozessoren. Zugleich lösten sie in China einen landesweiten Wettlauf aus, bei dem nahezu jede Stufe der Wertschöpfungskette von der Chipentwicklung bis zur Verpackung neu konzipiert, ausgerüstet und ersetzt werden sollte.
Inhalt
- Ein Wettlauf, den Exportkontrollen neu geprägt haben
- Was Washington zu blockieren versuchte und wie sich die Regeln entwickelten
- Chips und Fertigungsanlagen
- Chinas Strategie für Widerstandsfähigkeit und Tempo
- Geld und staatliche Koordination
- Lokaler Wettbewerb als Antrieb
- Allianzen rund um heimische GPUs
- Umgehungslösungen und Durchbrüche unter Druck
- Von DUV-Tricks bis zur fortschrittlichen Verpackung
- Speicher und Datenspeicherung
- Design, EDA und offene Architekturen
- KI-Modelle, die mit weniger mehr leisten
- Wo die Engpässe bleiben
- Folgen für die Weltwirtschaft
- Die KI-Nachfrage verändert die Marktmacht
- Politische Zielkonflikte und die Herausforderung der Durchsetzung
- Was als Nächstes zu beobachten ist
- Die wichtigsten Punkte
Das Ergebnis ist komplexer als eine einfache Abwürgung. Exportkontrollen erhöhten die Kosten und verursachten Verzögerungen in China, setzten aber auch eine Welle von Ersatzlösungen, neuen Allianzen und technischen Umgehungsstrategien in Gang. Unternehmen wie Huawei und SMIC sind in die fortgeschrittene Entwicklung und Fertigung vorgestoßen. Neue Mittel von Stadtverwaltungen und staatlichen Investoren fließen in Chipausrüstung, Materialien und Verpackung. Chinesische Spitzenunternehmen bei Speicherchips und Chipfertigungsanlagen haben Boden gutgemacht. Die nächste Phase des Wettstreits wird davon geprägt sein, ob China diese Erfolge ausbauen kann und wie die Vereinigten Staaten ihre Kontrollen weiterentwickeln und zugleich im eigenen Land investieren.
Halbleiter sind nach wie vor das Rückgrat des modernen Lebens. Sie treiben Cloud-Rechenzentren, Telefone, Autos, Fabrikroboter und Waffensysteme an. Die Kontrolle über moderne Chips und die Mittel zu ihrer Herstellung gilt inzwischen als strategischer Vorteil. Beide Seiten handeln schnell, jedoch mit unterschiedlichen Ausgangsbedingungen und Einschränkungen. China ist bei den fortschrittlichsten Fertigungsanlagen weiterhin auf ausländische Anbieter angewiesen. Die Vereinigten Staaten und ihre Verbündeten wiederum riskieren, dass umfassende Kontrollen ihren eigenen Zugang zum weltweit größten Chipmarkt einschränken und Chinas Streben nach Unabhängigkeit beschleunigen.
Was Washington zu blockieren versuchte und wie sich die Regeln entwickelten
Die US-Kontrollen wurden in mehreren Wellen eingeführt. Frühe Maßnahmen von 2018 und 2019 setzten chinesische Unternehmen auf eine Entity List, sodass für US-Technologie Lizenzen erforderlich waren. 2022 weiteten die USA die Beschränkungen auf fortschrittliche KI-Prozessoren, GPUs für Rechenzentren und wichtige Anlagen zur Chipfertigung aus. Über die Foreign Direct Product Rule galten die Regeln auch für Unternehmen außerhalb der USA: Sie erstreckten die Kontrollen auf Chips, die mit US-Software entwickelt oder mit US-Anlagen gefertigt wurden. 2023 und 2024 wurden die Beschränkungen erneut verschärft: Weitere Anlagenkategorien kamen hinzu, die Liste chinesischer Unternehmen wurde erweitert, und auch Speicher mit hoher Bandbreite, Designsoftware und sogar der Cloud-Zugang zum Training von KI-Modellen wurden erfasst. Anfang 2025 führte Washington ein mehrstufiges System ein, das den Zugang nach Ländern und Unternehmen unterschied. Einige Vorschläge zielten darauf ab, Lieferungen in eine lange Liste von Staaten zu begrenzen.
Diese Schritte schmälerten die Umsätze US-amerikanischer Anbieter und erhöhten die Unsicherheit weltweit. Führende US-GPU-Anbieter entwickelten für China Chips mit geringerer Leistung, um die Regeln einzuhalten, nur um später zu sehen, wie Überarbeitungen diese Spielräume schlossen. US-Hersteller von Fertigungsanlagen mussten mit verzögerten Lizenzen und sinkender Planungssicherheit in einem Markt zurechtkommen, in dem chinesische Käufer einst einen großen Teil des Umsatzes ausmachten. Gleichzeitig zeigten Kontrollen für fortschrittliche Anlagen zur Chipfertigung dank der Abstimmung mit Verbündeten in den Niederlanden und Japan Wirkung. Engpässe bei der Lithografie sowie bei bestimmten Abscheidungs- und Ätzanlagen erwiesen sich als die wirksamsten Hebel.
Chips und Fertigungsanlagen
Fertige Chips sind klein, leicht zu transportieren und bei Umladungen einfach zu verstecken. Fertigungsanlagen und die komplexe Infrastruktur, die sie benötigen, lassen sich schwerer schmuggeln und leichter kontrollieren. Deshalb greifen Kontrollen von Anlagen stärker als Kontrollen fertiger Chips. Dennoch bleibt die Durchsetzung schwierig. Chinesische Käufer nutzten Zwischenhändler und ihnen wohlgesonnene Staaten, um einige fortschrittliche Komponenten umzuleiten. Die Lage verändert sich mit jeder Anpassung der Regeln, und auf jede Änderung folgen neue Versuche, die Vorgaben einzuhalten, sich anzupassen oder sie zu umgehen.
Chinas Strategie für Widerstandsfähigkeit und Tempo
Pekings Antwort verbindet staatliche Koordination mit Wettbewerb von der Basis aus. Die nationale Strategie gibt die Richtung vor, doch lokale Regierungen, private Unternehmen und staatliche Investoren konkurrieren darum, Lücken zu schließen. Ziel ist es, bei ausgereiften und mittleren Strukturgrößen ein nahezu vollständiges Ökosystem aufzubauen und anschließend mit alternativen Methoden und hohen Investitionen, wo möglich, die technologische Spitze anzugreifen.
Geld und staatliche Koordination
China ordnete die Verwaltung von Wissenschaft und Technologie neu, um die Finanzierung und Aufsicht strategischer Bereiche, darunter die Halbleiterindustrie, zu zentralisieren. Eine auf Vizepremierebene geleitete Führungsgruppe setzt Prioritäten, während der Nationale IC-Industrie-Investmentfonds und kommunale Fonds Projekte in den Bereichen Fertigungsanlagen, Materialien und fortschrittliche Verpackung fördern. Chinas Forschung zu Halbleiterdesign und -fertigung hat stark zugenommen. Forschungsteams verfolgen unkonventionelle Ansätze bei Materialien und Architekturen, statt lediglich dem von führenden westlichen und asiatischen Unternehmen vorgegebenen Weg zu folgen.
Lokaler Wettbewerb als Antrieb
Stadt- und Provinzregierungen unterstützen heimische Chipprojekte mit großem Nachdruck. Shenzhen legte einen mehrjährigen Fonds für Chipdesign, Fertigungsanlagen und Verpackung auf. Shanghai förderte Start-ups für Chipfertigungsanlagen und größere Private-Equity-Fonds mit Schwerpunkt auf lokalen Spitzenunternehmen. Hangzhou und Hubei kündigten umfangreiche Förderzusagen an, darunter Programme mit Bezug zum Speicherhersteller YMTC. Dieser Wettbewerb zieht Kapital und Fachkräfte an, beschleunigt Pilotfertigungslinien und setzt die Teams unter Druck, technische Meilensteine zu erreichen.
Allianzen rund um heimische GPUs
Als die Kontrollen den Zugang zu den führenden US-GPUs einschränkten, schlossen sich chinesische Cloud-Anbieter, KI-Start-ups und Chipentwickler zusammen, um ein Software- und Hardware-Ökosystem rund um heimische Beschleuniger aufzubauen. Eine in Shanghai gegründete Branchenorganisation zur Förderung lokaler Prozessoren für das KI-Training spiegelt diesen Vorstoß wider. Unternehmen passen Frameworks, Compiler und Modell-Toolchains an Huaweis Ascend-Reihe und andere lokale Beschleuniger an. Namhafte KI-Entwickler berichten derweil, große Modelle auf chinesischen Rechenclustern zu trainieren.
Wei Shaojun, Leiter der Fachgruppe für integrierte Schaltkreise im wichtigsten chinesischen Halbleiterverband, beschrieb die Stimmung in der Branche unverblümt, bevor er eine zweigleisige Strategie aus Eigenständigkeit und globaler Zusammenarbeit forderte.
Je stärker andere uns unterdrücken, desto mehr müssen wir auf eigenen Beinen stehen. Aber Eigenständigkeit bedeutet nicht Abschottung.
Umgehungslösungen und Durchbrüche unter Druck
Chinesische Unternehmen versuchen, den Rückstand durch eine Kombination aus Einfallsreichtum bei Fertigungsprozessen, Systemdesign und hohen Investitionen in Speicher und Verpackung aufzuholen. Die viel beachteten Fortschritte beseitigen nicht jeden Engpass, zeigen aber, dass Fortschritte auch ohne genau jene Werkzeuge möglich sind, die von den Verbündeten inzwischen beschränkt werden.
Von DUV-Tricks bis zur fortschrittlichen Verpackung
SMIC hat Chips der 7-Nanometer-Klasse mit der tiefen Ultraviolett-Lithografie (DUV) hergestellt, einer Technologie, die älter ist als die hochmodernen Anlagen mit extremer Ultraviolett-Lithografie (EUV). Die DUV-Mehrfachstrukturierung ist langsamer und teurer, kann mit entsprechendem Entwicklungsaufwand aber kleinere Strukturen ermöglichen. Berichten zufolge arbeitet SMIC an noch dichteren Strukturgrößen und versucht zugleich, Einschränkungen bei der Kontrolle der Linienbreite und der Ausbeute zu überwinden. Neben der Prozessentwicklung setzen chinesische Chipdesigner auf Chiplet-Architekturen und fortschrittliche Verpackung, um mehrere Dies in einem Modul zu vereinen. So lässt sich die Leistung steigern, ohne allein auf einen einzelnen monolithischen Chip angewiesen zu sein.
Speicher und Datenspeicherung
YMTC ist bei dreidimensionalem NAND-Speicher die Stufen hinaufgeklettert und liefert Produkte mit einer der höchsten Lagenzahlen weltweit aus. Eine höhere Speicherdichte ist für Rechenzentren und Telefone wichtig und stärkt die Versorgungssicherheit im Inland, auch wenn Speicher mit hoher Bandbreite ein Engpass bleibt. Auch chinesische Hersteller von DRAM und Spezial-Speichern haben Fortschritte erzielt, unterstützt durch staatliche Förderung und eine wachsende heimische Zulieferbasis für Fertigungsanlagen.
Design, EDA und offene Architekturen
Designhäuser aus dem Huawei-Umfeld und andere Unternehmen entwickeln KI-Beschleuniger auf Grundlage standardisierter Befehlssätze und offener Alternativen wie RISC-V. Als der Zugang zu den führenden westlichen EDA-Werkzeugen für den Elektronikentwurf eingeschränkt wurde, nahmen die Investitionen in heimische EDA-Lösungen stark zu. Chinesische Ingenieure entwickeln Toolchains für Platzierung und Routing, Verifikation und Analogdesign. Universitäten untersuchen zudem neue Bauteilkonzepte, darunter Logik auf Basis von Kohlenstoffnanoröhren. Diese Experimente werden vielleicht nicht bald in die Massenproduktion gelangen, könnten aber den Grundstein für künftige Durchbrüche legen.
KI-Modelle, die mit weniger mehr leisten
Eines der deutlichsten Zeichen für die Anpassungsfähigkeit chinesischer KI-Labore: Sie haben konkurrenzfähige Modelle mit weniger leistungsstarken GPUs trainiert. DeepSeek stellte ein großes Sprachmodell vor, für dessen Training Berichten zufolge überraschend wenig Rechenleistung nötig war. Möglich wurde dies durch Effizienzgewinne bei der Datenaufbereitung, den Trainingsplänen und der Inferenz. Einige Angaben sind umstritten, doch der übergeordnete Befund bleibt bestehen: Die Einschränkungen zwangen die Teams, Software, Datenpipelines und Modelldesign zu optimieren und so mehr Leistung aus Hardware der mittleren Leistungsklasse herauszuholen.
Wo die Engpässe bleiben
Trotz der raschen Fortschritte bestehen in China weiterhin entscheidende Lücken. Am sichtbarsten ist sie bei der Lithografie. ASML ist nach wie vor der einzige Anbieter von EUV-Systemen, und diese Anlagen stehen chinesischen Chipfabriken nicht zur Verfügung. Der heimische Lithografiehersteller SMEE verbessert sich bei ausgereiften und mittleren Strukturgrößen, liegt bei den modernsten Scannern aber weit zurück. Ohne das vollständige Angebot an Anlagen und Fotolacken der Verbündeten bleibt die Ausbeute bei den fortschrittlichsten Strukturgrößen schwer zu steigern. Die Folgen zeigen sich bei den Kosten pro Wafer und beim Durchsatz, wo Taiwan und Korea deutlich vorn liegen.
Bei NAND hat sich die Speicherversorgung verbessert, doch Speicher mit hoher Bandbreite für KI ist knapp und lässt sich auf höchstem Niveau nur schwer nachbilden. Software-Ökosysteme für heimische GPUs wachsen, hinken aber weiterhin den Herstellerbibliotheken und -werkzeugen hinterher, die über viele Jahre für amerikanische Chips ausgereift sind. Der Zugang zu den fortschrittlichsten EDA-Funktionen ist durch Kontrollen eingeschränkt, was die Markteinführung verlangsamt und die Verifikation erschwert. Auch Fachkräfte sind ein Engpass. China verfügt über viele Ingenieure, aber Erfahrung im Aufbau und Betrieb führender Chipfabriken im großen Maßstab findet sich außerhalb einer Handvoll Unternehmen nur selten.
Auch die Breite des Anlagenangebots ist begrenzt. China hat führende Anbieter von Ätz- und Abscheidungsanlagen, doch bei Messtechnik, Inspektion und Fotolacken bestehen weiterhin Lücken. Jedes fehlende Glied bringt zusätzlichen Zeit- und Kostenaufwand sowie Unsicherheit mit sich. Deshalb sind fortschrittliche Strukturgrößen, die mit DUV-Tricks erreicht werden, im Vergleich zu Wettbewerbern mit EUV teuer und schwer zu skalieren.
Folgen für die Weltwirtschaft
Die Exportkontrollen veränderten die wirtschaftlichen Rahmenbedingungen für viele westliche Unternehmen. US-Chipentwicklern wurde ein wichtiger Markt abgeschnitten, der dann durch politische Anpassungen erneut beschnitten wurde. Komplexe Regeländerungen, lange Lizenzverfahren und wechselnde Schwellenwerte erschwerten die Planung. Einige Unternehmen entwickelten ausschließlich für China bestimmte Produkte, die später außerhalb der überarbeiteten Grenzen lagen und so zu Ladenhütern wurden. Hersteller von Fertigungsanlagen verzeichneten in befreundeten Märkten eine steigende Nachfrage, verloren aber den Überblick über Serviceverträge und Upgrades in China. Der Verlust von Marktanteilen in China schuf zugleich Raum für chinesische Anbieter, aufzusteigen.
Nvidias Vorstandsvorsitzender Jensen Huang hat offen über das Ausmaß des Wandels in China für sein Unternehmen gesprochen. Nachdem Washington die Beschränkungen ausgeweitet hatte, warnte er, dass die Umsätze des Unternehmens in China einbrächen, und verwies auf die umfassenderen strategischen Kosten, die ein Ausschluss vom weltweit größten KI-Markt mit sich bringe.
China ist für uns inzwischen praktisch geschlossen. Wir sind von nahezu dem gesamten Markt auf null gefallen.
Dieser Schmerz ist das Spiegelbild von Chinas erzwungener Anpassung. Während amerikanische Unternehmen den Marktzugang verlieren, haben chinesische Firmen einen Anreiz, heimische Alternativen zu kaufen. Das wiederum verschafft chinesischen Chipentwicklern und Herstellern von Fertigungsanlagen Raum zum Ausbau ihrer Produktion, wodurch die Kosten sinken und sich die Leistung mit der Zeit verbessert. Diese Rückkopplung wirkt in beide Richtungen.
Die KI-Nachfrage verändert die Marktmacht
Das Training großer KI-Modelle ist zum wichtigsten Wachstumstreiber für die Nachfrage nach fortschrittlichen Chips geworden. Die Suche nach nicht-amerikanischen GPUs beschleunigte sich, als der Zugang zu führenden US-Produkten wegfiel. Huaweis Ascend-Reihe ist inzwischen ein Schwerpunkt für chinesische Cloud-Anbieter und KI-Entwickler. Ein Bündnis heimischer Chip- und KI-Unternehmen stimmt Software-Unterstützung, Leistungsoptimierung und die Erschließung des Ökosystems aufeinander ab. Immer mehr chinesische KI-Labore geben an, hochmoderne Modelle auf lokalen Rechenclustern mit heimischen Beschleunigern trainieren zu können.
Das chinesische KI-Unternehmen iFlytek erklärte, sein jüngstes Reasoning-Modell vollständig auf heimischer Recheninfrastruktur trainiert zu haben. Für eine Branche, die einst auf US-GPUs angewiesen war, ist das ein symbolischer Meilenstein.
Unser Modell Spark X1 wurde auf Chinas eigener Recheninfrastruktur trainiert.
Auch Hersteller von Fertigungsanlagen werben für Geduld. Der Chef eines führenden chinesischen Anbieters von Ätzanlagen sagte Investoren, China könne in einigen Jahren, nicht erst in Jahrzehnten, einen großen Teil des Rückstands auf die weltweit führenden Anbieter aufholen.
Gebt uns fünf bis zehn Jahre, und wir werden zu den Besten gehören.
Diese Wetten sind riskant, zeigen aber, wie sich die KI-Nachfrage und langfristige Investitionen gegenseitig verstärken. Sollten heimische Beschleuniger bei manchen Aufgaben gleichziehen, werden chinesische Käufer importierte Teile schneller ersetzen, und das Software-Ökosystem wird nachziehen.
Politische Zielkonflikte und die Herausforderung der Durchsetzung
Für die Vereinigten Staaten ist der zentrale Zielkonflikt klar. Kontrollen können China an der technologischen Spitze bremsen, schneiden US-Unternehmen aber zugleich von Wachstumsmärkten ab, die Forschung und Skalierung finanzieren. Sie veranlassen neutrale Kunden, sich nach chinesischen Anbietern umzusehen, und ermutigen chinesische Unternehmen, in die gesamte Wertschöpfungskette zu investieren. Deshalb plädieren viele Politikexperten für präzise Regeln, eine konsequente Durchsetzung bei Fertigungsanlagen und eine engere Zusammenarbeit mit Verbündeten, verbunden mit höheren Investitionen in US-Forschung, Fachkräfte und Produktionskapazitäten.
Die Durchsetzung ist der schwierige Teil. Chips können über Drittstaaten umgeleitet werden. Der Cloud-Zugang lässt sich nur schwer kontrollieren. Unternehmenslisten und Lizenzverfahren müssen ständig aktualisiert werden. China bleibt derweil nicht stehen. Das Land setzte Gegenmaßnahmen bei kritischen Mineralien ein und förderte den Wechsel zu heimischer EDA-Software und Chipfertigungsanlagen. Je länger der Wettstreit dauert, desto dauerhafter werden diese Veränderungen.
Das bedeutet nicht, dass Kontrollen nutzlos sind. Sie können Zeit verschaffen, besonders bei Fertigungsanlagen, bei denen EUV- und hochmoderne Inspektionssysteme einzigartig sind. Entscheidend ist, wie dieses Zeitfenster genutzt wird. Öffentliche Investitionen in Halbleiterforschungszentren, Fördermittel für neue Chipfabriken und Programme, die internationale Fachkräfte anziehen, können den Unterschied zwischen einem vorübergehenden Vorsprung und dauerhafter Führungsstärke ausmachen.
Was als Nächstes zu beobachten ist
Mehrere Indikatoren werden die Entwicklung erkennen lassen. Erstens sollten die Ausbeute und Produktionsmengen chinesischer Chips der 7-Nanometer-Klasse und darunter beobachtet werden. Zweitens gilt es, die Fortschritte bei heimischem Speicher mit hoher Bandbreite und bei der Verpackung zu verfolgen, denn diese beiden Bereiche bestimmen die Leistung von KI-Systemen. Drittens sollte beobachtet werden, wie ausgereift das Software-Ökosystem für heimische Beschleuniger wird, einschließlich Compilern, Frameworks und Bibliotheken. Viertens sind die Maßnahmen gegen Umladungen und den Zugang zu Cloud-Diensten im Blick zu behalten. Fünftens sollte die Abstimmung mit Verbündeten bei Kontrollen von Fertigungsanlagen und Beschränkungen von Wartungsleistungen verfolgt werden. Schließlich ist entscheidend, wie die US-Politik Kontrollen mit langfristigen Investitionen und Marktzugang für US-Unternehmen in Einklang bringt.
Wenn China seine Kapazitäten bei ausgereiften und mittleren Strukturgrößen weiter ausbaut und ausgewählte technologische Grenzen durch Verpackung und Systemdesign verschiebt, wird es einen großen Teil des eigenen Bedarfs decken und in preissensiblen Segmenten im Ausland konkurrieren können. Wenn die Vereinigten Staaten und ihre Verbündeten die Kontrollen von Fertigungsanlagen verschärfen und ihre eigene industrielle Stärke weiter ausbauen, können sie ihre Führungsposition bei den fortschrittlichsten Strukturgrößen und den dafür benötigten Anlagen behaupten.
Die wichtigsten Punkte
- Seit 2018 zielen US-Exportkontrollen auf fortschrittliche Chips, Designsoftware und Halbleiterfertigungsanlagen. Zwischen 2022 und 2025 wurden die Regeln weiter verschärft.
- Kontrollen von Anlagen lassen sich schwerer umgehen als Beschränkungen für fertige Chips. Damit sind Lithografie- und Inspektionsanlagen die wirksamsten Engpässe.
- China beschleunigte seine heimischen Bemühungen und förderte Design, Fertigungsanlagen und Verpackung. Zugleich ordnete das Land die nationale Aufsicht neu und nutzte kommunale Fonds, um Fachkräfte und Kapital anzuziehen.
- Zu den Umgehungslösungen zählen DUV-Mehrfachstrukturierung für kleinere Strukturgrößen, Chiplets sowie rasche Fortschritte bei Speicher und fortschrittlicher Verpackung.
- Lücken bestehen weiterhin bei EUV-Lithografie, Speicher mit hoher Bandbreite, dem Zugang zu EDA-Werkzeugen und der Ausbeute bei fortschrittlichen Strukturgrößen. Auch Erfahrung mit großen Chipfabriken für die Massenproduktion fehlt.
- US-Unternehmen verloren erhebliche Umsätze in China, während chinesische Käufer auf heimische Alternativen umstiegen und damit lokalen Anbietern beim Ausbau halfen.
- Die KI-Nachfrage treibt Allianzen rund um heimische Beschleuniger an. Chinesische Labore berichten, große Modelle auf lokalen Rechenclustern zu trainieren.
- Bei der Politik kommt es nun auf präzise Kontrollen, eine konsequente Durchsetzung bei Fertigungsanlagen und umfangreiche Investitionen in US-Forschung, Fachkräfte und Produktion an.
- Wichtige Indikatoren sind künftig die Ausbeute chinesischer Chips bei fortschrittlichen Strukturgrößen, Fortschritte bei heimischem HBM, die Reife des Ökosystems für lokale GPUs und die Zusammenarbeit mit Verbündeten bei Anlagenkontrollen.