Warum Indonesien mehr Bahnverkehr will und die Schulden wieder in den Fokus rücken
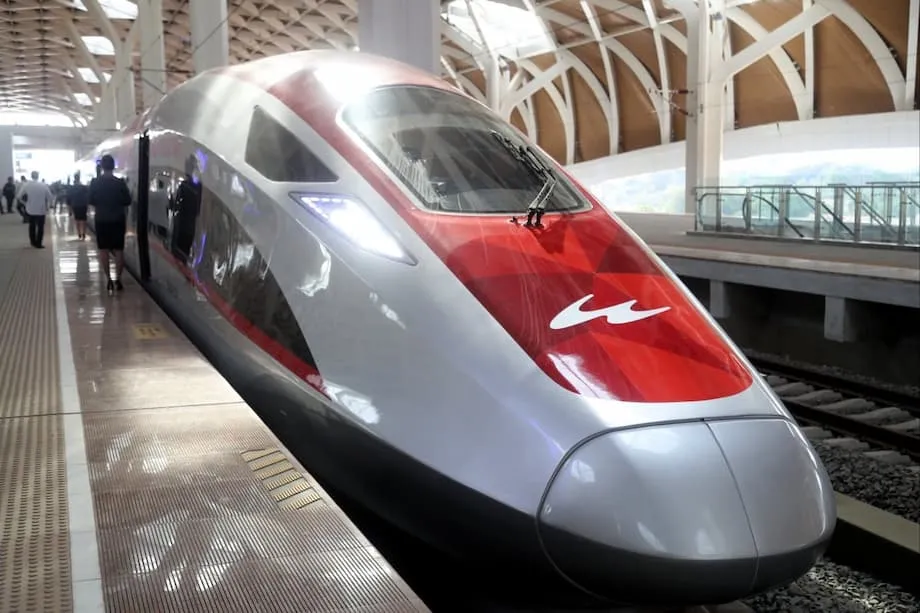
Auf Bali, wo der Verkehr die engen Straßen von Kuta bis Denpasar verstopft, wirkt die Aussicht auf eine städtische Bahnlinie wie eine lang ersehnte Entlastung. Ein 60 Kilometer langer U-Bahn-Plan hat auf der Ferieninsel die Fantasie beflügelt – nicht nur als Lösung für den Dauerstau, sondern auch als Zeichen dafür, dass Indonesien seinen weitläufigen Archipel mit modernem Nahverkehr verbinden kann. Viele Indonesier erwarten, dass China dabei eine zentrale Rolle spielt. Diese Erwartung beruht auf Erfahrung: China half dabei, Indonesiens ersten echten Hochgeschwindigkeitszug auf Java zu verwirklichen, der vor Ort als Whoosh bekannt ist.
Inhalt
- Warum Indonesien mehr Bahnverkehr will und die Schulden wieder in den Fokus rücken
- Wie die Strecke von Jakarta nach Bandung finanziert wurde
- Wem das Projekt gehört und wer es betreibt
- Die Rechnung wird fällig: Fahrgastzahlen, Einnahmen und wachsende Verluste
- Hinter den Schuldenverhandlungen mit China
- Balis U-Bahn und die Hoffnungen vor Ort
- Sind die Sorgen vor einer Schuldenfalle berechtigt?
- Was Whoosh langfristig tragfähig machen würde
- Verlängerung nach Surabaya: Vision und Machbarkeit
- Auf einen Blick
Whoosh nahm im Oktober 2023 den kommerziellen Betrieb auf und bringt Fahrgäste inzwischen in etwa 40 bis 45 Minuten von Jakarta nach Bandung. Mit dem Auto kann dieselbe Fahrt drei Stunden oder länger dauern. Die Strecke ist erst zwei Jahre alt, hat aber bereits Millionen Fahrgäste befördert und war bislang frei von größeren technischen Zwischenfällen. Die Begeisterung für schnelleres Reisen ist deutlich. Ebenso sichtbar ist die Sorge über die Schuldenlast des Projekts und die Bezahlbarkeit der Fahrkarten.
Der Konflikt zwischen ehrgeizigen Plänen und wirtschaftlichen Fakten steht im Zentrum der nächsten Entscheidungen Indonesiens. Die Regierung wirbt um weitere Investitionen in die Bahn, darunter eine mögliche Verlängerung von Whoosh von Jakarta in Richtung Surabaya und die geplante U-Bahn auf Bali. Gleichzeitig verhandelt sie mit chinesischen Partnern und Kreditgebern darüber, wie die Finanzierung von Whoosh neu geordnet werden kann. Der Ausgang dieser Gespräche wird bestimmen, was als Nächstes gebaut wird und wer dafür bezahlt.
Wie die Strecke von Jakarta nach Bandung finanziert wurde
Whoosh ist das Ergebnis einer Regierungspartnerschaft, gemeinsamer Unternehmensvorhaben und umfangreicher Kredite. 2015 entschied sich Jakarta für einen chinesischen Vorschlag zum Bau der Strecke von Jakarta nach Bandung und gegen ein japanisches Angebot. Ausschlaggebend waren die Finanzierungs- und Fertigstellungszusagen. China erklärte sich bereit, den Großteil der Baukosten über die staatliche China Development Bank zu finanzieren. Indonesische und chinesische Staatsunternehmen gründeten eine Zweckgesellschaft, die die Strecke bauen und betreiben sollte.
Das Baubudget stieg im Laufe der Zeit. Die ursprüngliche Schätzung von rund 6 Milliarden US-Dollar erhöhte sich wegen Schwierigkeiten beim Grunderwerb und pandemiebedingter Verzögerungen. 2023 einigten sich Indonesien und China darauf, dass die endgültige Kostensteigerung etwa 1,2 Milliarden US-Dollar betragen würde. Damit belief sich der Gesamtwert des Projekts auf rund 7,27 Milliarden US-Dollar.
Bei einem Projekt dieser Größenordnung sind die Kreditkonditionen entscheidend. Rund 75 Prozent der ursprünglichen Kosten wurden über ein Kreditpaket von etwa 4,5 bis 4,6 Milliarden US-Dollar finanziert, für das ein jährlicher Zinssatz von knapp 2 Prozent anfiel. Für die zusätzlichen Kredite zur Deckung der Kostensteigerungen galt ein höherer Zinssatz von etwa 3,4 Prozent. Über die Jahre summieren sich diese Unterschiede – einer der Gründe, warum nun eine Umschuldung im Raum steht.
Wem das Projekt gehört und wer es betreibt
Betrieb und Eigentum liegen bei PT Kereta Cepat Indonesia China, kurz KCIC. Das in Jakarta ansässige Unternehmen ist ein Gemeinschaftsunternehmen. Die indonesische Seite hält über ein Konsortium namens PT Pilar Sinergi BUMN Indonesia 60 Prozent der Anteile. Zu den Anteilseignern gehören die staatliche Bahngesellschaft Kereta Api Indonesia, das Bauunternehmen Wijaya Karya, der Mautstraßenbetreiber Jasa Marga und der Plantagenbetrieb PTPN VIII. Die chinesische Seite kontrolliert 40 Prozent über eine von China Railway International angeführte Gruppe, der Unternehmen aus den Bereichen Bahnbau, Schienenfahrzeuge und Signaltechnik angehören. KCIC ist für die Züge, Bahnhöfe und den laufenden Betrieb zuständig.
Die Rechnung wird fällig: Fahrgastzahlen, Einnahmen und wachsende Verluste
Die Fahrgastzahlen steigen, doch die Ticketeinnahmen halten mit den Betriebskosten und dem Schuldendienst nicht Schritt. KCIC meldete für das erste Halbjahr 2025 rund 2,9 Millionen Fahrgäste – mehr als im gleichen Zeitraum des Vorjahres. In der Regel nutzen täglich 20.000 bis 30.000 Menschen die Strecke. Für einen neuen Premiumdienst ist das eine beachtliche Nachfrage. Sie liegt aber weiterhin unter den optimistischsten Prognosen, die den frühen Einnahmeschätzungen zugrunde lagen.
Die Verluste sind die Folge. Das indonesische Konsortium hinter KCIC verbuchte 2024 einen geschätzten Verlust von 4,2 Billionen Rupien und im ersten Halbjahr 2025 weitere rund 1,6 Billionen Rupien. Kereta Api Indonesia, der größte Anteilseigner auf indonesischer Seite, trug etwa 951 Milliarden Rupien des Defizits im ersten Halbjahr. Führungskräfte und Abgeordnete haben deutlich gemacht, dass die derzeitige Finanzstruktur für die bislang erreichten Fahrgastzahlen zu angespannt ist.
Bei einer Anhörung im Repräsentantenhaus warnte Bobby Rasyidin, Präsident und Direktor von Kereta Api Indonesia, die Abgeordneten im August, die Lage müsse dringend angegangen werden.
Vor dem Ausschuss, der für Staatsunternehmen und Investitionspolitik zuständig ist, schilderte er die Risiken in drastischen Worten. Er erklärte, man müsse mit Indonesiens staatlichem Investitionsverwalter zusammenarbeiten, um die Schulden neu zu strukturieren und das übrige Portfolio der Bahngesellschaft vor Belastungen zu schützen.
Das Problem mit Whoosh ist eine tickende Zeitbombe. Wir werden uns mit Danantara abstimmen, um die Schulden von KCIC umzustrukturieren und unser Portfolio neu auszubalancieren.
Einige Abgeordnete argumentierten, die anfänglichen Fahrgastzahlen hätten sowohl die optimistischen als auch die konservativen Planungsprognosen verfehlt, was den finanziellen Druck verschärft habe. Andere forderten die Regierung auf, gemeinwirtschaftliche Verpflichtungen von den Bilanzen der Betreibergesellschaften zu trennen, damit die nationale Bahngesellschaft nicht durch anhaltende Verluste aus einem strategischen Projekt belastet werde.
Hinter den Schuldenverhandlungen mit China
Die Regierung hat Gespräche mit chinesischen Partnern über eine umfassende Lösung für die Verbindlichkeiten von Whoosh aufgenommen. Indonesiens staatlicher Investitionsverwalter Danantara führt die Verhandlungen nun mit der Nationalen Entwicklungs- und Reformkommission in Peking sowie mit Kreditgebern, darunter der China Development Bank. Ziel ist es, den kurz- und mittelfristigen Druck auf KCIC und seine indonesischen Anteilseigner zu mindern, ohne die Last auf den Staatshaushalt abzuwälzen.
Auf indonesischer Seite stehen zwei Optionen im Mittelpunkt. Die erste ist eine Kapitalzuführung, die KCIC mehr Eigenkapital verschaffen, die Abhängigkeit davon verringern würde, den Schuldendienst allein aus Fahrgeldeinnahmen zu bestreiten, und dem Unternehmen den Weg zu stabileren Zahlungsströmen ebnen könnte. Die zweite Option ist, die Infrastruktur in Staatseigentum zu überführen und den Betrieb im Rahmen einer Konzession weiterzuführen. Dadurch würden hohe Fixkosten aus den Büchern der Projektgesellschaft verschwinden und Whoosh würde an die Verwaltung anderer öffentlicher Bahnanlagen angeglichen.
Indonesiens Investitionsminister Rosan Roeslani sagte, es gehe um mehr als eine einfache Verschiebung von Zahlungen. Er beschrieb eine Lösung, die das Ausfallrisiko senkt und die Bilanz des Projekts bereinigt, damit es im Laufe der Zeit Betriebsausweitungen und Streckenverlängerungen tragen kann.
Nachdem er die Absicht einer umfassenden Neuordnung der Verpflichtungen dargelegt hatte, betonte er, die Gespräche sollten eine dauerhafte Lösung und keine kurzfristige Entlastung bringen.
Ziel ist eine umfassende Reform, damit nach der Umstrukturierung keine Risiken wie ein möglicher Zahlungsausfall in der Zukunft mehr bestehen.
Auch Finanzvertreter haben klar benannt, wer die Aufgabe übernehmen soll. Finanzminister Purbaya Yudhi Sadewa sagte, Danantara sei für die Lösung des Schuldenproblems zuständig, nicht die Staatskasse. Der Fonds bündelt Beteiligungen an Staatsunternehmen und erhält beträchtliche jährliche Dividenden, die zur Stabilisierung strategischer Vermögenswerte eingesetzt werden können.
Er deutete an, Danantara könne die Verbindlichkeiten von Whoosh aus eigenen Mitteln und Zahlungsströmen bedienen, ohne die Verpflichtungen des Staatshaushalts zu erhöhen.
KCIC untersteht Danantara, und der Fonds verfügt über eine eigene Verwaltung und eigene Dividendenströme. Das Problem lässt sich über die Dividenden von Danantara lösen, ohne den Staatshaushalt zu belasten.
Bei den Gesprächen mit den Kreditgebern stehen weitere Instrumente zur Debatte: niedrigere Zinssätze für den Kredit zur Deckung der Kostensteigerungen, eine längere tilgungsfreie Zeit, eine verlängerte Laufzeit und eine bessere Abstimmung des Schuldendienstes auf saisonale Schwankungen der Fahrgastzahlen. Indonesien dringt außerdem auf klare Regeln für Unternehmensführung und Betrieb, um die Unsicherheit für die KCIC-Geschäftsführung und ihre indonesischen Anteilseigner zu verringern.
Balis U-Bahn und die Hoffnungen vor Ort
Das Interesse an neuen Bahnprojekten beschränkt sich nicht auf Java. Balis Führung arbeitet mit chinesischen Partnern an einem Konzept für eine städtische U-Bahn mit einer Länge von rund 60 Kilometern. Das Vorhaben befindet sich noch in einer frühen Phase. Planung und erste Arbeiten sind mit rund 20 Millionen US-Dollar veranschlagt; die erste Strecke soll, sofern der Zeitplan eingehalten wird, Anfang der 2030er-Jahre in Betrieb gehen. Schon die ersten Schritte stoßen auf der Insel auf großes Interesse, wo Tourismus, Logistik und alltägliche Erledigungen um den begrenzten Straßenraum konkurrieren.
Für die Menschen, die den Verkehr täglich erleben, liegt der Reiz auf der Hand. Der Surflehrer Amri Anjulius kämpft sich seit 16 Jahren durch Balis Engpässe und sagt, die Insel brauche die U-Bahn ebenso dringend wie Touristen ihre Strände. Chinas Beteiligung hält er aufgrund der jüngsten Erfahrungen Indonesiens auf Java für nahezu selbstverständlich.
Nachdem er erklärt hatte, wie sehr Leben und Arbeit von Fahrzeiten abhängen, die sich je nach Verkehr verlängern oder verkürzen, brachte er seine Sicht darauf, wie solche Großprojekte in Indonesien entschieden werden, knapp auf den Punkt.
Man fragt die Regierung, und wenn sie sagt, es sei China, dann ist es China. Ich denke, diese Projekte sind für China.
Ob die Strecke pünktlich eröffnet wird und zu einem erschwinglichen Fahrpreis nutzbar ist, hängt davon ab, welche Lehren aus Whoosh gezogen werden. Entscheidungsträger sagen, sie wollten die technischen Erfolge auf Java nutzen und mit einem tragfähigeren Finanzierungsmodell verbinden, bevor der Bau auf Bali beginnt.
Sind die Sorgen vor einer Schuldenfalle berechtigt?
Chinas Rolle bei großen Infrastrukturprojekten hat weltweit Debatten über sogenannte Schuldenfallen ausgelöst. Der Begriff weckt Bilder von undurchsichtigen Verträgen und der Beschlagnahmung von Sicherheiten. Häufig wird dabei auf Fälle wie den Hafen von Hambantota in Sri Lanka oder die Finanzierung des Ausbaus des Flughafens in Uganda verwiesen. Viele unabhängige Forschende argumentieren, das Narrativ der Schuldenfalle vereinfache komplexe lokale Entscheidungen und Herausforderungen bei der Haushaltsführung zu stark. Zugleich bergen Großprojekte mit hohen Fixkosten tatsächlich erhebliche finanzielle Risiken, wenn Prognosen nicht aufgehen.
Whoosh weist ähnliche Merkmale auf. Die Kredite sind umfangreich, die Zinskosten beträchtlich, und die anfänglichen Fahrgastzahlen reichen noch nicht aus, um die Lücke zwischen Betriebskosten und Schuldendienst zu schließen. Das macht das Projekt nicht zu einer absichtlich herbeigeführten Falle. Es bedeutet jedoch, dass Indonesien die Kapitalstruktur neu ausbalancieren, dem Betreiber Zeit geben muss, die Fahrgastzahlen zu steigern, und zusätzliche Einnahmequellen neben den Fahrgeldeinnahmen erschließen sollte. Solche Schritte sind bei Hochgeschwindigkeitsbahnen weltweit üblich, da die Ticketeinnahmen in den ersten Jahren selten sämtliche Kosten decken.
Im Vergleich zu vielen anderen Ländern hält Indonesien seine Staatsverschuldung weiterhin auf einem moderaten Niveau. Gesetzliche Grenzen für Haushaltsdefizite stützen diese Politik. Dieser finanzielle Spielraum gibt dem Land die Möglichkeit, große Projekte zu bewältigen, sofern sie nicht in der Bilanz der Zentralregierung stehen und von einem diszipliniert arbeitenden Investitionsverwalter beaufsichtigt werden. Genau das soll der derzeitige Ansatz leisten, bei dem Danantara im Zentrum steht und die Kreditgeber mit am Tisch sitzen.
Was Whoosh langfristig tragfähig machen würde
Hochgeschwindigkeitsbahnen sind dann erfolgreich, wenn sie mehr bieten als schnelle Züge. Die Strecke muss gut an Flughäfen, U-Bahnen, Vorortzüge und Busse angebunden sein. Bahnhöfe sollten neue Wohngebiete, Büros, Universitäten und Einkaufsviertel erschließen. Das ist der Kern einer verkehrsorientierten Stadtentwicklung. Whoosh hat rund um seine Bahnhöfe in Bandung und am Stadtrand von Jakarta bereits Projekte angestoßen, doch ihr Umfang ist noch begrenzt. Größere Fortschritte wären möglich, wenn regionale Verwaltungen Flächen in Bahnhofsnähe für dichte Mischnutzung ausweisen und private Projektentwickler zu Koinvestitionen einladen würden.
Auch die Finanzlage verbessert sich, wenn Bahneigentümer einen Teil der durch schnellere Verbindungen entstehenden Bodenwertsteigerung abschöpfen können. Möglich ist das über Gemeinschaftsunternehmen rund um Bahnhöfe, langfristige Pachtverträge für staatliche Grundstücke oder Vereinbarungen zur Aufteilung von Steuereinnahmen. Solche Mechanismen verringern die alleinige Abhängigkeit von Fahrgeldeinnahmen. Indonesien hat ähnliche Instrumente im städtischen Bahnverkehr bereits eingesetzt. Ein breiterer Einsatz rund um Whoosh würde internationaler Praxis entsprechen.
Auch Fahrpreise und Angebotsgestaltung sind wichtig. Eine größere Auswahl an Tarifen, darunter Ermäßigungen außerhalb der Hauptverkehrszeiten und Kombitickets mit Vorortzügen, kann die Auslastung verbessern, ohne die durchschnittlichen Zuschüsse zu erhöhen. Bessere Verbindungen auf der letzten Meile, etwa häufig verkehrende Shuttlebusse und reibungslose Umstiege zur LRT, MRT und S-Bahn in Jakarta, können aus einer schnellen Strecke eine zeitsparende Tür-zu-Tür-Verbindung machen. Verlässliche Fahrpläne und eine intuitive Orientierung an den Bahnhöfen Halim und Tegalluar schaffen Vertrauen – und das ist entscheidend für steigende Fahrgastzahlen.
Auf der Kapitalseite würde eine ausgewogenere Mischung aus günstigeren Krediten und frischem Eigenkapital KCIC ermöglichen, in Servicequalität und Wachstum zu investieren, statt jede verfügbare Rupie für Zinsen auszugeben. Währungsabsicherungen können das Risiko begrenzen, wenn die Einnahmen in Rupien anfallen und ein Teil der Schulden weiterhin auf US-Dollar oder Yuan lautet. Klare Regeln für die Unternehmensführung, darunter einfache Entscheidungsabläufe zwischen indonesischen und chinesischen Partnern, können Verzögerungen verringern und verhindern, dass die Kosten erneut aus dem Ruder laufen.
Verlängerung nach Surabaya: Vision und Machbarkeit
Präsident Prabowo Subianto hat sich für eine Verlängerung des Hochgeschwindigkeitsverkehrs von Jakarta in Richtung Surabaya, der zweitgrößten Stadt Indonesiens, ausgesprochen. Die rechtlichen Vorbereitungen laufen. Das Vorhaben verspricht, mehrere Wachstumszentren entlang der Hauptachse Javas zu verbinden, und könnte mehr Fahrgäste anziehen als der kürzere Abschnitt von Jakarta nach Bandung. Der Reiz ist groß. Ebenso groß sind die Risiken, falls der Ausbau schneller voranschreitet als die finanzielle Neuordnung der ersten Strecke.
Die Verhandlungsführer sagen, jede Entscheidung über eine Verlängerung müsse vor dem ersten Spatenstich klare Regeln für Unternehmensführung, Finanzierung und Flächenentwicklung festlegen. Dazu gehört, zu bestimmen, wer welche Kosten trägt, welcher Anteil der Baukosten durch Kredite statt durch Eigenkapital gedeckt wird, welche Zinssätze gelten und wer die Planung rund um die Bahnhöfe verantwortet und dort entstehende Wertsteigerungen abschöpfen darf. Die Gespräche in diesem Monat sollen diese Fragen klären und zugleich die konstruktiven Beziehungen zu China als Kreditgeber und technischem Partner erhalten. Indonesiens Position ist stärker, wenn der Betreiber der ersten Strecke stabil aufgestellt und die Eigentumsstruktur klar ist.
Auch technische Fragen müssen frühzeitig geklärt werden. Einige Whoosh-Bahnhöfe wurden schrittweise eröffnet, die Signaltechnik musste angepasst werden, und die Einbindung in die umliegenden Stadtgebiete hinkte der Eröffnung der Bahn hinterher. Bei einer längeren Strecke würden sich diese Probleme verschärfen, wenn sie nicht bereits in der Planungsphase angegangen werden. Das Potenzial ist beträchtlich, wenn die Lehren daraus gezogen werden: mehr Mobilität, kürzere Reisezeiten und neue Entwicklungen entlang der Strecke.
Auf einen Blick
- Whoosh verbindet Jakarta und Bandung auf einer 142 Kilometer langen Strecke in etwa 40 bis 45 Minuten und befördert täglich Zehntausende Fahrgäste.
- Die Projektkosten belaufen sich auf rund 7,27 Milliarden US-Dollar; etwa 75 Prozent wurden durch Kredite der China Development Bank finanziert.
- Kostensteigerungen von rund 1,2 Milliarden US-Dollar wurden zu einem höheren Zinssatz finanziert und belasten die anfänglichen Zahlungsströme zusätzlich.
- KCIC und seine indonesischen Anteilseigner verzeichneten 2024 und im ersten Halbjahr 2025 Verluste, da die Ticketeinnahmen die Betriebs- und Finanzierungskosten nicht deckten.
- Danantara verhandelt mit chinesischen Partnern über eine umfassende Umschuldung, die niedrigere Zinsen, längere Laufzeiten und frisches Eigenkapital verbinden könnte.
- Zwei Hauptoptionen stehen zur Debatte: KCIC neues Kapital zuführen, damit das Unternehmen sich selbst tragen kann, oder die Infrastruktur in Staatseigentum überführen und den Betrieb im Rahmen einer Konzession fortsetzen.
- Finanzvertreter sagen, Danantara und nicht der Staatshaushalt müsse das Schuldenproblem lösen, da der Fonds Dividenden einnimmt und Vermögenswerte staatlicher Unternehmen kontrolliert.
- Bali verfolgt gemeinsam mit chinesischen Partnern einen U-Bahn-Plan. Erste Arbeiten sind mit rund 20 Millionen US-Dollar veranschlagt; die erste Strecke soll Anfang der 2030er-Jahre in Betrieb gehen.
- Die Sorge vor einer Schuldenfalle wird breit diskutiert. Für Indonesien steht jedoch eine praktische Frage im Zentrum: die Finanzierung von Whoosh neu auszubalancieren, die Fahrgastzahlen zu steigern und den Wert im Umfeld der Bahnhöfe zu nutzen.
- Eine Verlängerung in Richtung Surabaya hängt davon ab, vor Baubeginn klare Regeln für Unternehmensführung, Finanzierung und Flächenentwicklung festzulegen.